
أكبر اكتتاب عام في التاريخ! تشير التقارير إلى أن SpaceX تسعى للإدراج في البورصة العام المقبل، بجمع تمويل يتجاوز 30 مليار دولار، مع هدف تقييم يصل إلى 1.5 تريليون دولار.

تواصل SpaceX التقدم في خطة الاكتتاب العام الأولي (IPO)، مع توقعات بجمع تمويل يتجاوز 30 مليار دولار أمريكي، مما قد يجعلها تحقق أكبر حجم اكتتاب عام في التاريخ.
أفادت التقارير أن SpaceX تخطط لطرح عام أولي في أقرب وقت ممكن في النصف الثاني من عام 2026، وإذا باعت SpaceX نسبة 5% من أسهمها كما هو مخطط، فإن حجم التمويل سيصل إلى حوالي 40 مليار دولار، متجاوزًا بكثير الرقم القياسي لشركة Saudi Aramco البالغ 29 مليار دولار في عام 2019. بعد انتشار الخبر، ارتفعت أسهم EchoStar، التي وافقت على بيع ترخيص الطيف الترددي لـ SpaceX، بنسبة 12% خلال التداولات، قبل أن تتراجع وتغلق على ارتفاع بنحو 6%.
الكاتب: Bao Yilong
المصدر: Wallstreetcn
تواصل SpaceX دفع خطط الطرح العام الأولي، مع حجم تمويل متوقع يتجاوز 30 مليار دولار، ما قد يجعلها أكبر عملية إدراج في التاريخ.
في 9 ديسمبر، ذكرت Bloomberg أن SpaceX التابعة لإيلون ماسك تخطط للطرح العام الأولي في أقرب وقت ممكن في النصف الثاني من عام 2026، مع تمويل سيتجاوز بكثير 30 مليار دولار. ونقلت التقارير عن مصادر مطلعة أن الشركة تستهدف تقييمًا يقارب 1.5 تريليون دولار.
إذا باعت SpaceX نسبة 5% من أسهمها كما هو مخطط، فإن حجم التمويل سيصل إلى حوالي 40 مليار دولار، متجاوزًا الرقم القياسي لشركة Saudi Aramco. في عام 2019، جمعت Saudi Aramco 29 مليار دولار، لتصبح أكبر طرح عام أولي في العالم. من الجدير بالذكر أن Saudi Aramco حينها باعت فقط 1.5% من أسهمها، وهي نسبة أقل بكثير من معظم الشركات المدرجة.
بعد انتشار الخبر، ارتفعت أسعار أسهم شركات الفضاء الأخرى يوم الثلاثاء. ارتفعت أسهم EchoStar، التي وافقت على بيع ترخيص الطيف الترددي لـ SpaceX، بنسبة 12% خلال التداولات، قبل أن تتراجع وتغلق على ارتفاع بنحو 6%. وارتفعت أسهم شركة Rocket Lab للنقل الفضائي بنسبة 3.6%.
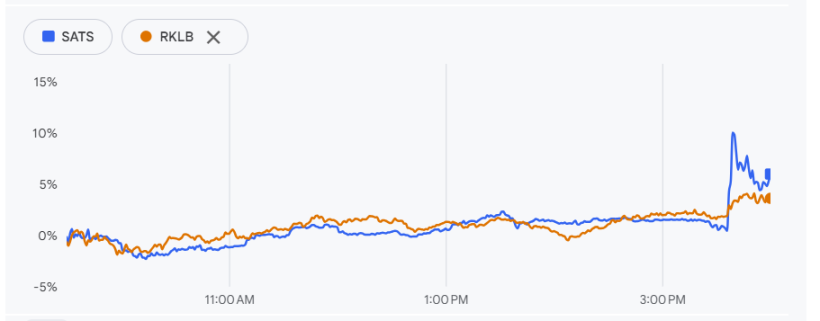
(أسهم شركات الفضاء ترتفع)
من المتوقع أن تستخدم SpaceX جزءًا من تمويل الطرح العام الأولي لتطوير مراكز بيانات فضائية، بما في ذلك شراء الشرائح اللازمة للتشغيل. ومع ذلك، أشارت التقارير إلى أن توقيت الإدراج قد يتغير بسبب ظروف السوق وغيرها من العوامل، وربما يتأجل حتى عام 2027.
الإيرادات المتزايدة بسرعة تدعم التقييم
وفقًا لتقارير نقلت عن مصادر مطلعة، من المتوقع أن تبلغ إيرادات SpaceX حوالي 15 مليار دولار في عام 2025، وسترتفع إلى ما بين 22 و24 مليار دولار في عام 2026، حيث يأتي معظم الدخل من أعمال Starlink.
يرجع تسريع وتيرة الإدراج جزئيًا إلى النمو القوي في خدمات الإنترنت عبر الأقمار الصناعية Starlink، بما في ذلك آفاق الاتصال المباشر للأجهزة المحمولة، بالإضافة إلى التقدم في تطوير صاروخ Starship المستخدم في مهمات القمر والمريخ.
في 6 ديسمبر، كتب ماسك على منصة X الاجتماعية:
حافظت SpaceX على تدفق نقدي إيجابي لسنوات عديدة، وتقوم مرتين سنويًا بإعادة شراء الأسهم بشكل دوري لتوفير السيولة للموظفين والمستثمرين.
وأشار إلى أن نمو التقييم هو نتيجة لتقدم Starship وStarlink والحصول على طيف الاتصالات المباشرة للأجهزة المحمولة على مستوى العالم، وهذه العوامل وسعت بشكل كبير من حجم السوق المحتمل للشركة.
كان مسؤولو SpaceX قد طرحوا سابقًا فكرة فصل أعمال Starlink لتصبح شركة مستقلة مدرجة. وقد طرحت رئيسة الشركة Gwynne Shotwell هذا المفهوم لأول مرة في عام 2020.
ويعني دفع خطة الطرح العام الأولي للشركة ككل أن خطة الإدراج المنفصل قد تم تعليقها.
تداول الأسهم الداخلية أولاً
بالتزامن مع دفع خطة الطرح العام الأولي، أكملت SpaceX مؤخرًا أحدث جولة من بيع الأسهم الداخلية.
وفقًا لتقارير نقلت عن مصادر مطلعة، في تداولات السوق الثانوية الحالية، حددت SpaceX سعر السهم الواحد بحوالي 420 دولارًا، ما يجعل تقييمها أعلى من التقييم السابق البالغ 800 مليار دولار.
تسمح الشركة للموظفين ببيع أسهم بقيمة حوالي 2 مليار دولار، وستشارك SpaceX في إعادة شراء جزء من الأسهم. ووفقًا للتقارير، تهدف هذه الاستراتيجية في التقييم إلى تحديد القيمة السوقية العادلة للشركة قبل الطرح العام الأولي.
تشمل كبار المستثمرين الدائمين في SpaceX صندوق Founder’s Fund التابع لـ Peter Thiel، و137 Ventures بقيادة Justin Fishner-Wolfson، بالإضافة إلى شركات رأس المال الاستثماري مثل Valor Equity Partners.
تعد Fidelity أيضًا مستثمرًا مهمًا، كما تمتلك شركة Alphabet، الشركة الأم لـ Google، حصة في الشركة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحديث 4 - خطوط دلتا الجوية تحذر من أن ارتفاع أسعار الوقود يضغط على الأرباح وسيؤدي إلى مزيد من تشديد القدرة التشغيلية للطيران
خفضت شركة دلتا للطيران توقعاتها للأرباح السنوية بسبب توقع زيادة تكاليف الوقود لتصل إلى 60 مليار دولار. صرح الرئيس التنفيذي أن أسعار التذاكر ارتفعت هذا العام بنسبة تقارب 20% مع وجود مقاومة محدودة من المسافرين. وحذر المحللون من أن الحفاظ على الأسعار المرتفعة حتى عام 2027 سيكون أمرًا بالغ الأهمية لتعزيز هامش الربح. تضمن التقرير تصريحات هاتفية في اجتماع النتائج وتعليقات المحللين. قالت دلتا للطيران يوم الجمعة، أنه بالرغم من الطلب القوي على السفر وارتفاع أسعار التذاكر، فإن ارتفاع تكاليف الوقود أجبر الشركة على خفض توقعات أرباحها لعام 2026 بنحو ربع، مما يعني أن شركات الطيران قد تضطر إلى تقييد نمو الرحلات في العام المقبل للحفاظ على الربحية. هذا التحذير يبرز التحديات المتزايدة التي تواجه شركات الطيران الأمريكية، إذ أن الطلب القوي ونمو المقاعد المحدود ساهم في رفع أسعار التذاكر لتعويض ارتفاع تكاليف الوقود، ولكن زيادة عدد الرحلات لاستقطاب المسافرين قد تصعب الحفاظ على الأسعار المرتفعة وحماية الأرباح. وتتوقع دلتا للطيران، التي تتخذ من أتلانتا مقرًا لها، أن ترتفع مصروفات الوقود السنوية بنحو 60 مليار دولار مقارنة بالعام الماضي، ويتجاوز ذلك توقعات يوليو بنحو 20 مليار دولار بسبب ارتفاع أسعار وقود الطائرات عالميًا عقب الحرب الإيرانية. تستعد شركات الطيران عالميًا لصدمات طويلة الأمد في أسعار الوقود؛ فقد قال الرئيس التنفيذي لشركة ريان إير يوم الخميس، إن أسعار وقود الطائرات المرتفعة قد تستمر من 12 إلى 18 شهرًا مما يزيد الضغط على شركات الطيران لرفع الأسعار والتحكم في التكلفة. قال الرئيس التنفيذي لشركة دلتا، إيد باستيان، في اجتماع هاتفي لمناقشة النتائج والآفاق: "في ظل الظروف ذات التكلفة العالية، لا يكفي النمو وحده لتخطي الأزمة." وأضاف أن القطاع اتخذ بالفعل إجراءات لتقييد السعة، لكن هناك حاجة لاتخاذ مزيد من الخطوات العام القادم لتعزيز الربحية. وأوضح أن دلتا رفعت أسعار تذاكرها هذا العام بنحو 20% والمسافرون لم يبدوا مقاومة كبيرة، وأنه واثق من إمكانية الحفاظ على تلك الأسعار المرتفعة حتى مع انخفاض أسعار الوقود مستقبلاً. خفضت دلتا توقعاتها لأرباح السهم السنوية المعدلة من تقديرات يوليو البالغة 6.50 إلى 7.50 دولار إلى نطاق بين 5.10 و5.60 دولار. وفقًا لبيانات LSEG، فإن نقطة الوسط في النطاق الجديد أقل من متوسط توقعات المحللين البالغ 5.46 دولار. سجلت أرباح السهم المعدلة للربع الثالث 1.72 دولار بانخفاض 4 سنتات عن متوسط توقعات المحللين. وهبط سهم دلتا بنسبة 1.7% في تعاملات منتصف اليوم، بينما هبط سهم United Airlines بنسبة 1.4%، وسهم American Airlines وSouthwest Airlines بنحو 1% لكل منهما. ودلتا للطيران، التي تمتلك مصفاة قرب فيلادلفيا، تمكنت جزئيًا من التخفيف من تأثير ارتفاع تكاليف الوقود، حيث من المتوقع أن تحقق المصفاة أكثر من 700 مليون دولار من الأرباح هذا العام. ومع ذلك، تتوقع الشركة أن يرتفع سعر وقود الطائرات في الربع الرابع من 3.61 دولار للغالون في الربع الثالث إلى 4.25 دولار للغالون. وتتوقع دلتا أن تحقق أرباح السهم المعدلة في الربع الرابع بين 1.15 و1.65 دولار، ويوافق المتوسط التوقعات عند 1.40 دولار تقريبًا. ارتفعت أسعار التذاكر تشير بيانات الحكومة إلى أن الإنفاق على وقود الطائرات من قبل شركات الطيران الأمريكية في أول ثمانية أشهر من عام 2026 بلغ 42.9 مليار دولار، بزيادة 13.2 مليار دولار مقارنة بنفس الفترة من العام السابق رغم انخفاض الاستهلاك قليلًا. ووفقًا لمكتب إحصاءات العمل الأمريكي، فإن الطلب القوي ونمو المقاعد المحدود دفع أسعار التذاكر لدى شركات الطيران الأمريكية إلى الارتفاع بنسبة حوالي 25% بين أبريل وأغسطس. أشار محللو Melius Research إلى أن قدرة دلتا على رفع الأسعار تساعد في الحفاظ على أرباحها في النصف الثاني رغم ارتفاع تكاليف الوقود، لكنهم حذروا من أن هامش الربح ظل دون تحسين لسنوات. كتبوا في تقرير بحثي: "الحفاظ على الأسعار أو رفعها حتى عام 2027 هو أساس تحسين هامش الربح." ومع توقع تسارع نمو السعة في الربع الرابع، قد تزداد التحديات أمام الشركات. ويتوقع محللو Deutsche Bank أن نسبة استرجاع تكاليف الوقود عبر الإيرادات ستنخفض في الربع الرابع، ولن يتم استرجاعها بالكامل حتى بداية 2027. أشار باستيان إلى أن ضعف العائدات في القطاع سبب آخر لتقييد نمو السعة. وقال إن دلتا ستبقى حذرة بشأن خطط السعة لعام 2027 حتى تتضح الرؤية حول أسعار الوقود، مضيفًا أن خطوطها الدولية قد تحظى بالنصيب الأكبر من التوسع مقارنة بالرحلات الداخلية. حاليًا، أداء المقصورات الفاخرة وقطاع الأعمال لا يزال قويًا، بينما تتحسن الخدمة الاقتصادية تدريجيًا. ومع تجاوز معدل حجز التذاكر للربع الرابع 60% رغم محدودية التوسع في السعة، تتوقع دلتا نمو الإيرادات بنحو 20% مقارنة بالعام الماضي. ويؤكد التنفيذيون أن اتجاه الحجوزات المبكرة للربع الأول من 2027 مشجع أيضًا.
ستكشف تقارير الأرباح للبنوك الكبرى في وول ستريت الأسبوع المقبل: من المتوقع أن تصل إيرادات تداول الأسهم إلى 19 مليار دولار، وقد يصبح شعار "الجميع رابح" شيئًا من الماضي
تظهر توقعات المحللين التي جمعتها Bloomberg أن إجمالي دخل تداول الأسهم في الربع الثالث لأكبر خمسة بنوك أمريكية سيقترب من 19 مليار دولار، بينما من المتوقع أن ينخفض دخل تداول الدخل الثابت إلى أدنى مستوى له هذا العام، كما تراجعت أنشطة الاندماج والاستحواذ. في الوقت نفسه، قد تؤدي أدوات تحسين السيولة المدفوعة بالذكاء الاصطناعي إلى فقدان الودائع، مما أثار مخاوف السوق بشأن أسهم البنوك. ويعتقد المحللون أنه رغم احتمال تزايد التباين في أداء الأرباح بين البنوك، إلا أن مخاوف السوق من تأثير الذكاء الاصطناعي قد تكون مبالغة.
كشفت التقارير المالية لشركة Delta Air Lines (DAL.US) كيف أن صناعة الطيران "تلتهم الأرباح بسبب الطاقة"! إيرادات الربع الثالث تسجل رقماً قياسياً، لكن ارتفاع أسعار النفط يقلل من آفاق الأرباح
ارتفعت نفقات الوقود المعدلة لشركة دلتا إيرلاينز في الربع الثالث بنسبة 62% مقارنة بالعام الماضي، وانخفض هامش الربح التشغيلي المعدل من 11.1% إلى 9.4%. تعكس هذه النتائج والتوقعات المستقبلية مرونة الشركة العملاقة في مواجهة أسعار النفط المرتفعة، لكنها لم تظهر بعد إشارات على إعادة توسيع هامش الربح.
أسعار العملات المشفرة
المزيد


