
حذرت جولدمان ساكس: السوق حالياً هو مجرد "استقرار غير مستقر"، والصراصير الائتمانية أخطر من النفط

في الوقت الذي تعصف فيه تطورات الشرق الأوسط بأسواق السلع الأساسية، تشهد أسواق الائتمان بهدوء ما قصة تباين تستحق المزيد من الحذر. حذرت فريق استراتيجيات الائتمان لدى Goldman Sachs من أن الهدوء الظاهري في الأسواق يخفي تيارات مضطربة، وأن "حالة الاستقرار" هذه في جوهرها غير مستقرة.
وبالمقارنة مع تقلبات أسواق الأسهم والسلع، أظهرت سوق الائتمان خلال الأسابيع الثلاثة الماضية تماسكاً لافتاً—حيث تراجعت الأسهم فقط حوالي 5% من أعلى مستوياتها التاريخية، واتساع هوامش الائتمان كان محدوداً للغاية.
إلا أن استراتيجيّي Goldman Sachs بقيادة Reid Zhou يعتقدون أن السوق ينتقل من مرحلة تسعير "الصدمة" إلى مرحلة تسعير "تأثير الاقتصاد"، والوضع المستقر الحالي أقرب إلى مأزق تكتيكي منه إلى استقرار حقيقي.
ومن الجدير بالذكر أن الضغوط الرئيسية على سوق الائتمان لا تأتي من قطاع الطاقة، بل من القطاع المالي، لا سيما المؤسسات المرتبطة بالائتمان الخاص. وكان أداء السندات المرتبطة مع Blue Owl وFS KKR وصناديق الائتمان الخاص هو الأسوأ هذا العام، حيث اتسعت فروقات سندات القطاع المالي بمقدار 39 نقطة أساس منذ بداية العام.
أثار هذا المؤشر تنبه المستثمرين: خلف ضجيج تقلبات أسعار النفط، ربما يمثل "تأثير الصراصير" في الائتمان الخاص مصدر قلق أعمق للأسواق.
تباين الائتمان: ضغوطات القطاع المالي تفوق الطاقة بكثير
وفقاً لوكالة Bloomberg، فقد بدأ اتساع هوامش الائتمان الأمريكية حتى قبل اندلاع الصراع في الشرق الأوسط، ويمتاز جولة البيع هذه بتسلسلها الواسع عبر الصناعات وفئات التصنيف.
والاستثناء الوحيد ليس قطاع الطاقة، بل القطاع المالي. حيث اتسعت هوامش سندات شركات الخدمات المالية بمقدار 39 نقطة أساس حتى الآن هذا العام، مع أداء ضعيف بشكل خاص للإصدارات المرتبطة بـBlue Owl وFS KKR وصناديق الائتمان الخاصة.
أما قطاع الطاقة فقد كان أداءه الائتماني قوياً نسبياً هذا العام، غير أن هذا التفوق تركز في فبراير—قبل اندلاع الصراع. وهذا يتناقض مع أسواق الأسهم، حيث تفوق قطاع الطاقة بشكل ملحوظ على القطاعات الأخرى منذ اندلاع الأزمة.
تُظهر البيانات التفصيلية أنه في سندات الدولار ذات تصنيف BBB، كان الفارق بين هوامش قطاعي الطاقة والمالي 2.4 نقطة أساس فقط في بداية العام، اتسع إلى 13.5 نقطة أساس قبل اندلاع الأزمة في 26 فبراير، ثم زاد حتى 18.5 نقطة أساس حالياً. استمرار الضغوط على الائتمان الخاص بات أخطر متغير في سوق الائتمان ككل.
مأزق "لعبة TACO": المراقبة المتبادلة بين الأسواق والسياسة
اختصر فريق Goldman Sachs الجمود الحالي في الأسواق بأنه معضلة "الدجاجة أم البيضة".
تستخدم الأسواق مصطلح "TACO" (Trump Always Chickens Out—ترامب يتراجع في النهاية) كنقطة ارتكاز للتوقعات، وبالتالي لم تشهد عمليات بيع كبيرة؛ ومن جهة أخرى، تراقب السياسات الوضع لأن السوق لم تشهد اضطرابات واسعة بعد، ما يدفعها للبقاء متحفظة.
وأشار Goldman Sachs: "نحن في حالة استقرار بالغة الهشاشة، وسط ظروف مشحونة بعدم اليقين، وهذه لعبة من يتحرك أولاً يخسر".
ويرى فريق الاستراتيجية أن حالة التوازن هذه قد تدوم أكثر من المتوقع لكنها انتقالية بطبيعتها. فقد قفز معدل التذبذب في الفائدة من الشريحة العاشرة تاريخياً تقريباً إلى الشريحة السبعين، ما يعكس سرعة امتصاص السوق للصدمة؛ في الوقت ذاته، لا يزال اتساع الهوامش محدوداً وتدفقات الأموال متوازنة نسبياً.
هشاشة الاستقرار: تدفقات الأموال، المواقع ومخاطر الضرر غير القابل للعكس
حللت Goldman Sachs مواطن الضعف الداخلية للاستقرار الحالي من ثلاثة أبعاد.
أولاً، هناك دعم من الأساسيات لكن الضغوط في المراكز تتراكم. لا تزال أسس الائتمان جيدة كدعم للسوق، إذ تُمتص الإصدارات الجديدة بشكل جيد وتظل المحافظ من النوع الكلي نشطة. في الوقت ذاته، تم تقليص استراتيجيات CTA، كما تمت تصفية بعض مراكز التحوط، ما خفف من ازدحام التقييمات والمراكز. لكن ذلك يعني إذا ما ظهرت جولة مخاطر جديدة، ستكون حواجز الحماية لدى المستثمرين أضعف.
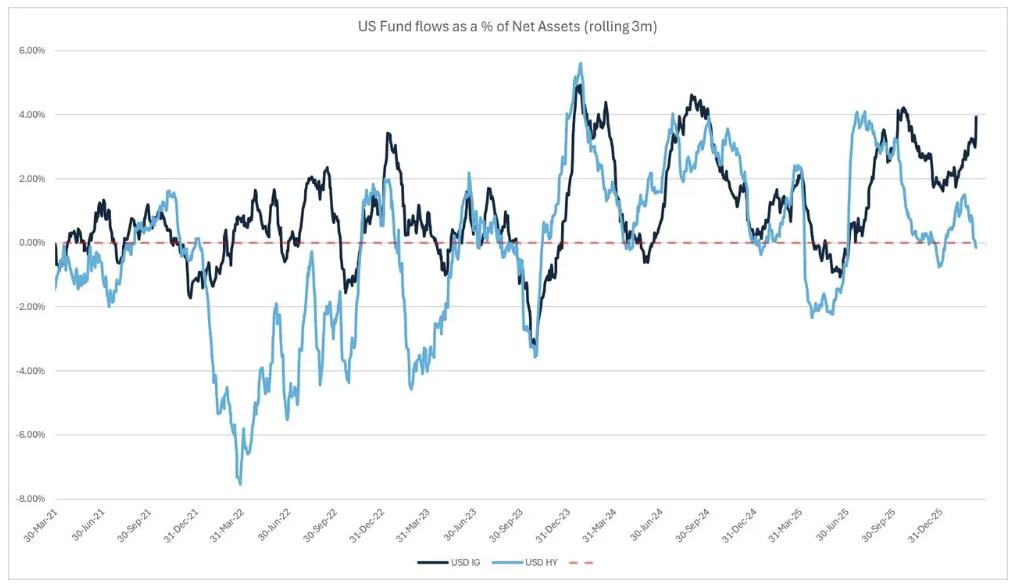
ثانياً، احتمال تصاعد تدفقات الخروج من سندات العائد المرتفع. هناك إشارات على خروج الأموال مؤخراً من هذه السندات، وإذا استمرت التدفقات السلبية سيتسارع تراجع بيتا الائتمان. وتحديداً، بعد تصفية مراكز التحوط السابقة، تزداد هشاشة السوق أمام موجة اتساع جديدة في الهوامش.
ثالثاً، بعض الأضرار أضحت غير قابلة للعكس. حتى مع تراجع السياسات مستقبلاً، لن تعود سوق الائتمان ببساطة إلى حالة ما قبل الأزمة. وترى Goldman Sachs بأن أي انتعاش مؤقت سيتلاشى تدريجياً خلال الأجل المتوسط، برغم أن وتيرة التلاشي ستكون متدرجة ومتحكم بها وليس بانعكاس حاد.
استراتيجية Goldman Sachs: بيع الفارق وبيع التقلبات
استناداً لما سبق، أوصى فريق استراتيجية الائتمان لدى Goldman Sachs بمجموعة من المراكز المحددة.
أولاً، بيع الفارق بين السوق الفوري والعقود الآجلة (الشراء في الآجلة، البيع في الفورية) يُعد خياراً مفضلاً لأكثر من سيناريو: إذا شهد السوق عودة قوية بسبب ضغط الصفقات القصيرة، ستتفوق العقود الآجلة مع استدعاء الرافعة وتضييق الفارق مع الفورية؛ وإذا دخلت هوامش الائتمان في جولة اتساع ثانية، سيضغط البيع الإجباري على السوق الفوري مقارنة بالآجل (ما يضيق الفارق أيضاً).
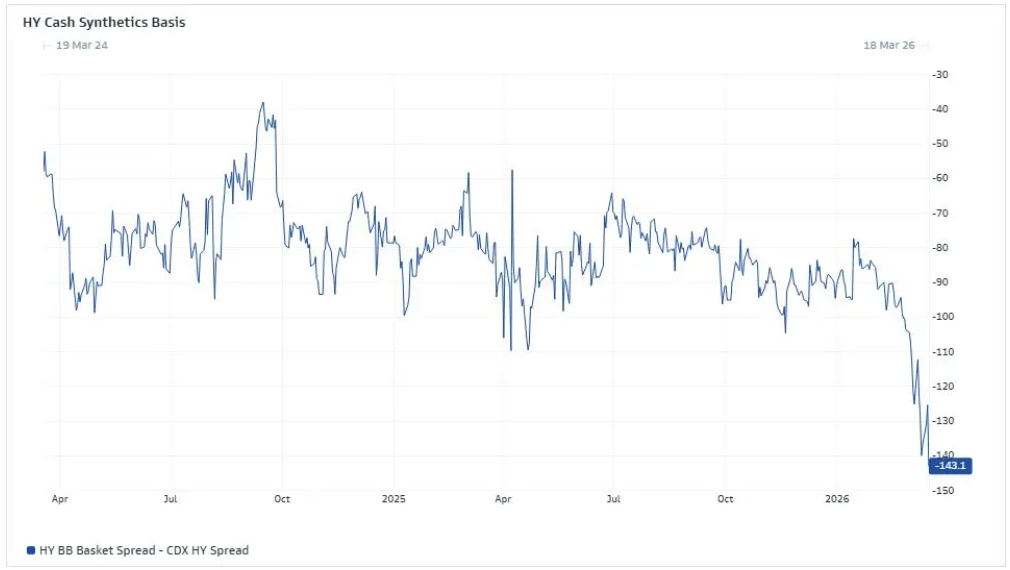
من حيث الأدوات، يفضل Goldman Sachs سندات العائد المرتفع عن نظيراتها ذات التصنيف الاستثماري. من بين التوصيات المرجعية، بيع مقايضة سلة BB ذات العائد المرتفع GS2BATAS، مع شراء CDX HY45. مقارنة ببيع HYG على المكشوف عبر الإقراض، فإن استخدام أدوات السلة أقل تكلفة لبناء المراكز القصيرة.
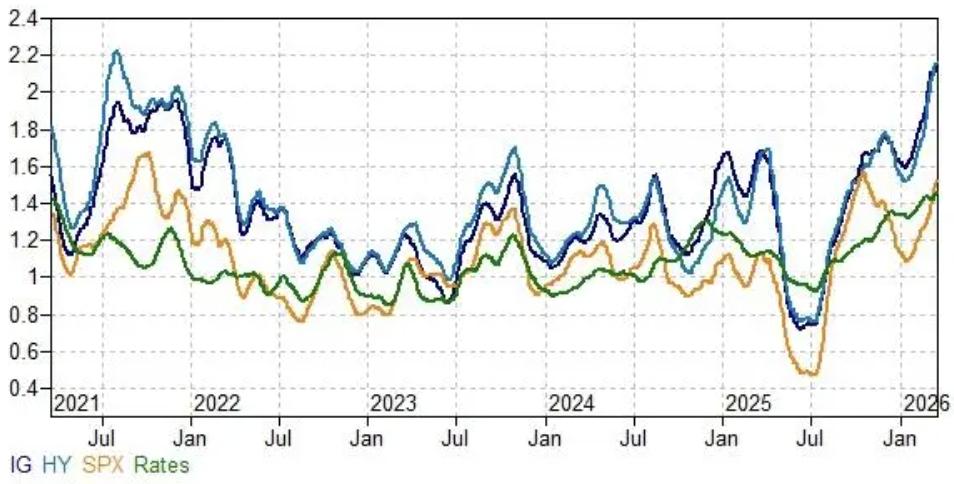
في استراتيجيات التقلب، تواصل Goldman Sachs التوصية ببيع تقلبات سوق الائتمان، من خلال خيارات السترايد المتوازنة أو استراتيجية STS. ومع قفزة التقلبات من أقل من الشريحة 10 إلى ما يقارب الشريحة 70 مؤخراً، يفضل الفريق الجمع بين خيارات أحادية الاتجاه مع صفقات جاما الفورية عوضاً عن السترايد بهدف ضبط التكاليف واقتناص الأرباح غير الخطية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تقرير أرباح Nvidia وظهور Anthropic مع اكتتاب عام بتقييم تريليون! الاختبار الأكبر لتداولات الذكاء الاصطناعي سيكون في الأسبوع القادم
لا تزال الهزات الناتجة عن استقالة Jensen Huang مستمرة، وسيواجه قطاع الذكاء الاصطناعي الأسبوع المقبل "اختبارًا مزدوجًا مهمًا": أول تقرير مالي لشركة Nvidia في "مرحلة ما بعد Huang"، "إذا كانت النتائج أقل من التوقعات، فسيكون عقاب السوق أشد"، فيما تستعد شركة Anthropic لطرح عام أولي مهم بقيمة تريليون دولار، مع استمرار تساؤلات كبيرة، مما سيحدد ما إذا كان إيمان رأس المال العالمي بالذكاء الاصطناعي سيستمر أم لا.

توقعات جولدمان ساكس للأسواق العالمية: الإنفاق الرأسمالي على الذكاء الاصطناعي سيبلغ ذروته العام المقبل، تباطؤ كبير في نمو الأرباح، وشركات الحوسبة السحابية الكبرى تصبح أصولاً دفاعية
أشارت استراتيجية الأسهم العالمية لعام 2027 من Goldman Sachs إلى أن موجة الإنفاق الرأسمالي على الذكاء الاصطناعي تقترب من ذروتها، ومن المتوقع أن يتباطأ نمو الأرباح العالمية بشكل كبير. من المتوقع أن ينخفض نمو أرباح S&P 500 من 36% إلى 11%، مع ظهور ضغوط الاستهلاك التدريجي. ومع ذلك، فقد انخفضت تقييمات عمالقة الحوسبة السحابية إلى مضاعف ربحية متوقعة قدره 19.7 مرة، وهو أقل من قطاع السلع الاستهلاكية الأساسية، وتم تصنيفها على أنها أصول "دفاعية نسبياً". وتتوقع Goldman Sachs أن يصل مؤشر S&P 500 إلى مستوى 8700 نقطة، وتوصي بزيادة الوزن النسبي للأسهم الأمريكية واليابانية وتقليل الوزن النسبي للأسهم الأوروبية.
يمتلك أسهم Nvidia بقيمة 135 مليار دولار، هل سيقوم Jensen Huang ببيعها لتحقيق الأرباح؟
بعد استقالة جينسون هوانغ، أصبحت ممتلكاته في Nvidia التي تبلغ حوالي 812 مليون سهم بقيمة سوقية تبلغ 135 مليار دولار أمريكي تشكل "ضغوطًا كبيرة" على سعر السهم. إمكانية تخفيف الحصة تخضع لقيود قانونية وسوقية مزدوجة: يجب الانتظار حتى الكشف عن المعلومات السلبية غير المعلنة ليصبح البيع متوافقًا مع القوانين، كما أن حجم الحصة يعادل حجم تداولات السوق خلال ستة أيام، مما يعني أن التنفيذ الكامل لعملية البيع قد يستغرق عدة أشهر.

هل هناك موجة عيد الميلاد التقليدية هذا العام في سوق الأسهم الأمريكية؟
بعد التعافي التقني وتصحيح المراكز في سوق الأسهم الأمريكية، أصدرت مؤسسات مثل Goldman Sachs وMorgan Stanley وJ.P. Morgan إشارات على انتعاش في نهاية العام. الإفراط في تصفية المراكز، وعودة التقييمات إلى المتوسط، والدعم الموسمي تهيئ جميعها ظروفاً لدفع السوق نحو ارتفاعات مفاجئة. ومع ذلك، بلغ التضخم السنوي في أسعار واردات القطاع الصناعي العالمي حوالي 24%، متجاوزاً ذروة فترة الجائحة، وستستحق فواتير التضخم بشكل مركز في الربع الأول من العام المقبل. وقد حذرت Goldman Sachs من أن احتفالات نهاية العام، إذا تحققت، قد تستنزف مساحة الصعود المستقبلية.

أسعار العملات المشفرة
المزيد


