
تحليل أسباب انخفاض الذهب من صدور مؤشر أسعار المستهلك إلى ارتفاع أسعار الفائدة

شبكة Huitong، 15 سبتمبر—— عوامل متعددة تدفع معدلات العائد الحقيقية للسندات الأمريكية للارتفاع، والذهب لا يزال تحت ضغط، ونقطة التحول في السوق تترقب بيانات الولايات المتحدة
خلال جلسات آسيا وأوروبا يوم الثلاثاء (15 سبتمبر)، واصل الذهب الفوري تراجعه ويتم تداوله حالياً عند 4276 دولاراً، بانخفاض 0.52%.
في الآونة الأخيرة، استمرت معدلات العائد الحقيقية في الارتفاع بشكل حاد. بعد صدور بيانات مؤشر أسعار المستهلكين (CPI)، كان يُعتقد في البداية أن المعدلات الحقيقية ستتراجع لفترة وجيزة، لكنها ارتدت بشكل كبير في نهاية المطاف بعد تراجعها البسيط أثناء الجلسة، وكان الارتداد أكبر حتى من معدل الفائدة الاسمي الذي يمثله عائد السندات الأمريكية لأجل 10 سنوات.
انطلاقاً من المعادلة: معدل الفائدة الاسمي = معدل الفائدة الحقيقي + توقعات التضخم + علاوة مخاطر التضخم IRP، وعادة ما يتم ضم توقعات التضخم + علاوة مخاطر التضخم ضمن توقعات التضخم بمعناها الواسع، ولكن لفهم السوق عندما يتحقق خبر إيجابي ينبغي فصل هذه المكونات، فالقراءة في يوم صدور CPI تمثل نهاية الأخبار السلبية ويتطلب استخدام بند IRP.
بمعنى أن تراجع المعدلات الاسمية في ذلك اليوم جاء نتيجة لانخفاض IRP بشكل حاد، لأن السوق يرى أنه رغم أن التضخم تجاوز التوقعات قليلاً، إلا أن المخاوف من تدهور الوضع بشكل كبير قد تلاشت، لكن ارتفاع المعدلات الحقيقية من الداخل كان السبب الرئيسي في استمرار ارتفاع المعدلات في نهاية المطاف، وهو أيضاً سبب تراجع سعر الذهب مؤخراً.
مرونة التضخم: فترة بقاء الفائدة العالية مستمرة بالتمدد
لم يتحول التضخم الأمريكي إلى انفجار مفرط، لكن وتيرة تراجعه أبطأ بكثير من توقعات السوق، مع استمرار تضخم الخدمات الأساسية وإيجارات المساكن في إظهار مرونة عالية.
طالما التضخم لم يتراجع، لا يوجد لدى الاحتياطي الفيدرالي مجال لخفض أسعار الفائدة بسرعة، ويضطر السوق باستمرار لرفع تقييم مدى استمرار "الفائدة العالية"، بل وحتى إمكانية رفع الفائدة مرة إضافية.
من خلال إطار تفكيك معدلات الفائدة، فإن المعدل الحقيقي يساوي المعدل الاسمي مخصوماً منه توقعات التضخم. وثبات التضخم يدعم توقعات التضخم، ومع عدم تراجع المعدل الاسمي يرتفع الاثنان معاً، مما يدفع المعدل الحقيقي للارتفاع، ومن ثم يرتفع عائد TIPS.
وهذا هو الدافع الأساسي والأكثر استمراراً في هذه الجولة من ارتفاع المعدلات الحقيقية.
مرونة الأساسيات الاقتصادية: رفع المعدل الحقيقي المتوازن بحد ذاته
لم تدخل الاقتصاد الأمريكي في حالة ركود؛ حيث ظل الاستهلاك والتوظيف متماسكين بأكثر من التوقعات، ويستطيع الاقتصاد تحمل بيئة الفائدة المرتفعة الحالية.
وفقاً للإطار الكلاسيكي لفشر، فإن المعدل الحقيقي هو العائد الواقعي لرأس المال العيني ويتحدد بتوازن بين عرض الادخار وطلب الاستثمار: انتعاش قوي في الطلب الاقتصادي، رغبة قوية للاستثمار من الشركات، وارتفاع معدل العائد على رأس المال، كلها تضعف تكلفة المال الحقيقية فترتفع المعدلات المتوازنة بحد ذاتها.
لم يعد السوق يسعر بأن "الاحتياطي الفيدرالي سيضطر قريباً إلى خفض الفائدة لإنقاذ الاقتصاد"، واختفاء هذا التوقع رفع توقعات معدلات السياسات بعيدة الأجل، وتزامن مع مرونة التضخم ليدفع مركز المعدلات الحقيقية للارتفاع، في تردد مشترك.
ليس رفع الفائدة هو الذي أضر بالاقتصاد، بل إن قدرة الاقتصاد على التحمل جعلت الحفاظ على الفائدة العالية ممكناً - وهذا هو السياق الأساسي للجولة الحالية من ارتفاع المعدلات.
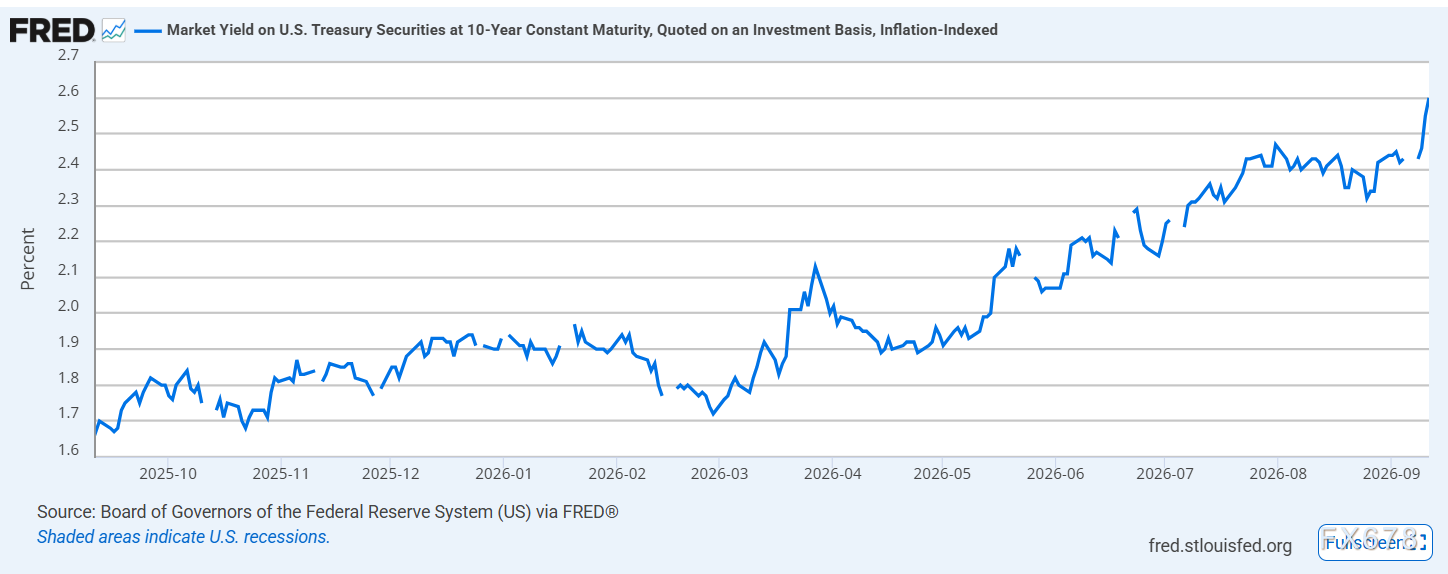
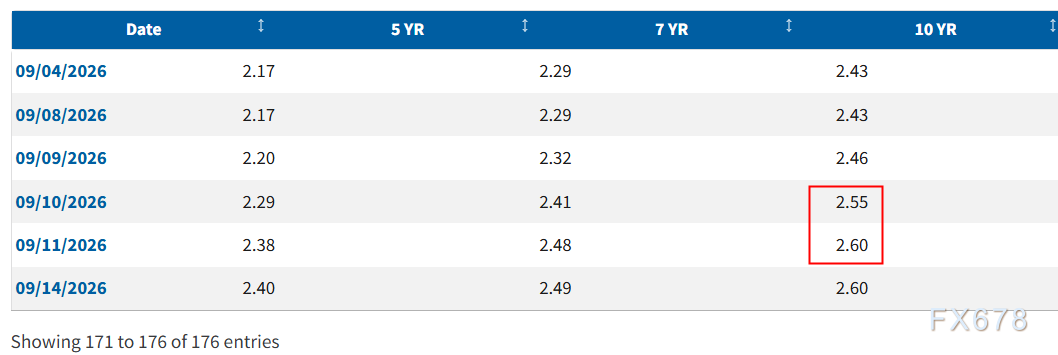
(نظرة على عائد TIPS لعشر سنوات، المصدر: الاحتياطي الفيدرالي)
بالمقارنة مع عائد سندات الخزانة الأمريكية لأجل 10 سنوات قد نلاحظ أنه بعد صدور CPI ارتفع العائد لـ0.12 نقطة أساس، لكن عائد TIPS ارتفع 0.5 نقطة أساس، فالسبب الرئيسي يتمثل في IRP الذي تراجع بشكل ملحوظ بـ0.48 نقطة أساس نتيجة تلاشي المخاوف من التضخم شديد الحدة.
تقلب أسعار النفط: يعزز التوقعات بالحفاظ على الفائدة العالية
تقلبات أسعار النفط الدولية المستمرة تشكل عاملاً جانبياً لا يمكن تجاهله خلف استمرار مرونة التضخم في هذه الجولة.
تداخل عدة عوامل مثل الصراعات الجيوسياسية واختلال العرض والطلب العالمي جعل من الصعب على أسعار النفط أن تنخفض بشكل مستمر، بل تواصل الاختراق في نقاط مفصلية.
بما أن النفط هو المادة الأساسية الأكثر أهمية، فإن ارتفاع أسعاره ينتقل إلى تضخم نهائي عبر قنوات عديدة تشمل النقل والمواد الكيميائية وتكاليف السلع الاستهلاكية، مما يشكل ضغط تضخم مستورد.
من خلال إطار تفكيك المعدلات، فإن تأثير تقلب أسعار النفط على المعدل الحقيقي مزدوج.
من ناحية، يعزز ارتفاع أسعار النفط بشكل متكرر حالة عدم اليقين بشأن تراجع التضخم، ليعزز أو يعدل توقعات التضخم صعوداً، مما يصعب على الاحتياطي الفيدرالي إطلاق دورة خفض الفائدة؛ ومن ناحية أخرى، تعتبر أسعار النفط صدمة من جانب العرض، فهي تدفع تضخم التكاليف وليس تضخم الطلب، وهذا الضغط "الركودي التضخمي" يجبر الاحتياطي الفيدرالي على الميل نحو التضخم بدلاً من النمو، مما يمدد فترة بقاء الفائدة العالية ويدفع المعدل الحقيقي للصعود.
في نفس الوقت، يدفع عدم اليقين في أسعار النفط علاوة مخاطر التضخم IRP إلى الارتفاع بشكل مؤقت.
عندما يقلق السوق من أن استمرار ارتفاع النفط سيؤدي لموجة تضخم ثانية، يرتفع IRP، وتحصل سندات الخزانة الأمريكية الاسمية على تعويض مخاطر تضخم إضافي فوق ارتفاع المعدلات الحقيقية، مع إضافة علاوة الأجل الناتجة عن ضغط عرض السندات، ما يفاقم الضغط الصاعد على معدلات السندات بعيدة الأجل - أي أنه أحد الأسباب الرئيسية لارتفاعها الحاد في مختلف بلدان العالم.
ضغط عرض سندات الخزانة الأمريكية: ارتفاع علاوة الأجل مع خيبة أمل في الدعم السياسي
العجز المالي الفيدرالي الأمريكي لا يزال مرتفعاً، وتستمر وزارة الخزانة في إصدار سندات طويلة الأجل بكميات كبيرة، مما يقلق السوق من فائض العرض لهذه السندات، ويطالب المستثمرون بعلاوة أجل أكبر لتحملها، ما يؤدي إلى ارتفاع معدلات سندات الخزانة الاسمية من جانب العرض.
وفي نفس الوقت، النظرة العامة للسوق تجاه برنامج إعادة شراء سندات الخزانة الأمريكي سلبية.
تقريباً نصف مديري الصناديق يتوقعون ألا يكون للبرنامج أي تأثير على العوائد، بينما يرى نحو الثلث أنه قد يؤدي إلى رفعها، وفشل التوقعات بحماية السوق يعادل إزالة "وسادة الأمان" لسوق السندات، فتسعير السندات الطويلة يصبح أكثر هشاشة، وأي موجة بيع مركز قد تؤدي بسرعة إلى ارتفاع العوائد بشكل ارتدادي سلبي.
الملخص والتحليل الفني:
يعتبر الذهب أصل طويل الأمد بدون عائد، وتسعيره يعتمد بشكل كبير على المعدل الحقيقي كعامل خصم أساسي.
ارتفاع المعدلات الحقيقية يعني ارتفاع تكلفة الفرصة لحيازة الذهب، وهو ما يقلل من القيمة الحالية لتدفقاته النقدية المستقبلية (صفرية العائد)، مما يضغط على سعر الذهب باستمرار.
ارتفاع المعدلات الحقيقية في هذه الجولة مدعوم بعدة اتجاهات: مرونة التضخم تمدد فترة الفائدة العالية، مرونة الاقتصاد ترفع المعدل الحقيقي المتوازن، تقلبات النفط تعزز توقعات التضخم من جانب العرض، وضغط سندات الخزانة يرفع علاوة الأجل.
كل هذه القوى تشكل معاً أساساً صلباً لصعود مركز المعدلات الحقيقية وليس مجرد تقلبات مؤقتة.
الارتداد المؤقت لسعر الذهب بسبب تراجع IRP ما هو إلا انفراج لمخاطر الطرف القصي لمرة واحدة وليست قوة حقيقية قادرة على مواجهة ضغط الاتجاه الصاعد للمعدلات الحقيقية.
لذا، ما لم يظهر تحول واضح في مركز المعدلات الحقيقية، من الصعب تغيير حال الذهب تحت الضغط على المدى المتوسط.
تتناول هذه المقالة جانب المعدلات بالأساس، لكن تسعير الذهب لا تحدده المعدلات فقط. تعزز مشتريات البنوك المركزية، وضعف الدولار/تجارة تراجع العملة، وطلبات التحوط كلها قوى طلب مستقلة قد تعوض أحياناً جزئياً تأثير ضغط المعدلات الحقيقية. وبسبب نطاق التحليل هنا لن نتطرق لهذه العوامل بصورة موسعة بل نتركها لمناقشات لاحقة.
من الجانب الفني: الذهب الفوري يتجمع حالياً عند مستويات متدنية ويدعمه خط الرقبة لنموذج رأس وكتفين صغير، وقد ظهر شكل رأس صغير في القاع، إلا أن نماذج الرأس في القاع غالباً ما تكون مصيدة للبائعين، فلا داعي لمستثمري الاتجاه الصاعد للقلق المفرط.
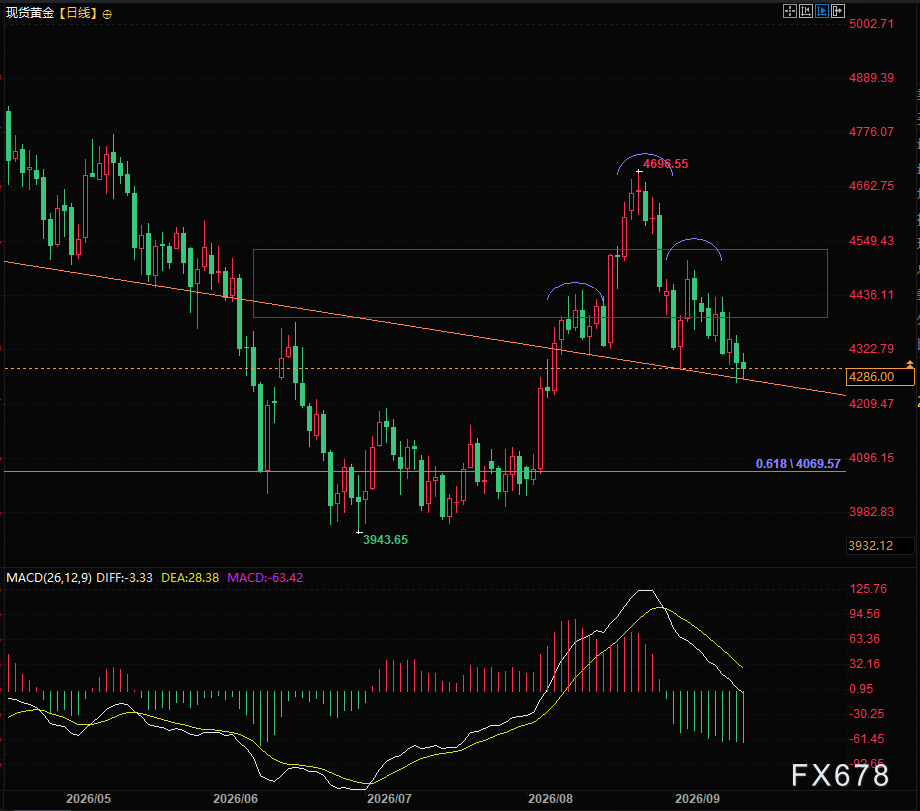
(الرسم البياني اليومي للذهب الفوري، المصدر: YiHuitong)
الساعة 21:22 بتوقيت شرق آسيا، يتم تداول الذهب حالياً عند 4285.99
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like


توقعات الأسهم الأمريكية | العقود الآجلة للمؤشرات الثلاثة الرئيسية تنخفض مع ارتفاع عائد سندات الخزانة الأمريكية لأجل 10 سنوات إلى 5%، أسهم العملات الرقمية تتراجع قبل افتتاح السوق
في 15 سبتمبر (الثلاثاء) قبل افتتاح سوق الأسهم الأمريكية، تراجعت العقود الآجلة للمؤشرات الثلاثة الرئيسية في سوق الأسهم الأمريكية.

هدوء قبل العاصفة؟ تقلب الجنيه البريطاني يقترب من أدنى مستوياته القياسية: مع اقتراب ميزانية، تحذر Wells Fargo من نقص شديد في التحوط
سوق الخيارات للجنيه الإسترليني "هادئ بشكل غير معتاد": التقلب الضمني يقترب من أدنى مستوياته التاريخية، بنك Wells Fargo يحذر من أن المستثمرين يستهينون بتأثير الميزانية وينصح ببيع الجنيه الإسترليني وشراء اليورو.

أسعار العملات المشفرة
المزيد


