
علق الذهب دون مستوى 4400: بعد تنفيذ رفع سعر الفائدة من قبل الاحتياطي الفيدرالي، من يعيد تسعير معدل الخصم؟

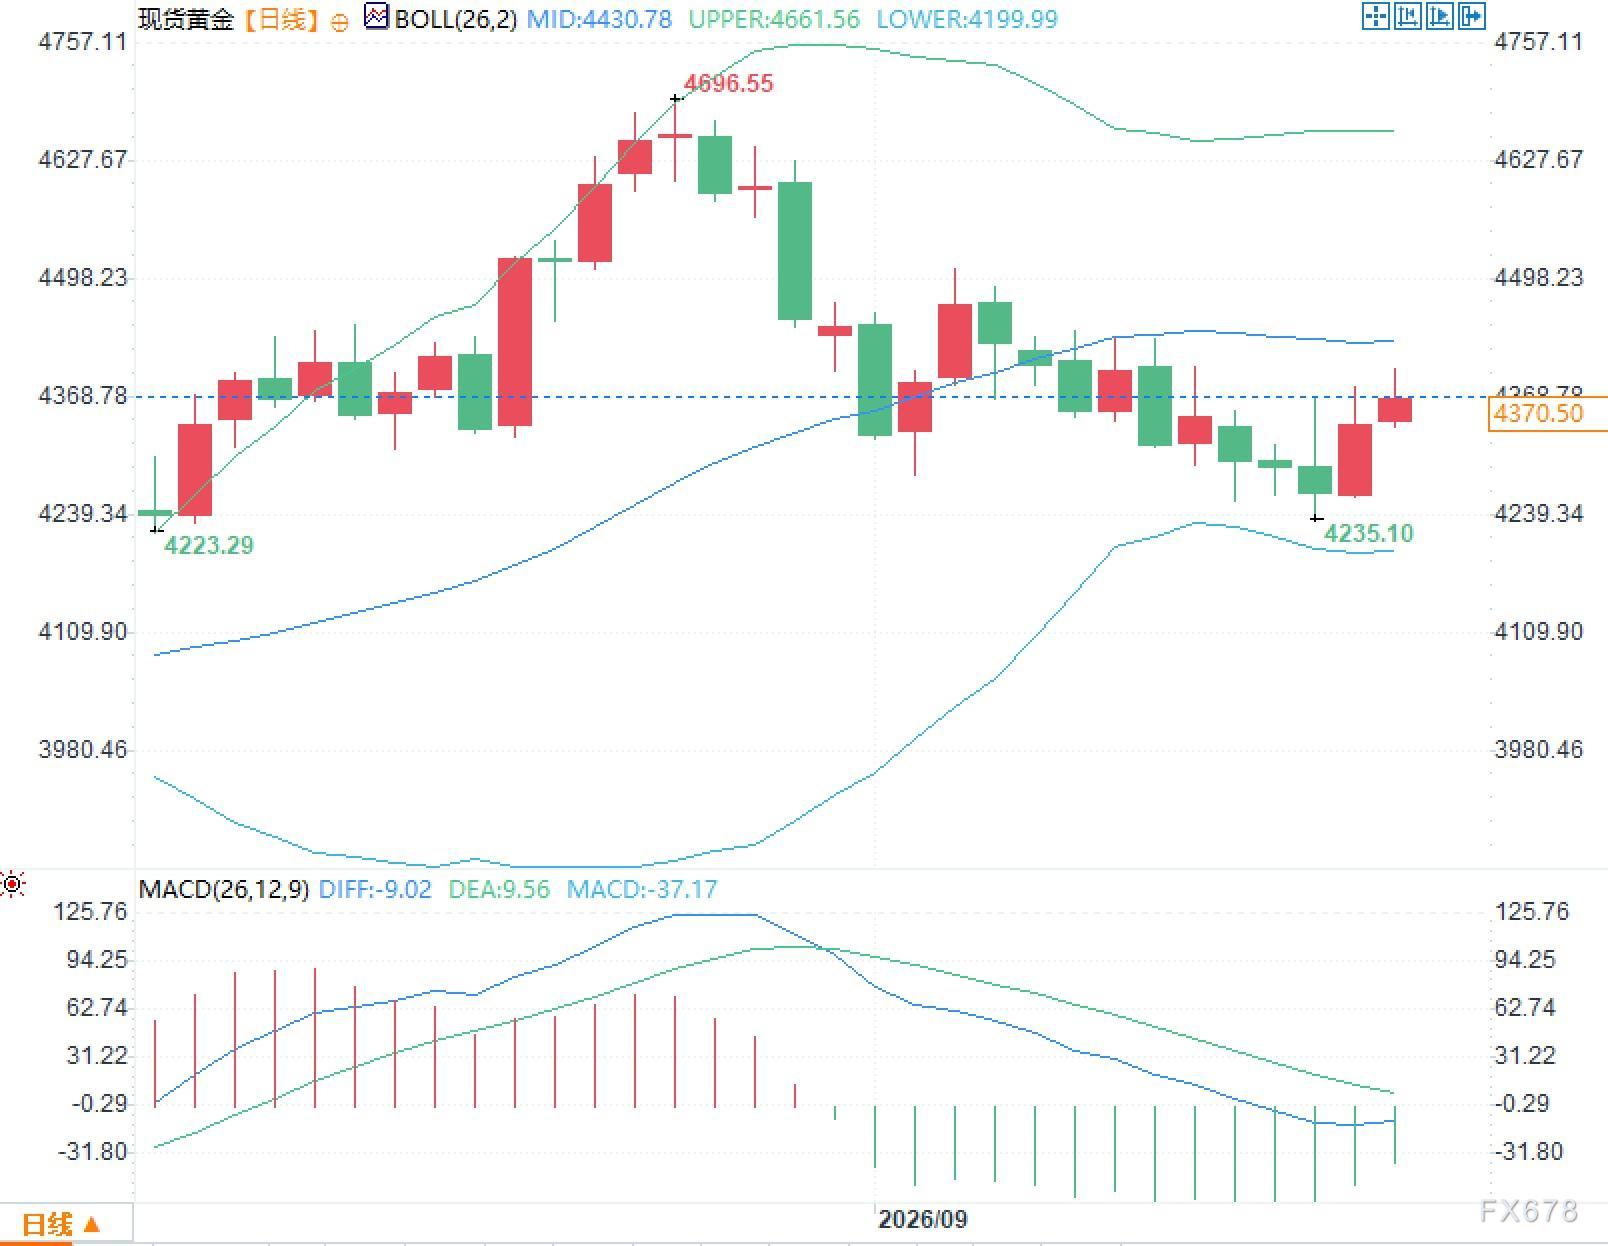
أخبار هوي تونغ 18 سبتمبر—— في يوم الجمعة 18 سبتمبر، يتم تداول الذهب الفوري وسط تسعير عنيف بعد أول رفع فائدة من الاحتياطي الفيدرالي خلال ثلاث سنوات، ويتذبذب حالياً حول مستوى 4370 دولار، مع ارتفاع يومي بنحو 0.6%، ولا يزال يبعد قليلاً عن حاجز الـ 4400 دولار النفسي. لا تزال عوائد السندات الأمريكية لأجل 10 سنوات تحوم حول 4.96%، وبلغت ذروتها هذا الأسبوع عند 5.04%. تراجع النفط الأمريكي من أعلى مستوياته ويتم تداوله حالياً حول 97 دولار. إن مسار أسعار الفائدة، علاوة الطاقة وتكلفة الاحتفاظ بالأصول غير المربحة أُعيدت صياغتها جميعاً في نفس الأسبوع، مما يُشكل التناقض الأساسي في تسعير الذهب حالياً.
في يوم الجمعة 18 سبتمبر، يتم تداول الذهب الفوري وسط تسعير عنيف بعد أول رفع فائدة من الاحتياطي الفيدرالي خلال ثلاث سنوات، ويتذبذب حالياً حول مستوى 4370 دولار، مع ارتفاع يومي بنحو 0.6%، ولا يزال يبعد قليلاً عن حاجز الـ 4400 دولار النفسي. لا تزال عوائد السندات الأمريكية لأجل 10 سنوات تحوم حول 4.96%، وبلغت ذروتها هذا الأسبوع عند 5.04%. تراجع النفط الأمريكي من أعلى مستوياته ويتم تداوله حالياً حول 97 دولار. إن مسار أسعار الفائدة، علاوة الطاقة وتكلفة الاحتفاظ بالأصول غير المربحة أُعيدت صياغتها جميعاً في نفس الأسبوع، مما يُشكل التناقض الأساسي في تسعير الذهب حالياً.
السياسة النقدية بعد رفع الفائدة من الاحتياطي الفيدرالي أكثر تشدداً من القرار نفسه
مؤخراً، صوتت اللجنة الفيدرالية للسوق المفتوحة بالإجماع (12 مقابل 0) لرفع نطاق الهدف لسعر الفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس ليصل إلى 3.75%–4.00%، وهذا هو أول رفع للفائدة منذ 2023. القرار نفسه كان إلى حد كبير متوقعاً من السوق مسبقاً، أما ما غير المنحنى فعلياً فهو ملخص التوقعات الاقتصادية. ويظهر المخطط النقطي أن 16 من بين 18 مسؤولاً قدموا توقعاتهم، يتوقعون رفع الفائدة مرة أخرى على الأقل هذا العام، وأن معدل الفائدة السياسي المتوسط عند نهاية 2026 ونهاية 2027 سيبقى عند 4.1%. هذا يعني أن المسار الرسمي لم يعد يعتبر عام 2027 عاماً لخفض الفائدة، بل يطيل مدة بقاء الفائدة ضمن النطاق الأعلى.
أوضح رئيس الاحتياطي الفيدرالي، والش، هذا المنطق في المؤتمر الصحفي بعد الاجتماع. أشار إلى أن التضخم لا يزال مرتفعًا جداً واستمر لفترة طويلة؛ كما أن بيانات هذا الصيف لم تظهر تحسناً جوهرياً في الاتجاه الكامن. بناءً على أحدث بيانات أسعار المستهلكين والمنتجين، يُتوقع أن تبلغ نسبة التضخم السنوي في نفقات الاستهلاك الشخصي الإجمالية لشهر أغسطس حوالى 3.6%، وتوقعت اللجنة أن تصل إلى 3.7% في العام كله، وأن تنخفض إلى 2.3% في العام التالي، مع الحفاظ على معدل البطالة عند نحو 4.1%، ومعدل نمو الناتج المحلي الإجمالي الحقيقي المتوقع 2.3% هذا العام و2.4% العام المقبل. كما أشار والش إلى أنه من الصعب وصف الظروف المالية الحالية عموماً على أنها مقيدة، وبالتالي فإن هذا الإجراء فقط يزيل جزءاً من السيولة. قرأت الأسواق هذه العبارة على أن اللجنة لا تعتبر أن سياستها وصلت لمستوى التشدد الكافي.
تسعير عقود الفائدة الآجلة لاجتماع الاحتياطي الفيدرالي في أكتوبر يتأرجح حول 50%، بينما تزداد احتمالية رفع الفائدة مجدداً في ديسمبر مقابل رفعها في اجتماع واحد في أكتوبر. بالنسبة للذهب، المفتاح ليس في ما إذا كان سيتم رفع الفائدة في الاجتماع القادم، بل في مدة بقاء معدل الفائدة الخالي من المخاطر أعلى من 4%. الذهب لا يدفع أرباحاً، وتزداد تكلفة الاحتفاظ به بالتزامن مع زيادة سعر الفائدة الحقيقي والأسمى. ارتفع مؤشر الدولار الأمريكي إلى أعلى مستوى له في سبعة أسابيع، وهو انعكاس لنفس تسعير الفائدة في سوق العملات وليس قصة منفصلة.
تراجع النفط منح الذهب فرصة للارتداد لكن علاوة الطاقة لم تختفِ
استطاع الذهب هذا الأسبوع الارتفاع من مستوى 4235 دولار تقريباً، وكان المحفز المباشر ليس تغيراً مفاجئاً في توقعات الفائدة، بل تراجع أسعار النفط من أعلى مستوياتها، مما ساهم في تراجع عوائد السندات الحكومية الأمريكية عن قمتها الأسبوعية. بعد تعرض خط أنابيب النفط الشرقي السعودي لهجوم الأسبوع الماضي وتوقفه المؤقت، وهو الخط الذي يمكنه توصيل النفط إلى الجانب المطل على البحر الأحمر وتخفيف الاعتماد على مضيق هرمز. لاحقاً، عرف السوق بتقدم عمليات الإصلاح وتحويل بعض الصادرات، إضافة إلى توفير إمدادات إضافية لمصافي آسيا بنظام السفينة إلى السفينة قرب صحار في عمان. نتيجة لهذا، تراجعت أسعار النفط من أعلى مستوياتها، وتراجعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات من حدود 5.04% إلى نحو 4.96%.
إلا أن هذا التراجع كان محدوداً. لم تعد الملاحة في مضيق هرمز إلى طبيعتها، ولا يزال عدد السفن العابرة أقل بكثير من المتوسط الأخير، ولم تُحذف مخاطر التضخم المرتبط بالطاقة من حسابات الأسعار. طالما ظلت أسعار النفط في نطاق مرتفع، فمن الصعب أن تُخفض توقعات التضخم بشكل منهجي، وبالتالي تفتقر السندات طويلة الأجل الأمريكية لظروف انخفاض مستدام. ولذلك فإن هذا الارتداد في الذهب يبدو أشبه بتصحيح لمبالغة السوق بعد رفع الفائدة وتزامنه مع تراجع عوائد النفط، وليس نتيجة إزالة قيود تكلفة الاحتفاظ.
الأجندة الجيوسياسية ستستمر في دفع علاوة الطاقة الإسبوع المقبل. من المتوقع أن يلتقي الرئيس الأمريكي بقادة أو وزراء خارجية دول مجلس التعاون الخليجي خلال اجتماعات الجمعية العامة للأمم المتحدة في 22 سبتمبر لمناقشة تطورات الصراع في الشرق الأوسط. وأشار الرئيس الأمريكي مؤخراً إلى أن الجانب الإيراني يرغب في إجراء حوار. مثل هذه التصريحات لا تغير من المخزونات أو الطاقة الاستيعابية، لكنها تؤثر على منحنى علاوة المخاطر في النفط، وبناءً عليه تنتقل توقعات التضخم وأسعار الفائدة الحقيقية إلى الذهب. إذا رافق تراجع أسعار النفط تهدئة دبلوماسية أعمق فإن عوائد السندات ستحظى بفرصة الابتعاد عن المستويات المرتفعة. أما إذا حدثت انتكاسات في الملاحة بالمضيق أو إصلاح خط الأنابيب، فإن علاوة الطاقة سترفع مجدداً عوائد السندات الطويلة الأجل.
تكلفة الاحتفاظ بالذهب والطلب الرسمي يسيران بالتوازي
الأساسيات تتحرك في اتجاهين متوازيين. الأول هو تكلفة الاحتفاظ: معدل الفائدة المتوسط للاحتياطي الفيدرالي محدد عند 4.1%، وعوائد سندات الخزانة الأمريكية لأجل عشر سنوات تقترب من 5%، ما يعني أن تكلفة الفرصة البديلة للأصول غير المربحة عند مستويات مرتفعة نسبياً. الاتجاه الآخر هو الطلب الفعلي وطلب التخصيص. حيث بلغ صافي مشتريات الذهب من الجهات الرسمية العالمية في الربع الثاني حوالي 289 طنًا، بإجمالي 345 طنًا في النصف الأول من العام، واستمر البنك المركزي في بولندا وغيره في زيادة احتياطاته. سجلت صناديق المؤشرات المتداولة للذهب (ETF) موجة اكتتاب جديدة في أغسطس، وبلغ صافي التدفقات في أمريكا الشمالية نحو 7.7 مليار دولار، وحوالي 18 مليار دولار على مستوى العالم خلال الشهر، لترتفع أصول الصناديق المدارة حول 615 مليار دولار مع احتياطي بحوالي 4189 طن. وتؤدي وتيرة الشراء الرسمي وتغيرات اشتراك/استرداد الصناديق إلى تقلبات في المخزون والتمويل متوسط الأجل، ما يوفر أرضية سيولة لسعر الذهب رغم الصدمات الناتجة عن الفائدة.
رفع البنك المركزي الياباني اليوم سعر الفائدة بمقدار 25 نقطة أساس ليبلغ 1.25%، وذلك بسبب المخاطر التضخمية الناتجة عن أسعار النفط. إن تشديد السياسة النقدية من قبل الاقتصادات الكبرى يرفع مستوى سعر الفائدة الحقيقي العالمي، وبالتالي يعتمد جاذبية الذهب النسبية أكثر على احتمال تراجع الفائدة الحقيقية، وليس تقلبات أسعار الذهب الإسمية فقط.
نافذة المراقبة للأسبوع المقبل: خطابات المسؤولين وتصحيح البيانات
جدول الأعمال الاقتصادي في أمريكا للأسبوع المقبل هادئ نسبياً، بينما سيكون هناك كثافة أكبر في خطابات مسؤولي الاحتياطي الفيدرالي. يحتاج السوق من هذه الخطابات إلى تمييز أمرين: هل سيُصور رفع الفائدة في أكتوبر كمسار أساسي أم كخيار يعتمد على البيانات؟ وهل سيُعتبر تراجع أسعار الطاقة علامة على انحسار المخاطر التضخمية أم لا يزال يُعتبر غير مستقر؟ وقد وضع والش المعيار بالفعل: يجب التأكد من أن التضخم الأساسي يسير بسرعة كافية نحو 2%. إذا كرر المسؤولون هذا المعيار، قد تستمر احتمالات رفع الفائدة بعقود الفائدة الآجلة في أكتوبر حول 50%. أما إذا اعتبروا تراجع أسعار النفط تحسنًا فعليًا في ظروف التضخم، فقد يكون هناك مجال لعوائد السندات للانخفاض أكثر.
البيانات أيضاً لها أهمية كبيرة. فعندما يصل تمركز الصفقات وتوقعات السياسة إلى حدها الأقصى، حتى بيانات معتدلة الميل يمكن أن تعيد توزيع احتمالات مسار الفائدة. إذا جاءت بيانات الأسعار والطلب المقبلة أضعف من المسار المتوقع 3.7%، فقد يقلل السوق من احتمال رفع الفائدة الثاني هذا العام؛ أما إذا اقتربت البيانات أو تجاوزت التوقعات، فقد يدخل مستوى 4.1% من السياسة المتوسطة إلى منحنى العقود الآجلة. رد فعل الذهب على هذه العملية يظهر أولاً في أسعار الفائدة الحقيقية ومؤشر الدولار، ثم ينعكس في تقلب سعر الذهب نفسه.
على المدى المتوسط والطويل، يوفر الشراء الرسمي وطلب الاستثمار وتدفق صناديق الذهب دعماً لعمق المخزون والتخصيص. على المدى القصير، تحدد السياسة النقدية، عوائد سندات الخزانة ومؤشر الدولار معدل الخصم. وجود هذين الضاغطين معاً هو سبب قدرة الذهب على الانتعاش بعد رفع الفائدة من الاحتياطي الفيدرالي هذا الأسبوع، إلا أنه يجد صعوبة في تجاوز حاجز الـ 4400 دولار بسهولة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
جي بي مورغان: نسبة شحنات الرقائق المخصصة ستتجاوز رقائق GPU في عام 2027، وغياب Broadcom TPU عن سلسلة التوريد لا يعني وجود شكوك حول الطلب.
تتوقع JPMorgan أنه بحلول عام 2027 ستصل نسبة شحنات ASIC/XPU إلى 54%، متجاوزة GPU، مما يجعل شرائح مخصصة مصدراً رئيسياً لنمو قدرة الحوسبة للذكاء الاصطناعي. اتفاقية Broadcom مع Google حول TPU لمدة 5 سنوات تمتد من 2026 حتى 2031، ورغم عدم وضوح معلومات سلسلة التوريد، إلا أن ذلك لا يعني وجود شك في الطلبات، حيث تبقى رؤية الإيرادات قوية. وفي نفس الفترة، ستشهد أجهزة الرقائق واحتياجات التخزين نمواً متزامناً، مما يدعم استمرار دورة أشباه الموصلات.
هل لم تنتهِ بعد موجة الهبوط في سوق الأسهم الأمريكية في سبتمبر؟ يحذر استراتيجي Citadel من استمرار الضغط السلبي حتى نهاية الشهر، وقد يشهد أكتوبر فرصة تحول
صرّح استراتيجي Citadel Securities، Rubner، أن يوم الجمعة في سوق الأسهم الأمريكية (يوم "الثلاث ساحرات") ستنتهي خيارات بقيمة 7 تريليون دولار، ولا يزال لدى الاستراتيجيات الكمية مجال للبيع، إلى جانب فترة الصمت لإعادة شراء الأسهم وإعادة التوازن في نهاية الربع لصناديق التقاعد، مما يعني أن القوى البيعية ستبقى مسيطرة حتى نهاية الشهر. ومع ذلك، فإن التراجع الحاد في الحماس المفرط لتداولات الذكاء الاصطناعي، والموسمية الإيجابية للربع الرابع، وموسم نتائج الأعمال، واستئناف إعادة الشراء، كلها عوامل مجتمعًة تجعل من المتوقع أداءً جيدًا للأسواق في الربع الرابع.
توقعات الأسبوع القادم: تصريحات مكثفة من مسؤولي البنوك المركزية في عدة دول
أسعار العملات المشفرة
المزيد


