
حتى مع بيانات التضخم الأفضل من المتوقع، لا تزال عوائد السندات الأمريكية ترتفع، وول ستريت تخمن أن "اليابان هي اللاعب الخفي وراء ذلك"

تستمر موجة بيع السندات الأمريكية، وتوجه السوق أنظاره إلى اليابان. حتى مع صدور بيانات التضخم بشكل أضعف من المتوقع، لا تزال عوائد سندات الخزانة الأمريكية لأجل 10 سنوات ترتفع لتصل إلى 5.28%، وهو أعلى مستوى منذ عقود، ويحتدم الجدل بين المحللين في وول ستريت حول الطريقة التي تدفع بها اليابان هذه الاضطرابات في سوق السندات العالمية.
يوم الخميس، وبالرغم من أن بيانات مؤشر أسعار نفقات الاستهلاك الشخصي الأساسي كانت أقل من المتوقع، واصلت عوائد سندات الخزانة الأمريكية الارتفاع، مما خيب آمال السوق بأن "تراجع التضخم سيخفف من ضغوط البيع". Yardeni Research ودويتشه بنك وجها أصابع الاتهام إلى اليابان، لكن حكمَيهما حول آلية انتقال التأثير كانا مختلفين جذريًا: الأول يرى أن السبب الرئيسي هو إغلاق صفقات الكاري تريد بالين، في حين يرى الثاني أن السبب الحاسم هو ارتفاع عوائد السندات اليابانية (JGB) نفسها.
ويكمن التأثير الأساسي لهذا الجدال في السؤال: متى ستتوقف موجة بيع السندات الأمريكية، فقد يعتمد ذلك على ما إذا كان بإمكان اليابان تثبيت سوق السندات المحلية لديها. ويُظهر أحدث تقرير من Goldman Sachs أن مراكز صناديق تتبع الاتجاه CTA قصيرة بشكل صافٍ بقيمة 170 مليار دولار في أسواق السندات العالمية (بحسب DV01)، ولا تزال هذه المراكز تتوسع، مما يشير إلى أن التشاؤم بشأن مستقبل سوق السندات قد وصل إلى مستويات تاريخية متطرفة.
تفسيرين مختلفين: تصفية الكاري تريد أم إعادة تسعير الفوائد؟
يشير إد يارديني، رئيس وأكبر استراتيجيي الاستثمار في Yardeni Research، في تقريره إلى أن المستثمرين الذين ينفذون صفقات كاري تريد باستخدام الين كعملة تمويل قد يكونون يفاقمون وتيرة بيع السندات على مستوى العالم. ويعتقد أنه مع رفع بنك اليابان للفائدة، يُجبر متداولو الكاري تريد على بيع سندات الحكومات التي اشتروها بقروض ين رخيصة التكلفة سابقًا، "هذه الصفقة مكنت العديد من الحكومات من تمويل عجزها دون رفع عوائد السندات، وقد حان الوقت الآن لسداد الديون."
وأضاف إد يارديني أنه خلال فترة قيام بنك اليابان والبنوك المركزية الرئيسية الأخرى بخفض تكاليف الاقتراض إلى مستويات متدنية للغاية، قامت الحكومات بالاقتراض بشكل مكثف وراكمت ديونًا ضخمة. ويصنف الوضع الحالي على أنه "انتقام شرطيي السندات"—وهو المفهوم الذي طرحه وروج له بنفسه في الثمانينيات.
مع ذلك، يعترض Shoki Omori، كبير استراتيجيي السندات ذات الدخل الثابت اليابانية في دويتشه بنك، على هذا المنطق. حيث يرى أن تصفية الكاري تريد تقود نظريًا لصعود الين وتترك أثارًا واضحة في السوق: قفز الين، انهيار مراكز الين القصيرة، تراجع الأسهم، وفي الوقت نفسه ارتفاع السندات الأمريكية بدافع الطلب على الملاذ الآمن. "لكن ما نراه في الوقت الحالي هو العكس تمامًا"، ويقول: "السندات والين يتراجعان في نفس الوقت، وهو إشارة لإعادة تسعير التضخم والفائدة، وليس تقليص المديونية."
وتدعم بيانات تدفق رؤوس الأموال هذا التقييم. فأرقام وزارة المالية اليابانية الأسبوعية تظهر أنه في الأسبوعين حتى 12 سبتمبر، كان السكان اليابانيون مشترين صافيين للسندات الأجنبية طويلة الأجل (وبلغ صافي المشتريات 1.1 تريليون ين في أسبوع 6-12 سبتمبر)، بعدما باعوا في النصف الثاني من أغسطس صافي 2.8 تريليون ين؛ وفي الوقت نفسه، كان غير المقيمين يشترون سندات يابانية طويلة الأجل لمدة أربعة أسابيع متتالية، حيث اشتروا في أسبوع 12 سبتمبر وحده 2.2 تريليون ين. ويفسر Shoki Omori هذا الحال بأنه "رأس مال أجنبي يدخل JGB، والأموال اليابانية تخرج مجددًا"، وهو عكس منطق عودة رؤوس الأموال إلى الداخل.
إجماع في ظل الخلاف: أصل المشكلة في سوق السندات اليابانية
وعلى الرغم من الخلاف حول آلية الانتقال، يتفق محللو الطرفين على نقطة واحدة: إن الجذر الأساسي لموجة بيع السندات الأمريكية يعود إلى اليابان، وتحديدًا إلى اضطرابات سوق السندات اليابانية.
تشير Isabella Rosenberg، محللة استراتيجيات في Goldman Sachs، في تقريرها الأخير "ما الذي تعكسه فروق العوائد بين السندات اليابانية حول المخاطر المالية؟" إلى أن فروق مبادلة السندات اليابانية (JGB) اتسعت عبر منحنى العائد منذ مايو مع ارتفاع العوائد. وتلاحظ أن أداء JGB أفضل من المتوقع مقارنة بالمبادلة—أي أن ارتفاع عائد المبادلة تجاوز عوائد السندات نفسها—مما يجعل من الصعب تأييد فرضية "العرض والطلب على JGB هو الذي يدفع البيع"، ويخالف أداء السوق بعد إلغاء التحكم في منحنى العائد (YCC) سابقًا.
وترى Goldman Sachs أن قوة JGB النسبية قد تعكس عدة عوامل: انخفاض إصدار السندات للأجل الطويل، تفاؤل السوق حيال الطلب المحلي (خصوصًا سياسات GPIF وNISA)، وتخفيف الضغوط على عوائد الأجل الطويل في اليابان وأمريكا وبريطانيا على مستوى السياسات.
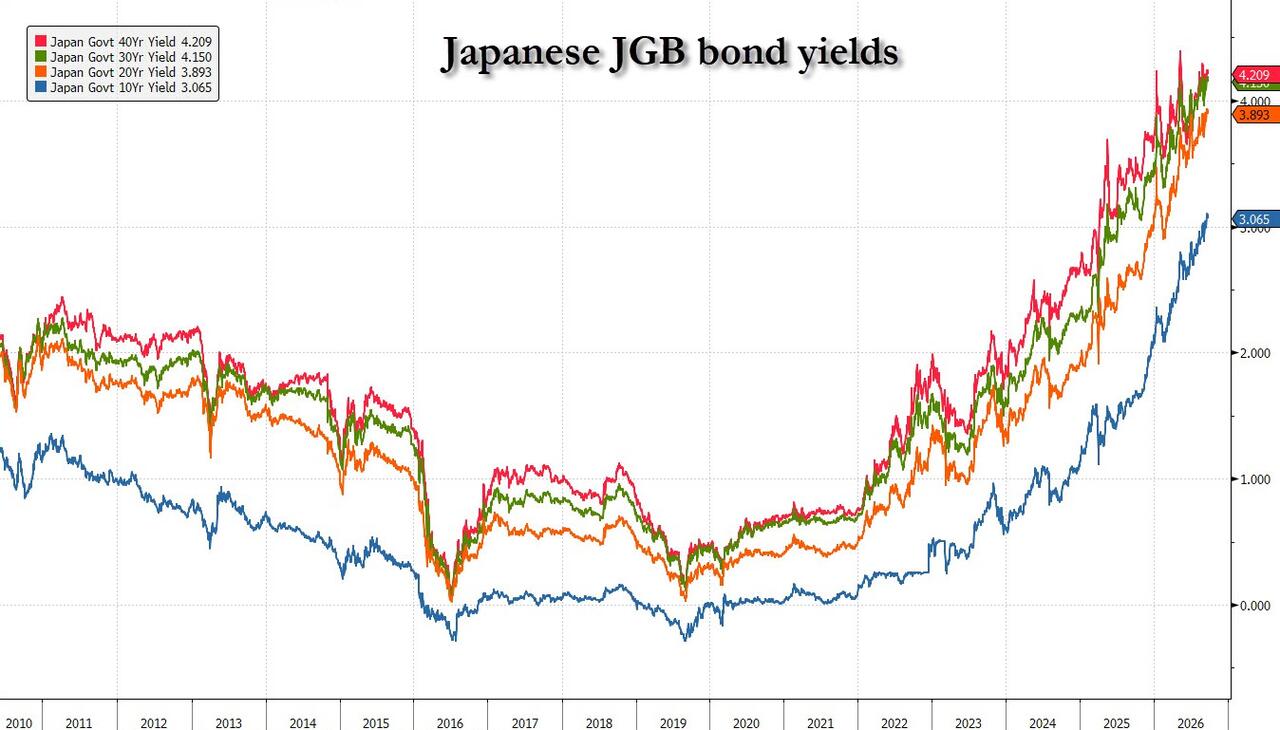
غير أن Goldman Sachs تحذر أيضًا من أنه على المدى المتوسط، ومع توقع زيادة إصدارات JGB في العام المقبل واستمرار تقليص ميزانية بنك اليابان، يجب أن تعود فروق المبادلة لمستويات أضيق. وبعبارة أخرى، إذا لم يستقر سوق السندات الياباني، سيظل الضغط على بيع السندات الأمريكية قائمًا ولن يخف بشكل جوهري، وحاليًا أغلب عوائد السندات اليابانية طويلة الأجل عند مستويات تاريخية مرتفعة.
العوائق السياسية تقيد تدخل بنك اليابان
ما يثير قلق السوق أكثر هو هامش التحرك السياسي للبنك المركزي الياباني.
رئيسة الوزراء الجديدة ساناي تاكايتشي (Sanae Takaichi) أبدت عدم رضا عن قرارات رفع الفائدة الأخيرة، وتخطط لاستبدال عدة أعضاء في بنك اليابان بمرشحين يميلون إلى السياسات التوسعية، ما يعني أن بنك اليابان يفتقر للإرادة السياسية لتشديد السياسة أكثر.
في هذا السياق، ارتفعت عوائد السندات اليابانية لأجل 10 سنوات إلى مستويات مرتفعة تاريخيًا، ويبدو أن السوق يرى أن وتيرة رفع الفائدة لدى بنك اليابان غير كافية لكبح التضخم المتواصل في اليابان. كما أن الاهتمام الشديد الذي أبداه وزير المالية بيسينت مؤخرا حيال الأوضاع في اليابان يؤكد أيضًا التأثير العميق للسوق الياباني على اتجاه السندات الأمريكية.
حاليًا، أصبحت مراكز صناديق تتبع الاتجاه CTA قصيرة بشكل صاف بقيمة 170 مليار دولار في أسواق السندات العالمية، ولا تزال تتوسع أسبوعًا بعد أسبوع، مما يعكس الرهانات التشاؤمية التاريخية على سوق السندات العالمي. ومع ذلك، تشير Goldman Sachs إلى أنه في حال ظهور إشارات على الانكماش أو تباطؤ واضح للاقتصاد، قد تشهد مراكز البيع على السندات الأمريكية واليابانية أكبر تغطية إجبارية في التاريخ.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أنتروبك تصدر توقعاتها الاقتصادية لعام 2030: نمو اقتصادي سريع وانخفاض أجور العمال

نومورا يحذر: مؤشرات الأسهم الأمريكية "مشوهة بشكل خطير"، عشرة أسهم تساهم بنسبة 70% من ارتفاع S&P، احذروا صدمة الديزل الجديدة
يعتقد McElligott أن مؤشر S&P 500 يمر بحالة "ازدهار وهمي": حيث تراجعت 85% من الأسهم المكوّنة (تم تخفيضها إلى الثلث). والأخطر من ذلك أن مستوى الترابط بين الأسهم في السوق منخفض جداً، كما حدث فقط قبيل الأزمة المالية عام 2007 ويوم "نهاية التقلبات" عام 2018. السوق يواجه قنبلتين موقوتتين: الأولى هي انخفاض إيرادات OpenAI (توقعات لا تتجاوز الثلث) مما يزعزع أساس سردية الذكاء الاصطناعي؛ والثانية هي النقص الهيكلي في التكرير، مما يجعل "فارق سعر الديزل = تقلبات أسعار الفائدة"، وهذا يعد قنبلة خفية.

عائد سندات الخزانة الأمريكية لأجل عشر سنوات يقترب من 5.4%، وهالة الذكاء الاصطناعي لا تخفي القلق بشأن "تضخم زائف" في مؤشر S&P 500
حقق مؤشر S&P 500 أعلى مستوى تاريخي، لكن فقط 30% من مكوناته تجاوزت متوسط 50 يومًا، وهو أضعف نطاق سوق عند مستوى قياسي منذ عام 1990. مؤشر Russell 2000 تراجع لخمس أسابيع متتالية، وارتفعت عائدات سندات الشركات عالية المخاطر إلى 15%. حذرت Société Générale: إذا ارتفع عائد السندات الأمريكية إلى 6% ووصل سعر النفط إلى 150 دولارًا، قد ينخفض مؤشر S&P 500 بأكثر من 20% العام المقبل. بالإضافة إلى ذلك، قام بعض مديري الصناديق المتميزة بتصفية استثماراتهم في قطاع الذكاء الاصطناعي وتحويل أموالهم إلى قطاع الطاقة، مؤكدين أن جفاف التمويل يعني "نهاية اللعبة".
تكلفة شحن النفط على ناقلات تصل لأعلى مستوى منذ ستين عاماً: نقل شحنة نفط من أمريكا إلى الصين أصبح أكثر تكلفة من إطلاق صاروخ!
ارتفعت تكلفة شحن برميل النفط الواحد إلى 41 دولارًا، مقتربة من نصف سعر النفط نفسه، وقد كانت تكلفة رحلة شحن واحدة كافية أحيانًا لشراء ناقلة نفط جديدة. أدت الأزمة في الشرق الأوسط إلى نقص هيكلي في القدرة التشغيلية لمضيق هرمز، بالإضافة إلى زيادة دورة التحويل نتيجة النقل من سفينة إلى سفينة، مما أدى إلى ارتفاع أجور شحن ناقلات النفط العملاقة VLCC من متوسط سنوي قدره 9.2 مليون دولار إلى 77 مليون دولار، بزيادة تجاوزت 8 مرات. أرباح شركات التكرير تواجه تآكلًا سريعًا، وسجل متوسط أسعار ناقلات النفط المستعملة أعلى مستوى تاريخي وتجاوز بثبات أسعار بناء السفن الجديدة، وهو أمر نادر الحدوث.

أسعار العملات المشفرة
المزيد


