
لماذا لم تؤثر مخاطر ديون السندات الأمريكية على قوة الدولار؟ عاصفة الديون الأوروبية أصبحت أكبر عبء على أسعار الذهب

موقع هويتونغ 6 أكتوبر—— استمرار ارتفاع معدلات الفائدة الحقيقية مؤخراً، وارتفاع مؤشر الدولار بشكل كبير نتيجة عاصفة الديون الأوروبية هما السببان الرئيسيان في كبح تعافي أسعار الذهب
يوم الثلاثاء (6 أكتوبر)، خلال جلسات آسيا وأوروبا، استمرت أسعار الذهب العالمية في الضغط عليها مؤخراً، حيث يتم التداول حالياً قرب مستوى 4139، ويعود السبب الرئيسي لكبح تعافي أسعار الذهب إلى استمرار ارتفاع معدلات الفائدة الحقيقية وارتفاع مؤشر الدولار بشكل كبير نتيجة عاصفة الديون الأوروبية. يلخص هذا المقال المنطق الأساسي الذي أثر مؤخراً على حركة أسعار الذهب.
تراجع مرحلي في أسعار النفط العالمية يخفف من توقعات التضخم العامة
في الوقت ذاته، تباطؤ نمو الأجور في تقرير الوظائف الأمريكية غير الزراعية أضعف من حدة سخونة سوق العمل، مما زاد في تراجع أساس استمرار تصاعد التضخم، وضغط انخفاض الضغوط التضخمية في تغيير تسعير الأسواق لسياسة الاحتياطي الفيدرالي النقدية.
وفقاً لبيانات مراقبة الاحتياطي الفيدرالي من CME، فإن احتمال إبقاء الاحتياطي الفيدرالي على معدل الفائدة دون تغيير في أكتوبر يبلغ 77.3%، بينما تبلغ احتمالية رفع الفائدة بمقدار 25 نقطة أساس 22.7% فقط؛ وبالنسبة لتوقعات ديسمبر، احتمال الإبقاء دون تغيير 13.4%، واحتمال رفعها 25 نقطة أساس 67.8%، ورفعها 50 نقطة أساس 18.8%.
بشكل عام، أدى تراجع بيانات التضخم والتوظيف إلى تخفيف ضغوط التشديد على الاحتياطي الفيدرالي بشكل مرحلي، مما وفر دعماً إيجابياً محتملاً لأسعار الذهب من جانب السياسة النقدية.
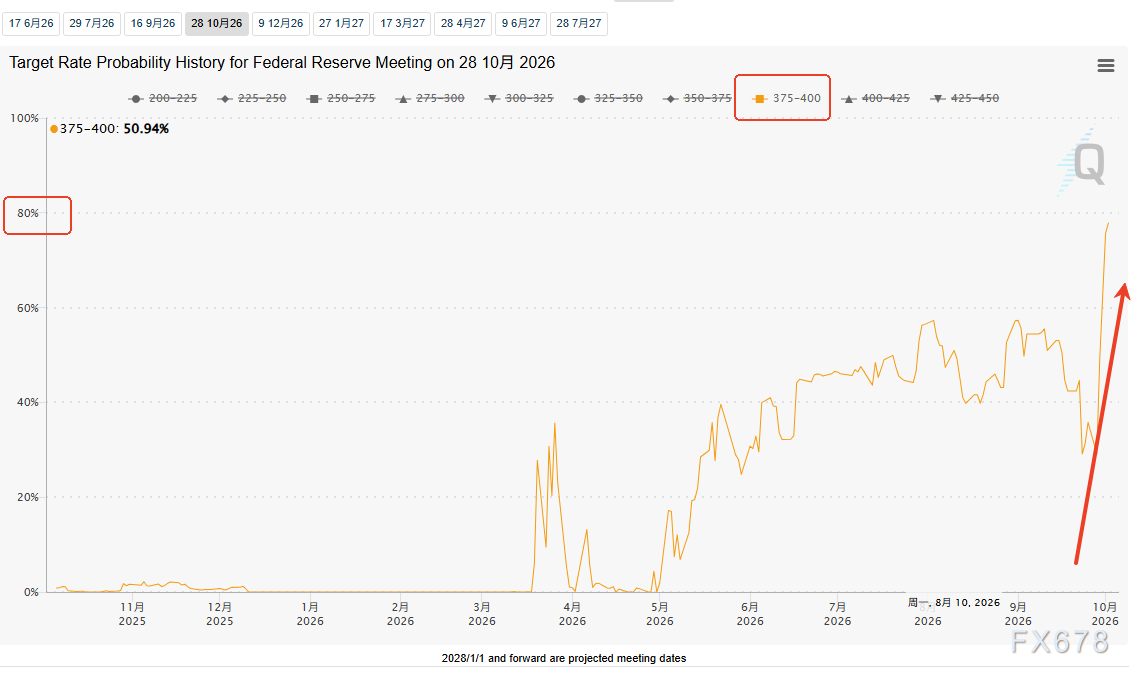
(أداة FedWatch لسعر الفائدة، المصدر: CME شيكاغو ميركانتايل إكستشينج)
الإيجابيات مقيدة بالكامل: استمرار ارتفاع عوائد وسندات الخزانة الأمريكية والمعدلات الحقيقية
على الرغم من أن تراجع توقعات رفع الفائدة إيجابي للذهب، إلا أن هذا الأثر الإيجابي تم تحييده بالكامل من قبل استمرار ارتفاع عوائد سندات الخزانة الأمريكية والمعدلات الحقيقية، وهو ما يعتبر العامل الأساسي السلبي الذي يضغط على أسعار الذهب حالياً.
ارتفاع عوائد السندات الأمريكية في هذه الدورة لم يأت نتيجة ذعر تضخم السوق، بل الدافع الأساسي أتى من قوة مرونة الاقتصاد الأمريكي.
أشار Nohshad Shah، رئيس مبيعات الدخل الثابت في أوروبا والشرق الأوسط وإفريقيا لدى شركة Castle Securities، في تقرير للعملاء إلى أن أغلب ارتفاع عوائد سندات العشر سنوات في سبتمبر جاء من الصعود في العائد الحقيقي، بينما بقيت توقعات التضخم مستقرة نسبياً.
خلف ارتفاع العائد الحقيقي يقف الجمع بين السياسات المالية الميسرة للولايات المتحدة، والبيئة المالية الميسرة وزيادة التنافس على رأس المال بسبب الاستثمارات الضخمة في مجال الذكاء الاصطناعي، حيث يعيد السوق تقييم استدامة النمو الاقتصادي، ويطالب المستثمرون بعوائد أعلى بعد إزالة أثر التضخم، وليس بالحماية من التضخم فقط.
في الوقت نفسه، حذرت BMO لإدارة الأصول من أن كسر عوائد السندات الأمريكية للأجل 30 عاماً حاجز 6% أمر لا مفر منه تقريباً، وربما يتحقق في أكتوبر، حيث يشكل تقلب سوق السندات دائرة تعزيز ذاتي لاستمرار ارتفاع العائدات.
وبما أن الذهب من الأصول عديمة العائد، فإن ارتفاع المعدلات الحقيقية سيستمر في رفع تكلفة الفرصة للاحتفاظ بالذهب، مما يحد من مساحة تعافي الأسعار.
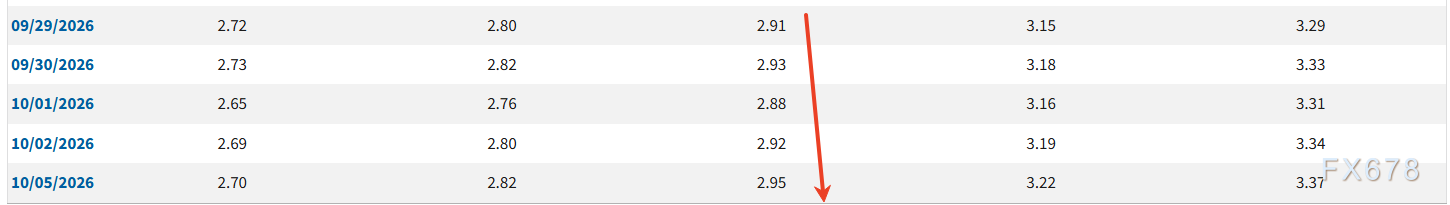
(عائدات TIPS لعشر سنوات، المصدر: الاحتياطي الفيدرالي الأمريكي)
تغير المنطق السعري الأساسي: قوة أو ضعف مؤشر الدولار تحدد أسعار الذهب وتغطي سلبيات الديون الأمريكية
الذهب يعد مقوماً أساسياً بالدولار، وتلتزم السوق منذ فترة طويلة بقاعدة التسعير الأساسية "قوة الدولار، ضعف الذهب"، وهذا هو العامل الأكثر أهمية في كبح تعافي الذهب مؤخراً.
في الوقت الراهن، يقف خلف استمرار ارتفاع عوائد سندات الخزانة الأمريكية خطر تدهور الديون الحكومية في بيئة أسعار الفائدة المرتفعة الأمريكية، ووفقاً للمنطق السوقي التقليدي، كان من المفترض أن يؤدي ارتفاع المخاطر الأمريكية إلى إضعاف الثقة بالدولار ودعم أسعار الذهب كملاذ آمن.
لكن هذا الأثر الإيجابي تم تحييده بالكامل من قبل التحوط ضد مخاطر السوق الأوروبية.
مقارنة بمخاطر الديون الأمريكية، فقد اندلعت أزمة أوروبا مسبقاً وبشكل أكثر حدة، لتصبح محور تركيز التدفقات العالمية للملاذات الآمنة.
ومن بين ذلك، أصبح المستثمرون اليابانيون الذين يمتلكون كميات ضخمة من السندات الفرنسية القوى الرئيسة للبيع، حيث يتعرض حيازتهم المفرطة من السندات الفرنسية في المحافظ الخارجية اليابانية لخطر التخفيضات الكبيرة، ما أدى إلى موجة بيع مستمرة في سوق الديون الأوروبية أضرت مباشرة بسعر صرف اليورو، وانخفض اليورو مقابل الدولار إلى أدنى مستوى في 17 شهراً، لينخفض بشكل حاد أمام الدولار.
وبمقارنة المخاطر بين الاقتصادات الكبرى، تبقى صدمة أزمة أوروبا أكبر بكثير من مخاطر الديون الأمريكية، مما دفع التدفقات العالمية للملاذات الآمنة للتوجه بقوة نحو الأصول الأمريكية، مدفوعاً بمؤشر الدولار نحو ارتفاع قوي مستمر.
وفي النهاية، تم التغطية تماماً على سلبيات مشكلة الديون الأمريكية، وأدى صعود الدولار القوي إلى الضغط على أسعار الذهب وسحب الدعم الآمن الذي كان من المفترض أن يتلقاه، ليصبح السبب الأساسي لضغط الذهب الأخير.
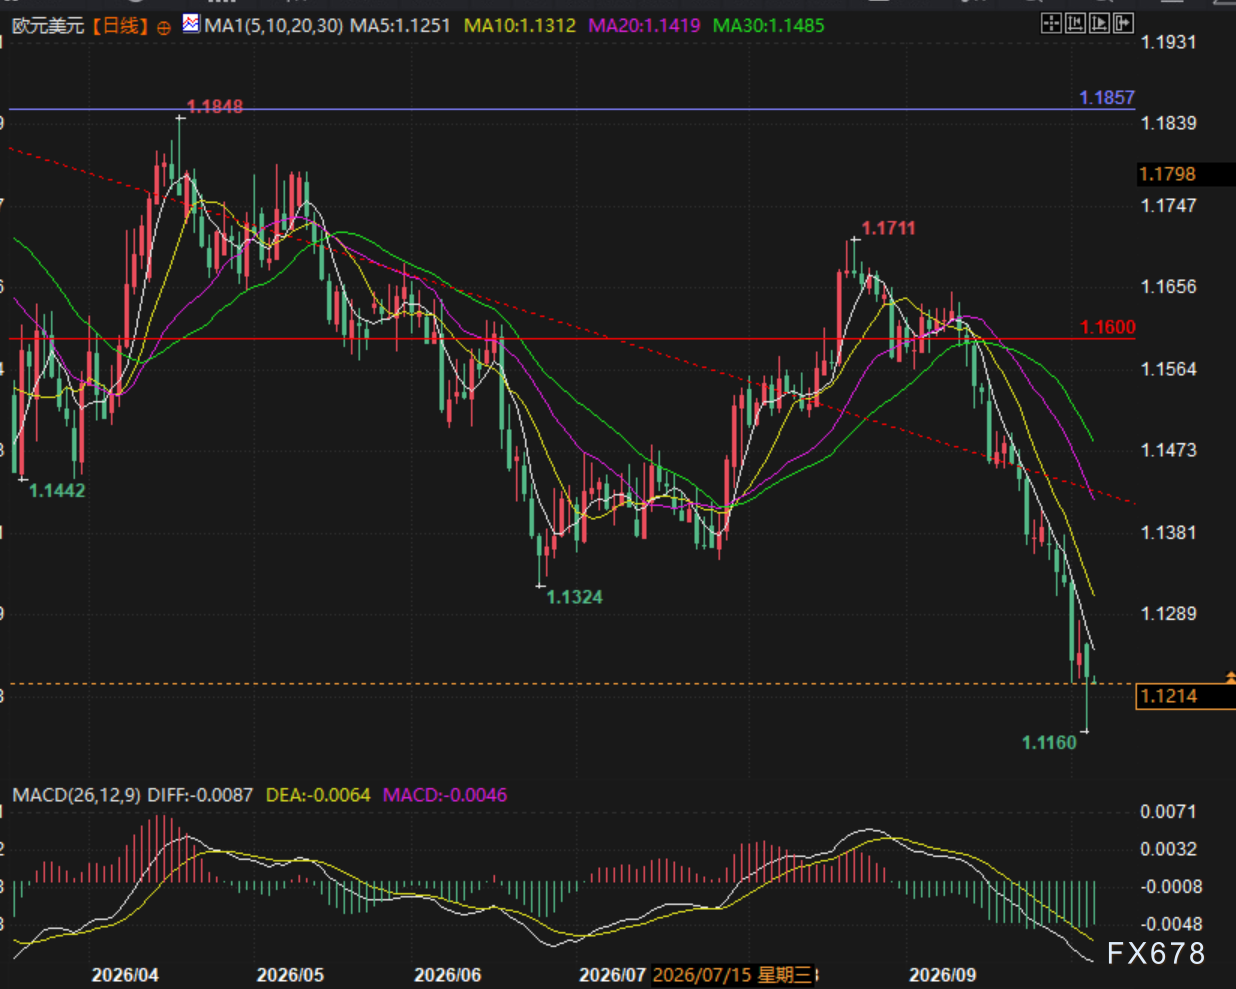
(الرسم البياني اليومي لليورو مقابل الدولار، المصدر: YiHuitong)
تباين مشتريات البنوك المركزية للذهب: اشتداد صراع المضاربين في ظل أزمة الطاقة
في ظل شد وجذب المتغيرات الكلية في السوق العالمية، انقسمت سلوكيات البنوك المركزية تجاه شراء الذهب بشكل واضح، مما وفر دعماً قاعياً للأسعار لكن من الصعب أن يدفع حركة أحادية الاتجاه. فمن جانب، وفي ظل أوضاع الطاقة العالمية المتوترة وتقلبات أسعار النفط في مستويات مرتفعة، قامت بعض الدول ضعيفة الاحتياطيات ببيع الذهب مرحلياً للحصول على الدولار لشراء النفط، ما فرض ضغط بيع قصير المدى على أسعار الذهب.
من جانب آخر، لا تزال غالبية الدول السيادية تلتزم بالاستراتيجية الطويلة وتواصل زيادة احتياطياتها من الذهب بقوة.
أعلنت وزارة المالية الروسية عن زيادة كبيرة في شراء النقد الأجنبي والذهب، حيث تم رفع حجم المشتريات للفترة من 7 أكتوبر إلى 6 نوفمبر ليبلغ خمسة أضعاف سبتمبر، وذلك لإثراء صندوق الرخاء الوطني عبر استيعاب إيرادات النفط والغاز الإضافية، وتوفر هذه المشتريات الرسمية للذهب دعماً قاعياً طويل المدى للأسعار.
حذر أموال الأفراد: دخول بطيء في ETF، وضغط تقني واضح
صناديق ETF للذهب التي تمثل أموال الأفراد والمضاربين على المدى القصير تتسم بسلوك تداول حذر للغاية حالياً.
تشهد البنية التقنية الكلية للذهب اتجاهاً هبوطياً، مع تراجع رغبة السوق في متابعة الارتفاعات، ودخول أموال ETF يجري ببطء شديد، مع نقص في الأموال القصيرة الداعمة لارتداد الأسعار.
وفي ظل غياب أموال الأفراد والاعتماد فقط على دعم البنوك المركزية، من الصعب على أسعار الذهب كسر الاتجاه والتوجه نحو ارتفاعات قوية، وستظل في نمط ضغط وتقلبات.
الخلاصة المستقبلية والخطوط الأساسية للرصد
توجد سوق الذهب حالياً تحت شد وجذب بين عدة متغيرات كلية، حيث تتعادل العوامل الإيجابية (انخفاض التضخم، تراجع توقعات رفع الفائدة، مشتريات البنوك المركزية) مع العوامل السلبية (ارتفاع المعدلات الحقيقية، قوة الدولار، ضعف أموال الأفراد)، ويغيب الاتجاه الواضح في السوق.
سيعتمد اتجاه السوق القادم على ثلاثة متغيرات رئيسية: أولاً، بيانات التضخم الأمريكية، بيانات سوق العمل ونتائج الربع الثالث لشركات التكنولوجيا ستحدد قوة الاقتصاد الأمريكي ونقطة انعطاف المعدلات الحقيقية؛
ثانياً، أوضاع الطاقة في الخليج الجيوسياسية بين الولايات المتحدة وإيران، والتي ستؤثر بشكل مباشر على أسعار النفط وتوقعات التضخم العالمية، كما ستؤثر بشكل غير مباشر على مسار سياسة الاحتياطي الفيدرالي؛
ثالثاً، نقطة تحول مشاعر سوق الديون الأوروبية، وتوقيت استقرار موجة بيع السندات الفرنسية، حيث ستحدد وتيرة تراجع اليورو وقوة أو ضعف مؤشر الدولار.
وفي الوقت الراهن، مع سيطرة مخاطر ديون أوروبا، فإن وزن تأثير مؤشر الدولار على أسعار الذهب قد ارتفع بشكل ملحوظ، وخلال فترة قوة الدولار، ستظل مساحة ارتداد أسعار الذهب محدودة، وستظل السوق خاضعة لضغط المعدلات الحقيقية والدولار في نفس الوقت.
من الناحية التقنية: لا يزال الذهب الفوري عالقاً في شد وجذب بين الشموع الصاعدة السابقة والشموع الهابطة الأخيرة، كما أن هناك ترتيب هبوطي للمتوسطات المتحركة، وما يحدث حالياً هو تذبذب انتظاراً لتصحيح هذه المؤشرات.
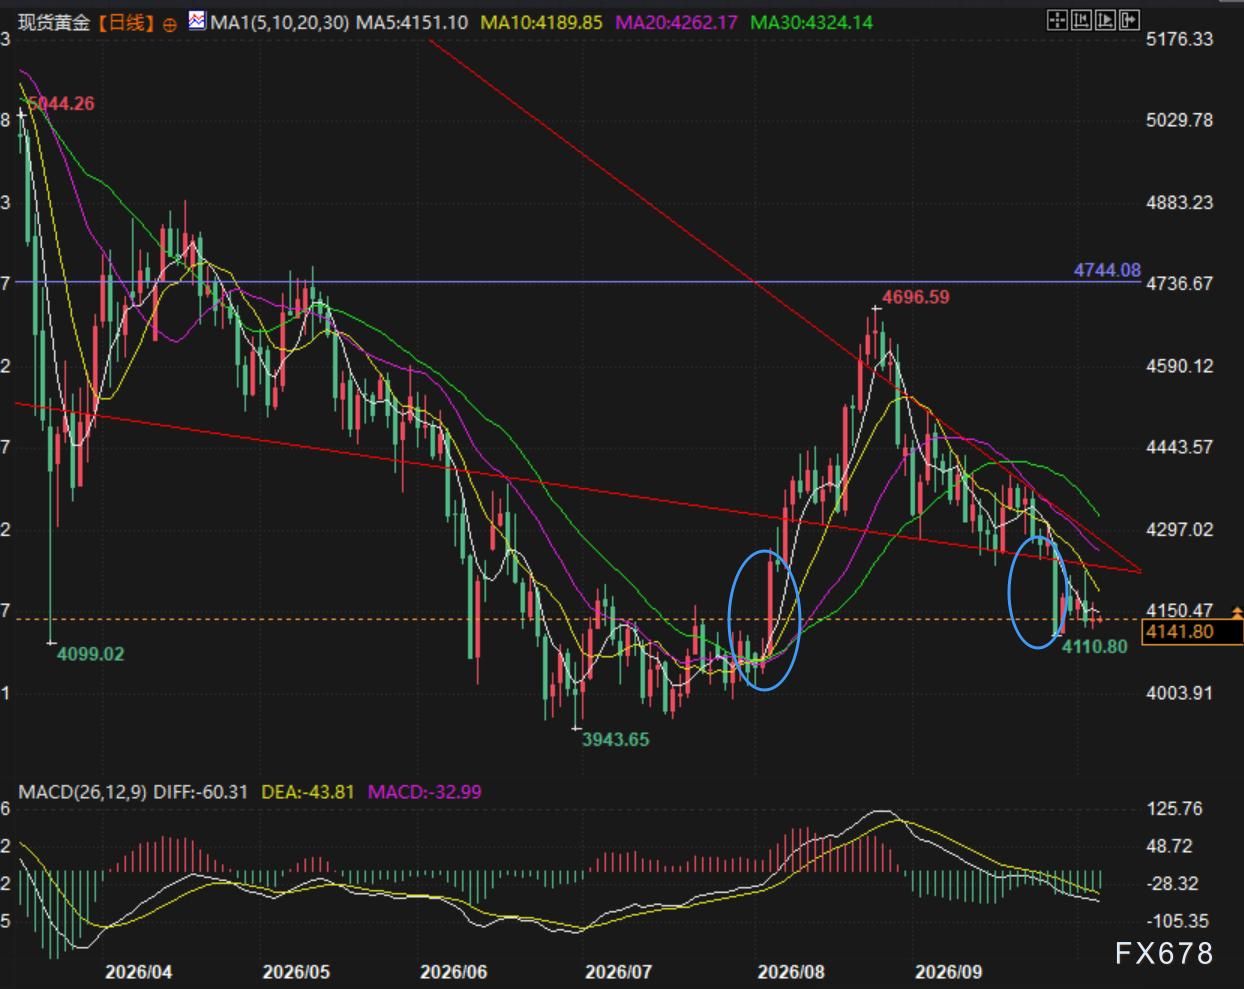
(الرسم البياني اليومي للذهب الفوري، المصدر: YiHuitong)
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
عوائد السندات الأمريكية تقترب من أعلى مستوى خلال عشرين عامًا! أزمة الديون الأمريكية تدخل "منطقة الخطر"، ماذا تبقى لدى واشنطن من حلول؟
تكاليف الاقتراض للحكومة الأمريكية في ارتفاع، ولم يتبق سوى عدد قليل من الطرق السهلة للحد من هذه التكاليف.
تسعى TSMC للاستحواذ على حصة Intel في السوق وتتفاوض مع Musk بشأن التعاون في مشروع Terafab، وسعر سهمها يبلغ أعلى مستوى في تاريخه
أغلقت أسهم TSMC في السوق الأمريكية مرتفعة بنسبة 2.8٪، بينما انخفض سعر سهم Intel، التي انضمت إلى مشروع Terafab في أبريل من هذا العام، بنسبة 2.6٪. أكد Elon Musk على وسائل التواصل الاجتماعي أنه أجرى مناقشات أولية مع TSMC بشأن مشروع Terafab. ووفقًا للتقارير، يقدر المطلعون في الصناعة أن احتمال التعاون بين TSMC وTerafab يتجاوز 80٪.
بدء توزيع تمويل شرائح AI القياسي: سندات ممتازة بقيمة 42 مليار مدعومة بسمعة Broadcom، والسندات الثانوية بقيمة 18 مليار تنتظر اكتتاب Anthropic
وفقًا للتقارير، تم إطلاق توزيع القروض المضمونة الكبيرة بقيمة حوالي 42 مليار دولار والمضمونة من قبل Broadcom في السوق البنكية، حيث بدأت بنك أوف أميركا وسيتي ومورغان ستانلي في نقل جزء من الدين إلى بنوك أخرى. وبفضل التصنيف الائتماني A- من Broadcom، يمكن أن تدخل هذه القروض مستقبلاً في السوق الخاصة أو سوق السندات ذات الدرجة الاستثمارية. وهناك أيضًا ديون ثانوية بقيمة 18 مليار دولار غير مضمونة من Broadcom سيتم إصدارها لاحقًا، حيث التزمت Blackstone بالاكتتاب بحوالي 9 مليارات دولار منها.
أسعار العملات المشفرة
المزيد


