
تقرير الأرباح للربع الأول للسنة المالية 2027 لشركة Seagate Technology (STX): هل التغلب على الجميع لا يكفي لمواجهة قلق التداول في مجال الذكاء الاصطناعي؟
 2026/10/26 11:07
🔥 رادار الأسهم الأمريكية الساخنة أصبح متاحًا الآن! 3 محاور رئيسية للأسهم الأمريكية + 6 أسهم مختارة بعناية + 7 تقويم للأحداث الكبرى، أين تكمن فرص سوق الأسهم الأمريكية هذا الأسبوع؟ اضغط على الرابط للاطلاع على جميع 22 اتجاهًا للتداول في لمحة واحدة→
1. نظرة سريعة على نقاط الاستثمار الرئيسية
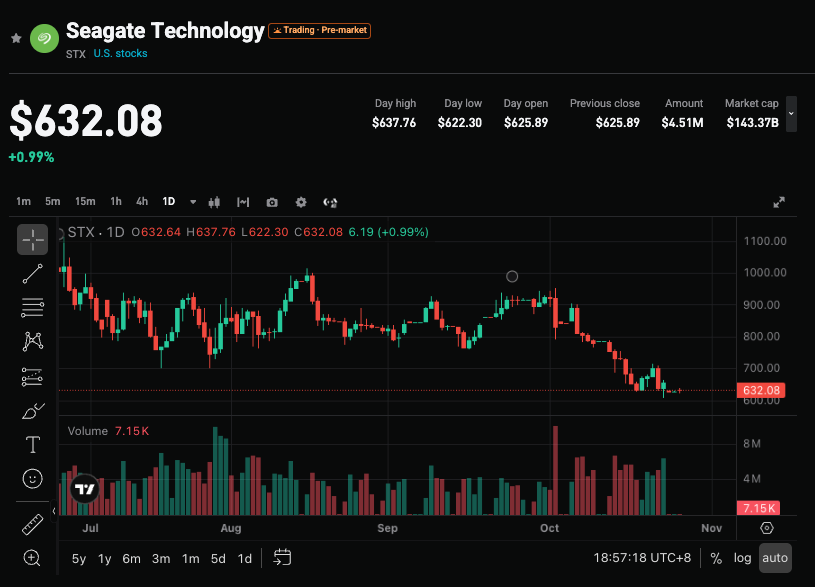
Seagate Technology (STX.US) ستعلن عن نتائج الربع الأول للسنة المالية 2027 في أسواق الأسهم الأمريكية بعد إغلاق السوق في 27 أكتوبر 2026. الشركة تتوقع إيرادات بين 4.0-4.2 مليار دولار وأرباح السهم المخففة (Non-GAAP EPS) بين 7.10-7.50 دولار؛ بينما يتوقع إجماع وول ستريت إيرادات تقارب 4.14 مليار دولار (بنمو سنوي +57.5%) وEPS غير معدلة تقارب 7.40 دولار. خلال التسعين يومًا الماضية تم رفع توقعات إجماع الـEPS من 5.88 دولار إلى 7.40 دولار. السوق يركز بشكل عالٍ على وضوح الطلبات المؤمنة حتى عام 2028 في سعة التخزين القريبة الأجل، وما إذا كان بإمكان الشركة تحقيق "تفوق على التوقعات + رفع التوجيه" في ظل تصاعد المخاوف من الإنفاق الرأسمالي على AI، بالإضافة إلى إمكانية استمرار توسيع هامش الربح الإجمالي.
2. أربع محاور رئيسية للمتابعة
المحور الأول: سعة القريبة الأجل مؤمنة حتى 2028، ومراكز البيانات تمثل حوالي 90%
أوضحت الإدارة مسبقًا أن السعة التخزينية القريبة الأجل (EB مستوى) تم تأمينها حتى نهاية 2028 تقريبًا عبر عقود طويلة، حيث تمثل شحنات مراكز البيانات نحو 90% من الإجمالي عند مستوى EB. شحنات السعة السحابية قد سجلت نموًا متواصلًا لمدة ثلاث سنوات متتالية دون مؤشرات على التباطؤ. خلال الشهرين الماضيين تسارع الطلب على الأقراص الصلبة (HDD) مع دخول مشترين جدد يشملون مزودي السحاب الجدد وشركات "الذكاء الاصطناعي الفيزيائي". الطلب على الاحتفاظ بالبيانات في AI من نوع الوكيل أعلى من روبوتات الدردشة التقليدية، مما يخلق إنفاقًا إلزاميًا على التخزين. هذا يجعل هيكل إيرادات Seagate أقرب إلى “تحقيق عائد من قوة حسابية للذكاء الاصطناعي تم التعاقد عليها”، بدلًا من الدورة التقليدية للمنتجات الدورية.
المحور الثاني: توسيع هامش الربح الإجمالي والتحقق من قوة التسعير
في الربع السابق (الربع الرابع للسنة المالية 26) سجلت الشركة إيرادات بقيمة 3.629 مليار دولار (بنمو سنوي +48.5%)، وهامش ربح إجمالي غير معدل 52.7%، وNon-GAAP EPS بقيمة 5.71 دولار (مفوقًا التوقعات). السوق يتوقع تزايد هامش الربح الإجمالي لهذا الربع، وقدرت مؤسسات مثل Wedbush بلوغه أكثر من 58%. الشركة المنافسة Western Digital بلغت هامش ربحها الإجمالي غير المعدل للربع الأول من السنة المالية 27 58.1% (+1420 نقطة أساس سنويًا) وهامش الربح التشغيلي 49.1%. إذا استطاعت Seagate إثبات قوتها في زيادة الأحجام والأسعار وتحقيق هوامش ربح عالية فسيعزز هذا قدرتها على التفاوض في تخزين الذكاء الاصطناعي.
المحور الثالث: فعالية "Beat All" في ظل مخاوف الإنفاق على الذكاء الاصطناعي
مؤخرًا قامت Meta برفع الحد الأدنى للإنفاق الرأسمالي لعام 2026 وزادت بشكل كبير من العقود والتأجير، اتسع الفارق في الائتمان (CDS)، وسجلت سندات CoreWeave عائدات تفوق 15% مع تراجع السهم من أعلى مستوياته بأكثر من 50%. في 22 أكتوبر تراجع مؤشر Nasdaq بنسبة 2.60%، وانخفض مؤشر أشباه الموصلات بنسبة 6.7%. السوق يركز بشكل أكبر على ما إذا كان العملاء سيواصلون توقيع العقود لما بعد عام 2028 بدلاً من التركيز فقط على النتائج الفصلية. Seagate بحاجة لإثبات أن وضوح العقود يمكن أن يمتد أكثر ولا يتأثر بتدهور سلسلة التمويل.
المحور الرابع: تطور تقنية HAMR والقيود على العرض
منصة Seagate 44TB Mozaic 4 HAMR تشهد نموًا لدى اثنين من أكبر مزودي السحاب، والهدف أن تصل نسبة شحنات HAMR إلى 50% بحلول نهاية 2026. تعاني Toshiba من نقص في سعة الإنتاج القريبة الأجل وعدم توفر تقنية HAMR، مما يخلق حواجز تقنية. لكن مخاطر الكفاءة قد تؤثر على هدف هامش الربح التشغيلي البالغ حوالى 50%. إذا استمرت قيود العرض فستدعم ارتفاع الأحجام والأسعار وتوسيع هامش الربح، أما إذا كان التطور في HAMR أضعف من المتوقع فقد يحد من زاوية النمو خلال النصف الثاني من السنة.
3. الفرص والمخاطر متلازمة
عوامل محفزة للصعود:
- إيرادات وEPS تتجاوز التوقعات بشكل واضح، مع رفع التوجيهات للفصل المقبل أو لكامل السنة، مما يثبت كفاءة تحويل الطلبات المؤمنة إلى إيرادات.
- هامش ربح إجمالي غير معدل أعلى بكثير من 52.7% ويقترب أو يتجاوز 58%، مما يؤكد قوة التسعير وتحسن تشكيلة المنتجات.
- توضيح الإدارة لإمكانية تمدد وضوح العقود لما بعد 2028، أو مساهمة عملاء AI السحابية/الفيزيائية بشكل يفوق التوقعات.
مخاطر الهبوط:
- تحقيق النتائج المتوافقة فقط مع التوجيهات دون رفع التوقعات، مع تصاعد المخاوف حول إنفاق الذكاء الاصطناعي، ما يؤدي لضغط على التقييمات.
- تدهور بيئة تمويل العملاء ما يؤدي إلى تباطؤ توقيع العقود، أو عدم قدرة تمديد وضوح العقود لما بعد 2028.
- تراجع فعالية تقنية HAMR دون التوقع، مما يحد من إمكانات المنتجات عالية السعة وأهداف هامش الربح.
4. توصية إستراتيجية التداول
السيناريو الصاعد: إن حققت الشركة نتائج تفوق التوقعات بشكل واضح ورفعت الإدارة التوجيهات وأكدت تمديد العقود لما بعد 2028، فقد يعزز ذلك ثقة السوق في Seagate كهدف نادر في تخزين الذكاء الاصطناعي ويدعم تعافي التقييمات. سعر السهم الحالي قد تراجع بشكل كبير من أعلى مستوياته، ونسبة الـP/E التاريخية قرابة 45 مرة، وهناك مساحة للمناورة.
مخاطر الهبوط: إذا أتت البيانات وفق التوقعات فقط، أو كانت التوجيهات حذرة أو جاءت إشارات الإنفاق من العملاء ضعيفة فقد تتواصل المخاوف حول تداولات الذكاء الاصطناعي في الأسهم التكنولوجية ما ينتج عنه استمرار جني الأرباح. سوق الخيارات يسجل نسبة put/call حوالي 1.06 مما يعكس حذر المستثمرين.
البيانات الرئيسية:
- الإيرادات ونسبة النمو السنوي (إجماع +57.5% سنويًا)
- Non-GAAP EPS وهامش الربح الإجمالي
- نسبة شحن مراكز البيانات/التخزين القريب وتقدم تأمين العقود
- ما إذا تم رفع التوجيهات للفصل القادم أو السنة كاملة
توصية تنفيذية: في حال تحقيق نتائج تفوق التوقعات والتوجيه متفائل يمكن مراقبة فرص بناء المراكز بعد تراجع السهم؛ أما إذا اقتصرت النتائج على التوقعات أو كانت المؤشرات من العملاء ضعيفة ينبغي الانتباه لمخاطر التذبذب القصير وتجنب الملاحقة المرتفعة للسعر. يجب ضبط حجم المركز ومستوى وقف الخسارة وفق قدرة تحمل المخاطر الشخصية.
إخلاء المسؤولية: المحتوى أعلاه هو للإطلاع فقط ولا يعتبر نصيحة استثمارية.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
أسعار العملات المشفرة
المزيد


