
النفط الخام: كثير من الجراد مربوط بحبل واحد

Morning FX
عند النظر إلى أسواق المال مع اقتراب نهاية العام، يمكن ملاحظة أن العديد من الأصول مرتبطة بحبل واحد، ونهاية هذا الحبل هي أسعار النفط.
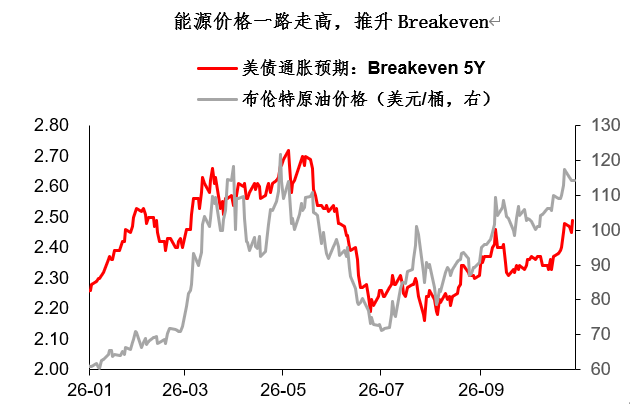
على سبيل المثال، سندات الخزانة الأمريكية. في الفترة الأخيرة، تراجعت عوائد السندات الأمريكية من مستويات مرتفعة، ويعود ذلك بشكل أساسي إلى انخفاض معدل الفائدة الحقيقي، بينما توقعات التضخم (breakeven) تستمر في الارتفاع. والسبب الرئيسي لذلك هو ارتفاع أسعار الطاقة، والذي يقيد مجال الحركة في الأسواق.
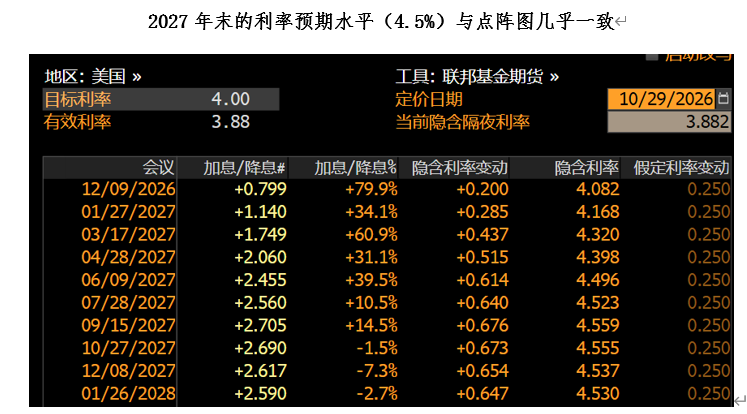
حالياً، يتوافق توقع السوق للسياسة النقدية لمجلس الاحتياطي الفيدرالي (4.55% بنهاية 2027) تقريبًا مع ما يظهر في النقاط البيانية الرسمية. وهذا يعني أن موجه تعديل التوقعات في سوق السندات الأمريكية قد انتهت مؤقتاً. ما هي الخطوة التالية؟ اتجاه أسعار النفط سيكون حاسمًا.
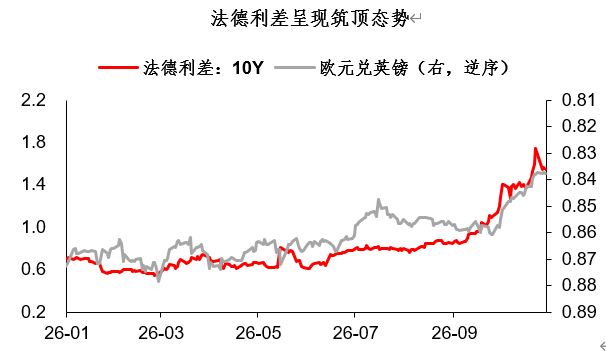
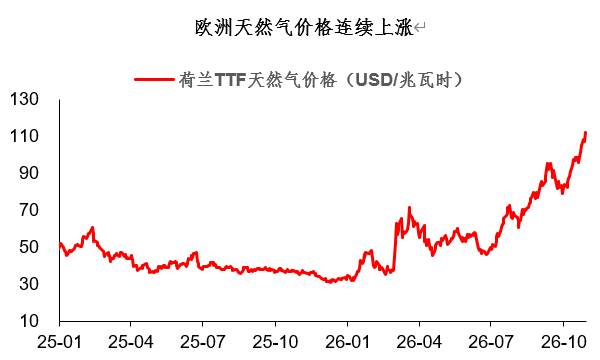
دعونا ننظر إلى اليورو - هو أيضًا مثل بقية الأصول على نفس الحبل. مؤخراً، خفت حدة مشكلات الميزانية في فرنسا هامشياً، وعوائد السندات الفرنسية وفارق العائد بينها وبين الألمانية تظهر علامات هدوء. مع ذلك، لا يزال أداء اليورو ضعيفًا، وهناك عمليات تصفية ضخمة للأموال التي كانت تراهن على انكماش فرق اليورو/الجنيه الإسترليني... والسبب الرئيسي ما يزال أسعار الطاقة. أسعار الغاز الطبيعي في أوروبا ارتفعت بالفعل أكثر من الضعف منذ بداية العام، ومستوى السعر المطلق الآن يقترب من قمة 2022 التاريخية. كيف ستتجاوز أوروبا هذا الشتاء؟
في سوق السلع، لا شك أن أسعار النفط المرتفعة والمستمرة ستضغط وتقلص الطلب. حسب تقديرات Goldman Sachs، كلما ارتفع متوسط سعر النفط بنسبة 10%، ينخفض ناتج الدول المستوردة للنفط بمعدل 0.2%-0.3% خلال سنة إلى سنتين؛ وإذا كانت صدمة الأسعار ناجمة عن جانب العرض (كما في التوتر الأمريكي-الإيراني الحالي)، قد يتسع الانخفاض إلى 0.5%-0.6%.
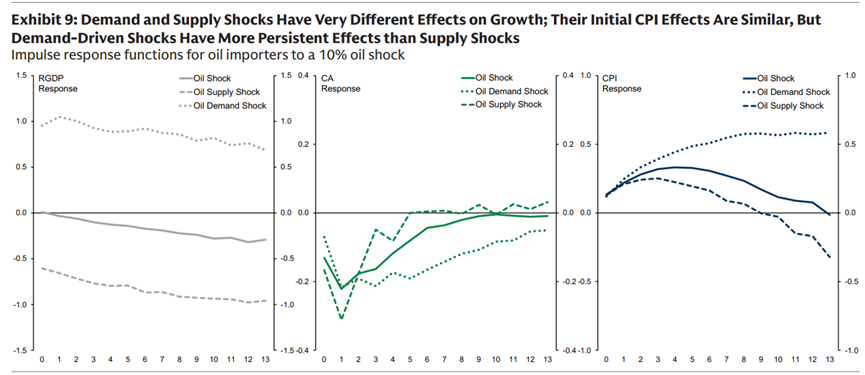
لذلك، شهدت مؤخرًا السلع الأساسية مثل النحاس والفضة أداء ضعيفًا، حتى الذهب تأثر بذلك. هذه قضية سنواجهها العام القادم: إلى متى تستطيع الاقتصاديات العالمية تحمل أسعار الفائدة المرتفعة وأسعار النفط المرتفعة؟ على المدى القصير، جاء ارتداد الدولار الأسترالي دون دعم من قوة السلع، وعلى الرغم من ثقتنا في استمرار سوق السلع الصاعد على المدى الطويل، إلا أن إدارة المخاطر مطلوبة في الإيقاع الحالي.
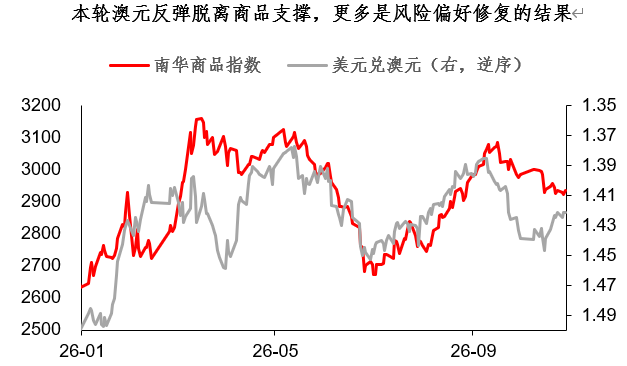
من خلال التحليل أعلاه، ستدرك أن أغلب الأصول الفرعية في سوق الفائدة، وسوق الصرف والسلع في نهاية العام، كلها مرتبطة بأسعار النفط. وعندما تترسخ بعض العناصر غير الواضحة (مثل اجتماع Fed للسياسات أو الانتخابات النصفية)، تصبح أسعار النفط المحرك الأقوى للأسواق. بعد الانتخابات النصفية، شهدنا تصاعد التوقعات بشأن تجدد النزاع الأمريكي-الإيراني، لكن لا نستبعد إمكانية حدوث تغييرات مفاجئة أيضاً...
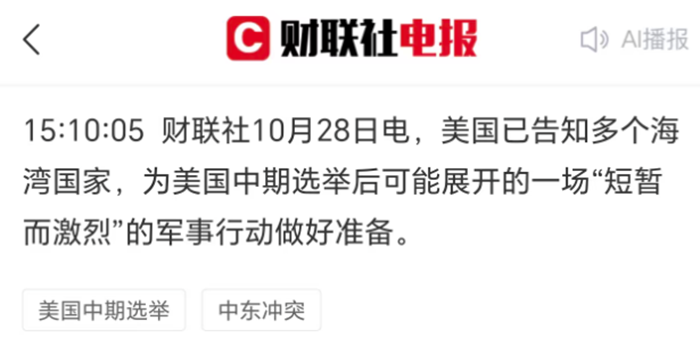
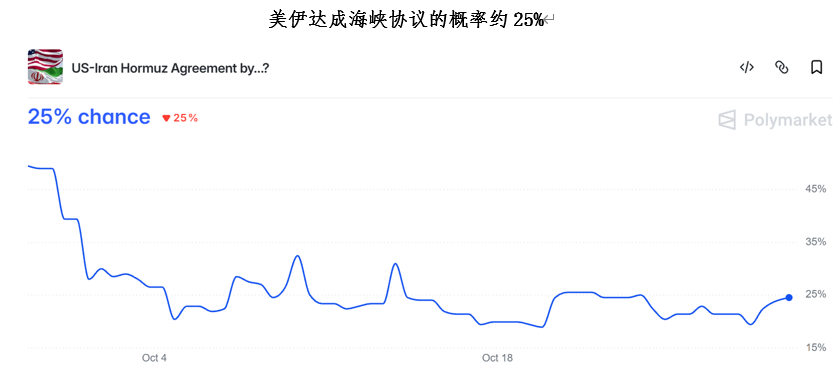
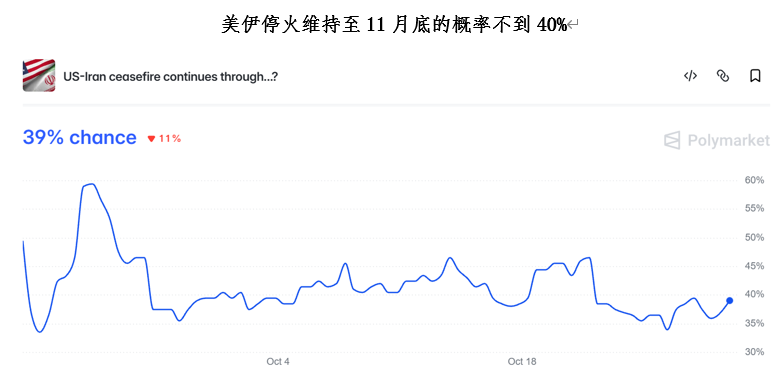
يشير Polymarket إلى أن احتمالية توصل أمريكا وإيران إلى اتفاق حول المضيق قبل نهاية نوفمبر لا تتجاوز 25%، بينما هناك احتمال يقارب 60% لتجدد المواجهة العسكرية بينهما. يبدو إذًا أن السوق يعتبر حصول نزاع ما بعد الانتخابات النصفية هو السيناريو الأرجح. في ظل هذه التوقعات، قد تجد العملات الضعيفة المدعومة بالطاقة مثل اليورو أو البات التايلاندي أو الين الياباني صعوبة في تحقيق انتعاش قوي، بينما تبقى العملات الآسيوية مثل CNY ملاذًا آمنًا نادرًا.
تلخيص لمحتوى اليوم:
1- عند النظر إلى أسواق المال مع اقتراب نهاية العام، نجد أن العديد من الأصول مربوطة بحبل واحد، ونهايته أسعار النفط؛
2- في سوق السندات الأمريكية، انتهت موجة تعديل التوقعات حول رفع الفائدة، واتجاه أسعار النفط أصبح أساسياً؛ في سوق الصرف، ربما خفت المشاكل المالية الفرنسية، لكن قضية الطاقة ما زالت عبئاً ثقيلاً على اليورو؛ وفي سوق السلع، لا شك أن أسعار النفط المرتفعة تقلص وتضغط على الطلب الصناعي. أحد الأسئلة المطروحة للعام القادم هو: إلى متى ستتمكن الاقتصاديات العالمية من تحمل مزيج أسعار النفط المرتفعة والفائدة المرتفعة؟
3- على المدى القصير، يعتبر السوق أن تجدد النزاع الأمريكي-الإيراني أمر مرجح بعد الانتخابات النصفية. في ظل هذه التوقعات، العملات الضعيفة المرتبطة بالطاقة قد تحد من قدرتها على الارتداد، بينما العملات الآسيوية ستكون من الملاذات الآمنة.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
وصلت إيرادات Hyperliquid من الرسوم الخارجية الشهر الماضي إلى 38 مليون دولار.
انخفض مؤشر Euro Stoxx 50 إلى 6100 نقطة، متراجعًا بنسبة 1.7٪ خلال 24 ساعة.
تقوم SEC بمراجعة إفصاحات شركات الذكاء الاصطناعي
أسعار العملات المشفرة
المزيد


