TradFi Həftəlik xülasəsi 26 oktyabr - 30 oktyabr
FED daxili fikir ayrılıqları dərinləşdikcə faiz dərəcələrini yüksək saxlayır: Dollar və gəlirlilik dəstək tapır, AI aktivləri və neft bazarları isə daha çox volatilliklə üzləşir
I. Həftəlik bazar xülasəsi
Bu həftə bazarın diqqəti Federal Ehtiyat Sisteminin (FED) oktyabr FOMC iclasına və Yaxın Şərqdəki geosiyasi risklərin yenidən qiymətləndirilməsinin səbəb olduğu neft qiymətlərinin volatilliyinə yönəlmişdi.
Gözlənildiyi kimi, FED federal fondlar üzrə faiz dərəcəsi hədəf diapazonunu 3.75% ilə 4.00% arasında saxladı. Bununla belə, siyasət mesajı yumşalmaya doğru dəyişmədi. İki fərqli səs faiz dərəcəsinin 25 baza bəndi artırılmasını dəstəklədi ki, bu da FED daxilində inflyasiya riskləri ilə bağlı narahatlıqların artdığını göstərir. Mərkəzi bank eyni zamanda müvafiq siyasət istiqamətini müəyyən etməzdən əvvəl daha çox iqtisadi məlumat toplamağa ehtiyacı olduğunu vurğuladı. Əmək bazarının davamlı qalması və iqtisadi artımın qorunması fonunda, faiz dərəcələrinin sürətlə azaldılması gözləntiləri məhdudlaşdırıldı.
FED sədri Kevin Uorş gələcək FOMC faiz qərarı iclaslarının daha az tezliklə keçirilə biləcəyini də bildirdi, FED isə eyni zamanda açıq gələcək yönləndirmədən istifadəni daha da azaltdı. Bu o deməkdir ki, bazarlar faiz dərəcəsi proqnozunu yenidən qiymətləndirmək üçün getdikcə daha çox CPI, əsas PCE, kənd təsərrüfatı xaric məşğulluq, pərakəndə satışlar, ÜDM, əməkhaqqı artımı və FED rəsmilərinin bəyanatlarına etibar edə bilər. Nəticə olaraq, ayrı-ayrı məlumat açıqlamaları aktiv qiymətlərində daha əhəmiyyətli volatillik yarada bilər.
Əmtəələr sektorunda neft qiymətləri bu həftə nəzərəçarpacaq dərəcədə gerilədi. İran Səudiyyə Ərəbistanı, Türkiyə və Pakistan rəsmiləri ilə regional təhlükəsizlik danışıqları apardı, ABŞ isə İran siyasətində danışıqlar üçün yer saxlamağa davam etdi. Bu hadisələr bazarların Yaxın Şərq münaqişəsinin dərhal eskalasiyası ehtimalını müvəqqəti olaraq aşağı salmasına səbəb oldu. Brent markalı xam neft qısa müddətə 110 USD/bareldən aşağı düşdü, WTI xam nefti isə 100 USD/barelə doğru gerilədi.
Lakin neft qiymətlərinin aşağı düşməsi geosiyasi risklərin aradan qalxdığı demək deyil. Hörmüz boğazı yaxınlığında gəmilərə hücumların artması, xam neft daşıma qiymətlərinin kəskin şəkildə yüksəlməsi, dəniz sığortası xərclərinin artması və qlobal neft ehtiyatlarının aşağı olması UKOUSD və USOUSD-ni yüksək volatillik mühitində saxlamağa davam edir. Bazar hazırda diplomatik deeskalasiya gözləntilərini tədarük kəsintilərinin hələ də mövcud olan riski ilə balanslaşdırır.
Bu həftə bazarın əsas diqqət mərkəzində olanlar bunlardır:
- FED-in iclasdan sonrakı sərt siqnallarının ABŞ dollarını və qısa və ortamüddətli Xəzinədarlıq istiqrazlarının gəlirliliyini yuxarı çəkməyə davam edib-etməməsi;
- İki fərqli səsin daha çox FED rəsmisinin faiz artımını dəstəkləyəcəyini və ya erkən faiz endirimlərinə qarşı çıxacağını göstərib-göstərməməsi;
- CPI, əsas PCE, məşğulluq və istehlakçı məlumatlarının "daha uzun müddət daha yüksək" faiz dərəcəsi hekayəsini dəstəkləyib-dəstəkləməməsi;
- US02Y və US10Y-nin daha da artaraq NAS100-də dəyərləndirmə təzyiqi yaradıb-yaratmaması;
- DXY-nin gəlirlilik fərqləri və təhlükəsiz liman tələbi ilə güclü qalıb-qalmaması;
- NAS100-ün yüksək faiz təzyiqinə tab gətirmək üçün AI əsaslı kapital xərclərinə və korporativ mənfəətlərə etibar edə bilib-bilməməsi;
- US500 və US30-un texnologiya, maliyyə, sənaye və enerji daxil olmaqla sektor rotasiyasını göstərib-göstərməməsi;
- XAUUSD-nin güclənən dollar və artan real gəlirliliklər tərəfindən təzyiq altında olub-olmaması və ya geosiyasi risklərlə dəstəklənib-dəstəklənməməsi;
- UKOUSD-nin yüksək səviyyədə qalıb-qalmaması və ya diplomatik deeskalasiya səbəbindən risk mükafatının daha da geri çəkilməsi;
- Hörmüz boğazı, Qırmızı dəniz və ya Yaxın Şərqin enerji obyektlərinin yeni təchizat və ya daşınma kəsintiləri ilə üzləşib-üzləşməməsi.
Ümumiyyətlə, bazar keçən həftəki "FED fasilə verəcəkmi?" sualından "Fasilədən sonra FED faiz dərəcələrini nə qədər müddət yüksək saxlayacaq?" sualına keçid etdi. FED faiz endirimləri ilə bağlı heç bir öhdəlik götürməyib və aydın bir siyasət yolu təqdim etmək istəmir, bu da bazarları gələn iqtisadi məlumatlara qarşı daha həssas edir.
II. Bu həftənin əsas bazar mövzuları
1. FED faiz dərəcələrini sabit saxlayır, lakin sərt mövqeyini qoruyur
FED federal fondlar üzrə faiz dərəcəsinin hədəf diapazonunu bazarın gözləntilərinə uyğun olaraq 3.75% ilə 4.00% arasında saxladı. Bununla belə, faiz artımına fasilə verilməsi FED-in yumşaq siyasətə keçdiyi demək deyil.
Öz bəyanatında FED inflyasiyanın yüksək səviyyədə qaldığını və siyasətçilərin pul siyasətinin gələcək istiqamətini müəyyən etməzdən əvvəl daha çox məlumata ehtiyacı olduğunu vurğulamağa davam etdi. Bu, FED-in faiz endirimlərinin vaxtı, son dərəcə və ya gələcək siyasət yolu ilə bağlı xüsusi öhdəliklər götürməyə hələ hazır olmadığını göstərir.
Bazar baxımından qərarı "faiz dərəcələri dəyişməz qalıb, lakin inflyasiya əleyhinə mövqe toxunulmazdır" kimi şərh etmək olar. İnflyasiya, əməkhaqqı və ya istehlakçı xərcləri məlumatları yenidən sürətlənərsə, bazarlar faiz endirimi gözləntilərini daha da azalda və gələcəkdə faiz dərəcələrinin artırılması ehtimalını yenidən qiymətləndirə bilər.
Əsas aktivlər üçün potensial təsirlərə aşağıdakılar daxildir:
| Aktiv |
Sərt FED şərhi altında potensial təsir |
| DXY |
Gəlirlilik fərqləri və təhlükəsiz liman tələbi dolların güclənməsini dəstəkləyə bilər |
| US02Y |
Siyasət dərəcəsi gözləntilərinə həssasdır və yüksək səviyyələrdə dəyişkən qala bilər |
| US10Y |
İnflyasiya, fiskal tədarük və iqtisadi artım gözləntilərindən təsirlənir |
| XAUUSD |
Dollar və real gəlirliliklər artarsa, qızıl təzyiqlə üzləşə bilər |
| NAS100 |
Yüksək dəyərləndirilmiş texnologiya səhmləri gəlirlilik hərəkətlərinə daha çox həssasdır |
| US500 |
Korporativ mənfəətlər və iqtisadi dayanıqlıq dəstək verə bilər, lakin dəyərləndirmələr məhdudlaşdırılır |
| US30 |
Maliyyə, sənaye və dəyər yönümlü sektorlar nisbətən daha böyük dayanıqlıq göstərə bilər |
İzləniləcək əsas alətlər: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. İki fərqli səs ortaya çıxır: FED daxilində sərt səslər ucalır
Bu FOMC iclasının ən diqqətlə izlənən siqnallarından biri, faiz dərəcələrinin dəyişməz qalmasına qarşı çıxan və əvəzində 25 baza bəndi faiz artımını dəstəkləyən iki rəsminin iştirakı idi.
FED Rəhbəri Liza Kuk və Klivlend FED-in sədri Bet Hammak faiz dərəcələrinin artırılmasını dəstəkləyərək bildirdilər ki, heç də bütün FED rəsmiləri mövcud faiz dərəcələrinin kifayət qədər məhdudlaşdırıcı olduğuna inanmır. Bu, sadəcə olaraq bir iclasda səsvermə ilə bağlı fikir ayrılığı deyil; bu, bəzi siyasətçilər arasında sərt inflyasiya, iqtisadi qızışma və həddindən artıq yumşaq maliyyə şərtləri ilə bağlı artan narahatlıqları əks etdirə bilər.
Bazarlar diqqətini yalnız FED-in faiz dərəcələrini artırıb-artırmayacağına deyil, eyni zamanda bunlara da yönəltməlidir:
- Daha çox rəsminin açıq şəkildə əlavə artımları dəstəkləyib-dəstəkləməməsi;
- Rəsmilərin faiz dərəcələrini çox erkən azaltmağa qarşı çıxıb-çıxmaması;
- Əsas inflyasiyanın gözləntilərdən yüksək qalıb-qalmaması;
- Əmək bazarının dayanıqlı qalıb-qalmaması;
- AI kapital xərclərinin, istehlakın və biznes investisiyalarının artımı dəstəkləməyə davam edib-etməməsi;
- Yüksələn maliyyə bazarlarının sərvət effektləri yaradıb tələbi artırıb-artırmaması;
- Neft qiymətlərinin və daşıma xərclərinin inflyasiya gözləntilərini yenidən yüksəldib-yüksəltməməsi.
Əgər sərt baxışlar gələcək iclaslarda da genişlənməyə davam etsə, bazarlar getdikcə "daha uzun müddət daha yüksək" mühiti qiymətləndirə bilər. Bu, ABŞ dollarını və qısamüddətli Xəzinədarlıq istiqrazlarının gəlirliliyini dəstəkləyərkən, eyni zamanda qızıl, yüksək dəyərləndirilmiş texnologiya səhmləri və faizə həssas olan digər aktivlərə təzyiq göstərə bilər.
3. Daha az FED faiz qərarı iclasları: İqtisadi məlumatlar və rəsmi bəyanatlar daha da vacibləşir
FED-in gələcək FOMC iclaslarının strukturunu tənzimləməsi gözlənilir. 2027-ci ildən etibarən bəzi iclaslar mütləq şəkildə faiz səsvermələri keçirmək və ya siyasət bəyanatları verməkdən daha çox pul siyasəti çərçivəsi, inflyasiya hədəfləri, balans hesabatı və uzunmüddətli strategiya üzərində cəmləşə bilər.
2028-ci ilə qədər FED-in aşağıdakıları keçirməsi gözlənilir:
- 2 pul siyasəti strategiyasının müzakirəsi iclası;
- 6 müntəzəm siyasət qərarı iclası.
Bu o deməkdir ki, gələcəkdə daha az birbaşa alınıb-satıla bilən "faiz qərarı hadisələri" ola bilər. Lakin bu mütləq olaraq bazarda daha aşağı volatillik demək deyil. Əksinə, FED gələcəyə dair bələdçiliyi azaltdıqca və faiz yoluna əvvəlcədən öhdəlik götürməkdən çəkindikcə inflyasiya, məşğulluq, istehlak və iqtisadi artım məlumatları daha da əhəmiyyətli ola bilər.
Bazarın potensial xüsusiyyətlərinə aşağıdakılar daxildir:
- CPI, əsas PCE və əməkhaqqı məlumatlarından sonra faiz fyuçerslərində daha sürətli yenidən qiymətləndirmə;
- Kənd təsərrüfatı xaric məşğulluq, işsizlik məlumatları və ilkin işsizlik müraciətlərindən gələn daha böyük bazar təsiri;
- Risk aktivlərinə daha böyük təsir göstərən pərakəndə satışlar, ÜDM və biznes investisiya məlumatları;
- Qısamüddətli bazarda daha böyük hərəkətlərə səbəb olan ayrı-ayrı FED rəsmilərinin bəyanatları;
- Tək bir iqtisadi məlumatın açıqlanmasına daha kəskin reaksiyalar;
- Treyderlərin hadisə riskini, likvidlik riskini idarə etmələri və zərəri dayandırın əmrlərini icra etmələri üçün daha çox ehtiyac.
İzləniləcək əsas alətlər: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. Qiymət sabitliyi əsas prioritet olaraq qalır, əmək bazarı isə sürətli endirimlərə əsas vermir
FED bəyan etdi ki, siyasət müzakirələri hazırda daha çox "qiymət sabitliyinə" yönəlib və inflyasiyaya nəzarət ən vacib prioritet olaraq qalır, əmək bazarı isə davamlılığını qoruyur.
FED-in məşğulluq mühiti ilə bağlı qiymətləndirməsi nisbətən müsbət olaraq qalır, bura daxildir:
- İşsizlik səviyyəsi bir il əvvəlki ilə müqayisədə daha aşağıdır;
- İlkin işsizlik müraciətləri nisbətən aşağı səviyyələrdə qalır;
- Ümumi əmək bazarı davamlı olaraq qalır;
- İqtisadi fəaliyyət aydın resessiya siqnalları göstərməyib;
- ÜDM artımı ilə bağlı təxminlər yuxarıya doğru yenidən baxılıb;
- Üçüncü rübdə iqtisadi artım nisbətən güclü qala bilər.
Güclü iqtisadi artım və əmək bazarı şərtləri US500, US30 və korporativ mənfəətlər üçün qısamüddətli dəstək verir. Lakin pul siyasəti baxımından bunlar həm də FED-in faiz dərəcələrini azaltmaq üçün daha az təcililiklə üzləşdiyini göstərir.
FED-in siyasətinə təzyiqin dəyişib-dəyişmədiyini qiymətləndirmək üçün bazarlar aşağıdakı məlumatları izləyə bilər:
| Məlumat növü |
Güclü məlumatın bazar tərəfindən şərhi |
Zəif məlumatın bazar tərəfindən şərhi |
| CPI / Əsas PCE |
Sərt inflyasiya; daha uzun müddət daha yüksək dərəcələr |
Faiz endirimi gözləntiləri arta bilər |
| Kənd təsərrüfatı xaric məşğulluq |
Əmək bazarı güclü qalır; FED səbirli ola bilər |
İqtisadi soyuma riskləri artır |
| Əməkhaqqı artımı |
Xidmət inflyasiyası təzyiqləri davam edə bilər |
İnflyasiya təzyiqi azala bilər |
| Pərakəndə satışlar |
İstehlakçı davamlılığı iqtisadi artımı və inflyasiyanı dəstəkləyir |
Yüksək faiz dərəcələri tələbi məhdudlaşdıra bilər |
| ÜDM |
Həddindən artıq istiləşmə narahatlıqları artır |
Bazarlar yavaşlayan böyümə hekayəsinə keçə bilər |
| İlkin işsizlik müraciətləri |
Əmək bazarı sıx olaraq qalır |
Əmək bazarının soyuması əlamətləri ortaya çıxır |
5. NAS100: AI kapital xərcləri güclü olaraq qalır, lakin yüksək faizlər altında fərqlilik intensivləşəcək
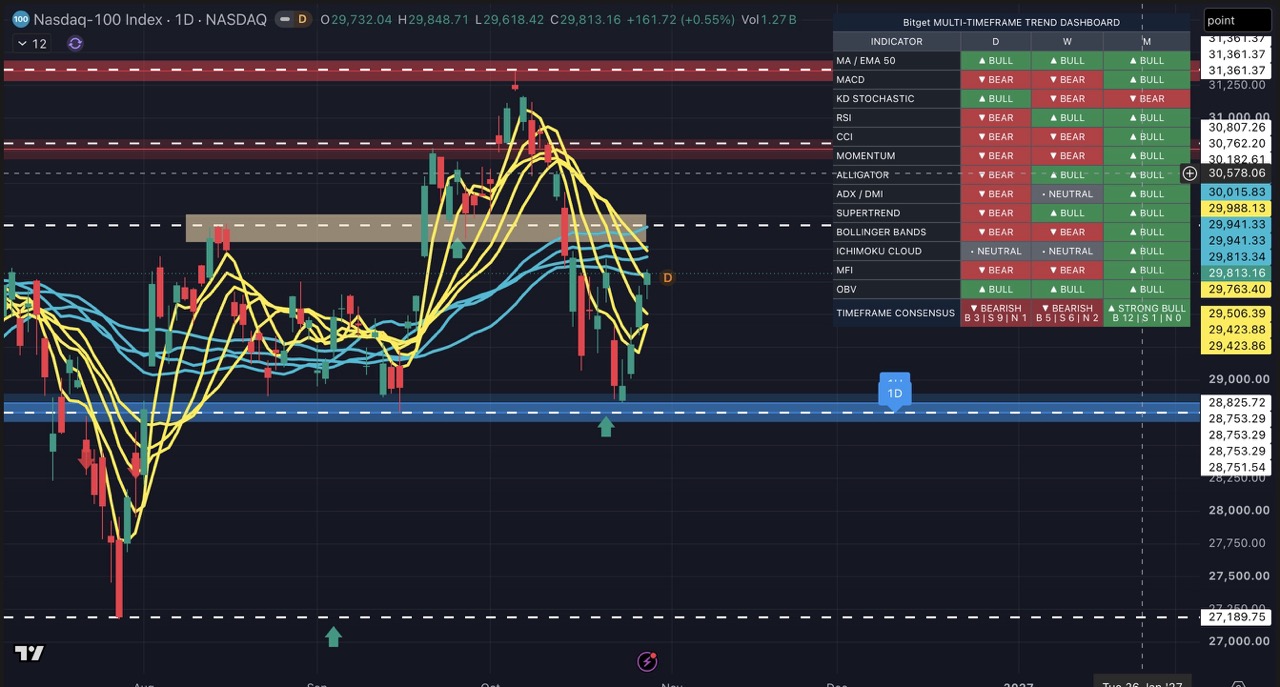
AI, yarımkeçiricilər, bulud hesablama, məlumat mərkəzləri və korporativ kapital xərcləri NAS100 üçün vacib dəstək amilləri olaraq qalır. FED eyni zamanda qeyd etdi ki, ABŞ kapital xərcləri tendensiyaları güclü olaraq qalır və iqtisadi artım artıq tamamilə tək bir sənayedən asılı deyil.
Lakin yüksək faiz dərəcələri müxtəlif AI infrastrukturu investisiya layihələrinə fərqli təsirlər göstərməyə başlayır. Bəzi şirkətlər və layihələr daha geniş kredit spredləri, daha sərt maliyyələşmə şərtləri və daha yüksək kapital xərcləri ilə üzləşir. Kapital artıq bütün AI ilə əlaqəli səhmlərə bərabər şəkildə axmır; əvəzində investorlar aşağıdakılara daha çox diqqət yetirirlər:
- Şirkətlərin sabit nağd pul axınına malik olub-olmamasına;
- Kapital xərclərinin gəlir və mənfəətə çevrilə bilib-bilməməsinə;
- Bulud və məlumat mərkəzi tələbinin genişlənməyə davam edib-etməməsinə;
- Yarımkeçirici tədarük zəncirinin güclü qalıb-qalmamasına;
- AI investisiyalarının həddindən artıq leverec maliyyələşməsinə əsaslanıb-əsaslanmamasına;
- Korporativ mənfəətlərin yüksək dəyərləndirmələri əsaslandırıb-əsaslandırmamasına;
- Xəzinədarlıq istiqrazlarının gəlirliliyinin artmağa davam edib-etməməsinə.
NAS100 üçün uzunmüddətli AI hekayəsi qüvvədə qalır, lakin yüksək faiz dərəcələrinin şirkətlər və dəyərləndirmələr arasındakı fərqliliyi artırması ehtimal olunur.
| Amil |
NAS100-ə potensial təsiri |
| AI kapital xərclərində davamlı artım |
Yarımkeçiriciləri, bulud xidmətlərini və məlumat mərkəzi tədarük zəncirlərini dəstəkləyir |
| Korporativ mənfəətlər gözləntiləri üstələyir |
Yüksək dəyərləndirmələri və risk iştahasını dəstəkləyir |
| US10Y-nin düşməsi |
Böyümə səhmlərində dəyərləndirmə bərpasını dəstəkləyir |
| US02Y və US10Y-nin artması |
Yüksək dəyərləndirilmiş texnologiya səhmlərinə təzyiq göstərə bilər |
| Daha geniş kredit spredləri |
Maliyyələşməyə çox güvənən AI mövzularını zəiflədə bilər |
| Daha güclü ABŞ dolları |
Böyük texnologiya şirkətləri üçün xarici gəlirlərin tərcüməsinə ağırlıq gətirə bilər |
| FED faiz dərəcələrini daha uzun müddət yüksək saxlayır |
Texnologiya səhmlərinin volatilliyi arta bilər |
İzləniləcək əsas alətlər: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: Diplomatik deeskalasiya neftə təzyiq göstərir, lakin tədarük riskləri həll olunmamış qalır
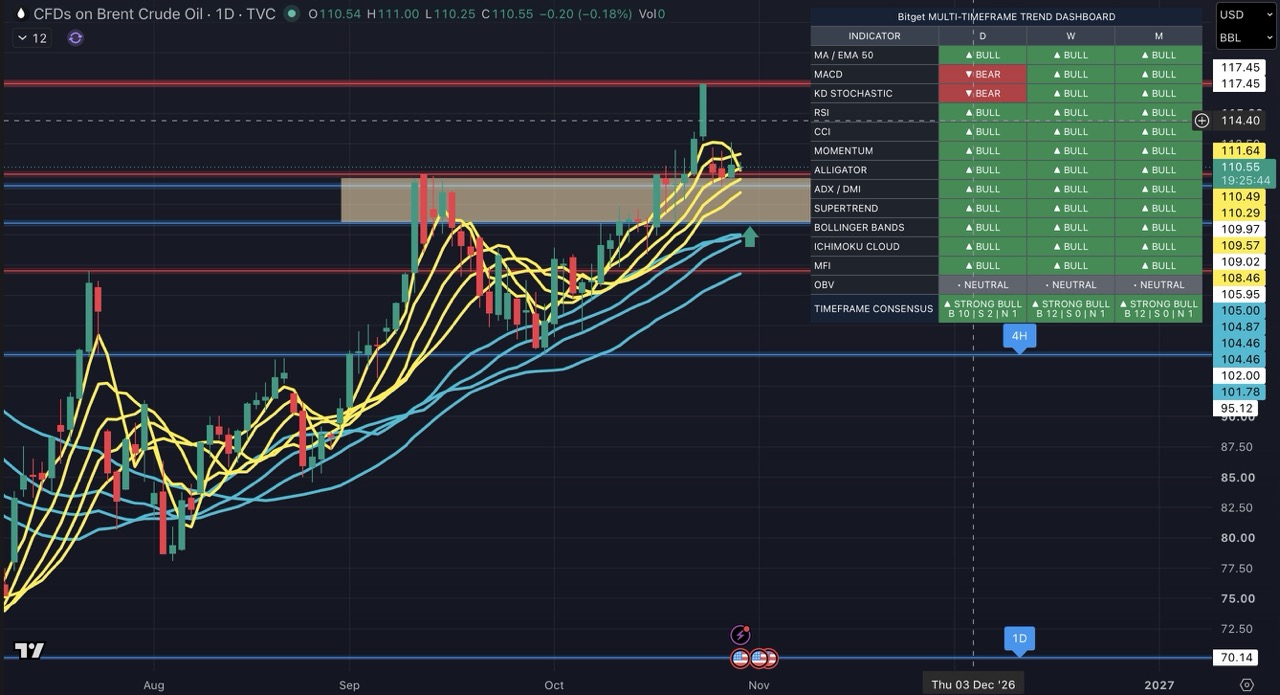
Bu həftə neft qiymətləri əsasən bazarın Yaxın Şərq münaqişəsi ilə bağlı qısamüddətli geosiyasi risk mükafatını yenidən qiymətləndirməsi səbəbindən aşağı düşdü.
İran, Səudiyyə Ərəbistanı, Türkiyə və Pakistan arasında yüksək səviyyəli danışıqlar bazarların diplomatik deeskalasiya üçün hələ də yer olduğuna inanmasına səbəb oldu. Eyni zamanda, ABŞ-ın dərhal hərbi əməliyyatlara başlamaması bəzi təhlükəsiz liman axınlarının və spekulyativ uzun mövqelərin mənfəəti götürməsinə səbəb oldu.
Brent xam nefti qısa müddətə 110 USD/bareldən aşağı düşdü, WTI xam nefti isə 100 USD/barelə doğru gerilədi ki, bu da bazarların ən ekstremal təchizat kəsintisi ssenarilərinin ehtimalını azaltdığını göstərir.
Bununla belə, neft bazarına sadəcə olaraq ayı tendensiyasına çevrilmiş kimi baxmaq olmaz. Neft qiymətlərini dəstəkləyən fundamental və geosiyasi amillər yerində qalır:
- Hörmüz boğazı ətrafında gəmilərə daha çox hücumlar;
- Qırmızı dəniz və Yaxın Şərq gəmiçilik marşrutlarında davamlı təhlükəsizlik riskləri;
- Yüksək xam neft daşıma və sığorta xərcləri;
- Bəzi gəmiçilik marşrutlarının potensial dəyişdirilməsi;
- Qlobal neft ehtiyatlarının aşağı olması;
- Hər an yenidən güclənə biləcək geosiyasi risklər;
- ABŞ-ın İrana qarşı sanksiyaları, hərbi və diplomatik siyasəti ilə bağlı davam edən qeyri-müəyyənlik;
- OPEC+ tədarük tənzimləmələrinin mümkünlüyü.
Nəticədə, UKOUSD və USOUSD yüksək volatillikli, xəbərlərin yönləndirdiyi ticarət mühitinə girə bilər.
| Neft üçün buğa amilləri |
Neft üçün ayı amilləri |
| Hörmüz boğazında artan daşıma riskləri |
İran və regional ölkələr arasında danışıqlarda irəliləyiş |
| Gəmilərə hücumlar və ya enerji obyektlərinə ziyan |
ABŞ əlavə hərbi eskalasiyanı təxirə salır |
| Artan xam neft daşıma qiymətləri və sığorta haqları |
Geosiyasi risk mükafatlarının aradan qaldırılması |
| Aşağı qlobal ehtiyatlar |
Qlobal böyümə gözləntilərinin aşağı salınması |
| OPEC+ tədarük intizamını qoruyur |
Əsas istehsalçılardan tədarükün artması |
| Sanksiyaların və ya hərbi əməliyyatların eskalasiyası |
Güclü ABŞ dolları əmtəə qiymətlərinə təzyiq göstərir |
İzləniləcək əsas alətlər: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: Dollar və gəlirlilik təzyiqi geosiyasi təhlükəsiz liman tələbinə qarşı
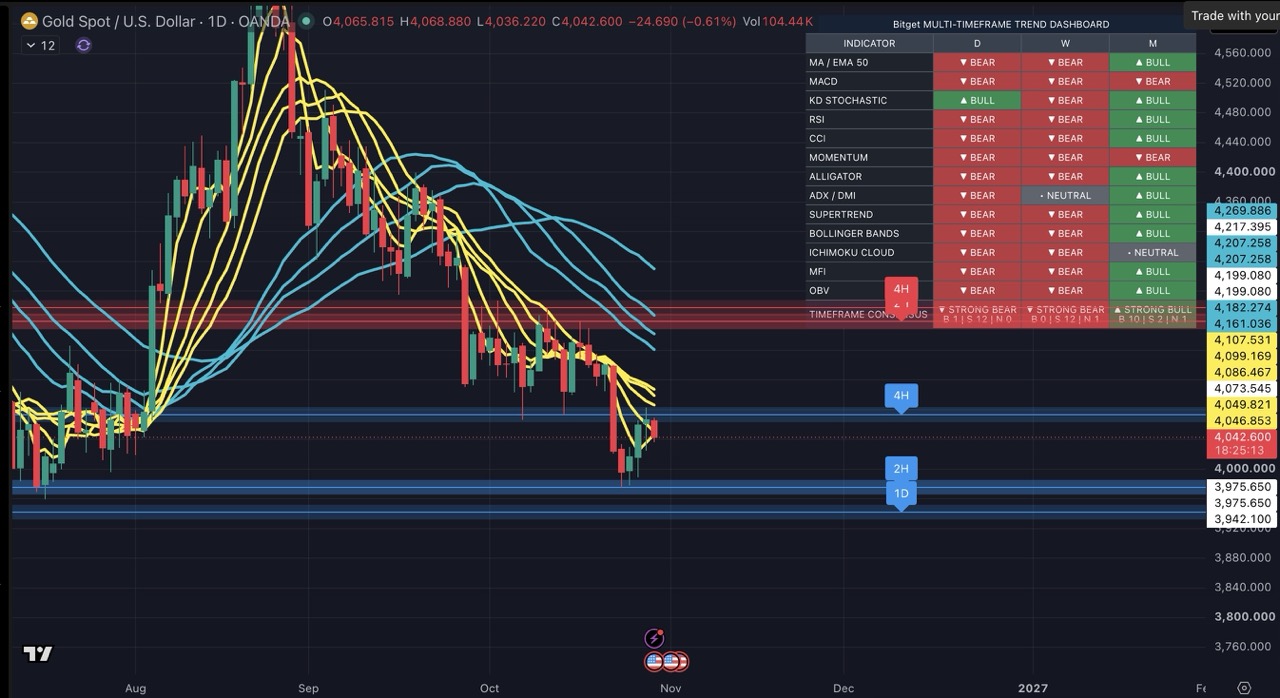
Qızıl bu həftə iki güc arasında çəkişmə ilə üzləşir.
Bir tərəfdən, FED-in sərt mövqeyi, faiz artımının lehinə olan iki fərqli səs və faiz dərəcələrinin daha uzun müddət yüksək qalacağı gözləntiləri ABŞ dolları və Xəzinədarlıq istiqrazlarının gəlirliliyini dəstəkləyir. Bu, gəlir gətirməyən aktivləri saxlamağın alternativ xərcini artırır və XAUUSD üzərində təzyiq yaradır.
Digər tərəfdən, Yaxın Şərqdə diplomatik deeskalasiya əlamətləri görünsə də, daşınma təhlükəsizliyi, neft tədarükü, hərbi yerləşdirmələr və sanksiya siyasətləri ilə bağlı qeyri-müəyyənlik yüksək olaraq qalır. Təhlükəsiz liman tələbi qızıl qiymətlərinin aşağı düşməsini məhdudlaşdıra bilər.
Qızılın qısamüddətli istiqaməti əsasən dollar, real gəlirliliklər və geosiyasi riskdəki nisbi dəyişikliklərdən asılı olacaq.
Qızıl üçün ayı amilləri:
- FED yüksək faiz dərəcələrini saxlayır və sürətli endirim gözləntilərini azaldır;
- FED daxilində sərt səslər artır;
- US02Y, US10Y və real gəlirliliklər artır;
- DXY güclü olaraq qalır;
- Geosiyasi risklər azalmağa davam edir;
- ABŞ səhmləri üzrə risk iştahası yaxşılaşır.
Qızıl üçün dəstəkləyici amillər:
- Yaxın Şərq münaqişəsində və ya gəmiçilik risklərində yenidən eskalasiya;
- ABŞ dolları və Xəzinədarlıq istiqrazlarının gəlirliliyində geriləmələr;
- Faiz endirimi gözləntilərini yenidən canlandıran daha zəif inflyasiya məlumatları;
- Dəyərləndirmə və ya qazanc riskləri səbəbindən ABŞ səhmlərində korreksiyalar;
- Təhlükəsiz liman tələbini artıran daha zəif iqtisadi məlumatlar;
- İnflyasiya və bazar volatilliyini artıran neft qiymətlərinin kəskin artması.
İzləniləcək əsas alətlər: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Əsas CFD aktivi ticarət çərçivəsi
| CFD aktivi |
Bu həftənin əsas hərəkətverici qüvvələri |
Buğa ssenarisi |
Əsas risklər |
| XAUUSD |
DXY, real gəlirliliklər, FED siyasəti, geosiyasi risklər |
Gəlirliliklər azalır, dollar zəifləyir, geosiyasi risklər artır |
Sərt FED, daha güclü dollar, daha yüksək real gəlirliliklər |
| NAS100 |
AI kapital xərcləri, qazanclar, gəlirliliklər, kredit spredləri |
Yaxşılaşmış AI mənfəəti, daha aşağı gəlirliliklər, daha güclü risk iştahası |
Daha uzun müddət daha yüksək dərəcələr, dəyərləndirmə korreksiyası, daha sərt maliyyələşmə şərtləri |
| US500 |
İqtisadi artım, qazanclar, dərəcələr, sektor rotasiyası |
İqtisadi dayanıqlıq, möhkəm mənfəət, sabit gəlirliliklər |
Yüksək inflyasiya, artan gəlirliliklər, daha zəif korporativ bələdçilik |
| US30 |
Sənaye, maliyyə, enerji, dövri və siyasət ticarətləri |
Sabit uzunmüddətli gəlirliliklər, davamlı genişlənmə, dəyər rotasiyası |
İqtisadi yavaşlama, kredit riskləri, fiskal qeyri-müəyyənlik |
| UKOUSD |
Yaxın Şərq gərginlikləri, daşınma, tədarük, ehtiyatlar, dollar |
Təchizat kəsintisi, pisləşən gəmi təhlükəsizliyi, daha aşağı ehtiyatlar |
Diplomatik deeskalasiya, risk mükafatının geriləməsi, daha yüksək təchizat |
| DXY |
Gəlirlilik fərqləri, sərt FED gözləntiləri, təhlükəsiz liman tələbi |
Daha uzun müddət daha yüksək dərəcələr, daha güclü inflyasiya, artan riskdən qaçınma |
Daha zəif iqtisadi məlumatlar, yenilənmiş faiz endirimi gözləntiləri, risk iştahasının yaxşılaşması |
| US02Y / US10Y |
FED yolu, inflyasiya, böyümə, fiskal tədarük |
Güclü inflyasiya və məşğulluq məlumatları, daha sərt bəyanatlar |
Böyümə yavaşlaması, azalan inflyasiya, artan yumşalma gözləntiləri |
IV. Bu həftənin əsas diqqət mərkəzində olan sahələri
FED rəsmilərinin bəyanatları və sərt bölünmələrin genişlənib-genişlənməməsi
Bazarlar daha çox FED rəsmisinin faiz artımını dəstəkləyib-dəstəkləməməsini və ya bazarların faiz endirimlərini çox erkən qiymətləndirməsinə açıq şəkildə qarşı çıxıb-çıxmamasını izləyəcək. Sərt səslər genişlənsə, DXY, US02Y və US10Y əlavə dəstək ala bilər.
ABŞ inflyasiya, məşğulluq və istehlakçı məlumatları
FED gələcəyə dair bələdçiliyi azaltdıqca, CPI, əsas PCE, kənd təsərrüfatı xaric məşğulluq, işsizlik, əməkhaqqı artımı, pərakəndə satışlar və ilkin işsizlik müraciətləri getdikcə daha vacib olur.
US02Y və US10Y-nin birlikdə artıb-artmaması
Qısamüddətli və uzunmüddətli Xəzinədarlıq istiqrazlarının gəlirlilikləri eyni vaxtda artarsa, bazarlar daha uzun müddət daha yüksək faiz dərəcəsi mühitini daha çox qiymətləndirə bilər. Bu, DXY-ni dəstəkləyərkən NAS100 və XAUUSD-yə təzyiq göstərə bilər.
AI kapital xərcləri və texnologiya qazancları
Bazarlar AI investisiyalarının korporativ gəlir və rentabelliyə çevrilə bilib-bilməyəcəyini qiymətləndirməyə davam edəcək. Texnologiya səhmlərinin perspektivi yalnız AI hekayələrindən deyil, həm də kapital səmərəliliyi, maliyyələşmə xərcləri və nağd pul axınının keyfiyyətindən asılı olacaq.
Yaxın Şərq diplomatik danışıqları və ABŞ-ın İrana qarşı siyasəti
İran və regional ölkələr arasındakı diplomatik iştirakın mənalı bir deeskalasiya yaradıb-yarada bilməməsi neftin geosiyasi risk mükafatına təsir edəcək. ABŞ sanksiyaları, hərbi yerləşdirmələr və İrana qarşı müzakirə mövqeyi qısamüddətli UKOUSD volatilliyi üçün əsas katalizatorlara çevrilə bilər.
Hörmüz boğazı və Qırmızı dənizdəki daşınma riskləri
Qısamüddətli dövrdə neft qiymətləri aşağı düşsə belə, gəmilərə hücumlar, yüksək daşıma xərcləri, yüksək sığorta haqları və marşrut düzəlişləri fiziki neft bazarına təsir göstərməyə davam edə və Brent-WTI spredində dəyişikliklərə təkan verə bilər.
V. Həftəlik nəticə
Bu həftənin əsas mesajı belədir: Baxmayaraq ki, FED faiz artımına fasilə verib, hələ yumşalma tərəfə keçid etməyib.
Faiz artımının lehinə olan iki fərqli səs, inflyasiya risklərinə qarşı davam edən ehtiyatlılıq, azaldılmış gələcəyə dair bələdçilik və faiz qərarı iclaslarının sayını azaltmaq planları, hamısı FED-in yüksək dərəcədə siyasət çevikliyini qorumaq və bazarların faiz endirimlərini çox erkən qiymətləndirməsinin qarşısını almaq istədiyini göstərir.
Əmək bazarının möhkəm qalması, iqtisadi artımın davamlılığı və AI kapital xərclərinin genişlənməyə davam etməsi fonunda, FED faiz dərəcələrini daha uzun müddət yüksək saxlamaq imkanına malikdir. Bu, ABŞ dollarını və qısa-ortamüddətli Xəzinədarlıq istiqrazlarının gəlirliliyini dəstəkləyə bilər, lakin yüksək dəyərləndirilmiş texnologiya səhmləri, qızıl və faizə həssas olan digər aktivlərdə volatilliyi artıra bilər.
Eyni zamanda, neft qiymətləri Yaxın Şərq diplomatik müzakirələri və risk mükafatlarının qismən geri çəkilməsi səbəbindən aşağı düşsə də, Hörmüz boğazından daşınma, artan yük daşıma xərcləri, aşağı ehtiyatlar və potensial təchizat kəsintiləri ilə bağlı risklər həll olunmamış qalır. UKOUSD qısamüddətli dövrdə xəbər başlıqları tərəfindən idarə olunmağa davam edə bilər, kəskin ikitərəfli qiymət dalğalanmaları mümkündür.
Qısamüddətli treyderlər aşağıdakı bazarlararası əlaqələrə diqqət yetirə bilərlər:
- Sərt FED gözləntiləri artır və gəlirliliklər yuxarı doğru hərəkət edir:
DXY və US02Y üçün dəstəkləyicidir, lakin XAUUSD və NAS100 üçün potensial olaraq mənfidir.
- İnflyasiya mülayimləşir və iqtisadi məlumatlar zəifləyir:
Bazarlar gələcək faiz endirimlərini yenidən qiymətləndirməyə qayıda bilər, bu da qızıl, artım səhmləri və bəzi risk aktivlərinə fayda gətirə bilər.
- AI mövzuları güclü qalır, lakin gəlirliliklər artır:
NAS100 struktur dəstəyini saxlaya bilər, baxmayaraq ki, səhmlər və sənayelər arasında fərqlilik arta bilər.
- Yaxın Şərq gərginlikləri azalır:
UKOUSD risk mükafatları daha da geriləyə bilər ki, bu da enerji ilə əlaqəli aktivlərdə volatilliyi artırar.
- Daşınma və ya enerji infrastrukturu riskləri eskalasiya edir:
Neft, qızıl və təhlükəsiz liman aktivləri sürətlə bərpa oluna bilər, eyni zamanda ümumi bazar volatilliyi artır.
💡 FED-in məlumatlardan asılı yanaşmasına, dollar və Xəzinədarlıq istiqrazlarının gəlirliliklərindəki hərəkətlərə və Yaxın Şərqdəki hadisələrin neft risk mükafatlarına təsirinə diqqət yetirin.
Qarşıdakı həftədə bazarlar FED-in qərarını, inflyasiya və məşğulluq məlumatlarını, texnologiya sektorundakı kapital xərclərinin perspektivini və Yaxın Şərq geosiyasi proseslərini həzm etməyə davam edəcək. Əsas məlumatların açıqlanması və gözlənilməz hadisələr zamanı bazarlarda daha aşağı likvidlik, daha geniş spredlər və boşluq (gap) riskləri yaşana bilər.
Treyderlər ABŞ dolları, AI, neft qiymətləri, geosiyasət və faiz dərəcələri ilə bağlı yaranan fürsətlər ətrafında çevik mövqe tutmaq üçün Bitget CFD-dən istifadə edərək US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y və US10Y daxil olmaqla əsas alətləri izləyə bilərlər. CFD-lər yüksək riskli, leverec tətbiq edilən məhsullardır. Treyderlər zərəri dayandırın əmrlərindən istifadə etməli, mövqe ölçülərini idarə etməli və hadisə riskini diqqətlə nəzarətdə saxlamalıdırlar.
Bütün tədris məlumatları Bitget tərəfindən yalnız maarifləndirici məqsədlər üçün təmin edilir və maliyyə məsləhəti kimi qəbul edilməməlidir. Paylaşılan strategiyalar və nümunələr yalnız istinad üçündür və faktiki bazar şərtlərini əks etdirməyə bilər. CFD ticarəti əhəmiyyətli risk, həmçinin kapitalın itirilməsi potensialını ehtiva edir. Keçmiş performans gələcək nəticələrə zəmanət vermir. Hərtərəfli araşdırma aparın və mövcud riskləri başa düşdüyünüzə əmin olun. Bitget istifadəçilərin verdiyi hər hansı ticarət qərarlarına görə məsuliyyət daşımır.