
Niyə ABŞ dövlət istiqrazlarının faizlərinin artması dolların məzənnəsini yüksəltmədi?

Morning FX
Sentyabr ayından etibarən ABŞ Dövlət istiqrazlarının faiz dərəcəsi üzrə artım dalğası müşahidə olundu, lakin maraqlıdır ki, dolların məzənnəsində demək olar ki, heç bir dəyişiklik olmadı. 2 illik ABŞ dövlət istiqrazlarının gəlirliliyi ayın əvvəlindən bəri 20 baza bəndindən çox artdı, bazarda sentyabr ayında faiz artırımı ehtimalı 88% kimi qiymətləndirilir, il ərzində isə iki dəfə faiz artırımı tam şəkildə qiymətə daxil edilib. Eyni zamanda, dollar indeksi 99 səviyyəsində sabit qaldı və demək olar ki, dəyişmədi.
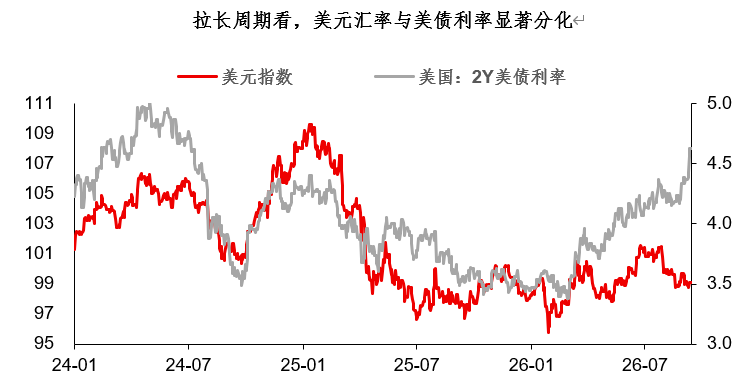
ABŞ dolları ilə ABŞ dövlət istiqrazlarının faiz dərəcələri arasında bu cür fərqliliyi necə izah etmək olar? Mənim fikrimcə burada bir neçə amil var:
Əvvəla, bu dövrün faiz artımı qlobal xarakterlidir, ABŞ və digər aparıcı ölkələr arasındaki faiz fərqi genişlənməyib. Tarixdə, xüsusilə də pul siyasətində ABŞ-la digər ölkələr fərqləndikdə (məsələn, 2022-ci il), “yüksək faiz → güclü dollar” məntiqi tam şəkildə işləyirdi.
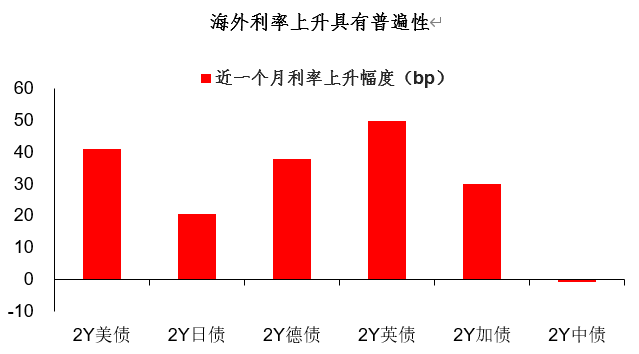
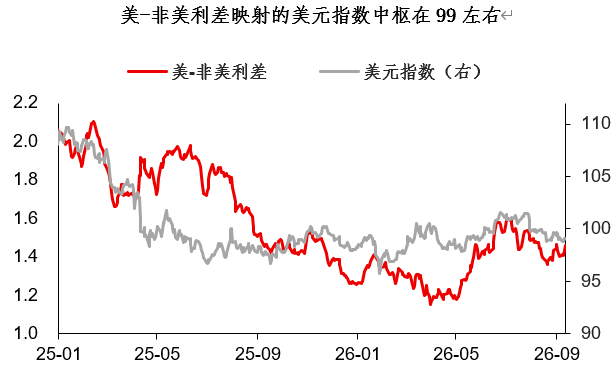
Lakin hazırkı faiz artımı qlobaldır, son bir ayda Almaniya, Böyük Britaniya, Kanada istiqrazlarının gəlirliliyi də 30 baza bəndindən çox artıb. ABŞ-la digər aparıcı ölkələr arasında faiz fərqinin əks olunduğu dollar indeksi təxminən 99 səviyyəsindədir, nə ciddi dərəcədə yüksək, nə də aşağı qiymətləndirilir.
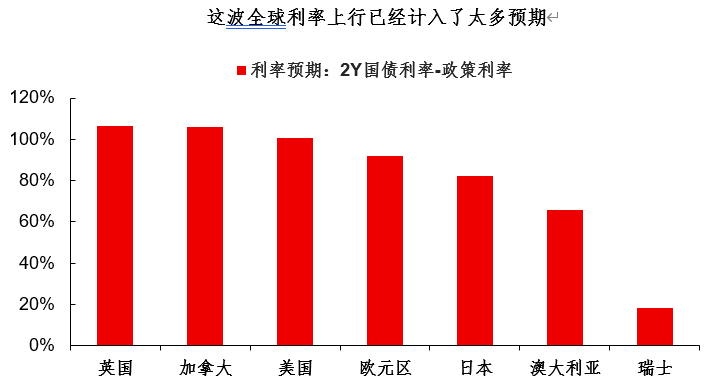
Gələcəkdə ABŞ və digər ölkələr arasındakı faiz fərqi fərqlənəcəkmi? Böyük ehtimalla belə olacaq, çünki bu mərhələdə qlobal faiz artımı çoxlu gözləntiləri artıq əks etdirib, fundamental göstəriciləri daha zəif olan ölkələr daha çox faiz artıra bilməyəcək, yaxud da artımda həddindən artıqya çatacaq... Bu, orta müddətli perspektiv üçün vacib bir mövzudur, sadəcə, hal-hazırda bu, bazarın əsas istiqaməti deyil.
Faiz fərqi amili ilə yanaşı, bu dövrdə ABŞ dollarının zəif performansının digər səbəbi də güclü Asiya valyutalarının təsiridir. Dollar indeksində ümumilikdə böyük dalğalanma yox idi, lakin detallara baxsaq, gün içində açıq-aşkar fərqlər var – gündüzsaatlarında zəif, axşam güclü.
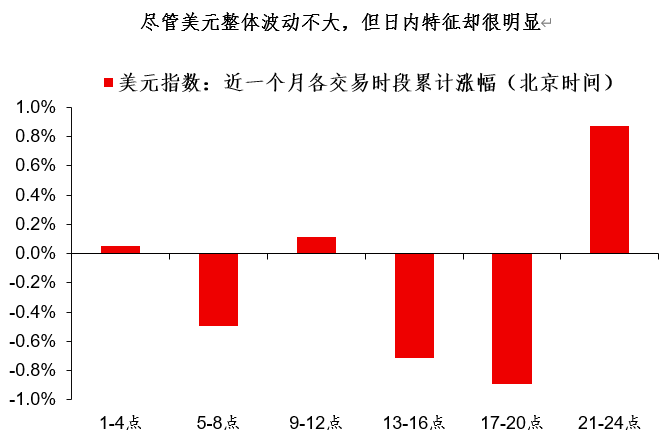
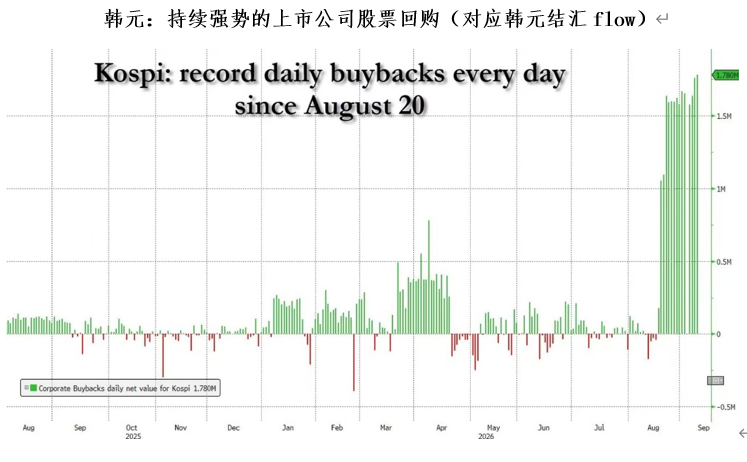
Hesab edirəm ki, Asiya sessiyasında ABŞ dollarının zəif olmasının əsas səbəblərindən biri də güclü Asiya valyutalarının təsiridir. Çünki əsas üç Asiya valyutası (RMB, KRW, JPY) özünəməxsus axın məntiqinə malikdir, məsələn RMB-də ixracdan gələn dollarların dəyişdirilməsi, KRW-də isə ictimai şirkətlərin səhm geri alması və s...
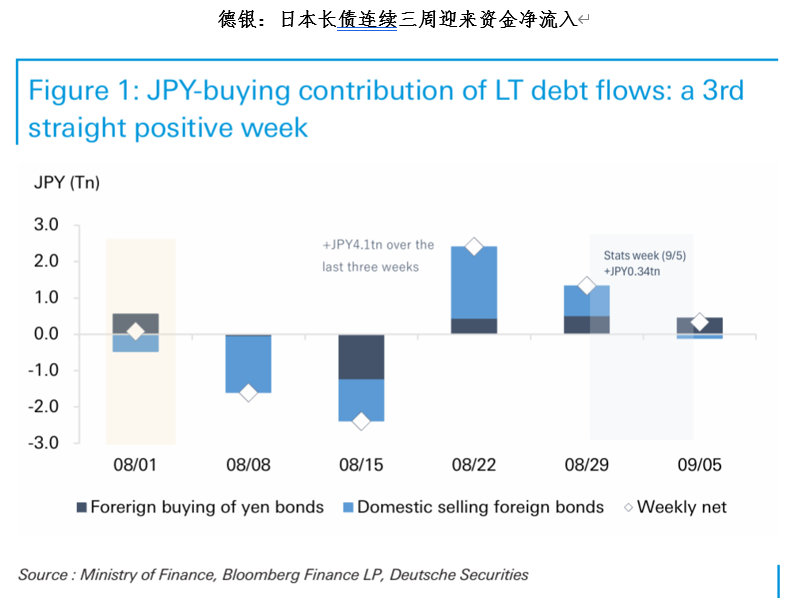
Təhlillər göstərir ki, yapon yeninin xaricdəki investisiya vəsaitləri də ölkəyə geri dönməyə başlayıb. Bu axınlar böyük həcmli olmasa da, faktiki olaraq baş verir və bu, obyektiv olaraq “zəif ABŞ istiqrazları + zəif ABŞ dolları” kombinini stimullaşdırır. Əgər yenin vəsaitləri ölkəyə qayıtmaqda davam edərsə, o zaman JPY həqiqətən də yüksək ABŞ istiqraz faizləri şəraitində daha dayanıqlı ola bilər.
Yuxarıdakı təhlilləri nəzərə alaraq, xarici valyuta və aktiv bazarlarıyla bağlı fikirlərimi yeniləyirəm:
Valyuta: Asiya valyutaları (CNY, KRW, JPY) daha möhkəm dayanıqlığa malikdir, hətta ABŞ faiz artırsa belə, onların kəskin ucuzlaşması ehtimalı azdır. Avropa valyutaları (EUR, GBP) isə daha çox dalğalanma göstərməyə meyillidir, çünki ABŞ-Avropa fərqliliyi hələ açıq deyil;
ABŞ istiqrazları: Qısamüddətli ABŞ istiqrazlarında artıq faiz artımına dair gözləntilər tam şəkildə qiymətə daxil edilib, əsas risk isə uzunmüddətli istiqrazlardadır (təchizat-təklif məsələsi, qlobal faiz artımı). Müşahidə aparmaq məsləhətdir, əgər 10 illik ABŞ istiqrazlarının gəlirliliyi 5.0% səviyyəsində sabitlənərsə, o zaman müəyyən qədər sol tərəfli allokasiya dəyəri qazana bilər;
Qızıl: ABŞ istiqrazlarındakı risklər (təklif-tələb problemləri və s.) dolayı yolla qızılı dəstəkləyir, bu da qızılın ABŞ istiqrazlarının faiz artımına qarşı dayanıqlı olmasının əsas səbəblərindən biridir. Nə alacağınızdan əmin deyilsinizsə, bir az da olsa qızıl almaq pis fikir deyil.
[ABŞ-da avqust ayı cpi proqnozlarının nəticələri açıqlandı]
Təbrik edirik, proqnoz olaraq 3.4% təqdim edən izləyicimiz qalib oldu, lütfən, poçt məlumatlarınızı bizə göndərin, hədiyyə beş iş günü ərzində göndəriləcək.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
Böyük Britaniyada avqust ayında CPI 3.1%-ə yüksələrək son 5 ayın ən yüksək səviyyəsinə çatdı, neftin qiymətinin kəskin artması faiz dərəcələrinin artırılması gözləntilərini gücləndirdi.
Böyük Britaniyada avqust ayında CPI 3.1%-ə yüksəlib və bu, mart ayından bəri ən yüksək göstəricidir, əsas səbəb yanacaqdoldurma məntəqələrində yanacaq qiymətlərinin artmasıdır. Xidmət sektorunda inflyasiya 3.4%-də qalır. Gələn il enerji xərcləri 25% artacaq, buna görə də İngiltərə Bankının monetar siyasətdə dəyişiklik etməməsi getdikcə çətinləşir.

Oppenheimer: AI axtarışı istehlakçıların rəğbətini qazanıb, Etsy (ETSY.US) üçün reytinqi "bazar göstəricisini üstələyir" səviyyəsinə qaldırdı
Oppenheimer Etsy-nin reytinqini "bazar orta göstəricilərindən daha yaxşı" səviyyəsinə yüksəldib: AI axtarışları istehlakçıları cəlb edir, hədəf qiymət 90 ABŞ dollarıdır.

SoftBank CDS-ləri son üç ilin ən yüksək səviyyəsinə yaxınlaşır! OpenAI-in maliyyələşdirilməsi ilə bağlı narahatlıqlar artır - “Kağız üzərində zənginlik” nağd pul aclığını aradan qaldıra bilmir
SoftBank Group-un kredit defolt mübadiləsi (CDS) son üç ilin ən yüksək səviyyələrinə yaxın qalır. Treyderlər, OpenAI-nin maliyyələşdirmə planının mümkün təsirlərini dəyərləndirirlər; OpenAI, SoftBank-ın ən böyük investisiya mərcələrindən biridir.

Grab (GRAB.US) 1.49 milyard dollar qarşılığında “Atome” əvvəl al-sonra ödə platformasının altmış faiz payını alır və istehlak kreditlərinin “növbəti sərhəd”inə bahis edir.
Grab əvvəlcə Atome Financial-in 60% səhmlərini 1.49 billion dollar nağd vəsaitlə almağı, təxminən iki il sonra isə qalan 40% səhmi satın almağı planlaşdırır.


