
Nike-nin 1-ci rüb maliyyə hesabatı proqnozu: 12 ilin ən aşağı səviyyəsində böyük sınaq, diqqət Çin bölgəsinə və mənfəət marjasına yönələcək!
 2026/09/30 03:16
🔥 ABŞ səhm bazarı trend radarı artıq aktivdir! 3 əsas ABŞ səhm bazarı xətti + 6 seçilmiş fərdi səhm + 7 böyük hadisə təqvimi, bu həftə ABŞ səhm bazarında fürsətlər haradadır? Linkə klikləyin və bütün 22 ticarət istiqamətini bir şəkil ilə görün→
- İnvestisiya əsas məqamlarının sürətli icmalı
Nike (NKE.US) 2027-ci maliyyə ilinin birinci rübü (31 avqusta qədər) nəticələrini 2026-cı il oktyabrın 1-də, ABŞ səhm bazarı bağlandıqdan sonra açıqlayacaq, konfrans zəngi təqribən ABŞ Şərq vaxtı ilə 17:00-da olacaq. Şirkət bu mövsüm gəlirin illik müqayisədə orta təxminən rəqəmlə azalacağına, məzənnənin köməyi olmayacağına və qross mənfəət marjasının illik müqayisədə "cəzi artımla müsbətə dönəcəyinə" yön verir. Wall Street ortaq fikri üzrə gəlir təqribən 11.32-11.35 milyard dollar (təxminən -3.2%-dən -3.4%-ə YoY, keçən il eyni dövr 11.72 milyard dollar), hər səhmə düşən mənfəət (EPS) təqribən 0.44 dollar (təxminən -10.2% YoY, keçən il eyni dövr 0.49 dollar). Səhm qiyməti son dövrdə 36 dollar ətrafında, ilin ortasında təxminən 40% dəyər itirib və 21 sentyabrda S&P 100-dən çıxarılıb (hələ də S&P 500-də qalır). Bazarda yoxlanacaq əsas məsələ yüksək böyümənin geri dönməsi deyil, qeyri-təkrarlanan amillər çıxarıldıqdan sonra qross mənfəət marjasının və Çin regionunun sabitləşə bilib-bilməməsidir.
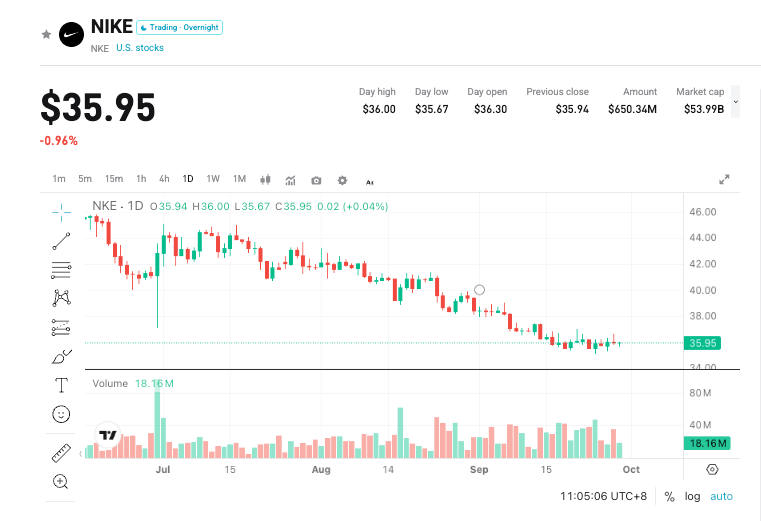
- Dörd əsas diqqət nöqtəsi
Diqqət 1: Çin regionunda azalmanın daralması mümkün olacaqmı?
Böyük Çin regionunda FY26 gəliri 5.847 milyard dollar (raport yanaşması ilə -11% YoY, məzənnə neytrası ilə -13% YoY). Q4-də təqribən 1.29 milyard dollar (raport yanaşması ilə təqribən -12% YoY, məzənnə neytrası ilə təqribən -17% YoY). Bu mövsüm satıcıların alt kateqoriyalar üzrə ortaq proqnozu yenə təqribən 1.3 milyard dollar (təqribən -12.6% YoY); bu, bazar proqnozudur, şirkətin yön göstərişi deyil. Yalnız gəlir azalmasına deyil, həm də inventar, endirim və tam qiymətdə satışlara diqqət yetirilir. Zəngdə idarəçilik inventarın Çində cüt rəqəm azalmasını, bəzi mağazalarda və qaçış kateqoriyasında yaxşılaşma olduğunu bildirib, amma eyni zamanda, yaxın müddətdə tendensiyanın hələ də son dövr performansına yaxın olduğunu vurğulayıb. Bu mövsüm azalma əhəmiyyətli dərəcədə daralarsa, bazar emosiyaları sürətlə bərpa ola bilər; əgər yenə də Q4-dəki məzənnə neytrası -17% ətrafında qalarsa, transformasiya hekayəsi yenidən təxirə salınacaq.
Diqqət 2: Əməliyyat qross mənfəət marjası həqiqətən müsbətə dönə biləcəkmi?
Son mövsüm raport qross mənfəət marjası 49.2% idi (+890 bps YoY), lakin təxminən 900 bps təqribən 986 milyon dollarlıq gömrük vergisi qaytarılmasından gəldi; çıxarıldıqdan sonra qross mənfəət marjası cəmi 40.2% idi (-10 bps YoY), düzəltilmiş EPS təqribən 0.20 dollar idi (raport EPS 0.72 dollar). Şirkət qross mənfəət marjasının illik müqayisədə müsbətə dönməsini Q1-ə çəkib, burada söhbət əməliyyat qross mənfəət marjasından gedir, 49.2% ilə müqayisə etmək olmaz. Bu mövsüm keyfiyyət indikatoru tam qiymətdə satışlar, endirim dərəcəsi və məhsul portfeli olacaq. Bu ən çox qiyməti dəyişdirə bilən məlumatdır.
Diqqət 3: Şimali Amerika artımı digər bölgələri tarazlaya biləcəkmi?
Q4 Şimali Amerika gəliri təqribən 4.83 milyard dollar (+3% YoY), wholesales güclü qalır, birbaşa satışlar zəifdir. Bu mövsüm satıcı proqnozu: Şimali Amerika təqribən 5.1 milyard dollar (+2% YoY), EMEA təqribən 3.2 milyard dollar (-4% YoY), Asiya-Sakit Okean və Latın Amerikası təqribən 1.4 milyard dollar (-3% YoY); ayaqqabılar təqribən 7.2 milyard dollar (-3% YoY). Converse keçən mövsüm faktiki təqribən 244 milyon dollar idi (-32% YoY), bu mövsüm ortaq proqnoz təqribən 296 milyon dollar (-19% YoY). Əgər wholesales son istehlakdan sürətli olarsa, gələcəkdə inventar təzyiqi davam edəcək.
Diqqət 4: Q2-də yavaşlama və illik proqnoz fərqi
Şirkət artıq Q2-də Q1-lə müqayisədə daha da yavaşlama olacağını bildirib, əsas səbəb EMEA rəqəmsal promosyonlarının yüksək bazası və Şimali Amerikada wholesales ritmi. FY26 illik gəlir 46.4 milyard dollar (raport yanaşması ilə sabit, məzənnə neytrası ilə təqribən -2% YoY), raport EPS 2.10 dollar, gömrük vergisi qaytarılması çıxarıldıqdan sonra təqribən 1.58 dollar. FY27 ortaq proqnoz gəlir təqribən 45.3-45.7 milyard dollar (-2% YoY səviyyəsində), EPS təqribən 1.65-1.66 dollar; bəzi institutlar açıq şəkildə daha aşağı proqnoz verir, satışların dönüş nöqtəsi bəlkə də 2028 maliyyə ilinə qədər gecikəcək. 16-17 noyabr investor günü orta müddətli strategiya üçün əsas olacaq.
- Risk və imkanlar bir arada
Artım katalizatorları:
- Qrup azalması "orta təxmini"dən daha yaxşı, Çin regionunda məzənnə neytrası itki Q4-dən daralır.
- Gömrük vergi amili çıxarıldıqdan sonra qross mənfəət marjası həqiqətən müsbətə dönür, endirim və inventar strukturu yaxşılaşır.
- Şimali Amerika wholesales və son satışlar effektiv uyğunlaşır, idarəçilik H1 proqnozunu yeniləməməyə başlayır.
Azalma riskləri:
- Çin regionu və ya Converse daha da pisləşir, ümumi azalma genişlənir.
- Qross mənfəət marjası müsbətə dönmür, və ya hələ də promosyonlar hesabına satış artırılır.
- Q2-nin zəifliyi təsdiqlənir, illik bərpa daha da gecikir, qiymətlər aşağı olsa belə gözləmələr yenə də azala bilər.
- Əməliyyat strategiyası tövsiyələri
Long mövqe məntiqi: gəlir itkisi idarəolunandır, əməliyyat qross mənfəət marjası həqiqətən müsbətə dönür və Çin regionunda "ən pis rüb geridə qaldı" siqnalları var, aşağı səviyyədə kapital transformasiya ikinci mərhələyə girə bilər.
Short mövqe riski: rəqəmlər proqnoza uyğun olsa da keyfiyyət zəifdir (endirim yüksək, birbaşa satışlar zəif, inventar sağlam deyil) və ya idarəçilik dönüş nöqtəsini aydın şəkildə gecikdirir.
Açar məlumatlar:
- Ümumi gəlir və illik müqayisə (raport yanaşması / məzənnə neytrası)
- Böyük Çin regionunun gəliri, inventarı və endirimi
- Qross mənfəət marjası (mütləq qeyri-təkrarlanan amillər çıxarıldıqdan sonra səviyyə)
- Şimali Amerika wholesales vs birbaşa satışlar, son istehlak
- Q2 və illik proqnozlar, habelə noyabr investor günü proqnozu
Taktiki qeydlər (29 sentyabrda 35.84 dollarla bağlanıb):
- Maliyyə hesabatı öncəsi: 35.22-37.04 hədlərində bazanın formalaşması, 25 sentyabrda 52 həftəlik minimum 35.22, 29 sentyabrda bağlanış 35.84. 20 günlük orta 36.78, 50 günlük orta 39.38, 200 günlük orta 49.21. Müqavimət: 36.67 / 36.78 / 37.04 / 39.38. Dəstək: 35.67 / 35.22 / 35.00 / 34.20. Opsionlarda ehtimal edilən dəyişkənlik təqribən ±8.7%-9.0% (təqribən 32.6-39.1). Yüngül mövqe ilə yanaşmaq, 35.22-dən aşağıda leveraged long etməmək.
- Long strukturu: bağlanışda 36.78-37.04 üstündə dayansa, geri çəkilmədə 35.22-də dəstək tapılır. Yuxarıda 39.38 məqsəddir. Stop-loss 35.00.
- Short strukturu: 35.22-də dəstək pozulursa və ya sıçrayışda 36.78 keçilməzsə. Aşağıda hədəflər 35.00 / 34.20 / 32.60.
Əməliyyat tövsiyəsi: qross mənfəət marjası və Çin regionunun keyfiyyətinə baxın, gəlirin müsbətə dönməsinə deyil. Gözləniləndən yaxşı nəticə olarsa 35.22-36.78 geri çəkilməyə qədər gözləyin; sakit və ya zəif proqnozda dipdən almaq olmaz. IV-nin azalmasına diqqət edin. Mövqe səviyyəsini öz riskinizə uyğunlaşdırın.
İmtina: Yuxarıdakı məzmun yalnız məlumat məqsədi daşıyır, investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
HBM-dən DRAM, SSD-yə qədər, AI agentlərinin həvəsi yaddaş tələbatını partladır! Micron (MU.US) maliyyə hesabatı sonuncu səhnədə çıxış edir, bazar “gözləniləndən çox + geri satınalma” böyük hədiyyəsi ilə bağlı ümidlidir
ABŞ-ın üç əsas yaddaş çipi istehsalçısından biri olan Micron-un bu çərşənbə günü ABŞ Şərq vaxtı ilə açıqlanacaq maliyyə hesabatı, yaddaş çip bazarında super dövrün və misli görünməmiş AI infrastrukturunun sürətli inkişafının konkret gedişatını yoxlamaq üçün mühüm bir pəncərə olacaq.
Yaxın Şərq xam neft ixracatı müharibədən öncəki səviyyənin 98%-nə bərpa oldu! JPMorgan tədqiqatı “neft çatışmazlığı əməliyyatı”nın sərinlədiyini göstərir, amma enerji inflyasiyası asanlıqla aradan qalxmayacaq
Morgan stanley-nin analitikləri, o cümlədən Natasa Kaneva, 29 sentyabr tarixli hesabatda bildiriblər: "Yaxın Şərqdə neft ixracının əsas arteriyası yenidən fəaliyyətə başlayır." Onlar qeyd ediblər ki, hələ də müharibə vəziyyətində olan bir bölgə üçün bu, "əhəmiyyətli bir bərpadır", baxmayaraq ki, bərpa qeyri-bərabər görünür.
Anthropic-in 2 trilyon dollarlıq IPO-su zəif nöqtəsini ortaya qoydu: Gəlirinin 47%-i Amazon və Google-dan asılıdır, hər 1 dolların 16 senti onlara gedir
Anthropic-in təqdim etdiyi sənədlərə görə, 2025-ci ildə onun gəlirlərinin 47%-i Amazon və Google Cloud platformaları vasitəsilə axacaq, bu da 2023-cü ildəki 11%-lə müqayisədə böyük artımdır; hər 1 dollar bulud platforması gəliri üçün platformaya təxminən 16 sent paylama haqqı ödənilməlidir ki, bu da illik toplamda təxminən 351 milyon dollar təşkil edir. Bundan əlavə, bu iki nəhəng şirkət həm Anthropic-in investoru, həm hesablama gücü təminatçısı, həm distribyutor, həm də birbaşa rəqibi kimi dördqat rola sahibdir.


