Valyuta ehtiyatlarının məcburi saxlanılma norması artırıldı, bunu necə şərh etmək olar?

Morning FX
3 noyabrda Mərkəzi Bank maliyyə institutları üçün xarici valyuta əmanətlərinin ehtiyat normasını 2 faiz bəndi artıraraq 6%-ə çatdırdığını elan etdi. Bu xəbərdən sonra yarım ay davam edən yuanın sürətli qiymətləndirilməsi müvəqqəti dayandı, USDCNY bir gündə 300 punkt gerilədi və texniki qrafik nizamlı artım trayektoriyasına qayıtdı.
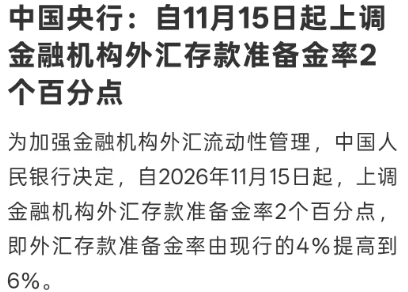
Şəkil: Mərkəzi Bank xarici valyuta əmanətləri ehtiyat normasını azaldır
Tarixdə Mərkəzi Bank bir neçə dəfə ehtiyat normasını tənzimləyib, əsas məqsəd daxili valyuta likvidliyini tənzimləmək olub.Antitsiklik tənzimləmə tədbiri kimi, yuanın məzənnəsinin qiymətləndirilməsi və ya dəyərdən düşməsi gözləntilərinə də təsir göstərir.
1. Xarici valyuta əmanətləri ehtiyat mexanizmi və tənzimləmə mərhələləri
Yuan əmanətləri ehtiyatı kimi,xarici valyuta əmanətləri ehtiyatı bankların qəbul etdiyi xarici valyuta əmanətlərinin müəyyən hissəsinin Mərkəzi Banka köçürülməsi və dondurulmasıdır, bazarda dövriyyəyə çıxarılması qadağandır. Ehtiyat normasıpul kütləsinin dövriyyə həcmini müəyyən edir.
Fərq ondadır ki, yuan rəsmi əsas valyuta kimi pul multiplikatoruna daha çox təsir göstərir və cəmiyyətin ümumi pul təchizatına (M2) birbaşa təsir edir. Xarici valyutanın isə şirkətlər, rezidentlər və maliyyə sektorları arasında dövriyyəsi məhdud olduğundan, effektləri limitlidir,ehtiyat norması əsasən maliyyə institutlarının sərəncamında olan balansı statik təsir edir.
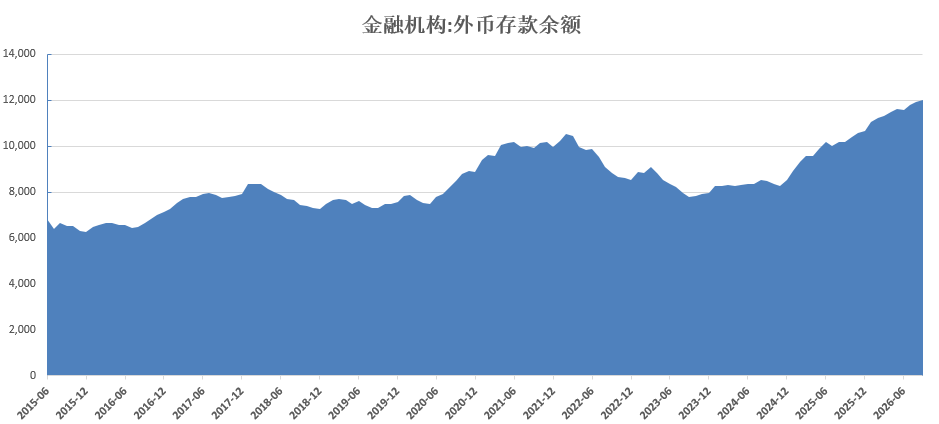
Şəkil: Daxili bazarda xarici valyuta əmanətləri balansı 1 trilyon ABŞ dollarını aşdı
Bu il şirkətlərin xarici ölkələrə ixracdan əldə etdikləri valyutanın, mal ödəmələri və borc xərcləri istisna olmaqla, böyük hissəsinin məzənnəyə çevrilməsi gecikir və nəticədə xarici valyuta əmanətləri kəskin artır.Yalnız ilk doqquz ayda xarici valyuta əmanətləri 100 milyard ABŞ dolları artaraq, ümumilikdə 1,2 trilyon dollar səviyyəsində tarixi maksimuma çatdı.
Ehtiyat norması 2% artırıldıqda 20 milyard ABŞ dollarından çox likvidlik sorulur və dollar üzrə maliyyələşmə xərci artır. Tarixdə 2021-ci ildə yuan bir tərəfli qiymətləndiyində, Mərkəzi Bank da iki dəfə ehtiyat normasını artırmışdı; 2022-ci ildə isə məzənnənin düşməsi təzyiqi zamanı, iki dəfə ehtiyat norması azaldılmışdı, hər ikisi də bir tərəfli məzənnə gözləntilərini tənzimləmək üçün idi.
2. Yuanın məzənnə gözləntilərinə təsir mexanizmi
Bu dəfəki fond oktyabr ayının sonundan etibarən yuanın qiymətləndirilməsinin sürətlənməsi ilə bağlıdır. İlin sonu şirkətlərin məzənnə dəyişimi artdıqca, USDCNY sürətlə aşağı düşdü, orta məzənnə ilə fərq 700 punkt həddinə yaxınlaşdı. Eyni zamanda yuan indeks 104-ə yüksəldi və valyutalar səbətinə görə tarixi maksimuma çatdı, bir tərəfli gözləntilər gücləndi.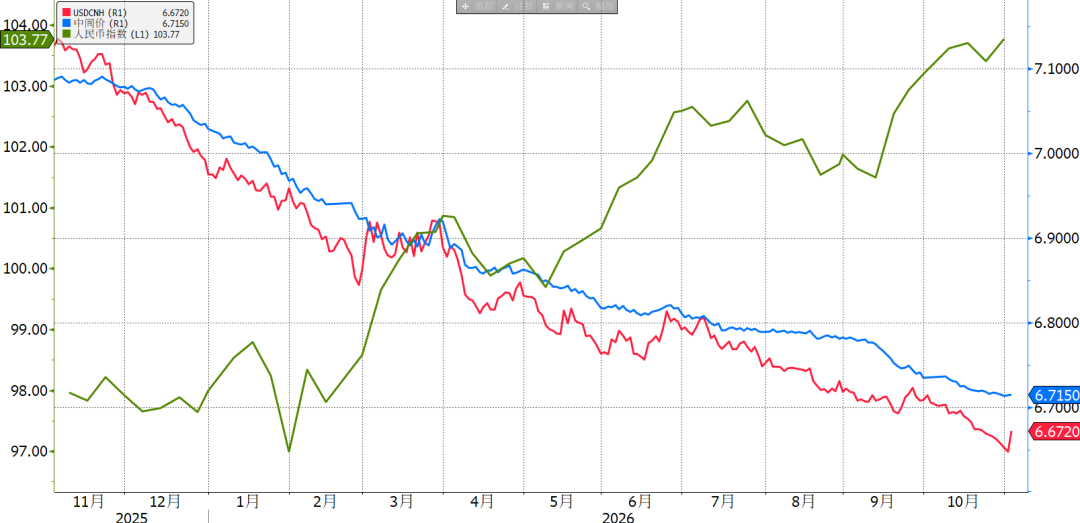
Şəkil: Yuan indeks tarixi yüksək həddə çatdı
Tarixdə bu cür tənzimləmələr qısa müddətli təsir yaratsa da, bəzən məzənnənin mərhələli yüksək nöqtəsi üçün siqnal olmuşdur. 2021-ci ilin sonunda USDCNY 6.344-ə çatanda , ABŞ dolları indeksinə rəğmən yuan müstəqil qiymətləndirilirdi. Ehtiyat norması 7%-dən 9%-ə qaldırıldı, USDCNY bir neçə saat ərzində 350 punkt yüksəldi. Amma ilin sonu məzənnə dəstəkləndiyindən USDCNY maksimum 6.385 səviyyəsinə çatdı və müqavimət gördü, nəticədə yuanın güclü məzənnəsi mövqeyini dəyişmədi.Lakin daha sonra 2022-ci ildə ABŞ Federal Ehtiyatlar faiz dərəcəsini artırdıqda dollar indeks kəskin yüksəldi və yuan dəyərdən düşməyə başladı.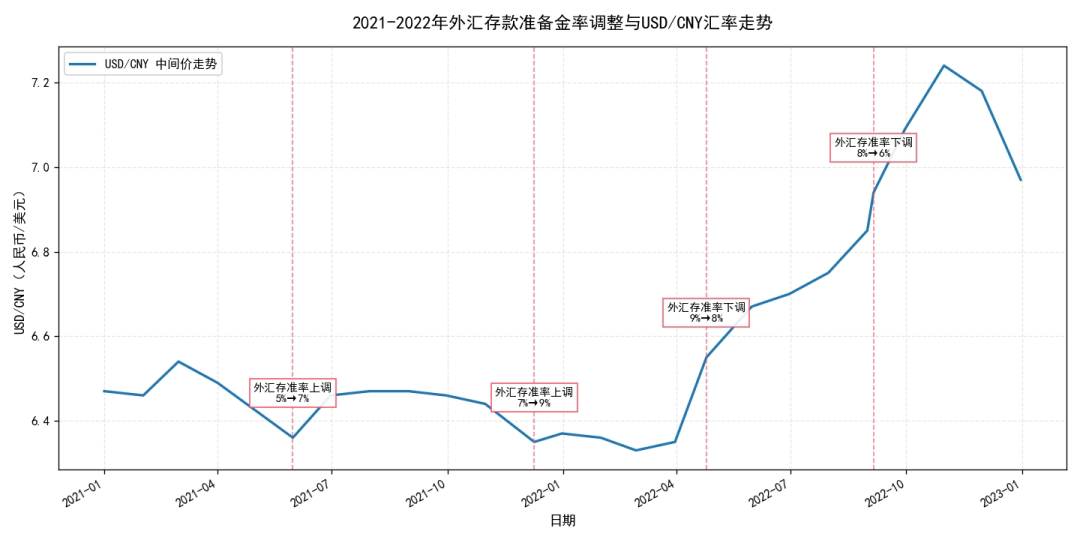
Şəkil: Dörd dəfə ehtiyat norması dəyişiklikləri tarixi
3. Yekun
1. Mərkəzi Bankın xarici valyuta əmanətləri ehtiyatını artırması dollar likvidliyini sıxlaşdırır, bu isə məzənnə gözləntilərinin antitsiklik idarə olunması üçün alətdir və yuanın qiymət artımı tendensiyasını müvəqqəti dayandırır.
2. Tarixdə bu cür tənzimləmələr trendi birbaşa dəyişməsə də, bəzən məzənnə üçün mərhələli yüksək hədd siqnalı olmuşdur. Şirkətlər riskdən qorunma və idarə etməyə diqqət yetirməli, yuan məzənnəsinin təklif-tələb və kənar mühit amillərinin təsirindən yaranan ikitərəfli dəyişkənlik riskini nəzərə almalıdırlar.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz