1. Nachdem die Fed die Zinsen erhöht hat, ist die US-Börse erst zur Hälfte durch
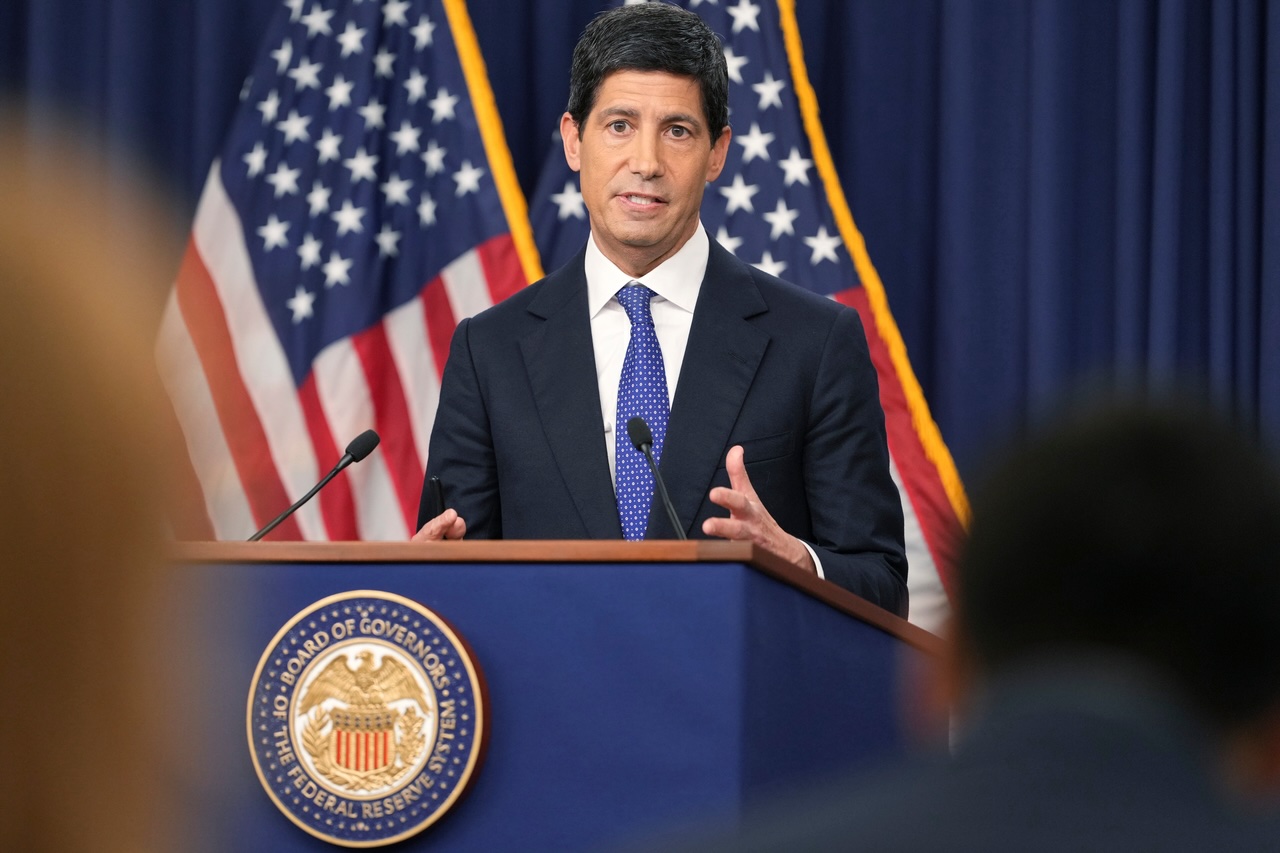
Fed-Präsident Walsh betonte in der Pressekonferenz nach der Zinserhöhung, dass die Inflation nach wie vor hoch sei. Im Moment befindet sich die US-Börse im „Zinserhöhungs-Fenster, in dem die globalen Kapitalkosten noch nicht vollständig eingepreist sind“.
Am 17. September um Mitternacht Pekinger Zeit hat die Fed zum ersten Mal seit drei Jahren die Zinsen um 25 Basispunkte erhöht, der Zinssatz liegt jetzt bei 3,75 %–4,00 %. Nach der Sitzung äußerte sich Walsh sehr bestimmt: Die Inflation ist weiterhin hoch, die Wirtschaft ist immer noch stark, und eine weitere Zinserhöhung in diesem Jahr kann nicht ausgeschlossen werden.
Der Dow Jones fiel um 1,21 %, der
S&P 500 um 0,45 % und der Nasdaq blieb nahezu unverändert. Die Rendite für zehnjährige US-Staatsanleihen liegt weiterhin bei fast 5 %, der Ölpreis ist von 108 Dollar zurückgegangen, aber der Risikopreis im Nahen Osten bleibt bestehen. Was wirklich noch nicht eingepreist ist, sind die Entscheidungen der Bank of England heute Abend und der Bank of Japan am Freitag.
Die EZB hat letzte Woche bereits als Erste die Zinsen erhöht. Wenn England und Japan ebenfalls strikter werden, wird das globale Kapital teurer und die zinssensitiven Sektoren an der US-Börse werden zuerst leiden.
2. Die Entscheidungen von England und Japan sind wichtiger als die Frage, ob die Fed weiter erhöht
Heute Abend gilt der erste Blick der Threadneedle Street in London: Die Bank of England wird mit hoher Wahrscheinlichkeit die Zinsen nicht anheben, das eigentliche Augenmerk liegt auf dem grad der Falkenhaftigkeit in der Stellungnahme.
Die Bank of England wird heute Abend mit großer Wahrscheinlichkeit die Zinsen bei 3,75 % halten. Das Entscheidende ist nicht, ob sie erhöht, sondern wie das Abstimmungsergebnis ausfällt und wie hart die Stellungnahme ausfällt. Die Inflation in Großbritannien lag im August bei etwa 3,1 %, der Ölpreis ist wieder über 100 Dollar. Der Markt hat die Wahrscheinlichkeit einer Zinserhöhung im November bereits auf etwa 80 % eingepreist.
Wenn die Stellungnahme heute Abend „sehr falkenhaft, aber keine Aktion“ ist, könnten die US-Anleihenrenditen erneut steigen, Wachstumsaktien, REITs,
Versorger und Wohnungsaktien dürften unter Druck geraten.
Die Bank of Japan wird am Freitag mit hoher Wahrscheinlichkeit die Zinsen um 25 Basispunkte erhöhen, von 1,00 % auf 1,25 %, und damit einen Höchststand seit mehr als 30 Jahren erreichen. Die Zinserhöhung selbst ist weitgehend eingepreist, entscheidend ist, ob Ueda nach der Sitzung weitere Zinserhöhungen für die Zukunft ankündigt. Der Wechselkurs von US-Dollar zu Yen liegt derzeit nahe bei 156.
Wenn die Bank of Japan nur die Zinsen erhöht und sich zurückhaltend äußert, könnten Risikoanlagen aufatmen; wenn sie weitere Zinserhöhungen für das laufende Jahr andeutet, steigt der Yen, Carry-Trades werden liquidiert und Wachstumsaktien mit hoher Bewertung im US-Markt könnten stark fallen.
3. Erst Hebel reduzieren, dann je nach Zinssensitivität Aktien auswählen
Im Umfeld der Entscheidung sollte man zuerst die Positionen von „reiner Duration“ auf Werte verschieben, die höhere Kapitalkosten besser verdauen können.
Operativ sollte man in diesen Tagen nicht auf steigende Kurse setzen, aber auch nicht alles auf eine Richtung setzen. Die stabilere Vorgehensweise: den Hebel etwas reduzieren und die Positionen dahin verschieben, wo höhere Zinsen besser verkraftet werden.
Mittelfristige Kandidaten sind Banken und Energie: JPMorgan (JPM), Bank of America (BAC), ExxonMobil (XOM). Allerdings sind diese beiden Sektoren unmittelbar nach der Zinserhöhung bereits gefallen und sollten nicht als fest etablierter Trend angesehen werden. Nvidia (NVDA), Apple (AAPL) können als Basisposition gehalten werden, Hebelkäufe sollten aber vermieden werden. Immobilien-Trusts, Versorgungsunternehmen und Wohnungsaktien sollte man zunächst nicht vorzeitig kaufen.
Wenn England und Japan sich zurückhaltend äußern, gibt es einen kurzfristigen Rebound der zinssensitiven Aktien, der eher zum Reduzieren der Positionen geeignet ist, aber kein Trendwechsel. Wenn beide sehr falkenhaft sind, sollte man zuerst Wachstumswerte mit hoher Bewertung und Immobilien mit hohem Hebel meiden.
Nach den Entscheidungen achten wir zunächst auf zwei Dinge:
1. Wird die Rendite der zehnjährigen US-Staatsanleihen wieder über 5 % steigen?
2. Wird der US-Dollar gegenüber dem Yen schnell unter 154 fallen?
Diese beiden Linien sagen dir mehr als jeder Index, ob du defensiv handeln oder aufstocken solltest ~ Viel Erfolg beim Trading!
Überblick relevante Assets & Logik
| Richtung | Wert | Code | Logik |
| Mittelfristige Auswahl (Nettozinsmarge) | JPMorgan | rJPM | Nach der Zinserhöhung werden Kredite schneller bepreist, die Passivseite hat Preissetzungsmacht, kann Kapitalkosten besser nutzen |
| Mittelfristige Auswahl (Nettozinsmarge) | Bank of America | rBAC | Große Retail- und Firmenkundenbasis, gute Elastizität der Nettozinsmarge bei flacher Zinskurve oder kurzer Anhebung |
| Mittelfristige Auswahl (Preisbildung) | ExxonMobil | rXOM | Der Ölpreis bleibt hoch, starker Cashflow, weniger betroffen von Zinsschocks als Wachstumswerte mit hoher Bewertung |
| Basisposition (Qualität) | Nvidia | rNVDA | Bestellungen und Cashflow halten höheren Zinsen stand, geeignet als Basisposition, kein Hebel für weitere Kurssteigerungen |
| Basisposition (Qualität) | Apple | rAAPL | Starke Cash-Basis, Rückkäufe und Preissetzung des Brands, geringere Schwankungen als reine Wachstumswerte mit Duration |
| Beobachtungs-Tool | Immobilien-TrustETF | rVNQ | Kein positives Signal, dient zur Beobachtung, ob zinssensitive Sektoren erneut stark abgewertet werden |
Bist du rtoken-Aktien-Anfänger und hast gerade erst Kontakt mit Aktien-Spot aufgenommen? Diese Lernvideos helfen dir, alles im Überblick zu bekommen!