
Vorbörslich | Die Verluste bei KI-Softwareanwendungen weiten sich aus, Figma fällt nach den Ergebnissen um über 15 %, C3.ai nach den Ergebnissen um über 13 %.

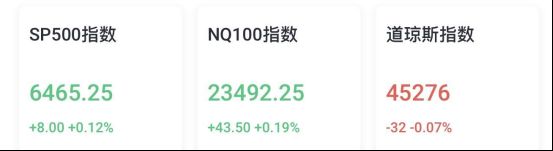
Am Donnerstag, dem 4. September, schwankten die Futures der drei großen US-Aktienindizes weiterhin in der Vorbörse. Die Nasdaq 100 Index-Futures stiegen um 0,19 % auf 23.492 Punkte, die S&P 500 Index-Futures stiegen um 0,12 % auf 6.465 Punkte, während die Dow Jones Index-Futures um 0,07 % auf 45.276 Punkte fielen.
Nachrichtenlage:
Die ADP-Beschäftigtenzahl in den USA für August lag bei 54.000, erwartet wurden 65.000, damit unter den Erwartungen.
Zu den Einzelaktien
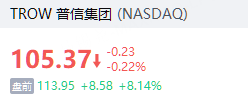
Die Investmentgesellschaft T. Rowe Price Group stieg um über 8 %. Laut einem Bericht von Bloomberg wird Goldman Sachs Aktien des Unternehmens im Wert von 1 Milliarden Dollar kaufen und mit dem Unternehmen beim Vertrieb von Private-Market-Produkten zusammenarbeiten.
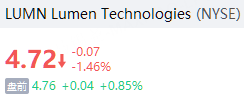
Der Telekommunikationsanbieter Lumen Technologies stieg um 0,85 %, zwischenzeitlich sogar über 8 %. Palantir und Lumen Technologies haben eine Kooperation vereinbart, um Foundry und die KI-Plattform von Palantir bei Lumen einzuführen.
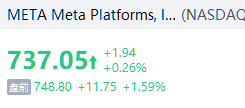
Meta stieg um über 1 %. Es gibt Marktgerüchte, dass Meta Platforms die Jahresprognose aktualisieren wird, um die Auswirkungen von Transaktionen widerzuspiegeln.
Honeywell fiel um 0,9 %, nachdem die Aktie zuvor um über 1 % gestiegen war. Es gibt Marktgerüchte, dass die Venture-Capital-Abteilung von Nvidia in Quantinuum, eine Tochtergesellschaft von Honeywell, investieren wird.
American Bitcoin, ein Bitcoin-Mining-Unternehmen der Trump-Familie, fiel um 2 %. Die Aktie hatte am Vortag bei ihrem Debüt um über 16 % zugelegt und sich zwischenzeitlich verdoppelt.
Der Pharmariese Sanofi-Aventis fiel um über 8 %, nachdem die Ergebnisse einer neuen Studie zu einem Ekzem-Medikament enttäuschend ausfielen.
Die Verluste bei KI-Software-Aktien weiteten sich aus. Figma fiel um über 15 %, das Umsatzwachstum im zweiten Quartal lag bei 41 %, blieb aber hinter den Erwartungen zurück, und der bereinigte Nettogewinn lag leicht unter den Erwartungen.
C3.ai fiel um über 13 %, der Umsatz im ersten Quartal blieb hinter den Erwartungen zurück, und die Jahresprognose wurde zurückgezogen.
GitLab fiel um über 6 %, das Umsatzwachstum im zweiten Quartal betrug 29 %, aber der Nettoverlust weitete sich aus, und der Rücktritt des CFO sorgte für Besorgnis.
Duolingo fiel um mehr als 2 %, D.A. Davidson stufte Duolingo von „Kaufen“ auf „Neutral“ herab.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Citigroup: Das Bier-Verkaufsvolumen in den USA wird auch 2026 nicht den Tiefpunkt erreichen, alkoholfreies Bier bleibt der einzige sichere Wachstumsmarkt.
Das Bierauslieferungsvolumen in den USA ist das fünfte Jahr in Folge zurückgegangen und wird das Niveau von 1980 unterschreiten. Citi: Nur alkoholfreies Bier hat noch eine langfristige Perspektive.

Morgan Stanleys Grafik zur Auswirkung der "Blue Wave": 20% der neuen Rechenzentrumsprojekte könnten auf 2029 verschoben werden, 40% der ausgelieferten Chips können vor 2028 nicht in Betrieb genommen werden.
Morgan Stanley ist der Ansicht, dass die US-Zwischenwahlen den Bau von KI-Rechenzentren erheblich stören – etwa 5 GW Kapazität werden von 2028 auf 2029 verschoben, und zwischen 2026 und 2028 sind bis zu 40 % der Chip-Installationen vom Risiko betroffen, nicht rechtzeitig mit Strom versorgt werden zu können. Ein zusammenspielender Druck aus Stromknappheit, politischem Widerstand und steigenden Kosten beschleunigt die Verlagerung von Kapital in ausländische Märkte wie Südostasien und Indien. Der Investitionszyklus für KI könnte sich dadurch insgesamt verlängern.

Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Krypto-Preise
Mehr


