
Endlich gibt es eine Token-Plattform, die verpflichtet ist, den Verkaufszweck offenzulegen.

Der erste Schritt bei der Ausgabe eines Tokens: Dem Token muss ein tatsächlicher Wert verliehen werden.
Der erste Schritt bei der Ausgabe eines Tokens: Dem Token muss ein echter Wert verliehen werden.
Verfasst von: Eric, Foresight News
Ein X-Account, der vor zwei Monaten registriert wurde und weniger als 2000 Follower hat, wurde durch einen Artikel mit über 350.000 Aufrufen bekannt – die Token-Issuing-Plattform Soar.
In diesem Artikel kritisiert Soar unverblümt die aktuellen Missstände auf dem Kryptowährungsmarkt und benennt drei zentrale Probleme: Die ausgegebenen Token haben keinen echten Wert, der Token-Verkauf ist intransparent und die Gründer haben aufgrund ihres geringen Token-Anteils keinerlei Anreiz, sich auf den langfristigen Wert zu konzentrieren.
Soar hat sich entschieden, mit einem patentierten Token-Standard und einer neuen Plattform zu versuchen, Veränderungen in die Branche zu bringen. Das Projektteam hat bisher nur einige konzeptionelle Erklärungen zum neuen Token-Standard abgegeben und angekündigt, vor der offiziellen Veröffentlichung weitere Details zu liefern. Im Folgenden beschreibe ich die Funktionsweise von Soar basierend auf den verfügbaren Informationen.
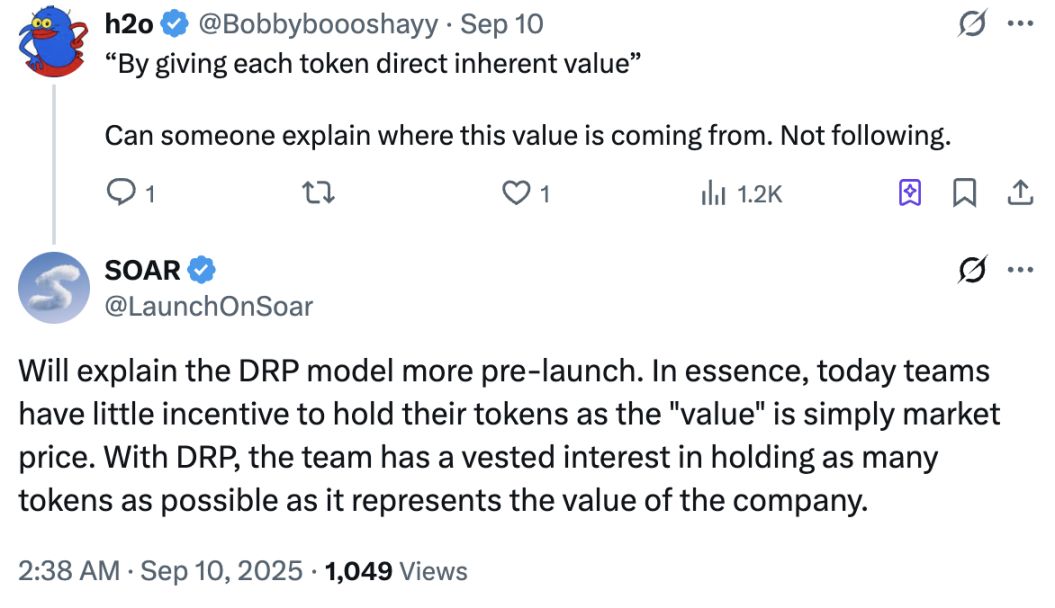
Der von Soar eingeführte neue Token-Standard heißt DRP (Digital Representation of Participation), was ungefähr als „Digitale Darstellung der Partizipation“ übersetzt werden kann. Für den Mechanismus von DRP gibt Soar eine sehr schwer verständliche Erklärung ab:
- Token, die nach dem DRP-Standard ausgegeben werden, werden weder in ihrer Natur noch faktisch jemals irgendeine Form von Eigenkapital darstellen oder sein;
- Sie repräsentieren lediglich eine bestimmte Wertbeziehung: einen zurückbehaltenen oder anderweitig zuzuordnenden Wert;
- Diese Beziehung wird durch einen privaten Vertrag („Vereinbarung“) zwischen dem Token-Emittenten („Emittent“) und der Entität, die die Nutzung des DRP-Standards bereitstellt („Anbieter“), geregelt;
- Nach dem DRP-Standard verliert der Emittent beim Ausgeben des Tokens einen bestimmten Wert, kann diesen Wert jedoch jederzeit durch Rücknahme des Tokens wiedererlangen;
- Nach der erstmaligen Ausgabe muss der Emittent eine gewisse Zeit warten, bevor er seine zurückbehaltenen Token auf den Markt bringen darf („Haltefrist“);
- Nach Ablauf der Haltefrist muss der Emittent bei jeder Freigabe seiner zuvor gehaltenen Token die Anzahl und den Grund der geplanten Freigabe offenlegen („Offenlegung“);
- Nach jeder Offenlegung muss der Emittent erneut eine gewisse Zeit warten, bevor die Token tatsächlich auf den Markt gebracht werden dürfen;
- Zu jedem Zeitpunkt spiegelt die Vereinbarung automatisch den relativen Wert zwischen Emittent und Anbieter wider und enthält bestimmte Auslöser („Ereignisse“), bei deren Eintritt der betreffende Wert automatisch zwischen den Parteien abgerechnet wird;
- Der DRP-Standard enthält viele weitere Mechanismen/Funktionen, um Transparenz und Verantwortlichkeit zu erhöhen und einen Anreiz-Ausgleich zwischen Token-Inhabern und Emittenten zu schaffen.
Nach diesem Standard agiert das Unternehmen als Token-Emittent und Soar als Anbieter des DRP-Standards:
- Das Unternehmen hält eine bestimmte Menge dieser Token, die den vom Unternehmen zu jedem Zeitpunkt zurückbehaltenen Wert repräsentiert;
- Die vom Unternehmen zu einem bestimmten Zeitpunkt nicht gehaltenen Token (also die von Dritten gehaltenen Token) entsprechen dem Wert, den das Unternehmen zu diesem Zeitpunkt nicht mehr zurückbehält oder kontrollieren kann;
- Gemäß dem privaten Vertrag hat Soar das Recht, diesen vom Unternehmen nicht zurückbehaltenen Wert zu erhalten, und das Unternehmen ist verpflichtet, diesen Wert vorrangig an Soar zu zahlen;
- Im Falle eines Liquiditätsereignisses des Unternehmens („Company Liquidity Event“) wird Soar zum Empfänger dieses Wertes und kann selbst entscheiden, wie damit verfahren wird.
Insgesamt gilt: Bei der Ausgabe von Token nach dem DRP-Standard muss zu Beginn die „Wertbeziehung“, die der Token repräsentiert, festgelegt werden. Diese Wertbeziehung bedeutet, dass der Token einen konkreten Wert wie z. B. den Unternehmenswert repräsentieren muss und nicht einfach nur als Governance-Token ausgegeben werden darf. Zudem ist diese Wertbeziehung vertraglich vorab geregelt.
Soar betont jedoch, dass solche Token keine Eigenkapitalanteile sind. Ich vermute, Soar möchte einen Token einführen, der einen konkreten Wert eines Unternehmens repräsentiert, aber nicht den traditionellen Beschränkungen von Eigenkapital unterliegt, um von Anfang an klarzustellen, was der ausgegebene Token eigentlich ist.
Nach der Token-Ausgabe muss der Emittent die Token eine Zeit lang halten, bevor er sie verkaufen darf. Vor dem Verkauf muss die Verkaufsabsicht und die genaue Menge offengelegt werden, und auch nach der Offenlegung ist eine weitere Wartezeit erforderlich, bevor der Verkauf tatsächlich stattfinden kann.
Der am schwersten verständliche Teil des DRP-Mechanismus ist der Wert, den der Token-Emittent (also das Unternehmen) bei Eintritt bestimmter Bedingungen an Soar zahlen muss. Ich denke, dieser Mechanismus ähnelt dem „Delisting durch Privatisierung“ bei börsennotierten Unternehmen: Wenn ein börsennotiertes Unternehmen privatisiert und von der Börse genommen werden möchte, muss es die öffentlich ausgegebenen Aktien zurückkaufen, sodass der öffentliche Streubesitz unter die Börsenanforderungen fällt. Im Design von Soar muss das Unternehmen für die von ihm nicht gehaltenen Token im Falle einer geplanten Liquidation aufkommen. Dies verhindert in hohem Maße Rug Pulls.
Soar stellt klar, dass das DRP-Design von bestimmten Vorschriften des traditionellen Wertpapiermarktes inspiriert ist und von Grund auf verhindert, dass Token beliebig ausgegeben, verkauft und dann Rug Pulls durchgeführt werden. Token, die nach diesem Standard ausgegeben werden, müssen einen realen Wert repräsentieren und strenge Offenlegungsregeln vor dem Verkauf einhalten.
Da es von Soar keine weiteren Informationen gibt, sind dies alle Schlussfolgerungen, die wir derzeit ziehen können. Ich bin nach wie vor der Meinung, dass die nächste Altcoin-Bullenmarkt-Runde nur dann stattfinden kann, wenn das Problem gelöst ist, was Altcoins eigentlich repräsentieren. Die meisten derzeit ausgegebenen Token können im Wesentlichen nicht mit dem tatsächlichen Wert des Projekts verknüpft werden, und kein Projekt erklärt klar, was sein Token eigentlich repräsentiert. Genau diese Probleme sind wahrscheinlich das größte Hindernis für Investoren, die zwar Kryptowährungen mögen, sich aber derzeit nur an Bitcoin halten.
Obwohl der von Soar entworfene Mechanismus sehr strenge Standards setzt, bleibt abzuwarten, ob diese Standards durch ein „Gentlemen’s Agreement“ oder auf Smart-Contract-Ebene umgesetzt werden; und wie im Falle einer Unternehmensliquidation sichergestellt werden kann, dass das Unternehmen für die im Umlauf befindlichen Token verantwortlich ist – hierzu muss das Projekt noch weitere Informationen liefern.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das MGU-Versicherungseinhorn Bamboo Insurance (BMB.US) setzt den IPO-Preis auf 18-20 US-Dollar pro Aktie, mit einer maximalen Bewertung von 3,13 Milliarden US-Dollar.
Bamboo Insurance strebt bei seinem ersten öffentlichen Börsengang (IPO) in den USA eine maximale Bewertung von 3,13 Milliarden US-Dollar an. Die verkaufenden Anteilseigner planen, 35 Millionen Aktien zu einem Preis von jeweils 18 bis 20 US-Dollar auszugeben, mit dem Ziel, bis zu 700 Millionen US-Dollar einzunehmen.

Während die globalen Wolframpreise steigen, sichert sich das US-Bergbauunternehmen Almonty Industries (ALM.US) schnell eine Wolframmine in Ruanda, um die angespannte Versorgung zu entlasten.
Das US-Bergbauunternehmen Almonty Industries hat ein Abkommen über den Abbau von Wolfram in Ruanda unterzeichnet und erweitert damit die Versorgung des Westens.


Novo Nordisk (NVO.US) wird in "Novo" umbenannt und startet neu – können vielfältige Initiativen den Kursdruck vertreiben?
Das dänische Pharmaunternehmen Novo Nordisk (NVO.US) führt eine umfassende Marken-Neugestaltung ein, bei der der kürzere Name "Novo" im Mittelpunkt steht. Das Unternehmen wird in der täglichen Markenkommunikation "Novo" verwenden, bleibt aber rechtlich weiterhin Novo Nordisk A/S.

Krypto-Preise
Mehr


