
Arthur Hayes schlägt vor, dass der HYPE-Token von Hyperliquid $5.000 erreichen könnte

Arthur Hayes argumentierte, dass Privatanleger in der Hoffnung auf überdurchschnittliche Gewinne zu stark gehebelten Plattformen wie Hyperliquid strömen werden.
Arthur Hayes, Mitbegründer von BitMEX, hat eine seiner bislang kühnsten Prognosen abgegeben und sieht den HYPE-Token von Hyperliquid auf dem Weg, möglicherweise $5.000 zu erreichen.
In einem Podcast-Interview mit Kyle Chasse verknüpfte er diese Prognose mit einer explosionsartigen Expansion des Stablecoin-Marktes. Er argumentierte, dass das Gesamtangebot über $10 trillion steigen könnte, was eine Welle spekulativen Handels auslösen würde.
Wie der HYPE-Preis die $5.000-Marke erreichen kann
Laut Hayes würden solche Bedingungen Kleinanleger dazu ermutigen, auf der Suche nach überdurchschnittlichen Renditen mit Hebelwirkung zu handeln, was die Nachfrage nach Plattformen anheizt, die risikoreiches Trading ermöglichen.
„Ich habe nicht genug Geld, um die Dinge zu tun, die ich tun möchte. Aber es gibt diese Plattform für gehebeltes Trading, auf der ich, wenn ich die richtige Coin auswähle oder die richtige Meme-Aktie am amerikanischen, sagen wir mal, Casino-Aktienmarkt nehme, dann kann ich mir das Auto leisten, ich kann meinen Studienkredit für den wertlosen Abschluss, den ich gemacht habe, abbezahlen“, scherzte er.
Seiner Ansicht nach wird dieses risikofreudige Umfeld – wenn Kapital in renditestarke Anlagen fließt – die Nachfrage nach Plattformen wie Hyperliquid antreiben. Dadurch würde der HYPE-Token von Hyperliquid profitieren, da die Marktliquidität steigt und die Akzeptanz der Plattform zunimmt.
„Das ist das System, das diejenigen an der Spitze geschaffen haben – und die Bevölkerung macht mit. Ich werde das Casino besitzen, in dem die Plebs zocken werden“, erklärte Hayes.
Hayes’ Bemerkungen bauen auf früheren Aussagen in Tokio auf, wo er andeutete, dass HYPE in drei Jahren einen 126-fachen Gewinn erzielen könnte.
Diese Prognose gewinnt nun an Gewicht, da sich Hyperliquid als eine der einflussreichsten dezentralen Börsen im Kryptobereich etabliert.
Im Gegensatz zu Wettbewerbern betreibt die Plattform ihre eigene Blockchain und konzentriert sich auf Perpetual-Futures-Kontrakte, die es Tradern ermöglichen, ohne Ablaufdatum zu spekulieren.
Diese Designentscheidung hat zu bemerkenswertem Wachstum geführt. Hyperliquid macht inzwischen mehr als 60% des Perpetual-Futures-Marktes aus. Das Handelsvolumen hat bereits das von Robinhood übertroffen und nagt an der Dominanz von Binance.
Auch die finanzielle Performance der Plattform ist beeindruckend. Das Forschungsunternehmen ASXN berichtete, dass Hyperliquid im Jahr 2024 einen Nettogewinn von $1.2 billion erzielte und damit NASDAQs $1.13 billion knapp übertraf.
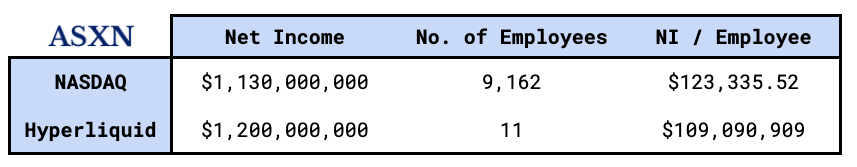 Hyperliquid vs. NASDAQ’s Net Income. Quelle: ASXN
Der Vergleich unterstreicht das Ausmaß des Wachstums, insbesondere wenn man bedenkt, dass Hyperliquid mit einer Belegschaft arbeitet, die mehr als 800-mal kleiner ist.
Für Token-Inhaber besonders wichtig: 98% der Einnahmen der Börse fließen in HYPE-Rückkäufe. Dieser ständige Kaufdruck hat die Performance des Tokens gestützt, der kürzlich ein Allzeithoch von über $57 erreicht hat.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
KI-Investitionen treten in das "Tal der Enttäuschungen" ein – die nächsten 18 Monate werden zur entscheidenden Bewährungsprobe!
Goldman Sachs ist der Ansicht, dass sich der Investitionszyklus für KI derzeit im "Tal der Enttäuschung" befindet, dies jedoch nicht das erste Mal ist. Der zentrale Widerspruch besteht darin, dass das Geschäftsmodell neuer Cloud-Computing-Anbieter stark von der Rendite aus den KI-Ausgaben ihrer Endkunden abhängt, während es aktuell "praktisch kein Unternehmen gibt, dessen Gewinne eindeutig auf KI zurückzuführen sind". Chamath Palihapitiya, Gründer von Social Capital, hat ein entscheidendes 18-monatiges Zeitfenster festgelegt, in dem der Markt zwischen nachhaltigen und nicht nachhaltigen KI-Geschäftsmodellen unterscheiden wird.

Das Kernproblem von Anthropic: Einnahmen können jederzeit entzogen werden, aber die Kosten für Rechenleistung sind für bis zu 20 Jahre festgeschrieben.
Zheshang Securities ist der Ansicht, dass die Einnahmen von Anthropic hauptsächlich volumenbasiert abgerechnet werden und die verbleibenden Leistungsverpflichtungen lediglich etwa 5,1 Monate des annualisierten Umsatzes abdecken, während auf der Kostenseite bereits unwiderrufliche Kapazitätsverpflichtungen in Höhe von 895,4 Milliarden US-Dollar bis maximal 2045 eingegangen wurden. Während die Einnahmen jederzeit reduziert werden können, sind die Kosten nicht rückgängig zu machen, wodurch eine stark asymmetrische Laufzeitlücke entsteht – dies ist die eigentliche Kernbeschränkung des Unternehmens.

Dreifacher Druck von Federal Reserve, Finanzministerium und Kongress, Goldman Sachs: Liquiditätskrise im Jahr 2027 erwartet.
Goldman Sachs warnt, dass der Anteil der Reserven an den Bankvermögen auf etwa 11% gesunken ist und damit nur geringfügig über dem Krisentief von 2019 liegt. In der zweiten Hälfte des Jahres 2027 wird die festgefahrene Schuldengrenzenverhandlung das Finanzministerium zwingen, das TGA wieder aufzubauen, was einen plötzlichen Rückgang der Reserven und eine "perfekte Sturm"-Situation durch einen massiven Anstieg des Angebots an T-bills auslöst. Kombiniert mit einer stagnierenden Nachfrage nach Geldmarktfonds entsteht ein großes Liquiditätsloch. Die Federal Reserve könnte gezwungen sein, die Zinsen zu senken und groß angelegte Anleihekäufe zur Rettung des Marktes durchzuführen.

Krypto-Preise
Mehr


