
Warum hat die deutliche Senkung der Gas-Gebühren bei Tron die tatsächlichen Kosten für die Nutzer nicht signifikant reduziert?

Autorin: Chloe, ChainCatcher
Originaltitel: Tron senkt Gas-Gebühren um 60% – Kann das Wachstum den Preisverfall ausgleichen?
Am 26. des letzten Monats führte Tron die bisher größte Gebührensenkung seiner Geschichte durch. Justin Sun erklärte: „Dieser Vorschlag ist ein echter Vorteil für die Nutzer, eine Gebührensenkung um 60% – die meisten Netzwerke haben nicht den Mut dazu.“ Er erwähnte außerdem, dass dies kurzfristig die Rentabilität des Tron-Netzwerks beeinträchtigen werde, da die Netzwerkgebühren direkt um 60% gesenkt wurden. Langfristig werde jedoch die Rentabilität steigen, da mehr Nutzer und mehr Transaktionen auf Tron stattfinden werden.
Laut den neuesten Daten von gasfeesnow liegen die Kosten für USDT-Transfers auf Tron selbst nach der Halbierung der Gebühren immer noch bei 2,02–4,22 US-Dollar und damit deutlich über denen anderer großer Blockchain-Netzwerke.
Ein Vergleich der Gebühren zeigt dies deutlich: Selbst die durch TronCastle optimierten Gebühren von 1,09–2,21 US-Dollar sind zum Zeitpunkt des Redaktionsschlusses immer noch 15-mal höher als bei Arbitrum (0,10 US-Dollar), 302-mal höher als bei Solana (0,0036 US-Dollar) und sogar 3.633-mal höher als bei Polygon (0,0003 US-Dollar), während Aptos mit 0,0001 US-Dollar am niedrigsten liegt.
Warum waren die Gebühren vor der Senkung so hoch?
Tron verwendet nicht das Gas-Modell von ETH, sondern ein einzigartiges Bandbreiten- und Energiemodell. Das bedeutet, dass Bandbreite den Nutzern ein tägliches Freikontingent für einfache Transfers bietet. Energie wird für Ressourcen bei der Ausführung von Smart Contracts benötigt, und für USDT (TRC-20)-Transfers ist Energie erforderlich.
Angenommen, eine USDT-Transaktion verbraucht etwa 130.000 Energieeinheiten. Wenn das Wallet des Nutzers keine Ressourcen enthält, muss das System direkt TRX verbrennen, was zu hohen Transaktionsgebühren führt.
Im Vergleich dazu nutzen Layer-2-Lösungen von Ethereum wie Arbitrum und Optimism ein einfacheres Gas-Modell, das die Nutzererfahrung verbessert. Solana erreicht durch seinen einzigartigen Proof-of-History (PoH) und die parallele Ausführungsarchitektur eine Verarbeitungskapazität von 2.600 Transaktionen pro Sekunde bei gleichzeitig extrem niedrigen Gebühren.
Nach der Gebührensenkung plant Tron, mit „Wachstum“ dem „Preisverfall“ entgegenzuwirken
Die 60%ige Gebührensenkung von Tron ist eine bedeutende Marktanpassung und eine bewusste Entscheidung des Projekts, das Nutzerwachstum explosionsartig zu fördern. Laut CryptoQuant sank die täglichen Gebührenerträge im Tron-Netzwerk am 7. September auf 5 Millionen US-Dollar – der niedrigste Stand seit einem Jahr. Vor der Senkung am 28. August lagen die Tageseinnahmen noch bei 13,9 Millionen US-Dollar.
Laut On-Chain-Daten von DeFi Llama ist das durchschnittliche Einkommen von Tron im September im Vergleich zum Vormonat tatsächlich drastisch gesunken – um fast 50%.
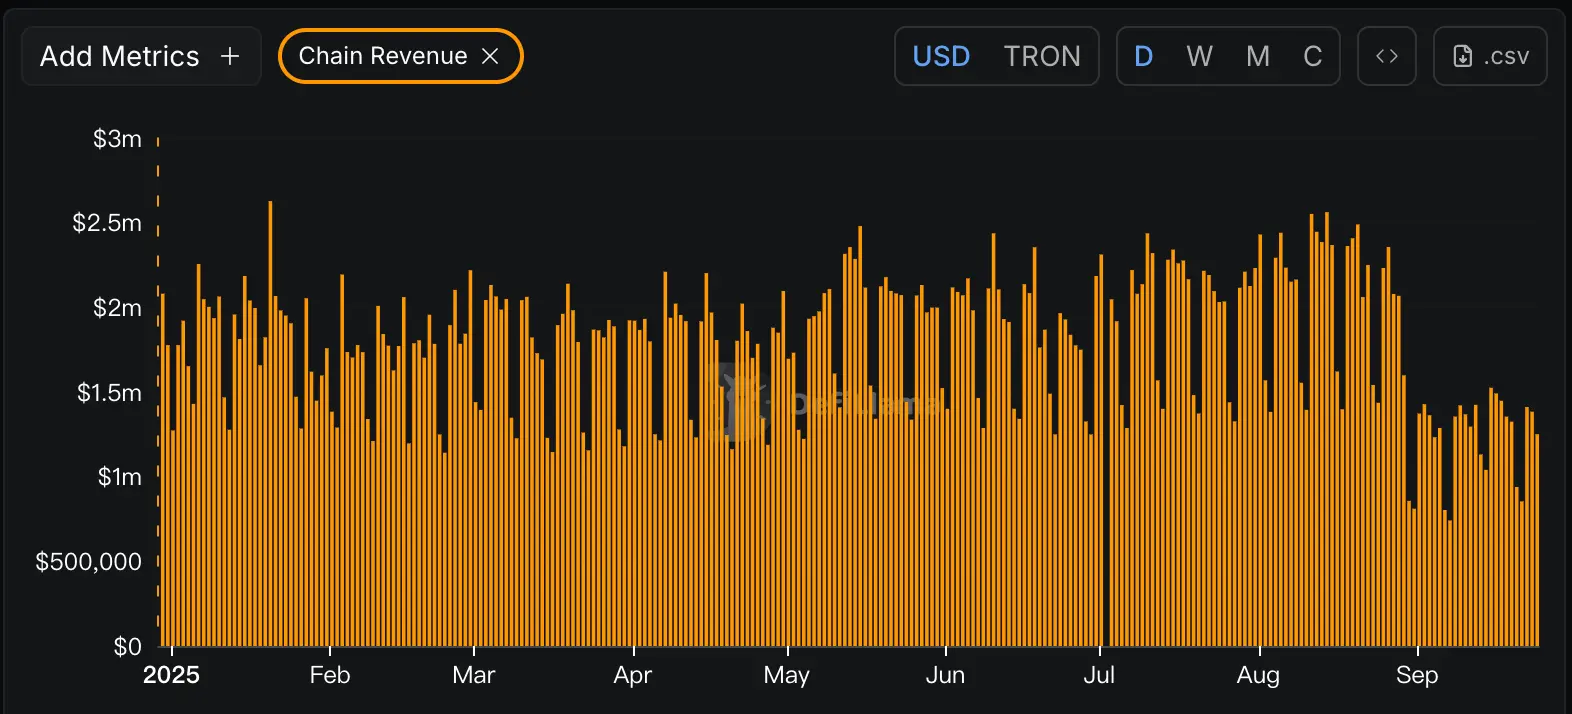
Trotz sinkender Einnahmen ist die On-Chain-Aktivität jedoch gestiegen. Das tägliche Transaktionsvolumen und die Anzahl aktiver Wallets sind sprunghaft angestiegen, und auch die täglich neu erstellten Smart Contracts zeigen, dass weiterhin Nutzer und dApp-Entwickler auf die Plattform strömen.
Laut Token Terminal-Daten machte Tron in den letzten sieben Tagen immer noch 92,9% der Gesamteinnahmen aller L1-Blockchains aus. In den letzten 90 Tagen lagen die Gesamteinnahmen aus Gebühren bei Tron weiterhin deutlich über denen von Ethereum, Solana, BNB Chain und Avalanche im gleichen Zeitraum.
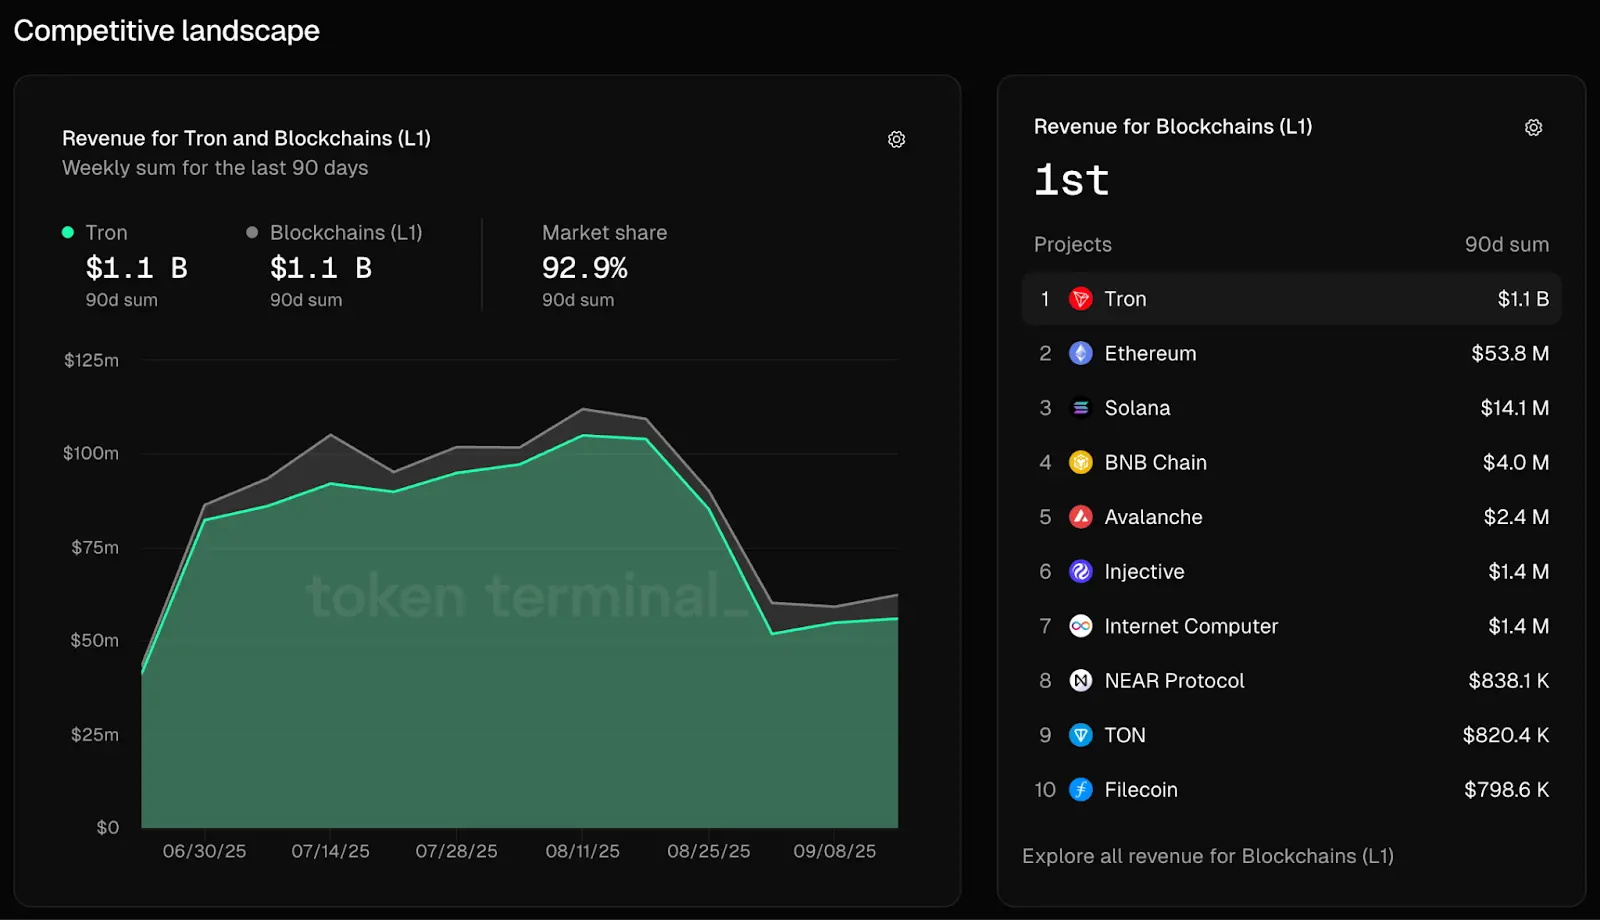
Die ursprüngliche Erwartung von Tron und Justin Sun war, dass die Einnahmen letztlich wieder steigen und nachhaltiger werden, solange Nutzer- und Transaktionszahlen weiter wachsen – also „Wachstum“ gegen „Preisverfall“ auszuspielen.
Obwohl Tron derzeit auf der Einnahmenseite noch Vorteile zu haben scheint, wird sich mit dem Inkrafttreten des GENIUS Acts im Juli dieses Jahres die Wettbewerbslandschaft auf dem On-Chain-Markt grundlegend verändern. Stablecoin-Emittenten werden angesichts strengerer Registrierungs-, Prüfungs- und Reserveanforderungen möglicherweise die Kosten-Nutzen-Relation einer Asset-Deployment auf Tron neu bewerten, was indirekt das Stablecoin-Transaktionsvolumen und die Aktivität des Ökosystems beeinflussen könnte – eine große Hürde für Tron.
Wall-Street-Giganten betreten den Markt, CBDCs werden reif
Die Verabschiedung des GENIUS Acts wird unterschiedlich bewertet und bringt sowohl Vor- als auch Nachteile für den Kryptomarkt. Befürworter sehen darin einen Meilenstein, der Stablecoins mehr Glaubwürdigkeit verleiht und Finanzinstitute sowie Verbraucher zur Nutzung von Stablecoins motiviert. Gegner meinen, das Gesetz ermögliche es dem Präsidenten und verwandten Institutionen, zu profitieren, was zu Interessenkonflikten mit dem Kryptomarkt führe.
Derzeit bauen Wall-Street-Giganten wie BlackRock und JPMorgan bereits ihr eigenes Blockchain-Imperium auf. BlackRocks BUIDL-tokenisierter Geldmarktfonds hat bereits ein Volumen von 2,2 Milliarden US-Dollar erreicht und ist auf Ethereum, Avalanche, Aptos, Polygon und anderen Netzwerken implementiert. JPMorgans Kinexys-Plattform konzentriert sich auf institutionelles DeFi und programmierbares digitales Bargeld und bietet Unternehmenskunden On-Chain-Kreditvergabe und digitale Vermögensverpfändung.
Diese traditionellen Finanzinstitute haben folgende Vorteile: 1. Regulatorische Compliance: enge Zusammenarbeit mit Finanzaufsichtsbehörden weltweit; 2. Finanzielle Stärke: BlackRock verwaltet Vermögenswerte im Wert von mehreren Billionen US-Dollar; 3. Große Unternehmenskundenbasis: ein etabliertes Netzwerk institutioneller Kunden und Vertrauensbeziehungen sowie die Fähigkeit, Blockchain-Technologie nahtlos in bestehende Finanzinfrastrukturen zu integrieren.
Tron kann in puncto Compliance keinesfalls mit den regulatorischen Beziehungen von BlackRock oder JPMorgan mithalten. Darüber hinaus ist die Akzeptanz bei Fortune-500-Unternehmen äußerst gering, ganz zu schweigen davon, dass das SEC-Verfahren noch läuft und das Vertrauen institutioneller Investoren beeinträchtigt.
Ergänzung: Letzte Woche forderten zwei US-Demokraten in einem Brief an die SEC eine Erklärung, warum das Verfahren gegen Justin Sun ausgesetzt wurde, und deuteten an, dass diese Entscheidung mit Suns „umfangreichen Investitionen“ in kryptobezogene Projekte von Präsident Trump zusammenhängen könnte. Gleichzeitig äußerten die Abgeordneten Bedenken hinsichtlich Trons jüngstem Börsengang an der Nasdaq und warnten vor möglichen finanziellen und nationalen Sicherheitsrisiken. Sie forderten die SEC auf, sicherzustellen, dass das Unternehmen strenge Börsenstandards erfüllt.
Darüber hinaus werden weltweit bereits 98% des BIP durch Projekte zu digitalen Zentralbankwährungen (CBDC) abgedeckt, wobei 19 G20-Länder CBDCs entwickeln oder testen. Die wichtigsten CBDC-Projekte großer Volkswirtschaften – wie der digitale Yuan (e-CNY) Chinas, der digitale Euro der EU und die digitale Rupie Indiens – werden im Bereich grenzüberschreitender Zahlungen und Großabwicklungen direkt mit Tron konkurrieren.
McKinsey-Studien zeigen, dass 2025 einen Wendepunkt für die Entwicklung von Stablecoins markiert. Es wird erwartet, dass der Stablecoin-Markt von derzeit 150 Milliarden US-Dollar bis 2030 auf 3 Billionen US-Dollar wächst. Doch dieses enorme Wachstum wird hauptsächlich von regulierten, institutionellen Stablecoins und CBDCs vereinnahmt werden.
Der Markt ist der Meinung, dass Tron in diesem entscheidenden Zeitfenster die Transformation vollziehen muss, sonst droht die Marginalisierung. Der Kryptomarkt entwickelt sich eindeutig von einer experimentellen Technologie zu einer Kerninfrastruktur – und in diesem Wandel werden nur wenige Plattformen überleben.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Risiko verlagert sich! Goldman Sachs: Die CDS-Spreads von Chipunternehmen übersteigen erstmals diejenigen von großen Cloud-Anbietern, KI-Ausfall-Swaps erreichen Rekordwerte.
Goldman Sachs stellt fest, dass sich das Kreditrisiko im Zusammenhang mit KI von den großen Cloud-Anbietern auf die Chiplieferanten verlagert. Die CDS-Spreads der Chips haben in den letzten drei Monaten erstmals die der hyperskalierenden Cloud-Anbieter übertroffen, was Bedenken hinsichtlich der Abschreibungen von GPUs und der zunehmenden Finanzierungsexponierung der Kunden widerspiegelt. Aufgrund einer Angebotswelle sind die Emissionsaufschläge der Cloud-Anbieter deutlich gestiegen und die Laufzeiten verkürzt. Mit dem Zustrom von Projekten im Wert von mehreren hundert Milliarden US-Dollar bis 2027 wird der Druck auf den Kreditmarkt weiterhin zunehmen.

Schwierigkeiten bei der Monetarisierung von 3,57 Milliarden Aufträgen? Verzögerung des Erstflugs von Neutron und finanzieller Druck durch die Übernahme von Iridium (IRDM.US)
Rocket Lab erzielte im dritten Quartal einen Umsatz von 268 Millionen US-Dollar, mit ausstehenden Aufträgen in Höhe von 3,57 Milliarden US-Dollar. Der Erstflug der Neutron-Rakete wurde auf das Jahr 2027 verschoben, während Kunden wie ICEYE ihren Starttermin bereits gesichert haben. Obwohl der operative Cashflow positiv ist, erfordert die geplante Übernahme von Iridium mehr als 3 Milliarden US-Dollar in bar; die langfristigen Einnahmen...
Analyse von neuen US-Aktien | Das „Midlife-Geschäft“ des S2B2C Private Domain E-Commerce: Wie erzählt Global Home Select (QQJ.US) eine Wachstumsgeschichte?
Was gibt Global Family Select eigentlich das Selbstvertrauen, die Nasdaq zu erobern?
Morgan Stanley „Memory-Death God“ Shawn Kim warnt erneut! Die eigentliche Bombe ist die „Profitklippe 2028“ – Zielpreise für Memory-Aktien werden umfassend gesenkt
Shawn Kim hat das Kursziel für Speicheraktien umfassend gesenkt; das Kursziel für SK Hynix wurde um 38 % deutlich reduziert und für Samsung Electronics um 19 % gesenkt. Er warnt davor, dass die Branche im Jahr 2028 vor einer "Gewinnklippe" stehen wird: neue Produktionskapazitäten werden Ende 2027 in Betrieb genommen, der Bau von Rechenzentren verzögert sich, die HBM-Prämie schrumpft, und die Spotpreise für NAND sind innerhalb von zwei Wochen um etwa 20 % eingebrochen. Durch diese vierfache Belastung hat er die langfristigen Gewinnmargenannahmen für DRAM bei beiden Unternehmen deutlich auf den historischen Durchschnitt reduziert.

Krypto-Preise
Mehr


