

Autor: Min, Deep Tide TechFlow
Nach dem 312 und 519 gibt es nun einen weiteren Gedenktag für einen Crash im Kryptomarkt – den 11. Oktober.
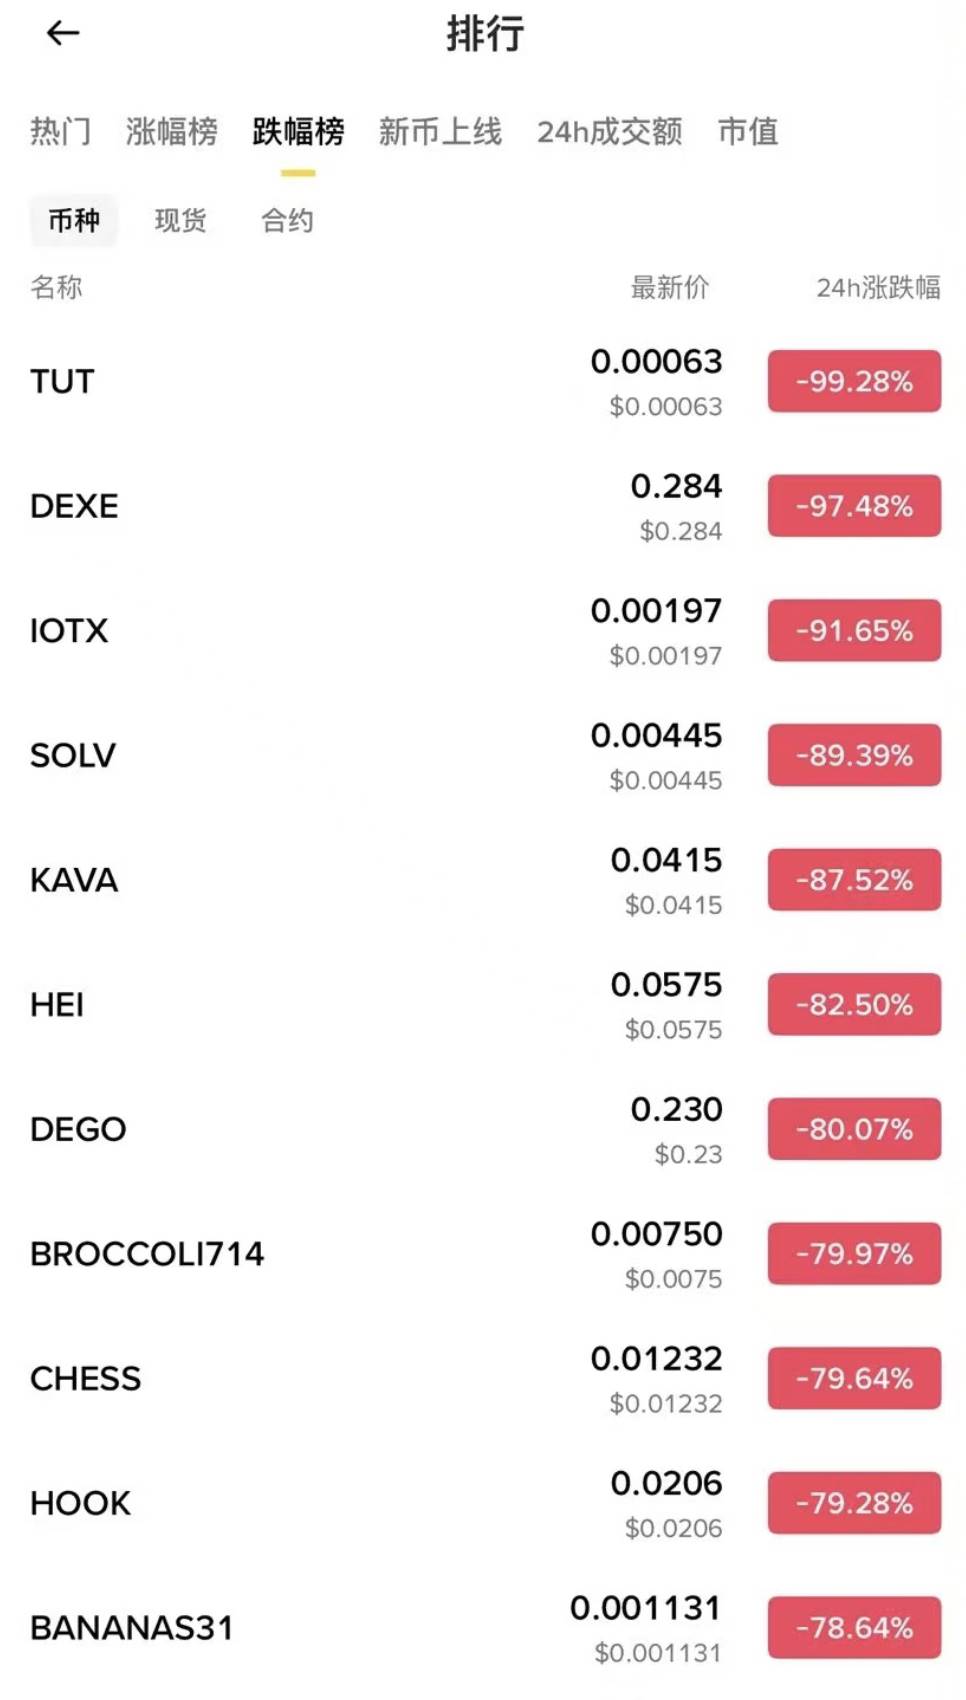
Bitcoin fiel zeitweise unter 110.000 US-Dollar, USDE verlor seine Bindung, und bei Altcoins kam es zu einem regelrechten Absturz – die Preise vieler Projekte gingen innerhalb weniger Minuten buchstäblich auf null, ja, wirklich auf null.
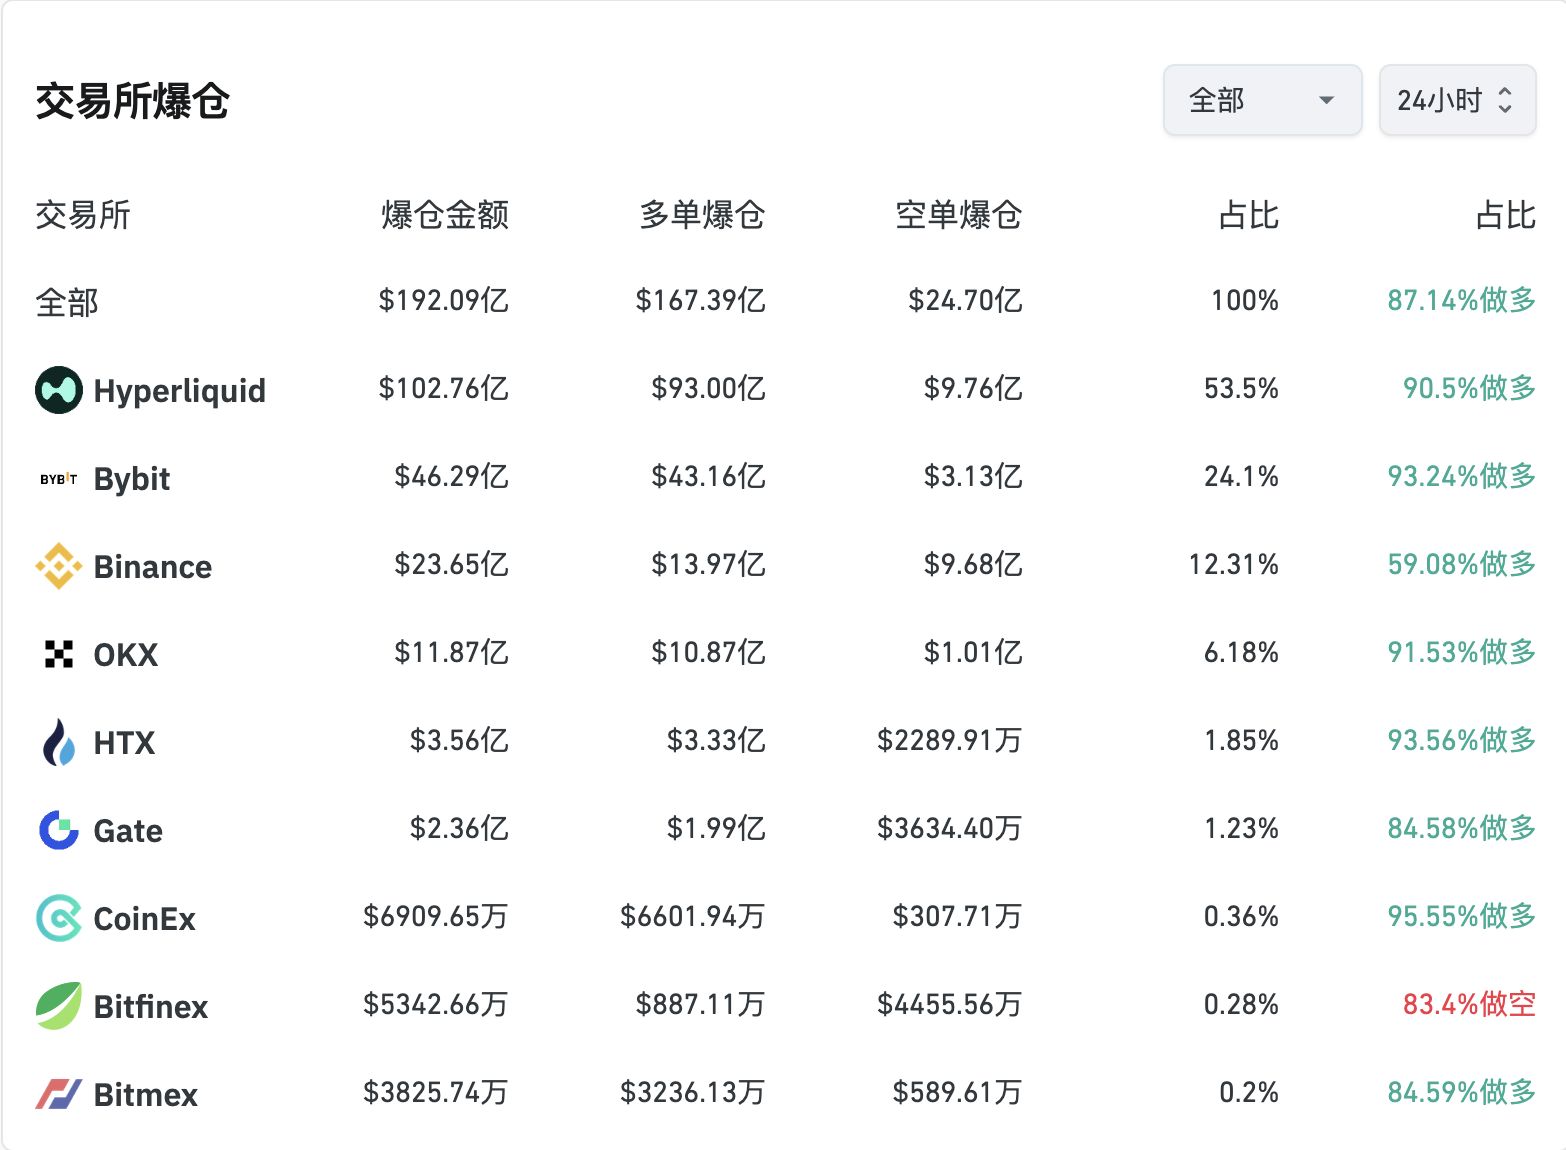
Laut Daten von Coinglass erreichte die Liquidationssumme innerhalb von 24 Stunden bis zum 11. um 9 Uhr 19.2 Milliarden US-Dollar, betroffen waren 1,64 Millionen Trader, und der größte einzelne Liquidationsauftrag überschritt 200 Millionen US-Dollar.
Doch diese Zahlen sind womöglich nur die Spitze des Eisbergs. Laut Brancheninsidern liegen die tatsächlichen Liquidationszahlen weit über den veröffentlichten Daten. „Die Liquidationsdaten von Binance sollten weit über denen von Hyperliquid und Bybit liegen“. Laut Coinglass-Daten beträgt das aktuelle Liquidationsvolumen bei Binance nur ein Fünftel dessen von Hyperliquid.
Der Krypto-Datenanalyst MLM (@mlmabc) schätzt, dass die tatsächlichen Liquidationen am Markt bei etwa 30 bis 40 Milliarden US-Dollar liegen.
Früher haben wir uns selbst getröstet, dass der Markt heute anders und ausgereifter sei und es keine Turbulenzen wie am 312 mehr geben würde – doch die Realität hat uns erneut schmerzhaft eines Besseren belehrt.
Oberflächlich betrachtet war dies ein plötzlicher Black-Swan-Schock, doch der eigentliche Grund für den Markteinbruch liegt in der langfristig aufgebauten Hebelblase und strukturellen Schwächen im Market-Maker-System.
Der Auslöser für diesen Crash war Trump.
An diesem Tag kündigte er plötzlich eine neue Runde von Zöllen auf chinesische Waren an. Der Handelskonflikt zwischen China und den USA eskalierte schlagartig, globale Risikoanlagen gerieten unter Druck. Die Flucht in sichere Häfen nahm rapide zu, Kapital strömte in den US-Dollar und US-Staatsanleihen, während Kryptowährungen als Inbegriff von Risikoanlagen zum ersten Ziel von Abverkäufen wurden.
Das war der erste Dominostein, der den Markt zu Fall brachte.
Doch allein ein Zollpapier kann nicht erklären, warum der gesamte Kryptomarkt in Sekundenschnelle kollabierte – der wahre Grund liegt darin, dass der Marktaufschwung längst auf hohem Leverage aufgebaut war.
In den vergangenen Monaten erreichten Bitcoin und andere Leitassets immer neue Höchststände, doch der Großteil des Kapitals dahinter war kein langfristiges Kapital, sondern durch Kontrakte, Kredite und Liquiditäts-Mining aufgeschichtetes Leverage-Kapital. Wenn negative Nachrichten einschlagen, trifft es zuerst diese hochgehebelten Long-Positionen. Sobald die Unterstützungszonen durchbrochen werden, werden Zwangsliquidationen ausgelöst, der Verkaufsdruck schaukelt sich hoch, und der Markt gerät in eine Kettenreaktion von „Longs killen Longs“.
Das wohl typischste Beispiel ist USDE. Seitdem die offizielle 12%-Subventionspolitik eingeführt wurde, beteiligten sich viele Nutzer an Loop-Lending-Arbitrage. Dieses System ist im Bullenmarkt äußerst verlockend und zog in kurzer Zeit große Mengen Kapital an – es wurde zu einem wichtigen Motor für den Marktaufschwung. Doch am 11. Oktober, als die Zollnachricht Verkaufsdruck auslöste, verlor USDE deutlich seine Bindung und fiel zeitweise unter 0,66 US-Dollar – ein symbolträchtiges Ereignis dieses Crashs.
Noch fataler war das vollständige Versagen des Market-Maker-Mechanismus während dieses Absturzes.
Greeks.live-Mitarbeiter Bugsbunny analysiert, dass derzeit das Kapital aktiver Market Maker begrenzt ist. Sie konzentrieren ihre Liquiditätsressourcen auf Tier0- und Tier1-Projekte wie BTC und ETH, während sie bei mittelgroßen und kleinen Altcoins nur „nebenbei“ etwas Unterstützung bieten.
Nach dem Zusammenbruch von Jump ist die Liquiditätsversorgung des Marktes noch stärker von diesen aktiven Market Makern abhängig, doch ihnen fehlt ein ausgereiftes Hedging-System für das Tail-Risk – sie können nur den normalen Handel abdecken, aber bei extremen Marktbedingungen reicht das Kapital nicht aus, um den Markt zu stützen.
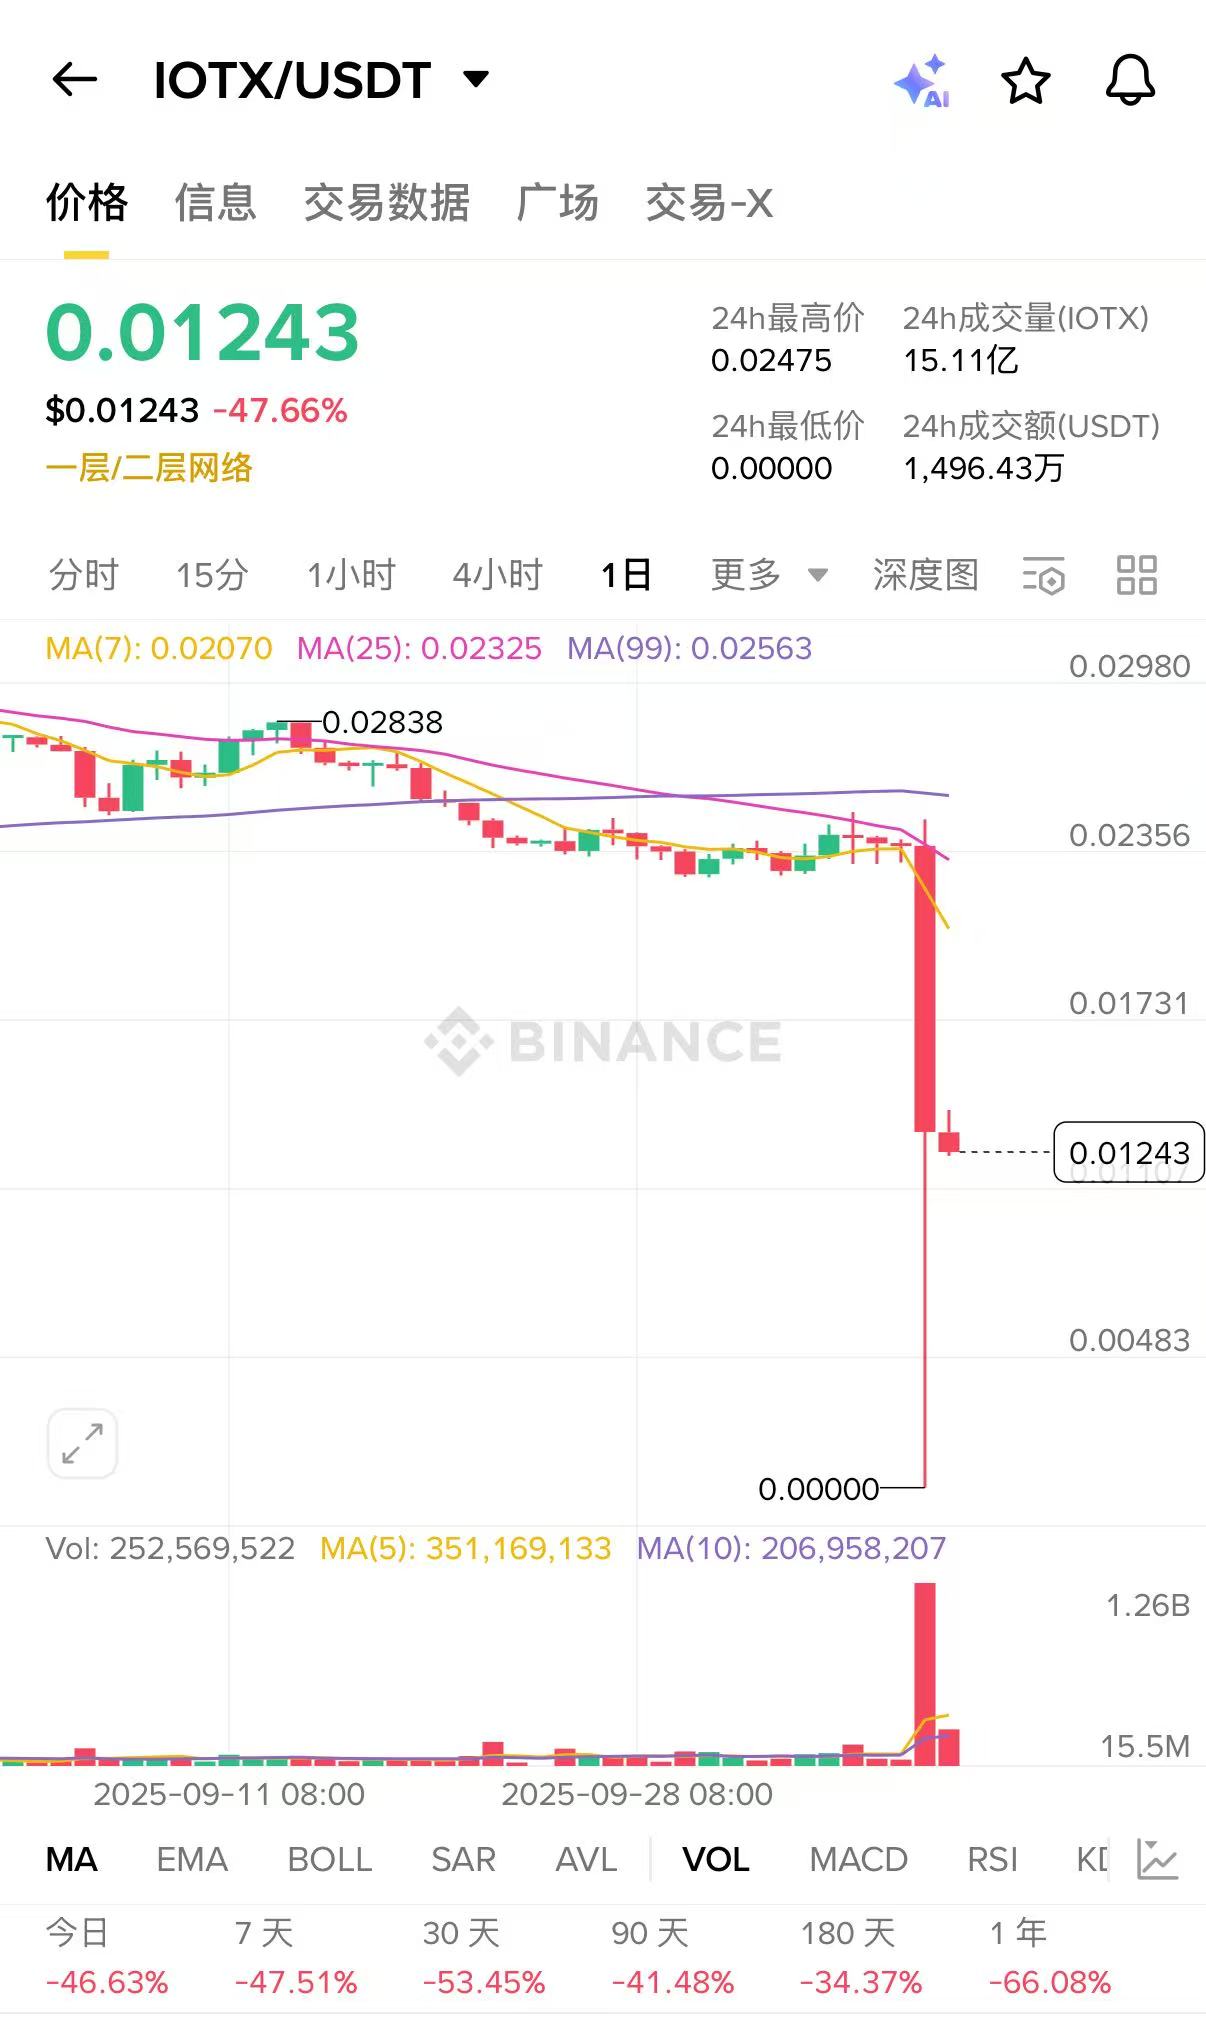
Als die Nachricht von Trumps Zöllen Panik auslöste, mussten die Market Maker zuerst die Sicherheit der großen Projekte gewährleisten und zogen das ursprünglich für kleinere Coins vorgesehene Kapital ab. Das Ergebnis: Der Altcoin-Markt verlor vollständig die Gegenpartei, Verkaufsdruck traf auf keine Käufer, und die Preise stürzten nahezu „im freien Fall“ ab. Tokens wie IOTX fielen zeitweise fast auf null – ein anschauliches Beispiel für ausgetrocknete Liquidität.
Tatsächlich ist das Kapital der aktiven Market Maker angesichts der vielen neuen Projekte in diesem Jahr längst überlastet, und der Markt verfügt nicht über genügend Derivate, um das Tail-Risk abzusichern – dieses Mal wurde der Schleier einfach vollständig gelüftet.
Außerdem merkt Bugsbunny an, dass es noch fataler war, dass dieser Crash an einem Freitagabend (Samstagmorgen Asienzeit) stattfand – sowohl in Europa und den USA als auch in Asien haben Market Maker feste Arbeitszeiten. Wäre dies während der Handelszeiten an einem Werktag passiert, hätte sich die Liquidität vermutlich schnell wiederhergestellt.
„Aber ausgerechnet heute ist Freitag, alles war einfach zu zufällig.“
Es ist Gefahr, aber auch Chance – manche freuen sich, andere trauern.
Am 10. Oktober, vor Trumps Ankündigung, erhöhte ein früher Bitcoin-Investor auf Hyperliquid kontinuierlich seine Short-Positionen auf BTC und ETH, mit einer Gesamtposition von über 1,1 Milliarden US-Dollar. Nach dem Crash machte er enorme Gewinne. Andere nutzten die Arbitrage durch das De-Pegging von USDE, BNSOL und WBETH ...
Insgesamt war der Crash am 11. Oktober kein singuläres Ereignis, sondern das Ergebnis des Zusammenwirkens dreier Kräfte: Makro-Black-Swan-Politikschock, strukturelle Schwächen durch Leverage-Boom und das Versagen des Market-Maker-Liquiditätsschutzes.
Am Morgen, beim Blick auf die Katastrophe in den sozialen Medien, spürte man die Grausamkeit und Unbarmherzigkeit des Marktes.
Der Kryptomarkt war nie eine glatte Autobahn, sondern gleicht eher einem von Riffen übersäten Meer. Der Boom des Bullenmarktes ist oft eine Illusion des Leverage, während der Black Swan immer in der Ecke lauert und jederzeit zuschlagen kann. Für Privatanleger ist das Wichtigste nicht, ständig nach schnellen Gewinnen zu jagen, sondern zu überleben.
Solange man überlebt, hat man die Chance, im nächsten Zyklus einen neuen Startpunkt zu erreichen. Wird man jedoch in extremen Marktbedingungen komplett liquidiert, gibt es vielleicht keine Rückkehr mehr an den Tisch.
Noch einmal: Überleben ist alles.





