
Verstehen Sie die Liquidation von 2 Milliarden: Das Marktrisiko war nie wirklich verschwunden

Originalquelle: Blockchain Knight
Originaltitel: Hinter den 20 Milliarden Liquidationen: Was sollten wir wissen?
Am 10. Oktober 2025 erlebte der Kryptowährungsmarkt einen epischen Deleveraging-Sturm.
Als die euphorischen Long-Trader gezwungen wurden, sich den eisernen Marktgesetzen zu stellen, wurden innerhalb einer Stunde über 20 Milliarden US-Dollar an gehebelten Positionen liquidiert, Bitcoin fiel an einem Tag um 15 %, die Liquidität der Altcoins war nahezu ausgetrocknet, und selbst erfahrene Akteure waren angesichts der blutroten Kurstafeln überfordert.
Dieses Massaker wurde durch mehrere makroökonomische Negativfaktoren ausgelöst: Die Eskalation der Handelskonflikte führte zu panikartigen Verkäufen von Risikoanlagen.
Bitcoin stürzte innerhalb einer Stunde um 13 % ab, bei Altcoins waren die Slippage-Verluste noch gravierender. Token wie ATOM näherten sich auf illiquiden Börsen zeitweise dem Nullpunkt, konnten sich später teilweise erholen, doch der Markt war bereits schwer getroffen.
Die Gesamtsumme der Liquidationen auf zentralisierten und dezentralisierten Plattformen überschritt 20 Milliarden US-Dollar und stellte damit einen neuen Rekord für die größte Tagesliquidation in der Geschichte der Kryptowährungen auf.
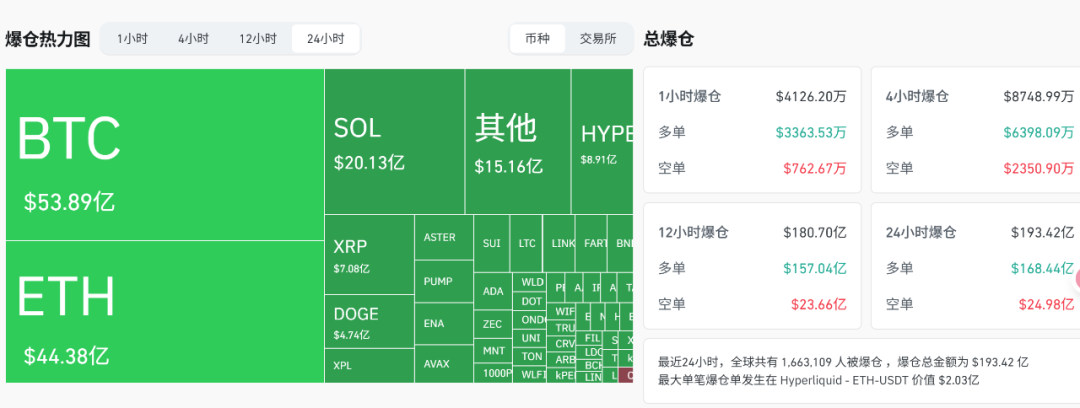
Dies war kein sanfter Abwärtstrend – die über Wochen aufgebaute bullische Stimmung und die hohen offenen Positionen verdampften über Nacht, 65 Milliarden US-Dollar an offenen Positionen verschwanden aus dem System, und die Marktstruktur fiel direkt auf das Niveau von vor mehreren Monaten zurück.
Oberflächlich betrachtet scheint es eine "Niederlage der Kleinanleger" zu sein, doch Scott Melker, bekannt aus "The Wolf of Wall Street", und mehrere Analysten weisen auf die Wahrheit hin: "Die Liquidierten sind keine Kleinanleger, sondern kryptonative Trader, die Hebel auf dezentralen Börsen nutzen – dies ist eine Hebelbereinigung der überzeugtesten Hodler."
Daten bestätigen dies: Neues Kapital investiert hauptsächlich in Spot-ETFs oder Mainstream-Assets und entgeht so den Auswirkungen der DeFi-Hebelmechanismen. Die wirklich Geschädigten sind die High-Leverage-Perpetual-Trader, vor allem erfahrene Krypto-Veteranen und nicht Neulinge.
Laut Bitwise-Fondsmanager Jonathan liegt die Ursache in strukturellen Marktdefiziten: Perpetual Contracts sind ein Nullsummenspiel, und wenn die Zahlungsfähigkeit der Verliererseite zusammenbricht, entsteht systemisches Risiko.
Die steigende Volatilität führte dazu, dass Liquiditätsanbieter sich zurückzogen, die dünnen Orderbücher der Altcoins verursachten Preiszusammenbrüche, und automatische Deleveraging-Mechanismen trafen sogar profitable Positionen.
Plattformen wie Hyperliquid profitierten hingegen durch On-Chain-Liquiditätspools, indem sie bei Zwangsliquidationen Vermögenswerte mit Abschlag aufkauften. Bis zum Handelsschluss wurden selbst marktneutrale, präzise Strategien durch Verzögerungen und Probleme bei der Besicherung überrascht.
Zentralisierte Börsen, insbesondere bei Long-Tail-Token, wurden besonders schwer getroffen, während DeFi durch strenge Besicherungsstandards und fest kodierte Preismechanismen Widerstandsfähigkeit zeigte.
Protokolle wie Aave verlangen beispielsweise hochwertige Sicherheiten, um eine Todesspirale durch das Entkoppeln von Stablecoin-Preisen zu vermeiden. Doch Schwachstellen bleiben: Auf einigen Börsen fiel USDe auf 0,65 US-Dollar, und die entsprechenden Margin-Positionen wurden sofort ausgelöscht.
Preisdifferenzen von bis zu 300 US-Dollar zwischen Börsen schufen Arbitragemöglichkeiten, doch noch alarmierender ist: Während 20 Milliarden US-Dollar verdampften, blieben die Spot-Käufe stabil.
Die Preise erholten sich von den Extremwerten, überschüssiger Hebel wurde zwangsweise aus dem Markt gespült. Wie Jonathan sagt, ist für das Überleben nicht nur die richtige Richtung entscheidend, sondern auch das operative Können und die Kunst des Liquiditätsmanagements.
Bitwise-CEO Hunter Horsley kommentierte: "Der größte Tagesverlust durch Liquidationen in der Geschichte von Bitcoin betrug nur 15 % – das zeigt die innere Stärke, dieser Zug ist nicht aufzuhalten."
Die zunehmende Korrelation zwischen Kryptowährungen und dem makroökonomischen Umfeld bedeutet, dass solche Deleveraging-Phasen sowohl ein unvermeidlicher Marktregulierungsmechanismus als auch ein notwendiger Schmerz zur Wiederherstellung eines gesunden Ökosystems sind.
Wenn die Grausamkeit des Hebels unbestreitbar wird, sollte jeder Teilnehmer sich merken: Risikokontrolle ist immer wichtiger als die Jagd nach Rendite.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wie viel CPO-Nachfrage wird Nvidia Rubin Ultra hervorrufen? Bernstein: Optischer Wert eines einzelnen Pods verfünffacht sich
Bernstein ist der Ansicht, dass die durch die Nvidia Rubin Ultra-Architektur ausgelöste stark steigende Nachfrage nach Co-Packaged Optics (CPO) und Glasfasern das optische Volumen pro Pod von 1 Million auf 5,4 Millionen US-Dollar erhöht. Dadurch wird erwartet, dass der Marktumfang des Nvidia Optik-Ökosystems bis 2028 auf 46,8 Milliarden US-Dollar wächst, was einem jährlichen Wachstum von 91% entspricht. Trotz eines Engpasses bei der InP-Substratversorgung bleibt der Branchenausblick optimistisch. Das Institut bekräftigt sein Rating „Outperform“ für Lumentum, Coherent und Ciena.

UBS setzt im dritten Quartal auf beidseitige Positionen bei Gold-Optionen, setzt stark auf Technologiewerte und baut Positionen bei SK Hynix (SKHY.US) auf
Die UBS Group (UBS.US) hat den Quartalsbericht über ihre Positionen (13F) bis zum 30. September 2026 eingereicht.

SpaceX (SPCX.US) versucht angeblich eine „Ent-Nvidia“ der Rack-Ebene: Entwicklung des Kessel-Gehäuses zur Umgehung der L6-Computing-Platine, nur Kauf von Chips
SemiAnalysis: SpaceX hat das Kessel-Rack selbst entwickelt, um die Nvidia L6-Boards zu umgehen und sich bei der eigenen Hardwareversorgung mehr Wahlmöglichkeiten zu schaffen.

37 Milliarden US-Dollar „Vorauszahlung für Stromerzeugungsanlagen in Rechenzentren“ aufgegeben! Was hat der „aktivste Käufer von Gasturbinen“, Softbank, gesehen?
SoftBank verzeichnete im zweiten Quartal des Geschäftsjahres 2026 einen Nettoverlust von 7,1 Milliarden US-Dollar. Hauptursache dafür ist eine Wertminderung von 3,7 Milliarden US-Dollar aus einer Vorauszahlung in Höhe von 9,5 Milliarden US-Dollar für Stromerzeugungsanlagen, die für US-amerikanische Datenzentren vorgesehen waren – darunter etwa 2,9 Milliarden US-Dollar, die als nicht erstattungsfähig abgeschrieben wurden. Der CFO räumte ein, dass SoftBank bereits vor Abschluss der Projektplanung Bestellungen aufgegeben hat und nun die Beschaffungsstrategie umfassend neu bewertet. „Der aggressivste Käufer von Gasturbinen hat seine Kaution einfach abgeschrieben.“
Krypto-Preise
Mehr


