
Dragonfly Partner Haseeb: Ist USDe wirklich entkoppelt?

Während des Marktcrashs fiel der Preis von USDe auf seiner wichtigsten Handelsplattform Curve nur um 0,3%.
Während des Marktcrashs fiel der Preis von USDe an seinem wichtigsten Handelsplatz Curve nur um 0,3%.
Autor: Haseeb Qureshi, Partner bei Dragonfly
Übersetzung: Luffy, Foresight News
Ich habe viele Diskussionen darüber gesehen, dass Ethena während des Chaos am Markt an diesem Wochenende die Bindung verloren haben soll. Die Situation war, dass USDe (der von Ethena ausgegebene Stablecoin) kurzzeitig auf etwa 0,68 US-Dollar gefallen ist, sich dann aber wieder erholt hat. Das ist das Binance-Chart, auf das sich alle beziehen:
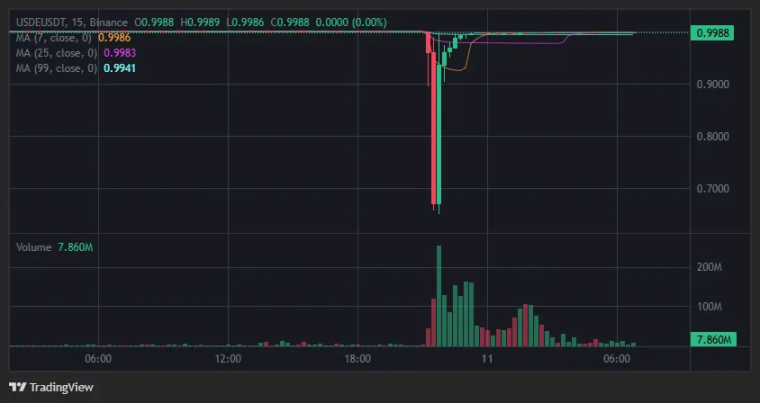
Nachdem ich in den letzten Tagen die Daten eingehend untersucht und mit vielen Leuten gesprochen habe, kann ich jetzt klar sagen, dass diese Behauptung nicht korrekt ist – USDe hat die Bindung nicht verloren.
Das Erste, was man verstehen muss: Der liquideste Handelsplatz für USDe ist tatsächlich nicht eine Börse, sondern Curve. Auf Curve gibt es hunderte Millionen Dollar an ständiger Liquidität, während jede Börse, einschließlich Binance, nur über einige Dutzend Millionen Dollar an Liquidität verfügt.
Wenn du also nur auf das USDe-Chart bei Binance schaust, sieht es so aus, als hätte der Coin die Bindung verloren. Wenn du jedoch die Liquidität von USDe an anderen Handelsplätzen mit einbeziehst, ergibt sich ein anderes Bild:
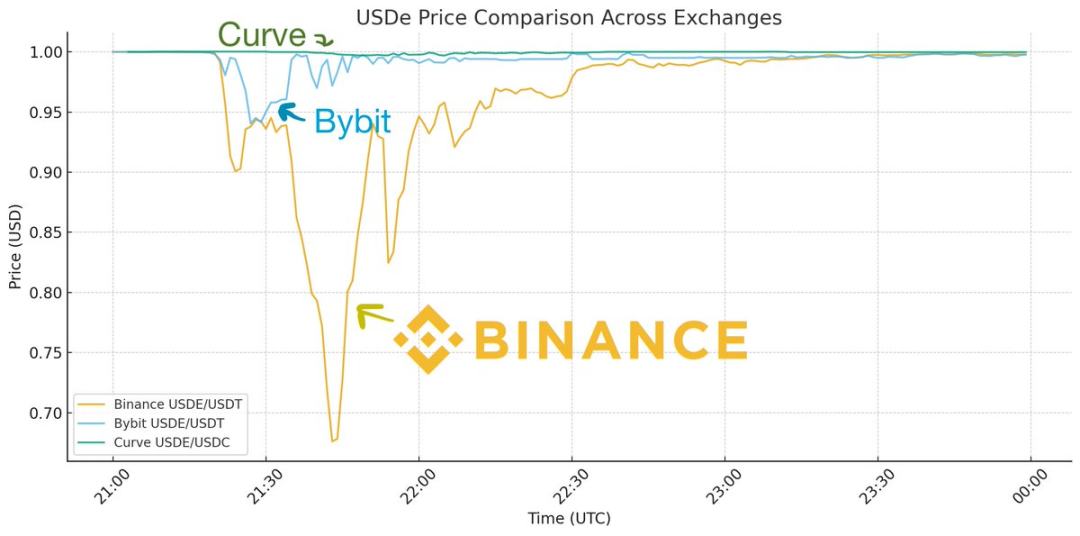
Wir können sehen, dass der Preis von USDe zwar an jeder zentralisierten Börse gefallen ist, aber nicht gleichmäßig. Bei Bybit fiel der Kurs kurzzeitig auf 0,95 US-Dollar und erholte sich dann schnell, während der Preisverfall bei Binance sehr stark war und es lange dauerte, bis die Bindung wiederhergestellt war. Gleichzeitig fiel der Preis auf Curve nur um 0,3%. Wie erklärt man diesen Unterschied?
Denke daran, dass jede Börse an diesem Tag unter enormem Druck stand – es war das größte Liquidationsereignis in der Geschichte der Kryptowährungen. Binance war in dieser Zeit extrem instabil, die Schnittstellen (APIs) funktionierten nicht, Ein- und Auszahlungen waren gestört, Market Maker konnten ihre Positionen nicht verschieben, niemand konnte Arbitrage betreiben.
Das ist, als ob es bei Binance brennt, aber alle Straßen sind blockiert, sodass die Feuerwehr nicht eingreifen kann. Das führte dazu, dass die Situation bei Binance außer Kontrolle geriet, während an fast allen anderen Orten die Liquiditätsbrücken das Feuer schnell löschen konnten. Wie Guy in seinem Beitrag zeigt, verlor auch USDC bei Binance kurzzeitig ein paar Cent an Bindung – ebenfalls wegen allgemeiner Instabilität und mangelnder Liquidität, aber das war auch kein De-Pegging von USDC.
Es ist also nicht überraschend, dass die Preisunterschiede zwischen den Börsen bei instabilen APIs groß sind, weil niemand Positionen übernehmen kann. Aber warum war der Preisverfall bei Binance viel stärker als bei Bybit?
Die Antwort hat zwei Aspekte. Erstens hat Binance keine direkte Prime-Broker-Beziehung zu Ethena und kann auf der Plattform keine USDe direkt prägen oder einlösen (Bybit und andere Börsen haben diese Funktion integriert), was es Market Makern ermöglicht, auf der Plattform Arbitrage zu betreiben. Das ist sehr wichtig, sonst müssten Market Maker Geld von Binance abziehen, zu Ethena bringen, Arbitrage betreiben und dann die Positionen zurückbringen. In einer Krise mit ausgefallenen APIs kann das niemand tun.
Zweitens hat Binance das Orakel schlecht ausgeführt und begann, Positionen zu liquidieren, die eigentlich nicht hätten liquidiert werden dürfen – ein gutes Liquidationssystem sollte nicht bei Flash-Crashs auslösen. Wenn du nicht der Haupt-Handelsplatz für einen Vermögenswert bist (Binance ist das für USDe nicht), solltest du dich am Preis des Haupt-Handelsplatzes orientieren. Wenn du nur auf dein eigenes Orderbuch schaust, liquidierst du zu viel. Das führte dazu, dass Binance USDe bei etwa 0,80 US-Dollar liquidierte und so eine Kettenreaktion auslöste. Das ist auch der Grund, warum Binance den durch USDe-Liquidationen betroffenen Nutzern Rückzahlungen leistet (soweit ich weiß, machen das andere Börsen nicht). Sie haben nur auf ihren eigenen Preis geschaut und nicht auf den tatsächlichen externen Preis – das war ein Fehler.
Das war also ein Binance-spezifisches Flash-Crash-Ereignis, das durch eine bessere Marktstruktur hätte vermieden werden können. USDe blieb an seinem wichtigsten Handelsplatz Curve den ganzen Tag über relativ stabil an die Bindung gekoppelt. Das ist wirklich etwas anderes als das, was als De-Pegging beschrieben wird.
Wenn du dich an die USDC-Situation während der Silicon Valley Bank-Krise 2023 erinnerst – das war ein echtes De-Pegging:
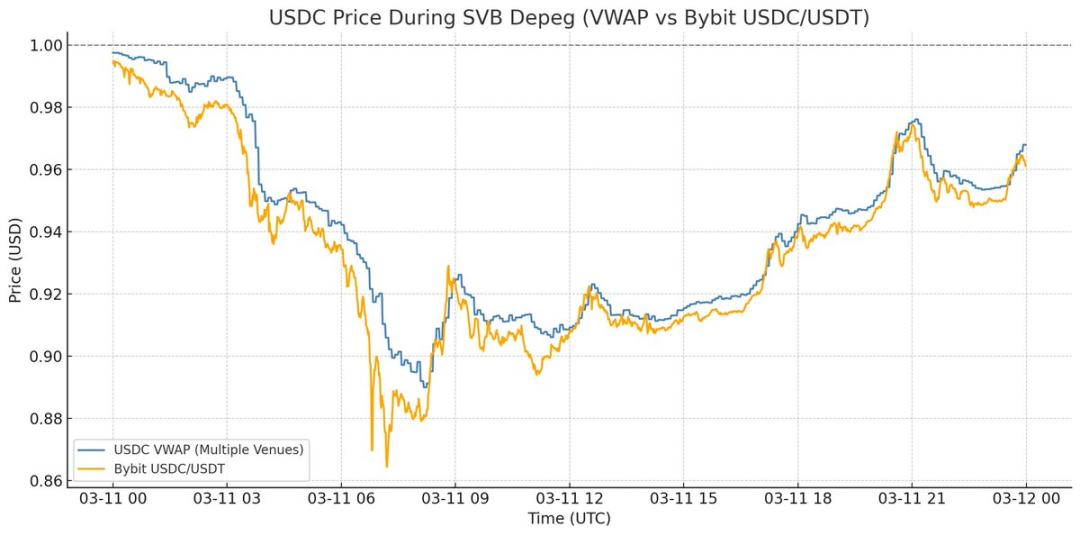
Während der Silicon Valley Bank-Krise fiel der Preis von USDC an jedem Handelsplatz, nirgendwo konnte man USDC für 1 US-Dollar verkaufen. Die Einlösung war tatsächlich ausgesetzt, also war 0,87 US-Dollar der echte Preis – das ist die Bedeutung von De-Pegging.
Diesmal war es nur eine Binance-spezifische Preisverzerrung. Das ist eine wichtige Lektion für die Marktinfrastruktur, aber wenn du versuchst, aus dem Ereignis am Wochenende Rückschlüsse auf den Mechanismus von USDe zu ziehen, ist es entscheidend, die feinen Unterschiede zu verstehen.
Während des gesamten Ereignisses war USDe an seinem wichtigsten Handelsplatz vollständig besichert und 1 US-Dollar wert, und aufgrund der Preisschwankungen ist die Besicherung am Wochenende sogar gestiegen. Das heißt, diese Marktinstabilität war am Ende sogar nützlich, weil sie der gesamten Branche eine Lektion erteilt hat. Der Beitrag von Guy erklärt, wie jede Börse, einschließlich Binance, solche Probleme in Zukunft vermeiden kann.
Zusammengefasst: USDe hat die Bindung nicht verloren, das Problem lag beim Preis auf Binance.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic Roadshow startet frühestens am Dienstag dieser Woche, nach dem Ausverkauf von KI steht die IPO-Preisfestsetzung vor einer großen Bewährungsprobe.
Wenn die Roadshow reibungslos verläuft, könnte Anthropic in der Woche vom 16. November die Preisfestsetzung abschließen und an der Nasdaq notieren, noch vor dem Thanksgiving-Feiertag in den USA im November. Laut einem Bericht am vergangenen Freitag ist nach dem starken Kursrückgang von KI-Aktien der diskutierte Unternehmenswert von Anthropic bei einigen potenziellen Investoren bereits auf etwa 1,2 bis 1,3 Billionen US-Dollar gesunken, manche erwägen sogar 1,1 Billionen – deutlich weniger als die zuvor am Markt diskutierten rund 2 Billionen US-Dollar.
Die schwierige Wahl amerikanischer Vermögenswerte unter hohen Zinssätzen

Strengere US-Regulierung von Rechenzentren trifft KI-Infrastrukturaktien? Morgan Stanley: Begrenzte Auswirkungen bis 2027, größere Risiken konzentrieren sich auf 2028
Morgan Stanley ist der Ansicht, dass der Ausverkauf von KI-Infrastruktur-Aktien, der durch die US-amerikanischen Zwischenwahlen ausgelöst wurde, möglicherweise übertrieben ist. Das Risiko einer Expansion von Datenzentren bis 2027 bleibt begrenzt, die Nachfrage nach KI-Rechenleistung ist weiterhin stark. Einige Technologieaktien bieten bereits Anlagemöglichkeiten, wobei Microsoft weiterhin die bevorzugte Wahl bleibt.

Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Krypto-Preise
Mehr


