
BTC Volatilitätsrückblick (6. Oktober - 27. Oktober)
Schlüsselindikatoren (6. Oktober, 16:00 Uhr Hongkonger Zeit -> 27. Oktober, 16:00 Uhr Hongkonger Zeit): BTC/USD -6,4...
Schlüsselindikatoren (6. Oktober, 16:00 Uhr Hongkong-Zeit -> 27. Oktober, 16:00 Uhr Hongkong-Zeit):
- BTC/USD -6,4% ($123.450 -> $115.600)
- ETH/USD -7,5% ($4.540 -> $4.200)
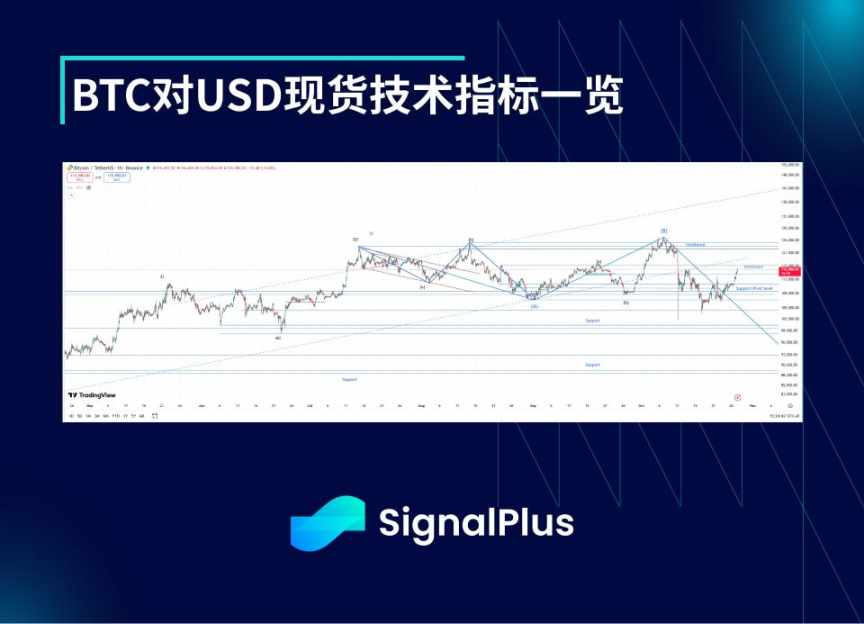
- Der Markt hat den B-Wellen-Höchststand bei etwa $126.000 recht klar definiert. In den meisten der letzten zwei Wochen testete der Preis die Unterstützungszone zwischen $109.000 und $104.000, ist aber aktuell wieder auf das Widerstandsniveau zwischen $114.500 und $117.500 gestiegen. Unserer Ansicht nach handelt es sich hierbei sehr wahrscheinlich um die zweite Unterwelle einer größeren fünften Abwärtswelle, die unter $95.000 führen könnte. Allerdings ist es aufgrund der schwer abschätzbaren Auswirkungen des Flash Crashs am 11. Oktober möglich, dass wir in eine komplexere Korrekturphase eintreten, in der das B-Wellen-Hoch erneut getestet werden könnte (gefolgt von einer weiteren Abwärtskorrektur). Die nächste Unterstützung liegt bei $109.000, gefolgt von $107.000 sowie dem Bereich zwischen $105.000 und $104.500. Auf der Oberseite liegt der erste wichtige Widerstand bei $117.500, danach gibt es stärkeren Widerstand im Bereich zwischen $121.000 und $125.000.
Marktthemen
- Die letzten Wochen waren für Kryptowährungen und sogar für die globalen Aktienmärkte ereignisreich. Der zu Monatsbeginn beobachtete selbstbewusste Anstieg der Risikoanlagen ("Uptober") wurde auf die Probe gestellt, als Trump vor den Gesprächen mit China twitterte, dass er am 1. November erneut Zölle in Höhe von 155% erheben werde, falls bis dahin keine Fortschritte bei einem Abkommen erzielt würden. Dies löste erhebliche Risk-Off-Schwankungen aus, wobei Kryptowährungen besonders betroffen waren. In den illiquiden Handelsstunden am frühen Morgen des 11. Oktober (Hongkong-Zeit) kam es zu aggressiven Liquidationen, wobei Binance im Mittelpunkt des Geschehens stand. BTC fiel in einem Flash Crash kurzfristig auf ein Tief von $102.000 (nachdem der Kurs am selben Tag zuvor noch bei $123.000 lag), während einige Altcoins noch extremere Schwankungen verzeichneten. In den darauffolgenden Tagen/Wochen nahm die Orderbuchliquidität deutlich ab, was die Realvolatilität auf hohem Niveau hielt, bis sich das makroökonomische Risiko weitgehend stabilisierte und die Liquidität schließlich an den Markt zurückkehrte.
- Mit Blick auf die Zukunft werden Trump und Präsident Xi schließlich am 30. Oktober in Südkorea zu einem persönlichen Treffen zusammenkommen, und die wichtigsten Verhandlungsführer beider Seiten haben bereits über zentrale Themen kommuniziert. Der Markt scheint sich auf ein Abkommen vorzubereiten. Risikoanlagen eröffneten die Woche stark, und auch BTC stieg wieder über $115.000. Die Federal Reserve wird voraussichtlich die Zinsen um weitere 25 Basispunkte senken. Aufgrund der guten CPI-Daten vom vergangenen Freitag gibt es für das Komitee keinen Grund, von den Erwartungen des letzten Dot Plots abzuweichen. Da auch das Ende der quantitativen Straffung erwartet wird (JPMorgan wird diese Woche eine Telefonkonferenz dazu abhalten), könnten diese beiden Faktoren zusammen mit einem Handelsabkommen in den kommenden Wochen die Grundlage für einen Anstieg der Risikoanlagen legen – insbesondere, da sich die Marktpositionierung nach den Risk-Off-Schwankungen dieses Monats relativ leicht anfühlt.
BTC Implizite Volatilität
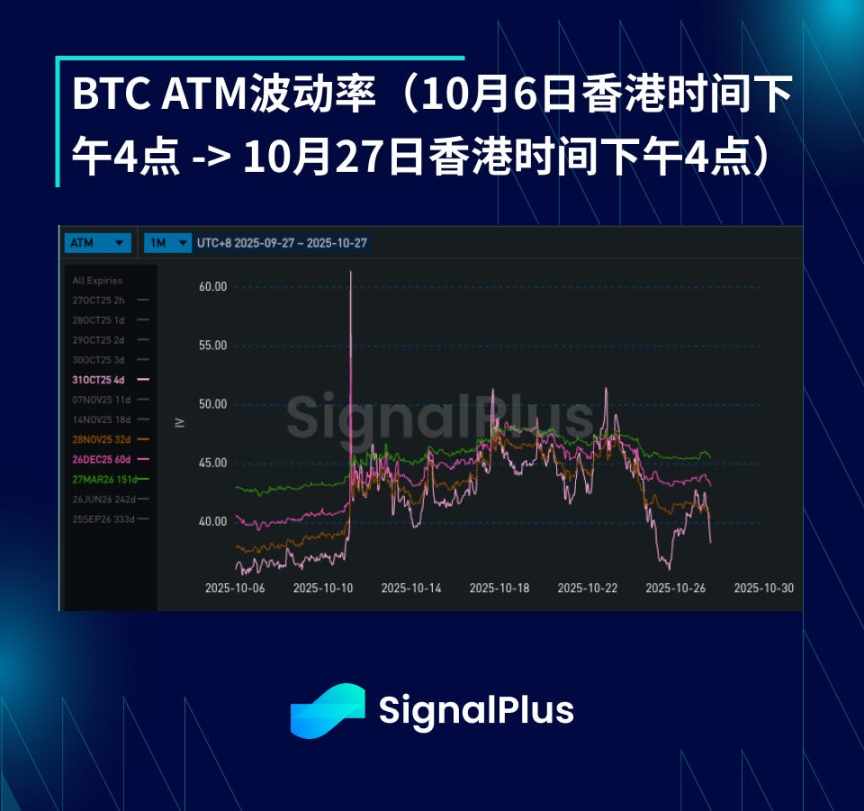
- Die implizite Volatilität schwankte in den letzten Wochen stark. Nach dem Liquidationsereignis am 11. Oktober erholte sich die Marktvolatilität von einem Tiefpunkt deutlich, wobei die Realvolatilität von über 20% auf 50% anstieg. In den folgenden zehn Tagen blieb die Realvolatilität aufgrund der weiterhin dünnen Orderbuchliquidität bei über 40%. Da sich der Preis jedoch weiterhin in der seit Mai bestehenden breiten Spanne zwischen $100.000 und $125.000 bewegte, blieb die Nachfrage nach Optionen relativ verhalten. Daher kam es bei der impliziten Volatilität nicht zu einer so starken "Überreaktion" gegenüber der Realvolatilität, wie wir es bei ähnlichen Schwankungen in der Vergangenheit gesehen haben.
- Die Laufzeitstruktur der impliziten Volatilität wurde zunächst flacher, da die kurzfristige Volatilität überproportional anstieg – hauptsächlich, weil die gestiegene Realvolatilität die Nachfrage nach Gamma erhöhte. Mit der Rückkehr der Orderbuchliquidität und dem Anstieg des Spotpreises über $110.000–$112.000 kam es am vorderen Ende der Laufzeitkurve erneut zu Verkaufsdruck. Dennoch besteht weiterhin ein Laufzeitaufschlag, und die längerfristige Volatilität liegt weiterhin über dem Niveau vor dem Ereignis, wodurch die Laufzeitkurve naturgemäß steiler wird.
BTC Schiefe / Kurtosis
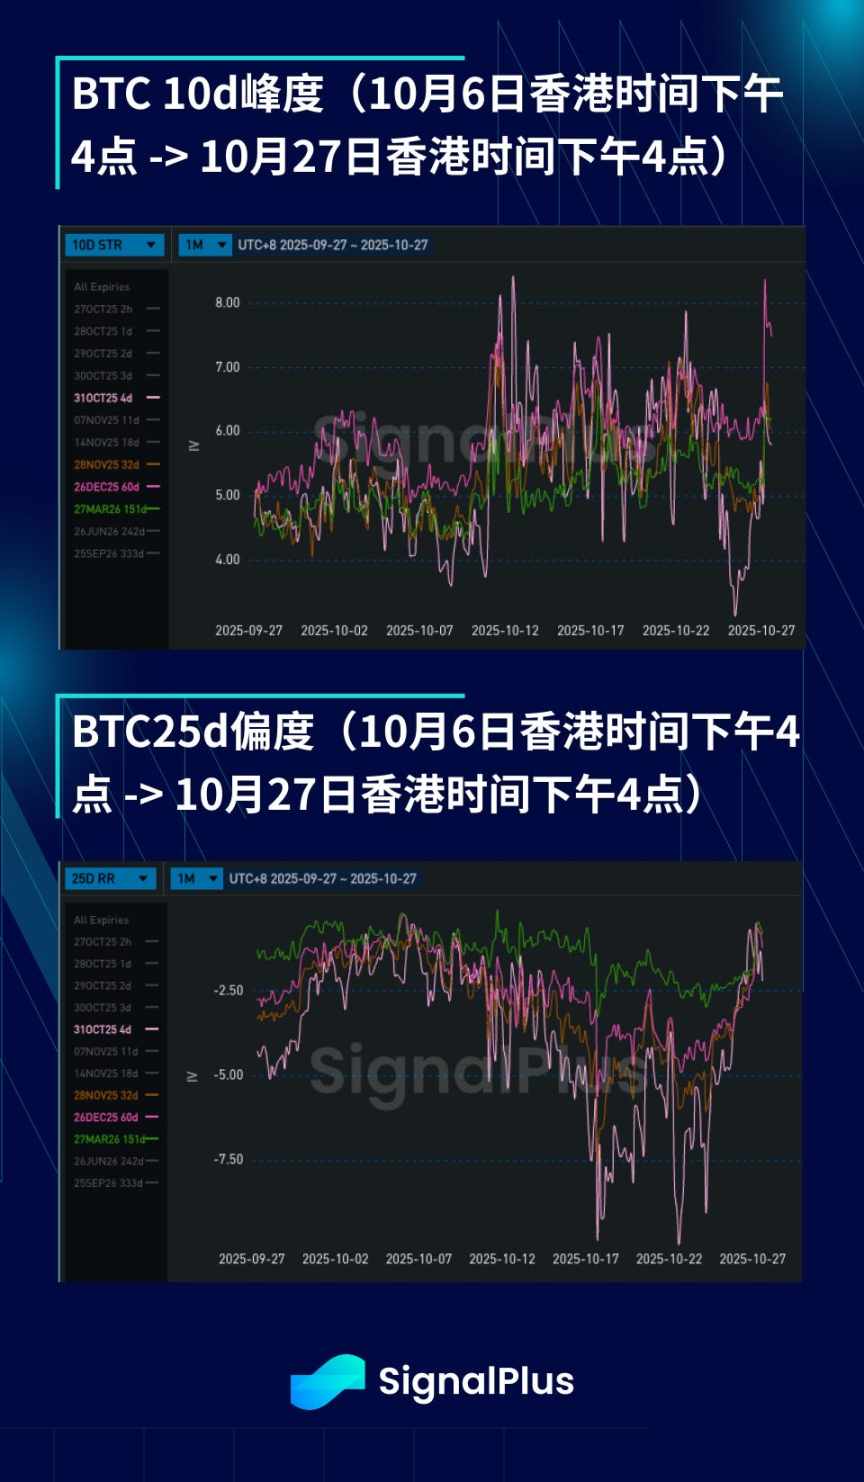
- Mit abnehmender Sorge vor einem Durchbruch unter $100.000 und der positiven Risikostimmung im Zusammenhang mit den US-chinesischen Beziehungen am vergangenen Wochenende, die den Spotpreis wieder über $115.000 brachte, ging die Schiefe von den Preisniveaus tief im Bereich der Puts zurück. Dennoch stimmen die Preisbildung und die tatsächliche Entwicklung der Schiefe sehr gut überein: Bei niedrigeren Spotpreisen sind sowohl die implizite als auch die Realvolatilität deutlich höher, und mit dem allmählichen Anstieg des Preises stagnieren beide. Daher dürfte die Schiefe weiterhin zugunsten von Puts strukturiert bleiben, auch wenn es kurzfristig zu Abweichungen um dieses "faire Niveau" kommen kann.
- Bei längeren Laufzeiten steigt die Kurtosis, da der Markt nun endlich die "Volatilität der Volatilität" in die Preisbildung einbezieht (wir haben gerade erlebt, wie die Realvolatilität von 25–30% sprunghaft auf 50% gestiegen ist). Darüber hinaus gibt es eine Nachfrage nach Call-Optionen (Aufwärtsflügel), in der Hoffnung auf einen deutlichen Ausbruch nach oben vom aktuellen Niveau, während Put-Optionen (Abwärtsflügel) weiterhin unterstützt werden, da der Markt bei den vorangegangenen Preisrückgängen deutlichen Druck zeigte.
Viel Erfolg beim Handel in der kommenden Woche!

Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


