
Wintermute-Ausblick: Zufluss von Finanzmitteln stockt, Markt tritt in die Aktienhandelsphase ein

Die globale Liquidität bleibt reichlich vorhanden, doch derzeit fließen die Gelder einfach nicht in den Kryptomarkt.
Original Title: Liquidität, das Lebenselixier von Krypto
Original Source: Wintermute
Original Translation: Azuma, Odaily
Wichtige Erkenntnisse
1. Liquidität treibt die Marktzyklen des Kryptosektors an, wobei die Zuflüsse aus Stablecoins, ETFs und DATs (Digital Asset Treasuries) sich verlangsamen.
2. Die globale Liquidität bleibt reichlich vorhanden, aber höhere SOFR-Sätze sorgen dafür, dass Gelder in kurzfristigen Staatsanleihen (T-Bills) geparkt werden, anstatt in den Kryptomarkt zu fließen.
3. Der Kryptomarkt befindet sich in einer Phase der „Selbstzirkulation“ – Gelder zirkulieren intern, bis neue externe Mittel wieder eintreten.
Die dominante Rolle der Liquidität
Liquidität bestimmt oft die zyklische Natur jedes Kryptowährungsmarktzyklus. Während die Akzeptanz auf lange Sicht die Erzählung der Kryptoindustrie prägen mag, ist es tatsächlich die Richtung der Kapitalströme, die Preisänderungen antreibt.
In den letzten Monaten hat sich das Momentum dieser Kapitalströme deutlich verlangsamt. Das Kapital, das über die drei Hauptkanäle – Stablecoins, ETFs und Digital Asset Treasuries (DAT) – in das Ökosystem gelangt, hat eine synchronisierte Abschwächung der Geschwindigkeit erfahren, wodurch sich der Kryptomarkt von einer Expansionsphase zu einer von Bestandsmitteln gestützten Phase verschoben hat.
Obwohl technologische Akzeptanz entscheidend ist, ist Liquidität der Haupttreiber hinter den zyklischen Veränderungen des Marktes. Es geht nicht nur um Markttiefe, sondern auch um die Verfügbarkeit von Kapital. Wenn das globale Geldangebot expandiert oder die Realzinsen sinken, sucht überschüssige Liquidität zwangsläufig nach Risikoanlagen, wobei Krypto-Assets historisch gesehen (insbesondere während des Zyklus 2021) zu den größten Profiteuren gehörten.
In früheren Zyklen floss Liquidität hauptsächlich durch die Emission von Stablecoins in digitale Vermögenswerte, was den grundlegendsten Fiat-On-Ramp darstellt. Mit der Reifung des Marktes haben sich drei große Liquiditätskanäle herausgebildet, die den Weg für neues Kapital in den Kryptomarkt bestimmen:
· Digital Asset Treasuries (DATs): Tokenisierte Fonds mit Renditestrukturen, die dazu dienen, traditionelle Vermögenswerte mit On-Chain-Liquidität zu verbinden.
· Stablecoins: On-Chain-Formen von Fiat-Liquidität, die als Basisbesicherung für Hebelwirkung und Handelsaktivitäten dienen.
· ETF: Bietet traditionellen Finanzinstituten und passiven Fonds einen Zugang zu BTC- und ETH-Exposures.
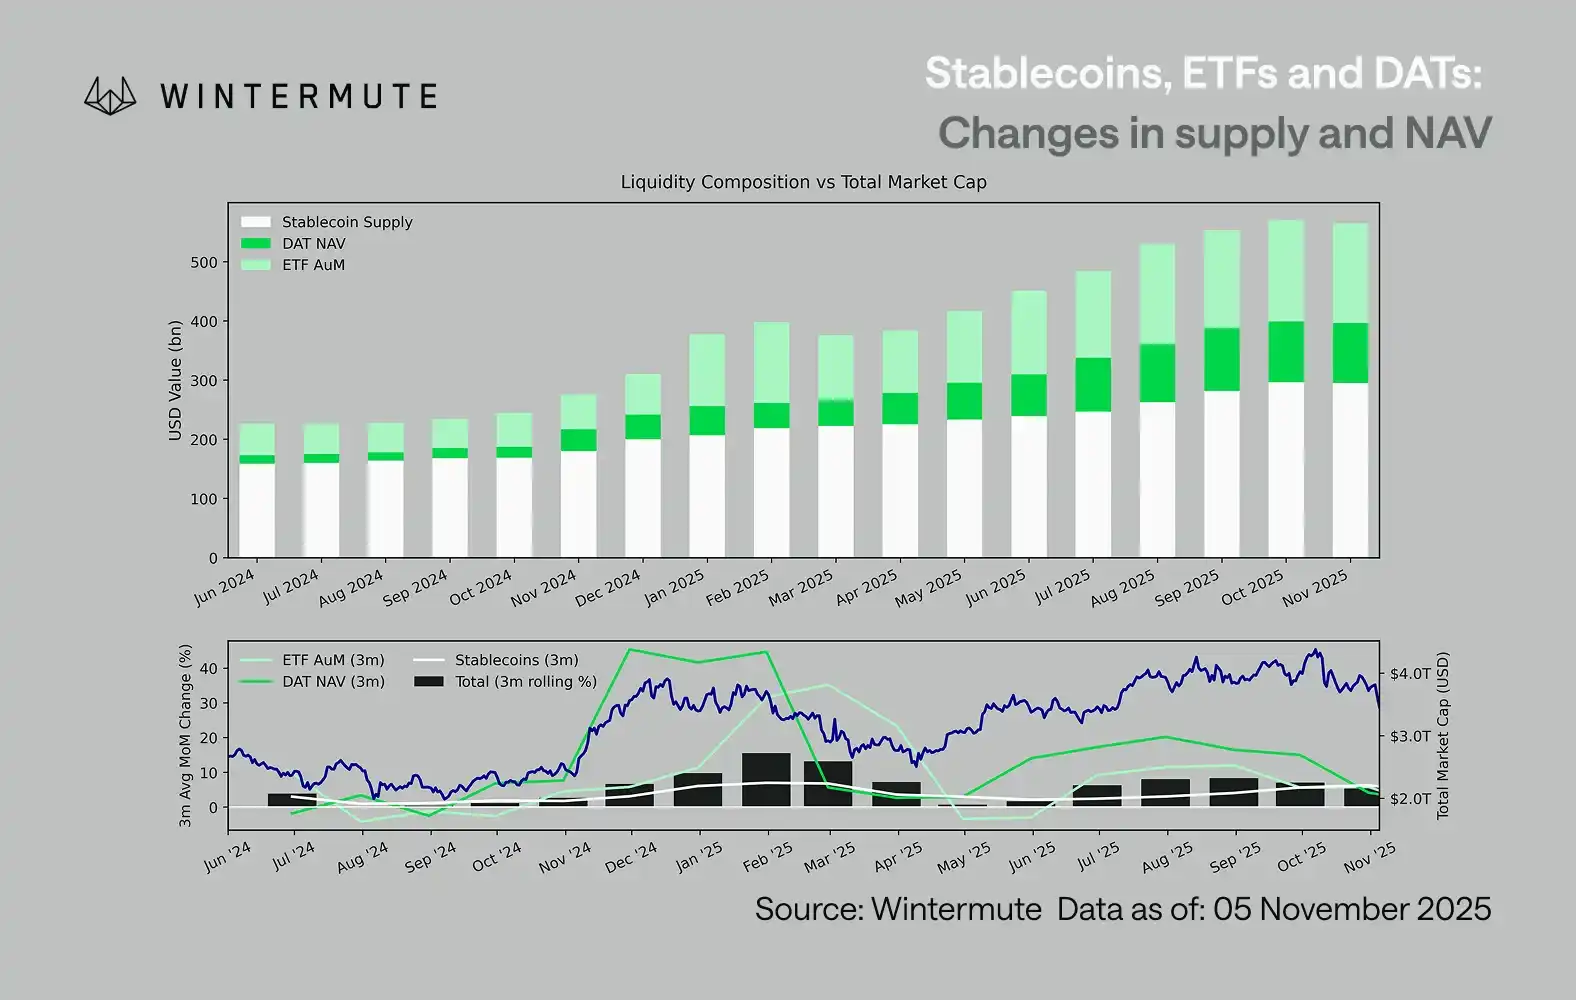
Die Kombination aus dem verwalteten Vermögen (AUM) der ETFs, dem Nettoinventarwert (NAV) der DATs und dem zirkulierenden Angebot an Stablecoins kann als angemessener Indikator für den Zufluss des gesamten digitalen Anlagekapitals dienen.
Das untenstehende Diagramm zeigt die Veränderungen dieser Komponenten in den letzten 18 Monaten. Das untere Diagramm verdeutlicht, dass die Veränderung dieser Gesamtmenge stark mit der gesamten Marktkapitalisierung digitaler Vermögenswerte korreliert – wenn die Zuflüsse zunehmen, steigen auch die Preise.
Welcher Zuflussweg hat sich verlangsamt?
Eine wichtige Erkenntnis aus dem Diagramm ist, dass das Momentum der Zuflüsse in DAT und ETF deutlich nachgelassen hat. Diese beiden Wege zeigten eine starke Performance im vierten Quartal 2024 und im ersten Quartal 2025, erlebten zu Beginn des Sommers eine kurze Erholung, aber das Momentum hat seither allmählich nachgelassen. Liquidität (M2) fließt nicht mehr wie zu Jahresbeginn natürlich in das Krypto-Ökosystem. Seit Anfang 2024 ist die kombinierte Größe von DAT und ETF von etwa 400 Milliarden US-Dollar auf 2,7 Billionen US-Dollar gestiegen, während das Stablecoin-Angebot sich von etwa 1,4 Billionen US-Dollar auf 2,9 Billionen US-Dollar verdoppelt hat. Das zeigt strukturelles Wachstum, deutet aber auch auf ein deutliches „Plateau“ hin.
Die Beobachtung der Verlangsamungsgeschwindigkeit der verschiedenen Wege ist entscheidend, da jeder Weg unterschiedliche Liquiditätsquellen widerspiegelt: Stablecoins spiegeln die native Risikobereitschaft des Kryptomarktes wider; DAT verkörpert die institutionelle Nachfrage nach renditestarken Vermögenswerten; und ETFs zeigen den Allokationstrend traditioneller Finanzmittel. Da alle drei gleichzeitig langsamer werden, deutet dies darauf hin, dass die Bereitstellung neuen Kapitals allgemein verlangsamt wird und nicht nur zwischen Produkten rotiert.
Stockpile Game Market
Liquidität ist nicht verschwunden; sie zirkuliert lediglich innerhalb des Systems, anstatt sich kontinuierlich zu erweitern.
Aus einer breiteren makroökonomischen Perspektive ist die gesamte wirtschaftliche Liquidität (M2) außerhalb des Kryptomarktes nicht ins Stocken geraten. Während höhere SOFR-Sätze die Liquidität vorübergehend einschränken können – was Bargeldrenditen attraktiver macht und Gelder im Treasury-Markt hält – befindet sich die Welt weiterhin in einer akkommodierenden Phase, und das US-Quantitative Tightening (QT) ist offiziell beendet. Der strukturelle Hintergrund bleibt unterstützend; es ist nur so, dass die Liquidität derzeit eher in andere Formen der Risikoexpression wie den Aktienmarkt fließt.
Aufgrund eines Rückgangs der externen Mittelzuflüsse sind die Marktdynamiken geschlossener geworden. Gelder rotieren meist zwischen Large-Cap-Coins und Altcoins, was ein Umfeld von internem PvP (Player versus Player) schafft. Das erklärt, warum Bullenmarkt-Rallyes immer nur von kurzer Dauer sind und warum die Markttiefe weiter abnimmt, selbst wenn das gesamte verwaltete Vermögen stabil bleibt. Derzeit wird der Anstieg der Marktvolatilität hauptsächlich durch eine Kaskade von Liquidationen angetrieben und nicht durch nachhaltiges Trend-Following.
Mit Blick auf die Zukunft würde eine deutliche Erholung eines der Liquiditätswege – sei es eine Wiederbelebung der Stablecoin-Emission, ein erneutes Interesse an ETFs oder ein Wiederanstieg des DeFi Activity Token (DAT)-Volumens – bedeuten, dass makroökonomische Liquidität wieder in den digitalen Vermögensraum fließt.
Bis dahin wird der Kryptomarkt in einer „selbsterhaltenden“ Phase bleiben, in der Gelder intern zirkulieren, anstatt ein Wachstum zu akkumulieren.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anthropic Roadshow startet frühestens am Dienstag dieser Woche, nach dem Ausverkauf von KI steht die IPO-Preisfestsetzung vor einer großen Bewährungsprobe.
Wenn die Roadshow reibungslos verläuft, könnte Anthropic in der Woche vom 16. November die Preisfestsetzung abschließen und an der Nasdaq notieren, noch vor dem Thanksgiving-Feiertag in den USA im November. Laut einem Bericht am vergangenen Freitag ist nach dem starken Kursrückgang von KI-Aktien der diskutierte Unternehmenswert von Anthropic bei einigen potenziellen Investoren bereits auf etwa 1,2 bis 1,3 Billionen US-Dollar gesunken, manche erwägen sogar 1,1 Billionen – deutlich weniger als die zuvor am Markt diskutierten rund 2 Billionen US-Dollar.
Die schwierige Wahl amerikanischer Vermögenswerte unter hohen Zinssätzen

Strengere US-Regulierung von Rechenzentren trifft KI-Infrastrukturaktien? Morgan Stanley: Begrenzte Auswirkungen bis 2027, größere Risiken konzentrieren sich auf 2028
Morgan Stanley ist der Ansicht, dass der Ausverkauf von KI-Infrastruktur-Aktien, der durch die US-amerikanischen Zwischenwahlen ausgelöst wurde, möglicherweise übertrieben ist. Das Risiko einer Expansion von Datenzentren bis 2027 bleibt begrenzt, die Nachfrage nach KI-Rechenleistung ist weiterhin stark. Einige Technologieaktien bieten bereits Anlagemöglichkeiten, wobei Microsoft weiterhin die bevorzugte Wahl bleibt.

Goldman Sachs nennt wichtige Trendlinien, letzte Verteidigungslinie der Nasdaq steht auf dem Spiel
Der Nasdaq 100 Index fällt seit vier Wochen in Folge und testet derzeit präzise die wichtige Trendlinie, die die Tiefpunkte von 2025 und 2026 verbindet (bei 26.630 Punkten). Obwohl die Gewinne im dritten Quartal stark waren, reagieren die Anleger auf die erhöhte Risikovermeidung und den Anstieg des Panik-Indikators, indem sie die potenzielle Abschwächung im Jahr 2028 einpreisen und die Aktienpreise weiter sinken. Angesichts massiver Kapitalabflüsse aus dem Ausland und einer starken Bewertungsdivergenz wartet der Markt auf die Herausforderungen durch den CPI und die Quartalsberichte der Chip-Giganten in dieser Woche.

Krypto-Preise
Mehr


