
Wintermute Marktausblick: Kapitalzufluss stagniert, Markt tritt in eine Phase des Nullsummenspiels ein

Die globale Liquidität bleibt weiterhin hoch, nur fließt das Kapital derzeit nicht in den Kryptomarkt.
Originaltitel: Liquidity, the lifeblood of crypto
Originalquelle: Wintermute
Originalübersetzung: Azuma, Odaily
Kernaussagen
1. Liquidität dominiert die Zyklen des Kryptomarktes, während die Zuflüsse aus Stablecoins, ETFs und DATs (Digital Asset Treasuries) derzeit abnehmen.
2. Die globale Liquidität bleibt weiterhin hoch, aber die höheren SOFR-Zinsen führen dazu, dass Kapital in kurzfristigen Staatsanleihen (T-Bills) verbleibt, anstatt in den Kryptomarkt zu fließen.
3. Der Kryptomarkt befindet sich in einer Phase der „Selbstfinanzierung“ – das Kapital zirkuliert intern, bis neues externes Kapital wieder eintritt.
Die dominierende Rolle der Liquidität
Liquidität dominiert oft jede Zyklusrotation des Kryptomarktes. Langfristig mag die Adoption die Richtung der Geschichte der Kryptoindustrie bestimmen, aber was die Preisbewegungen tatsächlich antreibt, ist die Richtung der Kapitalströme.
In den letzten Monaten hat sich die Dynamik dieser Kapitalzuflüsse deutlich verlangsamt. Über die drei Hauptkanäle – Stablecoins, ETFs und Digital Asset Treasuries (DATs) – hat sich die Geschwindigkeit des Kapitaleintritts ins Ökosystem gleichzeitig abgeschwächt, was dazu geführt hat, dass der Kryptomarkt von einer Expansionsphase in eine Phase übergegangen ist, in der der Bestand an Kapital den Markt trägt.
Technologische Adoption ist zwar wichtig, aber Liquidität ist der eigentliche Schlüssel, der die zyklische Rotation des Marktes antreibt. Es geht dabei nicht nur um Markttiefe, sondern vor allem um die Verfügbarkeit von Kapital. Wenn die globale Geldmenge expandiert oder die Realzinsen sinken, sucht überschüssige Liquidität zwangsläufig nach risikoreichen Anlagen, und Krypto-Assets waren historisch gesehen (insbesondere während des Zyklus 2021) einer der größten Profiteure.
In früheren Zyklen floss Liquidität hauptsächlich durch die Emission von Stablecoins in digitale Vermögenswerte – das war der wichtigste Fiat-Einstiegspunkt. Mit der Reifung des Marktes haben sich drei Haupt-Liquiditätstrichter herausgebildet, die den Weg bestimmen, wie neues Kapital in den Kryptomarkt gelangt:
· Digital Asset Treasuries (DATs): Tokenisierte Fonds und Ertragsstrukturen, die traditionelle Vermögenswerte mit On-Chain-Liquidität verbinden.
· Stablecoins: Die On-Chain-Form von Fiat-Liquidität, die als Basis für Hebelwirkung und Handelsaktivitäten dient.
· ETF: Ein Einstiegskanal für traditionelle Finanzinstitute und passives Kapital, um Zugang zu BTC und ETH zu erhalten.
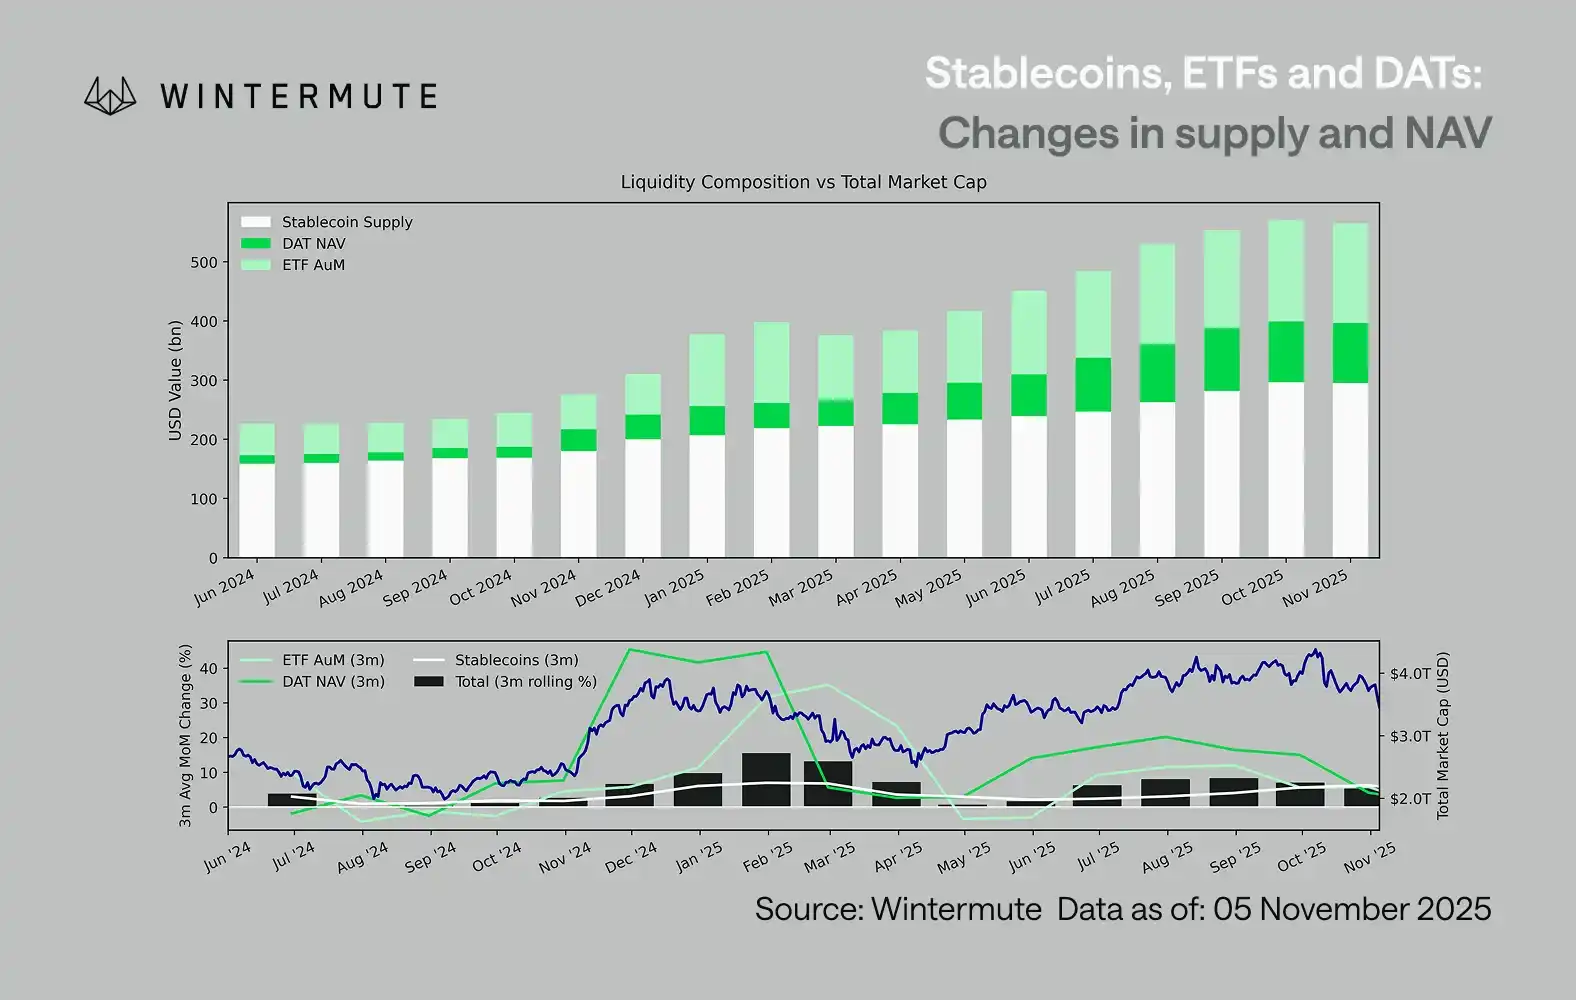
Die Kombination aus dem verwalteten Vermögen (AUM) der ETFs, dem Nettoinventarwert (NAV) der DATs und der im Umlauf befindlichen Menge an Stablecoins kann als sinnvoller Indikator für das gesamte in digitale Vermögenswerte fließende Kapital dienen.
Die folgende Grafik zeigt die Veränderungen dieser Komponenten in den letzten 18 Monaten. Das untere Diagramm zeigt, dass die Veränderung dieser Gesamtmenge stark mit der gesamten Marktkapitalisierung digitaler Vermögenswerte korreliert – wenn die Kapitalzuflüsse beschleunigen, steigen auch die Preise.
Welcher Zuflussweg hat sich verlangsamt?
Eine wichtige Information aus dem Diagramm ist, dass die Zuflussdynamik bei DATs und ETFs deutlich nachgelassen hat. Diese beiden Wege waren im vierten Quartal 2024 und im ersten Quartal 2025 stark und erlebten im Frühsommer einen kurzen Aufschwung, aber seither ist die Dynamik allmählich abgeflaut. Die Liquidität (M2) fließt nicht mehr so natürlich ins Krypto-Ökosystem wie zu Jahresbeginn. Seit Anfang 2024 ist die Gesamtgröße von DATs und ETFs von etwa 4 Milliarden US-Dollar auf 27 Milliarden US-Dollar gestiegen, während das Stablecoin-Angebot von etwa 14 Milliarden US-Dollar auf 29 Milliarden US-Dollar verdoppelt wurde. Dies zeigt ein strukturelles Wachstum, aber auch eine deutliche „Plateauphase“.
Es ist wichtig, das unterschiedliche Tempo der Verlangsamung der einzelnen Wege zu beobachten, da jeder Weg eine andere Liquiditätsquelle widerspiegelt: Stablecoins spiegeln die native Risikobereitschaft des Kryptomarktes wider; DATs zeigen die Nachfrage von Institutionen nach Ertragsanlagen; ETFs spiegeln die Allokationstrends von traditionellem Finanzkapital wider; wenn alle drei gleichzeitig nachlassen, deutet das darauf hin, dass die Bereitstellung von neuem Kapital insgesamt verlangsamt ist und nicht nur eine Rotation zwischen den Produkten stattfindet.
Markt des Bestandswettbewerbs
Liquidität ist nicht verschwunden, sondern zirkuliert innerhalb des Systems, anstatt sich weiter auszudehnen.
Aus einer breiteren makroökonomischen Perspektive ist die gesamte wirtschaftliche Liquidität (M2) außerhalb des Kryptomarktes ebenfalls nicht zum Stillstand gekommen. Obwohl die höheren SOFR-Zinsen kurzfristig die Liquidität einschränken – da Bargeldrenditen attraktiver werden und Kapital im Staatsanleihenmarkt verbleibt – befindet sich die Welt weiterhin in einem Lockerungszyklus, und das Quantitative Tightening (QT) der USA ist offiziell beendet. Der strukturelle Hintergrund bleibt unterstützend, aber derzeit fließt mehr Liquidität in andere risikobehaftete Ausdrucksformen, wie zum Beispiel den Aktienmarkt.
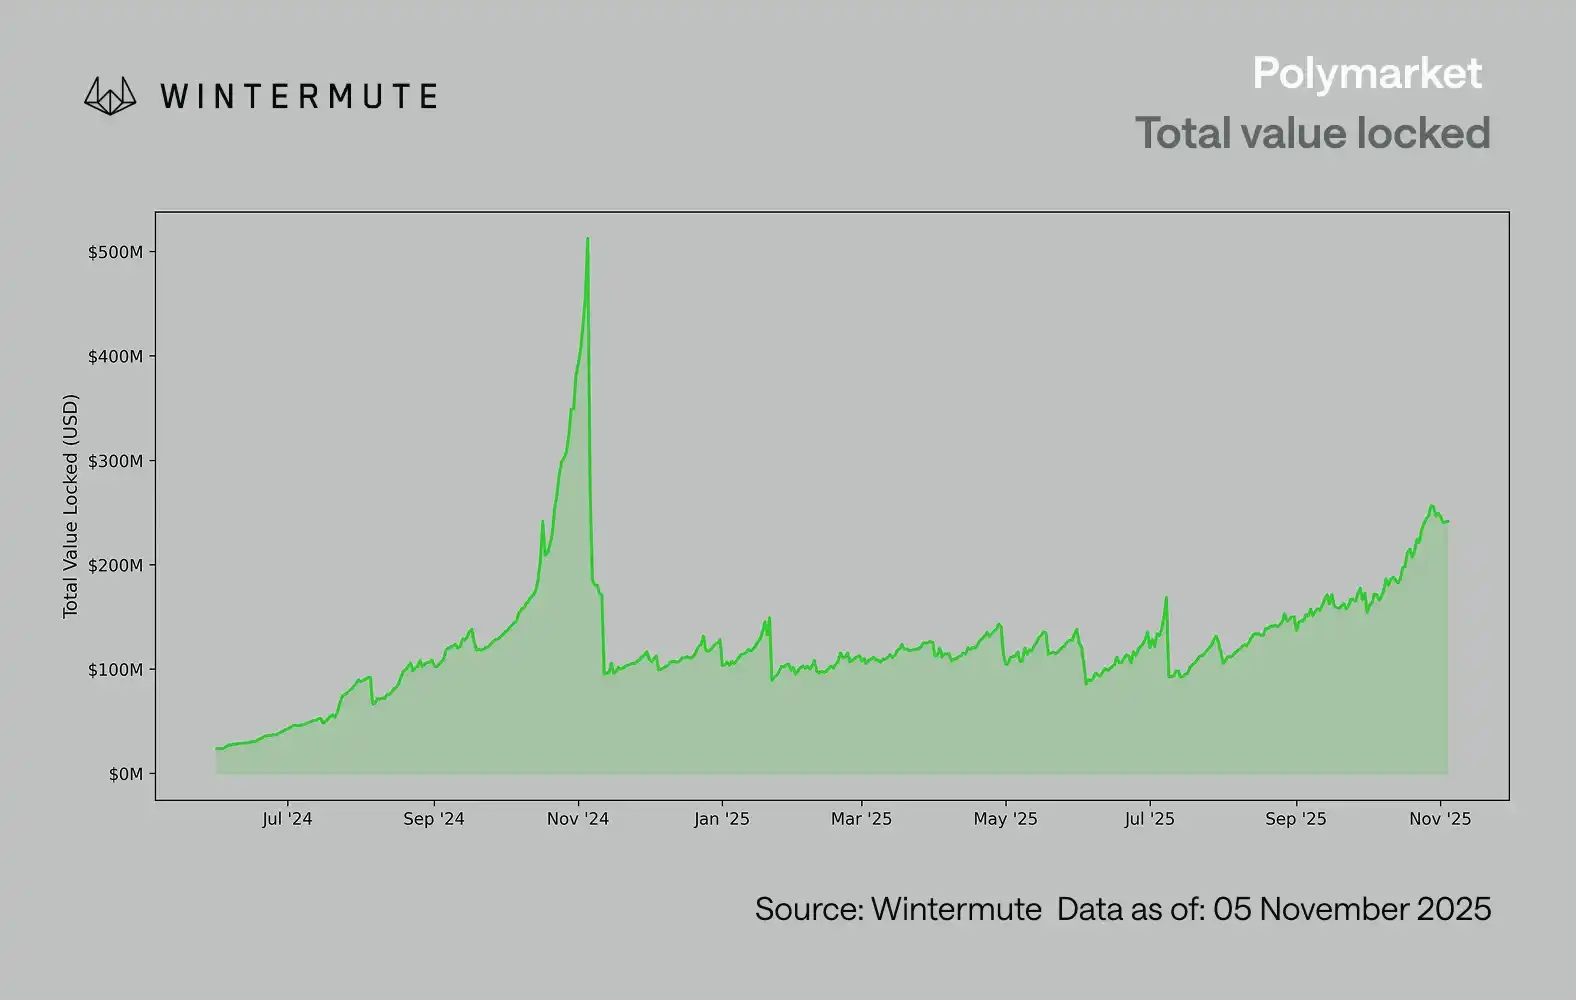
Aufgrund des Rückgangs externer Kapitalzuflüsse werden die Marktdynamiken geschlossener. Kapital rotiert häufiger zwischen Large Caps und Altcoins, was zu einem internen Wettbewerb (PVP) führt. Das erklärt, warum Erholungsrallyes immer nur von kurzer Dauer sind und warum die Marktbreite selbst bei stabiler Gesamtgröße des verwalteten Vermögens weiter abnimmt. Derzeit wird die Volatilität des Marktes hauptsächlich durch Kettenreaktionen von Liquidationen ausgelöst und nicht durch nachhaltige Trends.
Mit Blick auf die Zukunft würde eine substanzielle Erholung eines der Liquiditätswege – sei es durch eine erneute Emission von Stablecoins, eine Wiederbelebung der ETF-Nachfrage oder ein Wachstum der DAT-Größe – darauf hindeuten, dass die makroökonomische Liquidität wieder in den Bereich der digitalen Vermögenswerte zurückkehrt.
Bis dahin wird sich der Kryptomarkt weiterhin in einer Phase der „Selbstfinanzierung“ befinden, in der das Kapital intern zirkuliert, anstatt exponentiell zu wachsen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Wie viel CPO-Nachfrage wird Nvidia Rubin Ultra hervorrufen? Bernstein: Optischer Wert eines einzelnen Pods verfünffacht sich
Bernstein ist der Ansicht, dass die durch die Nvidia Rubin Ultra-Architektur ausgelöste stark steigende Nachfrage nach Co-Packaged Optics (CPO) und Glasfasern das optische Volumen pro Pod von 1 Million auf 5,4 Millionen US-Dollar erhöht. Dadurch wird erwartet, dass der Marktumfang des Nvidia Optik-Ökosystems bis 2028 auf 46,8 Milliarden US-Dollar wächst, was einem jährlichen Wachstum von 91% entspricht. Trotz eines Engpasses bei der InP-Substratversorgung bleibt der Branchenausblick optimistisch. Das Institut bekräftigt sein Rating „Outperform“ für Lumentum, Coherent und Ciena.

UBS setzt im dritten Quartal auf beidseitige Positionen bei Gold-Optionen, setzt stark auf Technologiewerte und baut Positionen bei SK Hynix (SKHY.US) auf
Die UBS Group (UBS.US) hat den Quartalsbericht über ihre Positionen (13F) bis zum 30. September 2026 eingereicht.

SpaceX (SPCX.US) versucht angeblich eine „Ent-Nvidia“ der Rack-Ebene: Entwicklung des Kessel-Gehäuses zur Umgehung der L6-Computing-Platine, nur Kauf von Chips
SemiAnalysis: SpaceX hat das Kessel-Rack selbst entwickelt, um die Nvidia L6-Boards zu umgehen und sich bei der eigenen Hardwareversorgung mehr Wahlmöglichkeiten zu schaffen.

37 Milliarden US-Dollar „Vorauszahlung für Stromerzeugungsanlagen in Rechenzentren“ aufgegeben! Was hat der „aktivste Käufer von Gasturbinen“, Softbank, gesehen?
SoftBank verzeichnete im zweiten Quartal des Geschäftsjahres 2026 einen Nettoverlust von 7,1 Milliarden US-Dollar. Hauptursache dafür ist eine Wertminderung von 3,7 Milliarden US-Dollar aus einer Vorauszahlung in Höhe von 9,5 Milliarden US-Dollar für Stromerzeugungsanlagen, die für US-amerikanische Datenzentren vorgesehen waren – darunter etwa 2,9 Milliarden US-Dollar, die als nicht erstattungsfähig abgeschrieben wurden. Der CFO räumte ein, dass SoftBank bereits vor Abschluss der Projektplanung Bestellungen aufgegeben hat und nun die Beschaffungsstrategie umfassend neu bewertet. „Der aggressivste Käufer von Gasturbinen hat seine Kaution einfach abgeschrieben.“
Krypto-Preise
Mehr


