
Morgan Stanley: Das Ende des QT durch die Fed bedeutet nicht den Neustart von QE, die Emissionsstrategie des Finanzministeriums ist der Schlüssel.

Morgan Stanley ist der Ansicht, dass das Ende der quantitativen Straffung durch die Federal Reserve nicht gleichbedeutend mit einer Wiederaufnahme der quantitativen Lockerung ist.
Morgan Stanley ist der Ansicht, dass das Ende der quantitativen Straffung durch die Federal Reserve nicht gleichbedeutend mit einer Wiederaufnahme der quantitativen Lockerung ist.
Verfasser: Long Yue
Quelle: Wallstreetcn
Die Entscheidung der Federal Reserve, die quantitative Straffung (QT) zu beenden, hat zu einer breiten Diskussion über eine mögliche Richtungsänderung ihrer Geldpolitik geführt. Investoren sollten diesen Schritt jedoch nicht einfach als Beginn eines neuen Lockerungszyklus interpretieren.
Laut einem Bericht von Morgan Stanley hat die Federal Reserve auf ihrer letzten Sitzung angekündigt, die quantitative Straffung zum 1. Dezember zu beenden. Diese Maßnahme erfolgt etwa sechs Monate früher als zuvor von der Bank erwartet. Ihr Kernmechanismus entspricht jedoch nicht der von den Märkten erhofften „massiven Liquiditätsflut“.
Konkret wird die Federal Reserve aufhören, ihre Bestände an US-Staatsanleihen zu reduzieren, aber weiterhin monatlich etwa 15 Milliarden US-Dollar an hypothekenbesicherten Wertpapieren (MBS) auslaufen lassen und aus ihrer Bilanz entfernen. Gleichzeitig wird die Federal Reserve eine entsprechende Menge an kurzfristigen US-Staatsanleihen (T-Bills) kaufen, um diese MBS zu ersetzen.
Im Kern handelt es sich bei dieser Maßnahme um einen Asset-Swap und nicht um eine Erhöhung der Reserven. Seth B Carpenter, Chief Global Economist bei Morgan Stanley, betont im Bericht, dass der Kern dieser Maßnahme darin besteht, die „Zusammensetzung“ der Bilanz zu verändern, nicht aber deren „Größe“ zu erweitern. Indem die Federal Reserve das mit MBS verbundene Duration- und Konvexitätsrisiko an den Markt abgibt und gleichzeitig Kurzläufer kauft, werden die finanziellen Bedingungen nicht wesentlich gelockert.
Das Ende von QT ist nicht gleichbedeutend mit dem Neustart von QE
Der Markt muss klar zwischen dieser Maßnahme und der quantitativen Lockerung (QE) unterscheiden. Ziel von QE ist es, durch großangelegte Wertpapierkäufe Liquidität in das Finanzsystem zu injizieren, langfristige Zinsen zu senken und die finanziellen Bedingungen zu lockern. Der aktuelle Plan der Federal Reserve beschränkt sich jedoch lediglich auf eine interne Umschichtung ihres Portfolios.
Der Bericht stellt klar, dass der Tausch von auslaufenden MBS gegen kurzfristige US-Staatsanleihen durch die Federal Reserve ein „Wertpapier-Swap“ mit dem Markt ist und keine zusätzlichen Reserven im Bankensystem schafft. Es ist daher ein Missverständnis, dies als Wiederaufnahme von QE zu interpretieren.
Morgan Stanley ist der Ansicht, dass die vorzeitige Beendigung von QT durch die Federal Reserve zwar große Aufmerksamkeit auf sich zieht, die unmittelbaren Auswirkungen jedoch begrenzt sein dürften. Am Beispiel der US-Staatsanleihen: Das vorzeitige Ende der monatlichen Reduzierung um 5 Milliarden US-Dollar nach sechs Monaten ergibt eine kumulierte Differenz von lediglich 30 Milliarden US-Dollar – eine geringe Größe im Vergleich zum riesigen Portfolio der Federal Reserve und dem Gesamtmarkt.
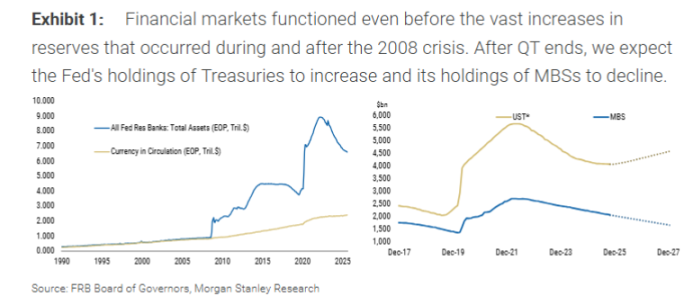
Eine künftige Bilanzausweitung ist ebenfalls keine „Liquiditätsflut“: Sie dient lediglich dem Ausgleich des Bargeldbedarfs
Wann wird die Bilanz der Federal Reserve also wieder wachsen? Der Bericht geht davon aus, dass – abgesehen von schweren Rezessionen oder Finanzmarktkrisen – die nächste Bilanzausweitung aus einem „technischen“ Grund erfolgen wird: dem Ausgleich des Wachstums des physischen Bargelds.
Wenn Banken Bargeld für ihre Geldautomaten benötigen, stellt die Federal Reserve Banknoten zur Verfügung und reduziert entsprechend das Reservekonto der Bank bei der Federal Reserve. Das Wachstum des umlaufenden Bargelds führt somit zu einem natürlichen Abbau der Bankreserven. Morgan Stanley prognostiziert, dass die Federal Reserve im kommenden Jahr beginnen wird, US-Staatsanleihen zu kaufen, um das Niveau der Reserven stabil zu halten. Das Kaufvolumen der Federal Reserve wird dann zusätzlich zu den monatlichen 15 Milliarden US-Dollar (für den Ersatz von MBS) um weitere 10 bis 15 Milliarden US-Dollar pro Monat steigen, um den durch das Bargeldwachstum verursachten Reservenverlust auszugleichen.
Der Bericht betont, dass diese Käufe ausschließlich dazu dienen, einen Rückgang der Reserven zu verhindern, nicht aber, die Reserven zu erhöhen. Sie sollten daher vom Markt nicht als Signal für eine geldpolitische Lockerung überinterpretiert werden.
Der eigentliche Schlüssel: Die Emissionsstrategie des US-Finanzministeriums
Morgan Stanley ist der Ansicht, dass sich der Fokus der Assetmärkte von der Federal Reserve auf das US-Finanzministerium verlagern sollte.
Der Bericht analysiert, dass das Finanzministerium der entscheidende Akteur ist, wenn es darum geht, wie viel Duration-Risiko der Markt absorbieren muss. Die von der Federal Reserve reduzierten US-Staatsanleihen gelangen letztlich durch Neuemissionen des Finanzministeriums zurück auf den Markt. Die jüngste Strategie des Finanzministeriums besteht darin, die Emission von kurzfristigen Anleihen zu erhöhen. Die Käufe kurzfristiger US-Staatsanleihen durch die Federal Reserve könnten es dem Finanzministerium erleichtern, noch mehr Kurzläufer zu emittieren – dies hängt jedoch vollständig von den endgültigen Entscheidungen des Finanzministeriums ab.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nach Bekanntgabe der Ergebnisse steigt der Kurs um 50%! Citi setzt auf den KI- und digitalen Werbeführer AppLovin (APP.US), der Aufstieg ist noch nicht vorbei – 500 Dollar zielt auf neue Möglichkeiten im E-Commerce.
Während Technologiewerte verkauft wurden, konnte AppLovin dank profitabler Ergebnisse eine unabhängige Entwicklung verzeichnen. Am 5. November fiel der NASDAQ 100 Index um 6,36 % und der Philadelphia Semiconductor Index brach um 12,25 % ein, während AppLovin nach Vorlage des Quartalsberichts entgegen dem Markttrend um 31,04 % zulegte. In den folgenden beiden Handelstagen stieg der Kurs weiter an und schloss am 9. November bei 410 US-Dollar, was einem Anstieg von insgesamt etwa 50,9 % gegenüber dem Kurs vor der Bekanntgabe des Berichts entspricht.

Das Vertrauen ist bei null! Goldman Sachs analysiert die Positionen von Hedgefonds: „Kapitulatives Ausverkaufen“, der größte Verlust seit der Pandemie.
Die Daten der Großhandelsbroker von Goldman Sachs zeigen, dass die Nettohebelquote der Hedgefonds letzte Woche auf den Nullprozentrang der letzten fünf Jahre gefallen ist, wobei das Ausmaß der Enthebelung das höchste seit März 2020 während der Pandemie erreicht hat und das Long/Short-Verhältnis den niedrigsten Stand in fünf Jahren berührt. Technologieaktien wurden netto mit über 30 Milliarden Dollar verkauft, was das Volumen während der Turbulenzen im Juli deutlich übersteigt. CTA-Quant-Strategien werden in der kommenden Woche, unabhängig davon ob der Markt steigt oder fällt, weiterhin verkaufen; der maximale Verkaufsdruck könnte 48,7 Milliarden Dollar erreichen. Derzeit übernehmen nur Mutual Funds und Unternehmensrückkäufe den Gegentrend, dennoch muss das wirkliche Markttief abgewartet werden, bis der Verkaufsdruck der quantitativen Strategien vollständig abgebaut ist.

Was sollte man nach dem Absturz von AI-Aktien kaufen? Oppenheimer: Behalten Sie die „Rendite-Realisierung“ im Auge, bevorzugen Sie Microsoft, Oracle und SAP.
Eine Umfrage von Oppenheimer unter 449 IT-Einkäufern zeigt, dass KI-Agenten-gesteuerte KI-Anwendungssoftwareprodukte weiterhin um größere Unternehmensbudgets konkurrieren, aber Kunden legen zunehmend Wert auf einen nachweisbaren Return on Investment. Die Ausweitung der Ausgaben könnte sich bis 2027 verlangsamen, und die gesamte Softwarebranche wird möglicherweise kein allgemein beschleunigtes Wachstum erleben. Microsoft, Oracle und SAP wurden daher vom Analystenteam von Oppenheimer als bedeutende potenzielle Gewinner eingestuft.

Krypto-Preise
Mehr


