
Der BNB Chain Smart Contract „二当家“ ist im Mainnet live gegangen – lohnt es sich aber noch, bei Perp DEX mitzumachen?

Für StandX scheint die Bedeutung von DUSD die der eigenen Derivate-Plattform zu übersteigen.
Für StandX scheint die Bedeutung von DUSD die der Derivatplattform selbst zu übersteigen.
Autor: Eric, Foresight News
Nach Aster hat am 24. November nachmittags mit StandX ein weiterer vielversprechender perp DEX auf der BNB Chain den Start seines Mainnets bekannt gegeben.
Man muss sagen, dass das von StandX gewählte Timing etwas unglücklich ist: Nicht nur nimmt das Interesse an perp DEXs derzeit ab, sondern der Gesamtmarkt befindet sich auch gerade in einer Phase der Stimmungsaufhellung nach einem starken Einbruch.
Auch wenn es beim Thema Airdrop-Farming für Heavy-User von Derivaten oder für diejenigen, die durch Hedging-Strategien hohe Handelsvolumina ohne Verluste generieren wollen, keinen Grund gibt, nicht teilzunehmen, scheint insgesamt betrachtet – auch wenn StandX es nicht explizit sagt – DUSD im Fokus des Teams noch wichtiger als die Derivatplattform selbst zu sein.
Frühere Kernmitglieder von Binance Derivaten gründen eigenes Unternehmen
Der Lebenslauf der Gründer ist wohl das größte Verkaufsargument von StandX. Die drei Gründer von StandX sind: einer der Designer des Binance Derivateprodukts, der ehemalige Leiter des Wachstumsbereichs für Binance Derivate und ein ehemaliger Senior Trading System Engineer bei Goldman Sachs. Ein Produkt, das von drei der weltweit erfahrensten Experten für Handelssysteme und Krypto-Derivate gemeinsam entwickelt wurde, weckt natürlich hohe Erwartungen.
In einem Interview im September analysierte Justin, Mitgründer von StandX und ehemaliger Leiter des Wachstumsbereichs für Binance Derivate, StandX im Detail. Justin erklärte, dass sie als eines der ersten Teams der Branche, das Perpetual Contracts mit USDT als Margin eingeführt hat, von Binance zu StandX stets einen „originellen“ Ansatz verfolgt haben. StandX wurde von Grund auf neu entwickelt, von der zugrunde liegenden Architektur bis zur Benutzeroberfläche.
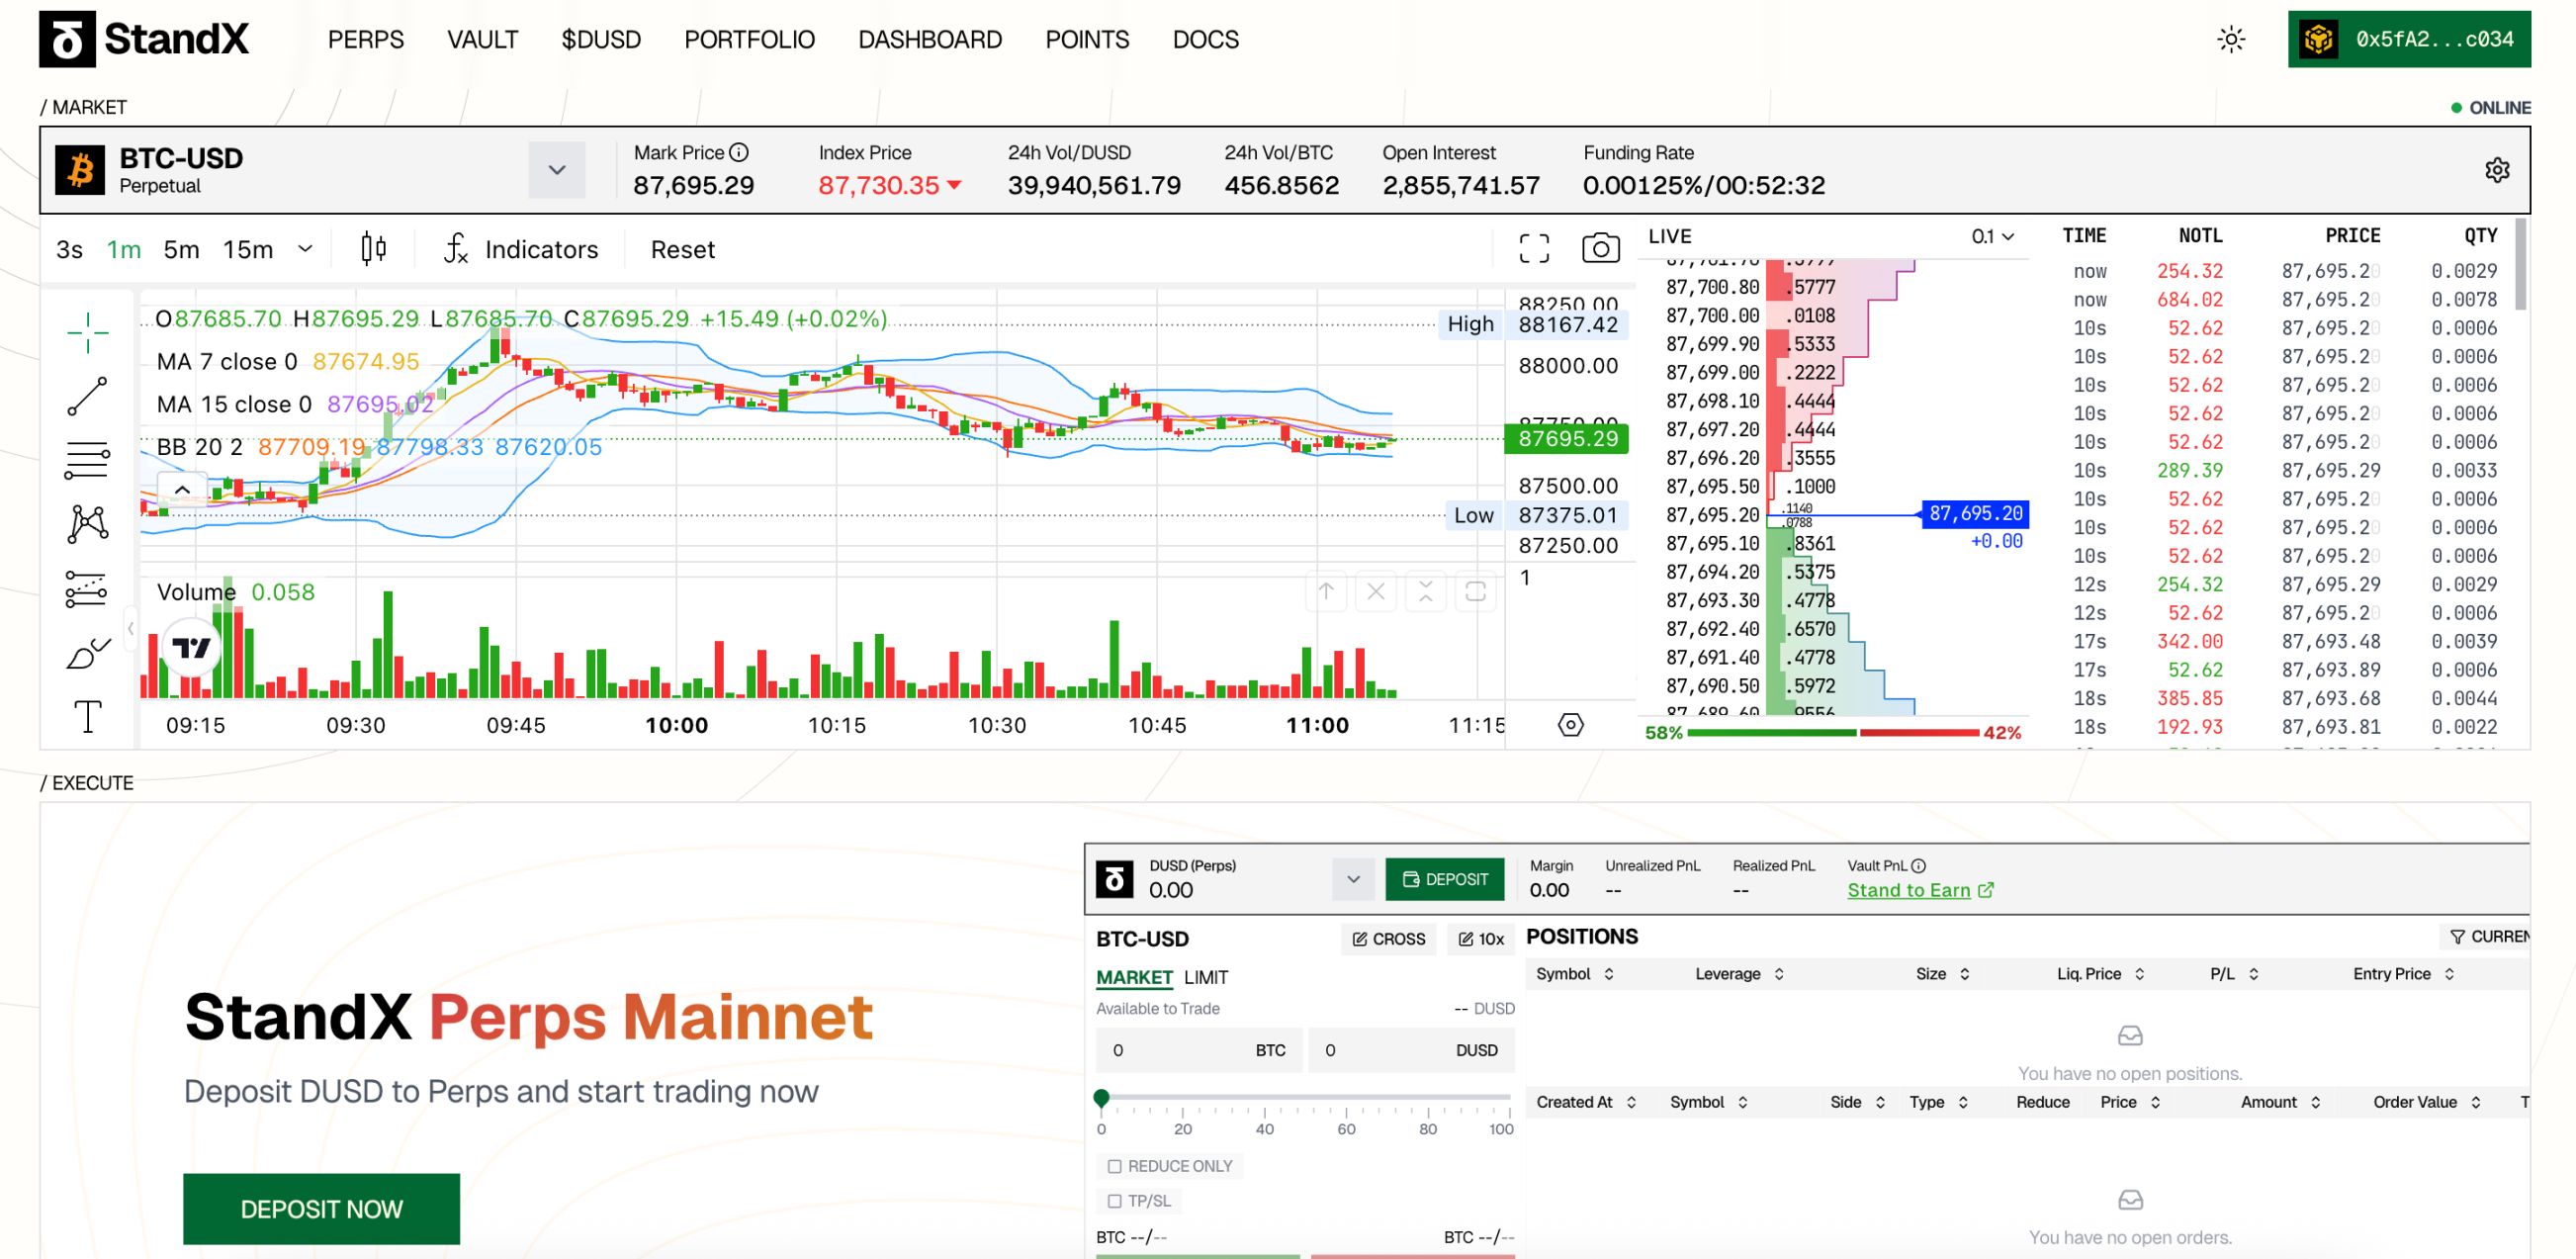
Laut der Dokumentation von StandX gibt es im Gesamtdesign der Derivatplattform nicht viele Unterschiede zu anderen Plattformen. Neben den grundlegenden Funktionen hat StandX ein Vault-Produkt entwickelt, das es Nutzern ermöglicht, Einlagen zu tätigen und mit eigenen Strategien auf der Plattform als Market Maker zu agieren. In Zukunft plant StandX zudem die Einführung eines Vaults, der dem „Copy Trading“ ähnelt. Die einzigen wirklichen Besonderheiten von StandX sind die Unterschiede in Funktionalität und Nutzererlebnis durch die Eigenentwicklung – und vor allem die Einführung des ertragsgenerierenden Stablecoins DUSD von Anfang an.
DUSD ist ein Stablecoin, der durch eine Delta-neutrale Strategie Erträge generiert; die konkrete Strategie unterscheidet sich nicht wesentlich von anderen ähnlichen Stablecoins. Interessant ist, dass DUSD die einzige Rechnungseinheit auf StandX ist. Das bedeutet, dass Nutzer, die auf StandX handeln möchten, USDT oder USDC auf der BNB Chain oder Solana zunächst in DUSD umtauschen und in die „Contract Wallet“ einzahlen müssen, bevor sie mit dem Handel beginnen können.
Würde StandX lediglich einen ertragsgenerierenden Stablecoin einführen, wäre das angesichts von HyperLiquid, das ebenfalls einen eigenen Stablecoin USDH eingeführt hat, wohl nur ein notwendiger Schritt in der Entwicklung von perp DEXs. Doch in Kombination mit dem Mainnet-Punkteprogramm von StandX zeigt sich, dass die Sache komplexer ist.
Mainnet-Punkteprogramm mit DUSD im Zentrum
Die meisten perp DEXs legen bei der Gestaltung ihrer zukünftigen Airdrop-Punkteprogramme den Schwerpunkt auf das Handelsvolumen, da ein hohes Handelsvolumen für Glaubwürdigkeit, Popularität und Liquidität der Plattform spricht. Das Punktesystem von StandX hingegen ist stark auf DUSD ausgerichtet.
Nach dem Start des Mainnets gibt es fünf Möglichkeiten, Punkte zu sammeln:
- Für jeden DUSD, der sich täglich in der Contract Wallet befindet, erhält man 1,2 Punkte. Bei der Berechnung der DUSD-Menge werden offene Gewinne und Verluste berücksichtigt, d. h. auch bei offenen Verlustpositionen wird der Verlust bei der DUSD-Berechnung abgezogen;
- Wer täglich zwei Derivatgeschäfte mit einem Gesamtwert von über 100 DUSD tätigt, erhält 10 Punkte;
- Wer im DeFi-Bereich Liquidität für DUSD/USDT oder USDC bereitstellt, erhält für jeden DUSD im LP 1 Punkt und für jeden USDT oder USDC 1,2 Punkte. Wer z. B. 100 DUSD und 100 USDC als LP bereitstellt, erhält 220 Punkte. Die LP-Token müssen sich im eigenen Wallet befinden; werden sie gestakt oder verpfändet, ändert sich die Eigentümerschaft und damit die Punktevergabe;
- Für den Handel mit DUSD auf DEXs werden 5 % des DUSD-Handelsvolumens als Punkte vergeben. Auf Solana muss der Handel direkt auf Raydium erfolgen, um die Auswertung zu erleichtern;
- Wer einen neuen Nutzer wirbt, erhält ebenso wie der Geworbene 5 % aller von diesem Nutzer gesammelten Punkte.
Wie man sieht, sind – abgesehen von der zweiten Möglichkeit, täglich zwei Derivatgeschäfte im Wert von insgesamt 100 DUSD zu tätigen – alle anderen Möglichkeiten zur Punktevergabe mit DUSD verbunden.
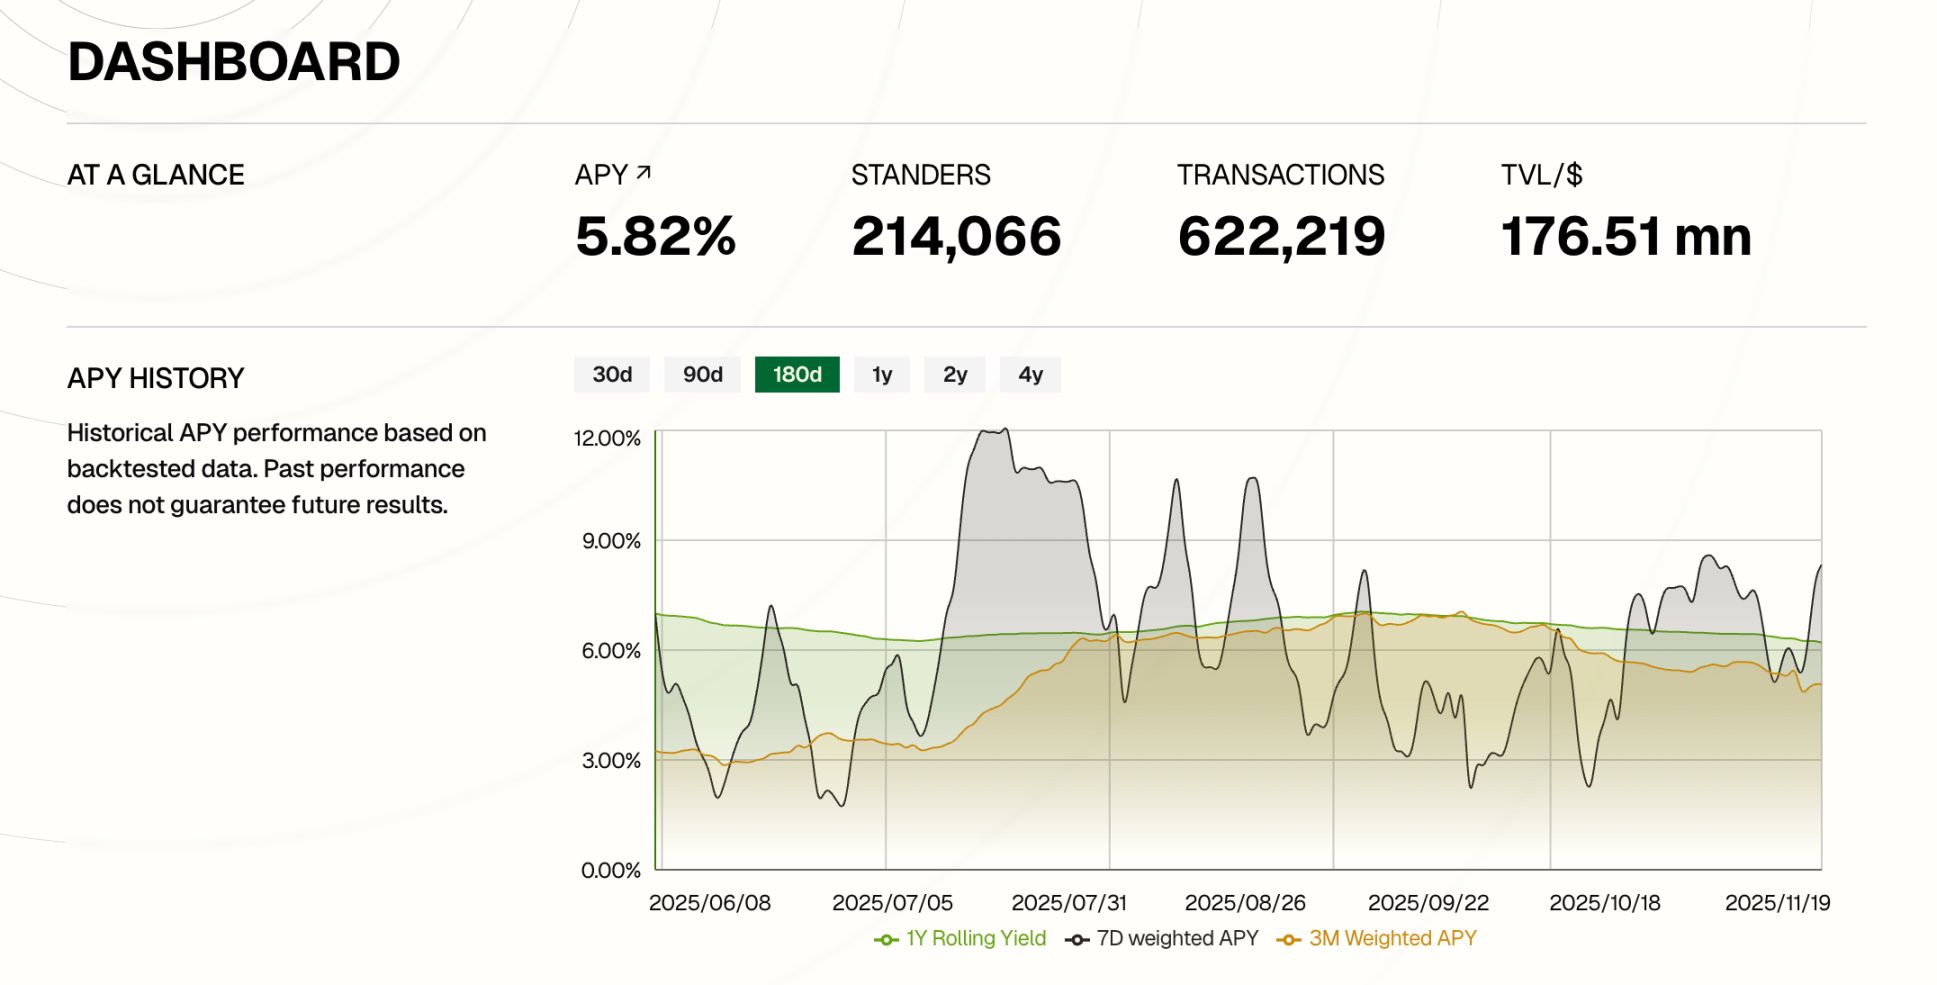
Mit diesem Anreizsystem erreichte das Derivate-Handelsvolumen von StandX am ersten Tag nach dem Mainnet-Start nur knapp über 55 Millionen US-Dollar. Laut DefiLlama lag StandX damit am ersten Tag auf Platz 35 aller perp DEXs. Gleichzeitig sammelte DUSD jedoch in kurzer Zeit einen TVL von über 176 Millionen US-Dollar an. Laut offiziellen Angaben von StandX gibt es mehr als 200.000 Adressen, die DUSD nutzen.
StandX hat nicht öffentlich erklärt, warum die Bedeutung von DUSD in der Anfangsphase über das Handelsvolumen der Plattform gestellt wurde. Der Autor vermutet, dass das StandX-Team aufgrund seiner umfangreichen Erfahrung großes Vertrauen in das zukünftige Wachstum des Handelsvolumens hat und daher nicht frühzeitig zu künstlichem Volumen auf Kosten der Nutzererfahrung ermutigen möchte. Andererseits gibt es bei Designs, bei denen neue Stablecoins durch USDT oder USDC geprägt werden, aufgrund einiger schwarzer Schafe bereits Skepsis am Markt. Wird nicht frühzeitig ausreichend Liquidität aufgebaut, könnte dies später zu erheblichen Nachteilen führen.
Warum perp DEXs die Ausgabe eines eigenen Stablecoins als strategischen Schritt betrachten, liegt vermutlich vor allem daran, dass so Werte im eigenen Ökosystem gebunden werden können. Das StandX-Team war eines der ersten, das USDT als Margin für Perpetual Contracts eingeführt hat. Im Vergleich zum Spotmarkt sind Derivate wohl der Haupttreiber für das Wachstum von USDT. Binance hat ebenfalls versucht, eigene Stablecoins herauszugeben oder neue Stablecoins zu fördern, konnte aber das Ausmaß von USDT nicht replizieren.
Im oben genannten Interview analysierte Justin auch die Gründe, warum GMX und dYdX ins Hintertreffen geraten sind: Die vollständige On-Chain-Abwicklung führt zu einem schlechteren Nutzererlebnis im Vergleich zu CEXs. Neue Produkte wie HyperLiquid haben durch den Verzicht auf einen Teil der Dezentralisierung eine deutlich bessere Nutzererfahrung erreicht. In diesem Bereich gibt es kaum noch Verbesserungsmöglichkeiten, sodass StandX, um Marktanteile zu gewinnen, neue Wege gehen muss.
Vor diesem Hintergrund ist der Stablecoin-Bereich für das StandX-Team wohl ein entscheidender Faktor, den es von Anfang an zu nutzen gilt. Denn in einem Bärenmarkt sind die Handelsgebühren möglicherweise nicht zuverlässig, aber Stablecoins können es sein. Was StandX mit DUSD noch alles „anstellen“ wird, ist ein wichtiger Grund für Nutzer, die Plattform weiterhin zu testen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Anti-Terror-Einheiten auf den Straßen, der Louvre geschlossen! Frankreich erlebt am Wochenende eine neue Welle von Protesten, Unruhen drohen sich auf Europa auszubreiten.
Frankreich ist in eine neue Welle gewaltsamer Proteste geraten, 70.000 Sicherheitskräfte wurden eilig eingesetzt, in mehreren Städten gilt eine Ausgangssperre, und Macron hat Fehler im Umgang mit der Situation eingeräumt. Die Finanzmärkte haben bereits Alarm geschlagen – der Spread zwischen französischen und deutschen Staatsanleihen ist auf den höchsten Stand seit der Eurokrise gestiegen, der PMI ist unter die Wachstumsschwelle gefallen, Luxusboutiquen wurden verbarrikadiert, der Louvre wurde geschlossen und die Stadtverwaltung von Paris rechnet mit Verlusten in zweistelliger Millionenhöhe. Das Unruhefeuer droht sich zudem auf Europa auszuweiten.

Einst kauften sie wie verrückt, doch jetzt ist das „Arsenal“ um 51 Billionen Won geschrumpft! Südkoreanische Kleinanleger können nicht mehr kaufen.
Innerhalb von vier Monaten ist der „Ammunitionsvorrat“ südkoreanischer Privatanleger um 36,5 % gesunken und hat das Niveau zu Jahresbeginn erreicht. Obwohl Privatanleger kumuliert Netto-Käufe von über 75 Billionen Won aufweisen und weiterhin Käufe tätigen, ist der Zufluss von frischem Kapital versiegt und die Auffüllung verläuft deutlich langsamer als der Verbrauch. Hinzu kommt, dass der KOSPI im Monatsverlauf um fast 20 % eingebrochen ist, ausländische Investoren weiterhin Nettoverkäufe tätigen und Sorgen über Kreditrisiken im Zusammenhang mit KI bestehen. Ohne die Unterstützung durch privates Kapital dürfte der südkoreanische Aktienmarkt kurzfristig kaum eine nachhaltige Erholung erfahren.
Die Auflösung des „Konsenshandels“ und die Geburt eines neuen Konsenses! Goldman Sachs erklärt: Warum institutionelle Anleger derzeit große Positionen in KI abbauen
Die extrem überfüllten Trades des "Long AI, Short alles" werden schmerzhaft aufgelöst – der Markt gibt sich nicht mehr mit einer "Geldverbrennungs-Erzählung" zufrieden. Die hyperskalierenden Cloud-Anbieter müssen neben den Kapitalausgaben von 1,1 Billionen US-Dollar nun echte und sichtbare Einnahmen erzielen. Ein Stromdefizit von 40-50 Gigawatt, steigende Kapitalkosten und der makroökonomische Paradigmenwechsel vom "Überausgaben-Zeitalter" wandeln AI-Trades von Glaubensfragen zu einem harten Monetarisierungstest.

Die Investitionsausgaben für KI geraten in ein Dilemma: Eine Beschleunigung belastet den Cashflow, eine Verlangsamung gefährdet die Wachstumsgeschichte.
Nomura Securities ist der Ansicht, dass die KI-Investment-Story in einem inneren Widerspruch steckt: Wenn Hyperscale-Cloud-Anbieter ihre Investitionsausgaben beschleunigen, wird der freie Cashflow weiterhin verbraucht und die Nachhaltigkeit der Finanzierung wird in Frage gestellt; wenn sie verlangsamen, deutet dies darauf hin, dass die Nachfrage nach KI und die Gewinnerwartungen nicht erfüllt werden. Beide Wege führen zum Ausverkauf. Die im September durch die „KI-Agenten-Hysterie“ aufgebauten überfüllten Long-Positionen wurden durch negative Katalysatoren zu massiven Stop-Lossen gezwungen und breiteten sich auf US-Staatsanleihen, Wechselkurse und den Rohstoffmarkt aus, was zu einer systemischen Entschuldung führte.

Krypto-Preise
Mehr


