
Die Wahrheit hinter dem BTC-Absturz: Kein Krypto-Crash, sondern globale Entschuldung ausgelöst durch den Yen-Schock

Es gab keinen echten Ausverkauf: ETF, Miner und Wale haben keine Bestände reduziert
Der Absturz stammt aus dem Derivatemarkt: Hoch gehebelte Long-Positionen wurden an kritischen Kursmarken massenhaft liquidiert
Geringe Liquidität verstärkte den Rückgang: Leere Orderbücher verwandelten kleine Schocks in systemische Volatilität
Marktstruktur bleibt intakt: Kapitalrückfluss, zunehmende Akkumulationsadressen und sinkende Volatilität zeigen bereits Erholungssignale

1. Alle wurden vom Crash erschreckt, aber der Grund liegt nicht im Kryptomarkt
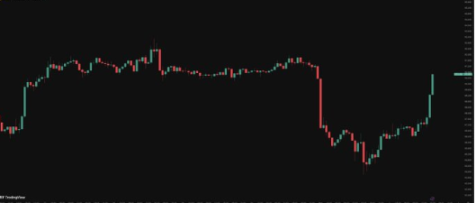
BTC fiel innerhalb weniger Minuten stark, was die Marktstimmung sofort in Panik versetzte. Wenn man jedoch nur auf Bitcoin schaut, würde man die Situation völlig falsch einschätzen.
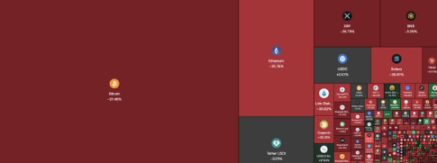
Denn dieser Absturz war kein reines Crypto-only-Ereignis, sondern ein synchroner Rückgang globaler Vermögenswerte:
US-Aktien stürzen ab
US-Staatsanleihenrenditen steigen sprunghaft
Risikoanlagen fallen auf breiter Front
Der Auslöser kam von einem Markt, den nur wenige beobachten – Japan.
2. Japan beendet das zehnjährige „Billigkreditmodell“ und löst sofort einen globalen Risikoappetit-Kollaps aus
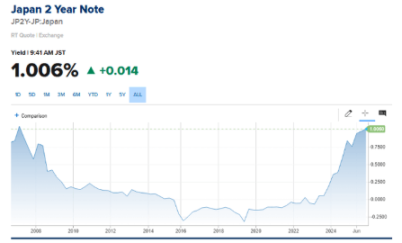
Japan hielt jahrelang ultraniedrige Zinsen aufrecht, wodurch weltweit Kapital den Yen als „günstige Finanzierungswährung“ für Cross-Asset-Arbitrage (Carry Trade) nutzte:
Günstigen Yen leihen
BTC, Tech-Aktien, Staatsanleihen oder andere renditestarke Assets kaufen
Doch als Japan plötzlich die Kreditkosten erhöhte, musste dieses Kapital zurückfließen.
Nicht weil BTC selbst schlechter wurde, sondern weil:
Finanzierung wird teurer → Positionskosten steigen → Carry Trades müssen geschlossen werden.
Kein Komplott, keine Wal-Abverkäufe, sondern ein typischer
„makrogetriebener Deleveraging-Prozess“.
3. Zuerst werden hoch gehebelte Carry-Trader unter Druck gesetzt
Der plötzliche starke Yen bedeutet:
Mit Yen finanzierte Hebelpositionen werden extrem teuer
Margin-Druck steigt
BTC-Long-Arbitrage wird deutlich teurer
Deshalb müssen diese Gelder schnell abgebaut werden, was auslöst:
Erste Verkaufswelle bei BTC → Abwärtskette startet.
4. Der eigentliche Bruchpunkt lag bei $90K: Ein überfüllter Bereich mit hohem Hebel
BTC blieb stark, bis der Preis die wichtigste Strukturmarke von $90.000 durchbrach
Dort gab es:
Zu viele Long-Positionen
Zu hohen Hebel
Zu dichte Stop-Loss- und Liquidationszonen
Als diese Marke durchbrochen wurde:
Strömen Verkaufsorders herein, Liquidität verdunstet, der Markt fällt im freien Fall.
5. Der eigentliche Grund für den Absturz waren Liquidationen, nicht Verkäufe
Long-Liquidationen explodierten kettenreaktionsartig:
Stop-Loss ausgelöst → Kurs fällt
Liquidation ausgelöst → noch tieferer Fall
Noch mehr gehebelte Positionen platzen → Markt gerät außer Kontrolle
Innerhalb weniger Minuten
wurden über 600 Millionen US-Dollar an Long-Positionen zwangsgeschlossen.
Der Crash kam nicht durch panikartige Verkäufe der Investoren, sondern durch:
Erzwungene Verkäufe.

6. Spot-Daten zeigen die Wahrheit: Das war kein „echter Ausverkauf“
Die Analyse von On-Chain- und ETF-Daten bestätigt:
ETF haben keine Bestände reduziert
Miner haben nicht verkauft
Wal-Wallets akkumulieren weiter
Die einzigen Verkäufer waren:
Hoch gehebelte Derivatehändler.
Die Marktstruktur zeigte keinen „echten Verkaufsdruck“ wie im Bärenmarkt.

7. Geringe Liquidität verstärkte den Rückgang: Ein kleiner Schock wurde zur Lawine
In letzter Zeit war die Orderbuch-Liquidität auf mehreren Börsen unzureichend:
Kauforders dünn
Geringe Tiefe
Eine große Verkaufsorder kann mehrere Ebenen durchbrechen
Dadurch wurde ein eigentlich normaler Rückgang von 3–5% zu einem scharfen Einbruch von über 10%.
Das passierte schon einmal, als BTC 2023 die $30K-Marke durchbrach – das Muster war identisch.
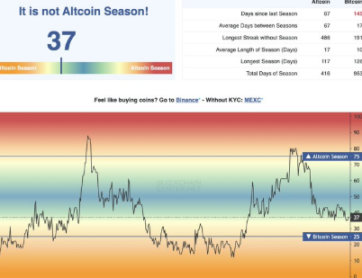
8. Das ist kein Bärenmarkt, sondern eine gesunde Hebel-Bereinigung
Typische Bärenmarktmerkmale sind:
Längerfristige Verteilung der Coins
Großanleger verkaufen kontinuierlich
Starker Anstieg der Spot-Abflüsse
Langfristiger Trendbruch
Diesmal ist es genau umgekehrt:
Liquidationen stammen aus dem Derivatemarkt, nicht vom Spotmarkt
Wale akkumulieren weiter
Kapital bleibt im System
Hebelquote sinkt schnell (was dem Anstieg sogar zugutekommt)
Das ist eher eine heftige, aber gesunde „systemische Entgiftung“.
9. Erholungssignale sind bereits sichtbar: Struktur bleibt stark
On-Chain- und Marktdaten zeigen bereits Umkehrsignale:
Stablecoin-Zuflüsse steigen wieder
Akkumulationsadressen nehmen zu
Volatilität sinkt
Derivate-Hebel kehrt in gesunde Bereiche zurück
Solange es keine weiteren „Black Swan“-Ereignisse wie die japanische Politik gibt,
bleibt die mittelfristige Struktur von BTC ein starker Bullenmarkt.
Fazit:
Dieser schnelle BTC-Absturz war kein internes Problem des Kryptomarktes, sondern eine globale makroökonomische Liquiditätskrise, ausgelöst durch eine Änderung der japanischen Politik.
Als der Yen plötzlich stark wurde und die Finanzierungskosten sprunghaft stiegen, mussten die langfristig auf „billigen Yen-Carry“ angewiesenen Cross-Asset-Kapitalströme schnell zurückfließen, was eine Kettenreaktion von Liquidationen im Kryptomarkt auslöste.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Wie viel CPO-Nachfrage wird Nvidia Rubin Ultra hervorrufen? Bernstein: Optischer Wert eines einzelnen Pods verfünffacht sich
Bernstein ist der Ansicht, dass die durch die Nvidia Rubin Ultra-Architektur ausgelöste stark steigende Nachfrage nach Co-Packaged Optics (CPO) und Glasfasern das optische Volumen pro Pod von 1 Million auf 5,4 Millionen US-Dollar erhöht. Dadurch wird erwartet, dass der Marktumfang des Nvidia Optik-Ökosystems bis 2028 auf 46,8 Milliarden US-Dollar wächst, was einem jährlichen Wachstum von 91% entspricht. Trotz eines Engpasses bei der InP-Substratversorgung bleibt der Branchenausblick optimistisch. Das Institut bekräftigt sein Rating „Outperform“ für Lumentum, Coherent und Ciena.

UBS setzt im dritten Quartal auf beidseitige Positionen bei Gold-Optionen, setzt stark auf Technologiewerte und baut Positionen bei SK Hynix (SKHY.US) auf
Die UBS Group (UBS.US) hat den Quartalsbericht über ihre Positionen (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


