
Kleinkapitalisierte Token fallen auf Vierjahrestief – Ist der „Altcoin-Bullenmarkt“ endgültig vorbei?

Obwohl die Korrelation mit den großen Kryptowährungen bei 0,9 liegt, konnten Small-Cap-Token keinen Diversifikationswert bieten.
Trotz einer Korrelation von bis zu 0,9 mit den großen Kryptowährungen bieten Small-Cap-Token keinen Diversifikationswert.
Autor: Gino Matos
Übersetzung: Luffy, Foresight News
Seit Januar 2024 zeigt der Vergleich der Performance von Kryptowährungen und Aktien, dass das sogenannte neue „Altcoin-Trading“ im Wesentlichen nur ein Ersatz für den Aktienhandel ist.
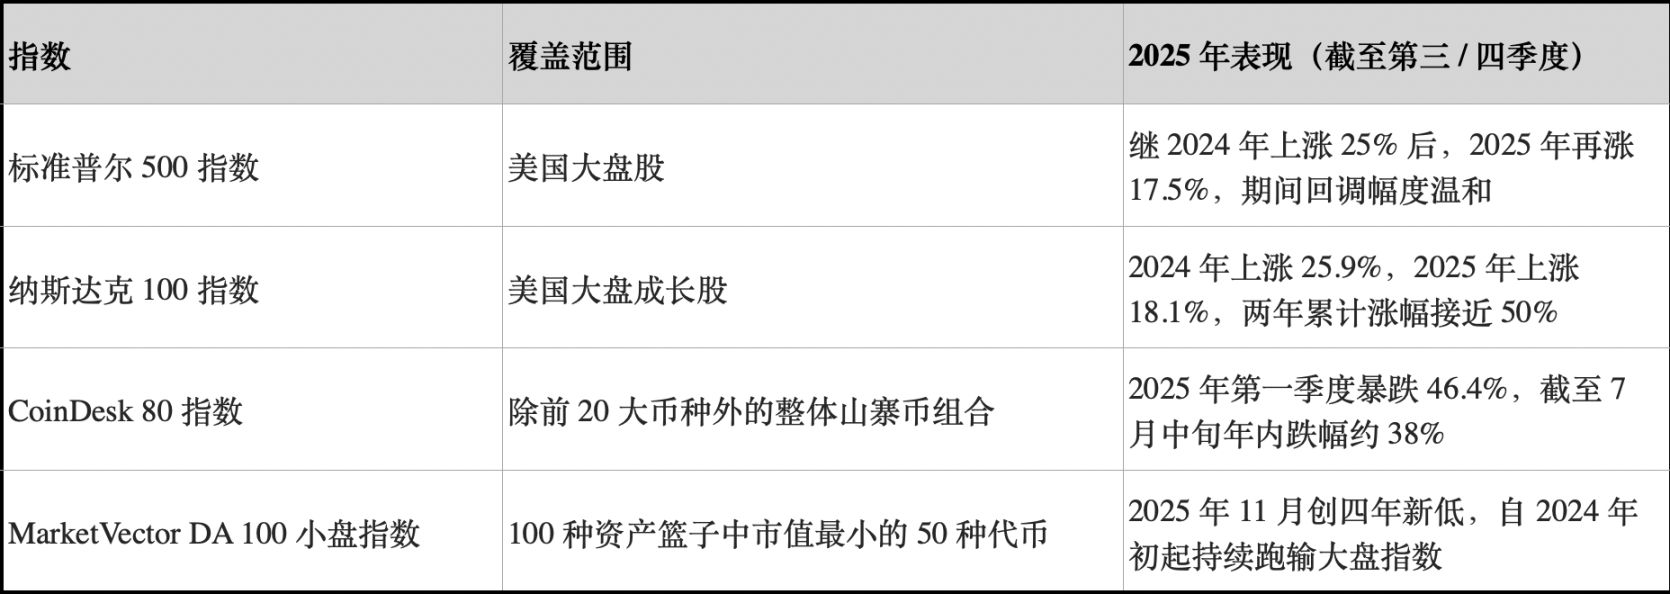
Im Jahr 2024 lag die Rendite des S&P 500 Index bei etwa 25 %, im Jahr 2025 bei 17,5 %, was eine kumulierte Steigerung von etwa 47 % über zwei Jahre ergibt. Im gleichen Zeitraum stieg der Nasdaq 100 Index um 25,9 % bzw. 18,1 %, mit einer kumulierten Steigerung von fast 49 %.
Der CoinDesk 80 Index, der 80 Vermögenswerte außerhalb der Top 20 nach Marktkapitalisierung abbildet, fiel allein im ersten Quartal 2025 um 46,4 % und verzeichnete bis Mitte Juli einen Jahresverlust von etwa 38 %.
Bis Ende 2025 fiel der MarketVector Digital Assets 100 Small Cap Index auf den niedrigsten Stand seit November 2020, wodurch die gesamte Marktkapitalisierung der Kryptowährungen um mehr als 1.1billions US-Dollar schrumpfte.
Diese Divergenz ist keineswegs ein statistischer Ausreißer. Das gesamte Altcoin-Portfolio erzielte nicht nur negative Renditen, sondern wies auch eine mit Aktien vergleichbare oder sogar höhere Volatilität auf; im Gegensatz dazu erzielten die großen US-Aktienindizes zweistellige Zuwächse bei kontrolliertem Drawdown.
Für Bitcoin-Investoren stellt sich die Kernfrage: Kann die Allokation in Small-Cap-Token tatsächlich risikoadjustierte Erträge bringen? Oder bedeutet diese Allokation lediglich, dass man bei ähnlicher Korrelation zu Aktien zusätzlich ein negatives Sharpe-Ratio-Risiko eingeht? (Anmerkung: Das Sharpe-Ratio ist ein zentrales Maß für das risikoadjustierte Portfolioergebnis und wird berechnet als: jährliche Portfolio-Rendite minus risikofreier Jahreszins geteilt durch die jährliche Portfolio-Volatilität.)
Auswahl eines zuverlässigen Altcoin-Index
Für die Analyse verfolgte CryptoSlate drei Altcoin-Indizes.
Der erste ist der im Januar 2025 eingeführte CoinDesk 80 Index, der 80 Vermögenswerte außerhalb des CoinDesk 20 Index abdeckt und eine diversifizierte Investitionsmöglichkeit jenseits von Bitcoin, Ethereum und anderen Top-Token bietet.
Der zweite ist der MarketVector Digital Assets 100 Small Cap Index, der die 50 kleinsten Token aus einem Korb von 100 Vermögenswerten auswählt und als Barometer für „Junk Assets“ am Markt gilt.
Der dritte ist der von Kaiko eingeführte Small Cap Index, ein Forschungsprodukt und kein handelbarer Benchmark, der eine klare quantitative Sichtweise auf die Gruppe der Small-Cap-Assets bietet.
Diese drei Indizes zeichnen aus unterschiedlichen Perspektiven ein Bild des Marktes: das gesamte Altcoin-Portfolio, High-Beta-Small-Cap-Token und eine quantitative Forschungsperspektive – doch die Schlussfolgerungen sind bemerkenswert einheitlich.
Im Gegensatz dazu zeigt die Benchmark-Performance des Aktienmarktes ein völlig anderes Bild.
Im Jahr 2024 erzielten die großen US-Aktienindizes einen Anstieg von etwa 25 %, auch 2025 lag das Wachstum im zweistelligen Bereich, wobei die Rückgänge relativ begrenzt blieben. In diesem Zeitraum lag der maximale Drawdown des S&P 500 Index im mittleren bis hohen einstelligen Bereich, während der Nasdaq 100 Index einen anhaltend starken Aufwärtstrend zeigte.
Beide Indizes erzielten ein jährliches Wachstum durch Zinseszins, ohne signifikante Rückgaben der Gewinne.
Der Verlauf der Altcoin-Indizes war jedoch völlig anders. Laut einem Bericht von CoinDesk Indexes fiel der CoinDesk 80 Index allein im ersten Quartal um 46,4 %, während der CoinDesk 20 Index, der die Large Caps abbildet, im gleichen Zeitraum um 23,2 % fiel.
Bis Mitte Juli 2025 lag der CoinDesk 80 Index im Jahresverlauf 38 % im Minus, während der CoinDesk 5 Index, der Bitcoin, Ethereum und drei weitere große Coins abbildet, im gleichen Zeitraum um 12 % bis 13 % zulegte.
Andrew Baehr von CoinDesk Indexes beschrieb dieses Phänomen im Interview mit ETF.com als „identische Korrelation, aber völlig unterschiedliche Gewinn- und Verlustentwicklung“.
Die Korrelation zwischen dem CoinDesk 5 Index und dem CoinDesk 80 Index beträgt bis zu 0,9, was bedeutet, dass sich beide Indizes in die gleiche Richtung bewegen, aber ersterer erzielte ein moderates zweistelliges Wachstum, während letzterer fast 40 % einbüßte.
Es hat sich gezeigt, dass die Diversifikationserträge durch Small-Cap-Altcoins minimal sind, während die Performance-Kosten extrem hoch sind.
Das Segment der Small-Cap-Assets schnitt noch schlechter ab. Laut Bloomberg fiel der MarketVector Digital Assets 100 Small Cap Index bis November 2025 auf den niedrigsten Stand seit November 2020.
In den letzten fünf Jahren lag die Rendite dieses Small-Cap-Index bei etwa -8 %, während der entsprechende Large-Cap-Index um etwa 380 % zulegte. Institutionelles Kapital bevorzugt eindeutig Large-Cap-Assets und meidet Tail-Risiken.
Betrachtet man die Performance der Altcoins im Jahr 2024, so fiel der Kaiko Small Cap Index im Jahresverlauf um mehr als 30 %, und auch Mid-Cap-Token konnten mit dem Anstieg von Bitcoin nicht Schritt halten.
Die Gewinner am Markt konzentrieren sich stark auf einige wenige Top-Coins wie SOL und Ripple. Obwohl der Anteil des Altcoin-Handelsvolumens im Jahr 2024 vorübergehend auf das Hoch von 2021 zurückkehrte, entfielen 64 % des Handelsvolumens auf die Top 10 Altcoins.
Die Liquidität am Kryptomarkt ist nicht verschwunden, sondern verlagert sich auf hochwertige Vermögenswerte.
Sharpe-Ratio und Drawdown
Vergleicht man die risikoadjustierten Renditen, wird der Unterschied noch deutlicher. Der CoinDesk 80 Index und verschiedene Small-Cap-Altcoin-Indizes erzielten nicht nur negative Renditen, sondern wiesen auch eine mit Aktien vergleichbare oder sogar höhere Volatilität auf.
Der CoinDesk 80 Index fiel in einem einzigen Quartal um 46,4 %; der MarketVector Small Cap Index erreichte nach einer weiteren Abwärtsbewegung im November das Niveau der Pandemiezeit.
Der gesamte Altcoin-Index erlebte mehrfach einen Rückgang um die Hälfte: 2024 fiel der Kaiko Small Cap Index um mehr als 30 %, im ersten Quartal 2025 stürzte der CoinDesk 80 Index um 46 % ab, und Ende 2025 fiel der Small Cap Index erneut auf das Niveau von 2020.
Im Vergleich dazu erzielten der S&P 500 Index und der Nasdaq 100 Index in zwei Jahren kumulierte Renditen von 25 % bzw. 17 %, wobei der maximale Drawdown nur im mittleren bis hohen einstelligen Bereich lag. Der US-Aktienmarkt war zwar volatil, aber insgesamt kontrollierbar; die Volatilität der Krypto-Indizes war hingegen äußerst destruktiv.
Selbst wenn man die hohe Volatilität der Altcoins als strukturelles Merkmal betrachtet, lag die risikoadjustierte Rendite pro Einheit Risiko von 2024 bis 2025 immer noch deutlich unter dem Niveau der großen US-Aktienindizes.
Zwischen 2024 und 2025 war das Sharpe-Ratio des gesamten Altcoin-Index negativ; der S&P und der Nasdaq zeigten bereits ohne Volatilitätsanpassung ein starkes Sharpe-Ratio. Nach Volatilitätsanpassung wurde der Unterschied noch größer.
Bitcoin-Investoren und Krypto-Liquidität
Die erste Erkenntnis aus den obigen Daten ist der Trend zur Liquiditätskonzentration und zur Verlagerung auf hochwertige Vermögenswerte. Bloomberg und Whalebook berichten übereinstimmend über den MarketVector Small Cap Index, dass Small-Cap-Altcoins seit Anfang 2024 kontinuierlich hinterherhinken und institutionelles Kapital in Bitcoin- und Ethereum-ETFs fließt.
In Verbindung mit den Beobachtungen von Kaiko zeigt sich, dass trotz des Anstiegs des Anteils des Altcoin-Handelsvolumens auf das Niveau von 2021 das Kapital auf die Top 10 Altcoins konzentriert ist. Der Markttrend ist klar: Die Liquidität hat den Kryptomarkt nicht vollständig verlassen, sondern verlagert sich auf hochwertige Vermögenswerte.
Der frühere Altcoin-Bullenmarkt war im Wesentlichen nur eine Arbitragestrategie und kein struktureller Outperformance-Effekt der Assets. Im Dezember 2024 stieg der CryptoRank Altcoin Bull Market Index auf 88 Punkte, fiel dann aber im April 2025 auf 16 Punkte zurück und gab die gesamten Gewinne wieder ab.
Der Altcoin-Bullenmarkt 2024 endete schließlich in einer klassischen Blasenbildung; bis Mitte 2025 hatte das gesamte Altcoin-Portfolio fast alle Gewinne wieder abgegeben, während der S&P und der Nasdaq weiterhin durch Zinseszins wuchsen.
Für Vermögensberater und Asset Allocators, die eine Diversifikation jenseits von Bitcoin und Ethereum in Betracht ziehen, liefern die Daten von CoinDesk einen klaren Fall.
Bis Mitte Juli 2025 erzielte der CoinDesk 5 Index, der die Large Caps abbildet, ein moderates zweistelliges Wachstum, während der diversifizierte Altcoin-Index CoinDesk 80 fast 40 % einbüßte – bei einer Korrelation von bis zu 0,9.
Investoren, die Small-Cap-Altcoins allokieren, erzielen keine wesentlichen Diversifikationserträge, sondern erleiden Verluste und Drawdowns, die weit über denen von Bitcoin, Ethereum und US-Aktien liegen, während sie weiterhin denselben makroökonomischen Treibern ausgesetzt sind.
Derzeit betrachtet das Kapital die meisten Altcoins als taktische Handelsobjekte und nicht als strategische Anlageklassen. Zwischen 2024 und 2025 erzielten Bitcoin- und Ethereum-Spot-ETFs deutlich bessere risikoadjustierte Renditen, und auch US-Aktien schnitten hervorragend ab.
Die Liquidität des Altcoin-Marktes konzentriert sich zunehmend auf einige wenige „institutionelle Coins“ wie SOL, Ripple und andere Token mit klaren positiven Faktoren oder einer klaren regulatorischen Perspektive. Die Diversität der Assets auf Indexebene wird vom Markt zunehmend verdrängt.
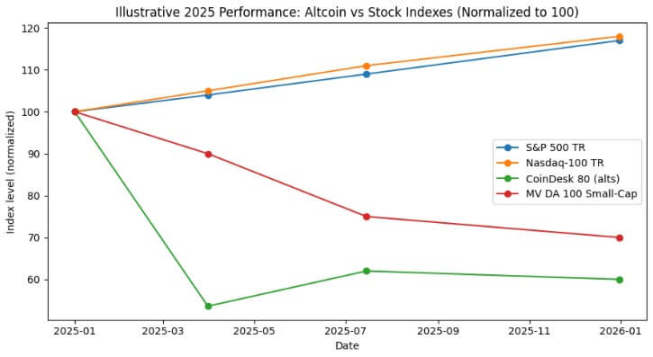
Im Jahr 2025 stiegen der S&P 500 Index und der Nasdaq 100 Index um etwa 17 %, während der CoinDesk 80 Krypto-Index um 40 % und Small-Cap-Kryptowährungen um 30 % fielen
Was bedeutet das für die Liquidität im nächsten Marktzyklus?
Die Marktperformance von 2024 bis 2025 hat getestet, ob Altcoins in einem Umfeld steigender makroökonomischer Risikobereitschaft Diversifikationswert bieten oder den Markt outperformen können. In diesem Zeitraum erzielten US-Aktien zwei Jahre in Folge zweistellige Zuwächse bei kontrolliertem Drawdown.
Bitcoin und Ethereum erhielten durch Spot-ETFs institutionelle Anerkennung und profitierten von einer entspannteren Regulierung.
Im Gegensatz dazu erzielten die Altcoin-Indizes nicht nur negative Renditen und größere Drawdowns, sondern wiesen auch eine hohe Korrelation mit Large-Cap-Kryptowährungen und Aktien auf, ohne den Investoren eine entsprechende Kompensation für das zusätzliche Risiko zu bieten.
Institutionelles Kapital jagt traditionell der Performance hinterher. Der MarketVector Small Cap Index erzielte über fünf Jahre eine Rendite von -8 %, während der entsprechende Large Cap Index um 380 % zulegte. Dieser Unterschied zeigt, dass Kapital zunehmend in Assets mit klarer Regulierung, ausreichender Liquidität am Derivatemarkt und solider Verwahrungsinfrastruktur fließt.
Der CoinDesk 80 Index fiel im ersten Quartal um 46 % und verzeichnete bis Mitte Juli einen Jahresverlust von 38 %. Diese Entwicklung zeigt, dass der Trend zur Verlagerung des Kapitals auf hochwertige Vermögenswerte nicht nur nicht umgekehrt, sondern sich sogar beschleunigt hat.
Für Bitcoin- und Ethereum-Investoren, die erwägen, Small-Cap-Kryptotoken zu allokieren, liefern die Daten von 2024 bis 2025 eine klare Antwort: Das gesamte Altcoin-Portfolio erzielte absolut schlechtere Renditen als US-Aktien, risikoadjustierte Renditen waren schlechter als bei Bitcoin und Ethereum; trotz einer Korrelation von bis zu 0,9 mit den großen Kryptowährungen wurde kein Diversifikationswert erzielt.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Erfolgreiche Rückführung der Starship-Oberstufe: SpaceX demonstriert erstmals den „Essstäbchen“-Greifer für das Raumschiff – Analysten: Der entscheidende Schritt zur Unterstützung der Billionenbewertung
SpaceX hat zum ersten Mal ein Starship-Raumschiff mit dem Greifarm des Startturms in der Luft aufgefangen und damit einen Präzedenzfall für die Rückführung von Orbitalschiffen durch Turmbergung in der Geschichte der Raumfahrt geschaffen. Laut Analysten von Bernstein ist dies ein entscheidender Schritt zur Unterstützung der Billionenbewertung von SpaceX – eine vollständige Wiederverwendbarkeit wird die Orbitalkosten erheblich senken und die Effizienz sowie das geschäftliche Potenzial der Starlink-Implementierung direkt steigern. Morgan Stanley warnt davor, dass der Markt den Wert dieser Mission unterschätzt, da sie das Ausführungsrisiko für kommerzielle Wiederverwendbarkeit und die Expansion der KI-basierten Rechenkapazität im Weltraum deutlich verringern wird.

Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Goldman Sachs globaler Ausblick auf die Aktienmärkte: Nächstes Jahr erreicht die KI-Kapitalausgaben ihren Höhepunkt, das Gewinnwachstum erfährt eine „große Verlangsamung“, Cloud-Giganten werden zu „defensiven Assets“.
Die globale Aktienstrategie von Goldman Sachs für 2027 weist darauf hin, dass der KI-Investitionsboom seinen Höhepunkt erreicht und das weltweite Gewinnwachstum deutlich nachlassen wird. Das Gewinnwachstum des S&P 500 wird voraussichtlich von 36 % auf 11 % sinken, während sich der Abschreibungsdruck allmählich bemerkbar macht. Die Bewertungen der Cloud-Giganten sind jedoch auf das 19,7-fache des erwarteten Kurs-Gewinn-Verhältnisses zurückgegangen und liegen damit unterhalb des Sektors für Basiskonsumgüter; sie werden daher als "relativ defensive" Vermögenswerte eingestuft. Goldman Sachs prognostiziert für den S&P 500 ein Kursziel von 8.700 Punkten und empfiehlt eine Übergewichtung in den USA und Japan sowie eine Untergewichtung in Europa.
Mit Nvidia-Aktien im Wert von 135 Milliarden US-Dollar – Wird Jensen Huang sie verkaufen und Gewinne mitnehmen?
Nach dem Ausscheiden von Jensen Huang wird seine Nvidia-Beteiligung von etwa 812 Millionen Aktien im Wert von 135 Milliarden US-Dollar zu einem bedeutenden Druckfaktor auf den Aktienkurs. Ein Verkauf unterliegt rechtlichen und markttechnischen Beschränkungen: Erst nach Offenlegung bisher nicht veröffentlichter negativer Informationen ist ein konformer Verkauf möglich. Zudem entspricht das Volumen etwa dem Gesamtmarktumsatz von sechs Handelstagen, weshalb ein massiver Vermögensverkauf über mehrere Monate gestreckt werden müsste.

Krypto-Preise
Mehr


