
Polymarket kündigt eigenes L2 an – ist das Ass von Polygon weg?

Originaltitel: „Die wirtschaftliche Rechnung hinter Polymarkets Ausstieg aus Polygon“
Originalautor: Azuma, Odaily
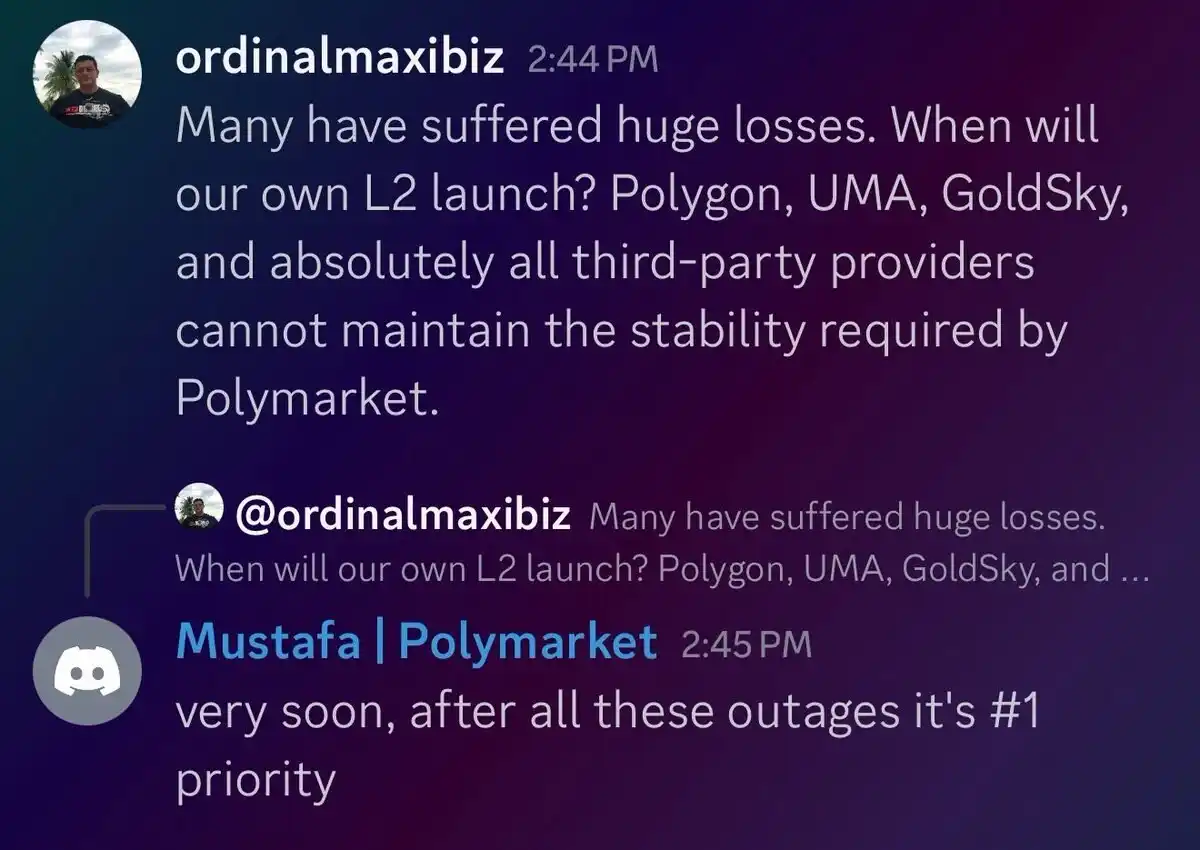
Am 22. Dezember sorgte eine Nachricht über den führenden Prognosemarkt Polymarket für breite Aufmerksamkeit am Markt – das Polymarket-Teammitglied Mustafa bestätigte in der Discord-Community, dass Polymarket plant, von Polygon zu migrieren und ein Ethereum Layer2-Netzwerk namens POLY zu lancieren, was derzeit die oberste Priorität des Projekts ist.
Eine nicht unerwartete „Trennung“
Dass Polymarket sich entscheidet, Polygon zu verlassen, ist nicht wirklich überraschend. Hier steht ein angesagter Vertreter der Anwendungsschicht einem zunehmend schwächelnden, alten Basislayer gegenüber – die Marktdynamik und die Wertvorstellungen der beiden passen ohnehin nicht recht zusammen. Mit dem Wachstum von Polymarket zu einem neuen Giganten stellen die nicht ausreichende Stabilität des Polygon-Netzwerks (der letzte Ausfall war am 18. Dezember) und das vergleichsweise schwache Ökosystem objektiv eine Einschränkung für Polymarket dar.
Für Polymarket bedeutet ein eigenes Portal eine Win-Win-Entscheidung sowohl auf Produkt- als auch auf wirtschaftlicher Ebene.
Auf Produktebene kann Polymarket durch den Aufbau eines eigenen Layer2-Netzwerks nicht nur eine stabilere Betriebsumgebung schaffen, sondern auch die Basiseigenschaften rückwirkend an die Anforderungen der eigenen Plattform anpassen, um so flexibler auf zukünftige Upgrades und Iterationen zu reagieren.
Wichtiger ist jedoch die wirtschaftliche Bedeutung: Ein eigenes Netzwerk bedeutet, dass Polymarket die rund um seine Plattform entstehenden wirtschaftlichen Aktivitäten und Dienstleistungen in das eigene System integrieren kann. So wird verhindert, dass entsprechende Werte an externe Netzwerke abfließen, sondern sie werden schrittweise zu einem systemischen Vorteil für Polymarket selbst.
Explizite und implizite wirtschaftliche Beiträge
Als Anwendungsschicht hat der Hype um Polymarket Polygon einst objektiv direkte wirtschaftliche Beiträge gebracht. Laut den von Datenanalyst dash auf Dune zusammengetragenen historischen Daten:
· Polymarket hatte in diesem Monat 419.309 aktive Nutzer, die Gesamtzahl der Nutzer beträgt 1.766.193;
· Die Gesamtzahl der Transaktionen in diesem Monat lag bei 19,63 Millionen, die historische Gesamtzahl bei 115 Millionen;
· Das gesamte Handelsvolumen in diesem Monat betrug 1,538 Milliarden US-Dollar, das historische Gesamtvolumen 14,3 Milliarden US-Dollar.
Wie lässt sich nun der Anteil von Polymarket am wirtschaftlichen Beitrag zum Polygon-Ökosystem bewerten? Odaily stellte bei der Auswertung der Daten beider einen recht auffälligen Anteil fest.
· Zunächst zum gebundenen Kapital: Laut Defillama beträgt der aktuelle Gesamtwert der Positionen auf der Polymarket-Plattform etwa 326 Millionen US-Dollar, was etwa einem Viertel des gesamten auf Polygon gesperrten Kapitals von 1,19 Milliarden US-Dollar entspricht.
· Zweitens zum Gasverbrauch: Coin Metrics schätzte im Oktober letzten Jahres, dass Transaktionen im Zusammenhang mit Polymarket etwa 25 % des gesamten Gasverbrauchs im Polygon-Netzwerk ausmachten;
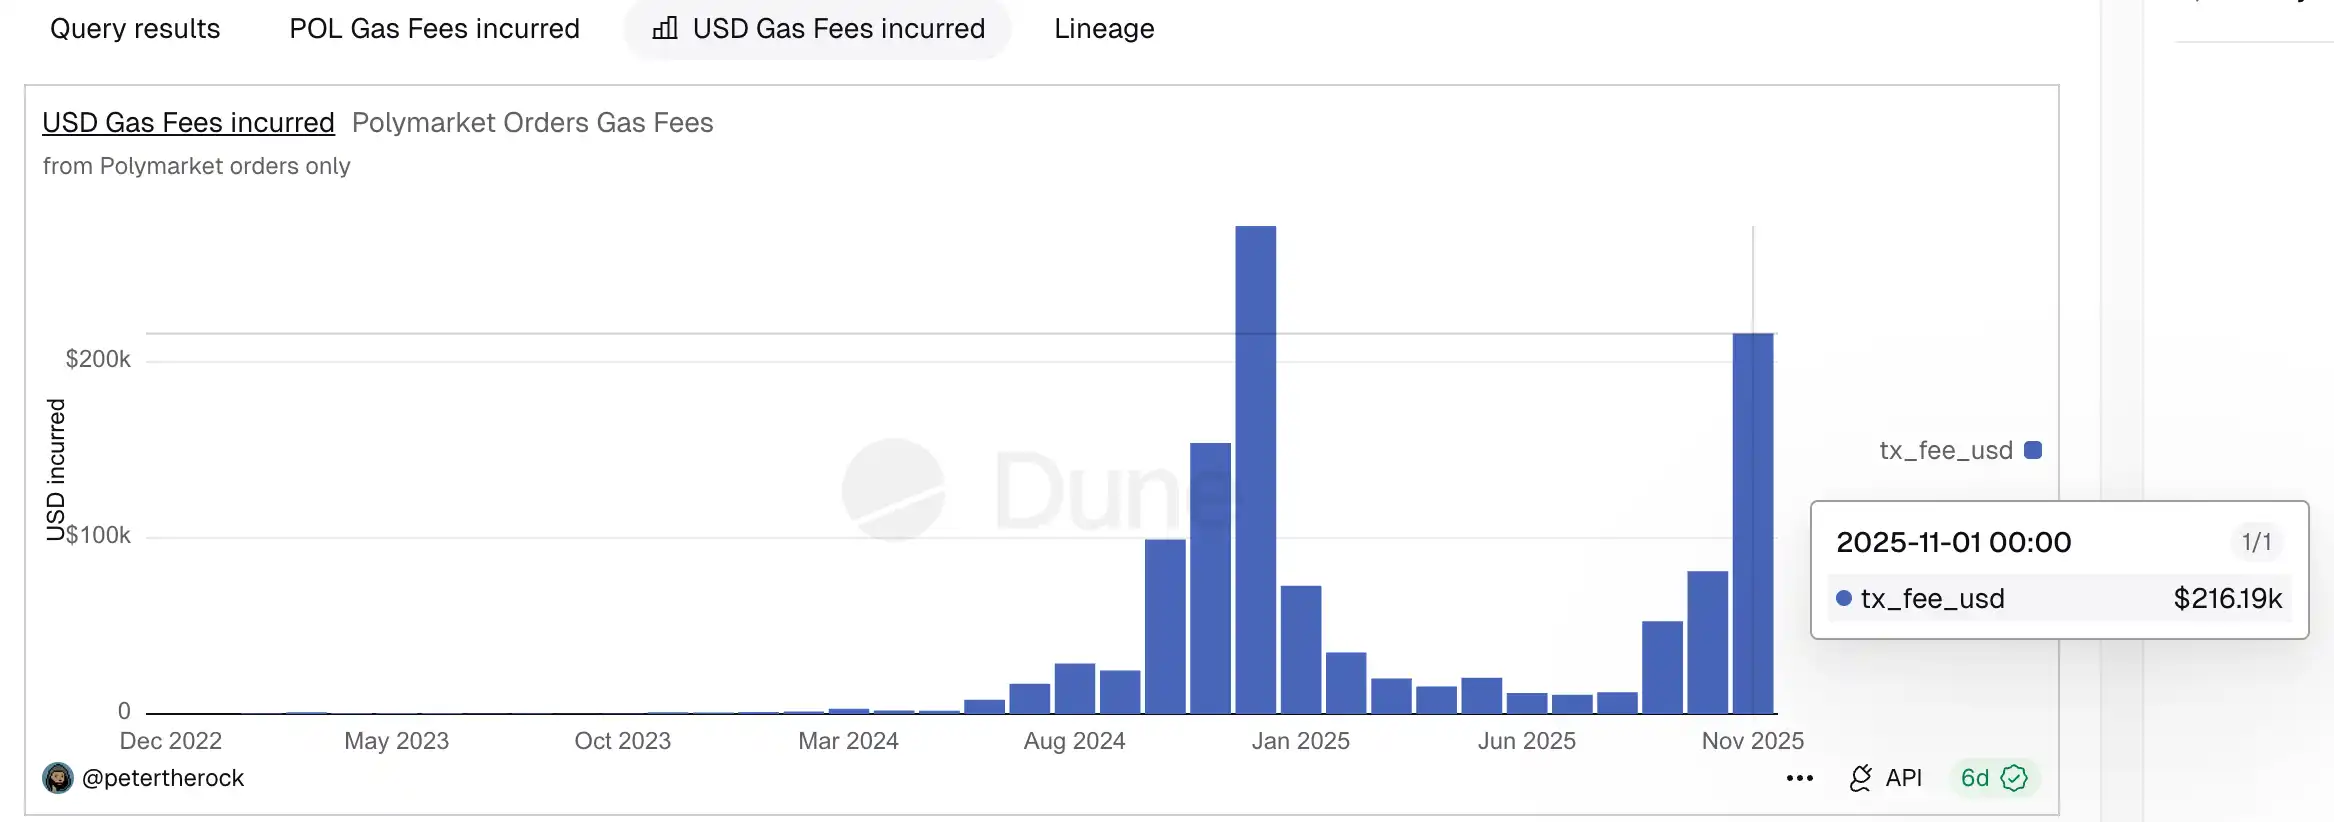
· Da diese Daten schon älter sind, haben wir die jüngsten Entwicklungen überprüft: Laut einer von Datenanalyst petertherock auf Dune erstellten Statistik verbrauchten im November Transaktionen im Zusammenhang mit Polymarket insgesamt etwa 216.000 US-Dollar an Gas, während Token Terminal für denselben Monat einen gesamten Gasverbrauch im Polygon-Netzwerk von etwa 939.000 US-Dollar ausweist – ebenfalls fast ein Viertel (ca. 23 %).
Natürlich kann es hier aufgrund unterschiedlicher Erhebungsmethoden und Zeitfenster zu Zufällen kommen, aber die ähnlichen Ergebnisse über verschiedene Dimensionen hinweg können dennoch als Referenz für die wirtschaftliche Bedeutung von Polymarket für Polygon dienen.
Neben quantifizierbaren Kennzahlen wie aktive Nutzer, gebundenes Kapital, Handelsvolumen und Gasbeitrag zeigt sich die wirtschaftliche Bedeutung von Polymarket für Polygon auch in einer Reihe von schwerer messbaren, aber dennoch realen, impliziten Beiträgen.
Erstens die Belebung der Stablecoin-Liquidität: Alle Transaktionen auf Polymarket werden in USDC abgewickelt, und das hochfrequente, kontinuierliche Handelsverhalten erhöht objektiv die Nachfrage nach USDC-Transfers und die Nutzungsmöglichkeiten im Polygon-Netzwerk erheblich. Zweitens der Zusatznutzen durch das Verhalten der Bestandsnutzer: Abgesehen vom Prognosemarkt selbst könnten diese Nutzer aus Bequemlichkeit auch andere Produkte wie DeFi im Polygon-Ökosystem nutzen und so den Gesamtwert des Netzwerks steigern. Diese Beiträge lassen sich nur schwer mit konkreten Daten quantifizieren, bilden aber die „echte Nachfrage“, die für das Basisschicht-Netzwerk am wichtigsten und zugleich am seltensten ist.
Warum gerade jetzt? Die Antwort ist nicht schwer zu erraten
Tatsächlich ist Polymarket allein anhand der Nutzerbasis, der Daten und der Marktdynamik längst in der Lage, ein eigenes Portal zu betreiben. Die Frage war schon lange nicht mehr „ob“, sondern „wann“ man geht.
Warum also gerade jetzt mit der Migration begonnen wird, liegt vermutlich am bevorstehenden Polymarket TGE. Einerseits werden nach der Token-Emission die Governance-Struktur, das Anreizsystem und das Wirtschaftsmodell relativ festgelegt, was spätere Migrationen auf Basisebene deutlich teurer und komplexer machen würde; andererseits bedeutet der Aufstieg von einer „einzelnen Anwendung“ zu einem „Full-Stack-System aus Anwendung + Basisschicht“ einen Wechsel im Bewertungsansatz, und ein eigenes Layer2 eröffnet Polymarket zweifellos neue Möglichkeiten in der Narration und bei Investoren.
Zusammengefasst ist Polymarkets Ausstieg aus Polygon im Kern nicht einfach nur eine Migration auf Basisebene, sondern ein Spiegelbild des strukturellen Wandels in der Kryptobranche. Wenn Top-Anwendungen in der Lage sind, Nutzer, Traffic und wirtschaftliche Aktivitäten eigenständig zu tragen, werden Basisschicht-Netzwerke, die keinen Mehrwert bieten, zwangsläufig „abgestoßen“.
Es ist nichts anderes als das Streben nach Profit.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die "Überraschung" des Marktes in dieser Woche: US-Anleiherenditen und Technologiewerte steigen gleichzeitig
Der Stratege Matsuzawa von Nomura Securities ist der Ansicht, dass der Anstieg der US-Technologieaktien eher eine technische Erholung ist und das Vertrauen in AI-Investitionen am Markt nicht wiederhergestellt wurde. Die Erwartung einer Zinserhöhung durch die Fed steigt rapide, die implizite Wahrscheinlichkeit für eine Zinserhöhung im Dezember liegt bei 111%. Falls die dovishen Vertreter die übermäßig strikten Erwartungen nicht korrigieren, wird der Finanzierungsdruck für Technologieunternehmen wieder auftreten und ein gleichzeitiger Anstieg von Aktien und Anleihen wird schwer aufrechtzuerhalten sein.

Chip-Aktien verzeichneten gerade den größten Wochengewinn seit April, doch Hedgefonds verkaufen erneut bei Kursanstiegen.
Trotz eines wöchentlichen Anstiegs um 2,5 %, dem historisch niedrigsten Technologie-Long/Short-Verhältnis und der leichtesten Positionierung seit fünf Jahren entscheiden sich Hedgefonds weiterhin dafür, mehr Einzelaktien zu verkaufen. Dieses ungewöhnliche Signal wird damit zum zentralen Faktor, ob der Markt weiter steigen kann.

Erfolgreiche Rückführung der Starship-Oberstufe: SpaceX demonstriert erstmals den „Essstäbchen“-Greifer für das Raumschiff – Analysten: Der entscheidende Schritt zur Unterstützung der Billionenbewertung
SpaceX hat zum ersten Mal ein Starship-Raumschiff mit dem Greifarm des Startturms in der Luft aufgefangen und damit einen Präzedenzfall für die Rückführung von Orbitalschiffen durch Turmbergung in der Geschichte der Raumfahrt geschaffen. Laut Analysten von Bernstein ist dies ein entscheidender Schritt zur Unterstützung der Billionenbewertung von SpaceX – eine vollständige Wiederverwendbarkeit wird die Orbitalkosten erheblich senken und die Effizienz sowie das geschäftliche Potenzial der Starlink-Implementierung direkt steigern. Morgan Stanley warnt davor, dass der Markt den Wert dieser Mission unterschätzt, da sie das Ausführungsrisiko für kommerzielle Wiederverwendbarkeit und die Expansion der KI-basierten Rechenkapazität im Weltraum deutlich verringern wird.

Nvidia Quartalsbericht, Anthropics Billionen-IPO folgt! Der größere Test für den AI-Handel steht nächste Woche bevor
Die Nachwirkungen des Rücktritts von Jensen Huang sind noch nicht abgeklungen. In der kommenden Woche steht der KI-Sektor vor einer „doppelten Bewährungsprobe“: Der erste Finanzbericht von Nvidia im „Post-Huang-Zeitalter“ – wenn die Ergebnisse unter den Erwartungen liegen, wird die Marktstrafe verstärkt ausfallen – sowie der groß angelegte Börsengang von Anthropic mit einer Bewertung im Billionenbereich. Diese beiden Unsicherheiten werden nacheinander zur Klärung gebracht und werden direkt darüber entscheiden, ob der globale Kapitalglaube an KI weiter bestehen kann.

Krypto-Preise
Mehr


