
Array (NYSE:AD) liefert starke Zahlen für das vierte Quartal CY2025

Der Anbieter für drahtlose Telekommunikation Array (NYSE:AD) meldete
Ist jetzt der richtige Zeitpunkt, Array zu kaufen?
Array (AD) Q4 CY2025 Highlights:
- Umsatz: 60,33 Millionen US-Dollar vs. Analystenschätzungen von 56,37 Millionen US-Dollar (93,8 % Rückgang im Jahresvergleich, 7 % übertroffen)
- EPS (GAAP): 0,48 US-Dollar vs. Analystenschätzungen von 0,34 US-Dollar (39,6 % übertroffen)
- Bereinigtes EBITDA: 52,09 Millionen US-Dollar vs. Analystenschätzungen von 38,77 Millionen US-Dollar (86,3 % Marge, 34,3 % übertroffen)
- Betriebsmarge: 14,3 %, Anstieg von -0,9 % im gleichen Quartal des Vorjahres
- Marktkapitalisierung: 4,35 Milliarden US-Dollar
"Nach einem transformativen Jahr 2025 startet Array mit starkem Schwung ins Jahr 2026", sagte Anthony Carlson, Präsident und CEO.
Unternehmensüberblick
Als mehrheitlich im Besitz von Telephone and Data Systems seit der Gründung im Jahr 1983, ist Array (NYSE:Array) ein regionaler Anbieter drahtloser Telekommunikationsdienste, der 4,6 Millionen Kunden in 21 Bundesstaaten mit Mobilfunk-, Internet- und IoT-Diensten versorgt.
Umsatzwachstum
Die langfristige Performance eines Unternehmens ist ein Indikator für dessen Gesamtqualität. Jedes Unternehmen kann ein oder zwei gute Quartale vorweisen, aber viele beständige Unternehmen wachsen über Jahre hinweg.
Mit einem Umsatz von 1,91 Milliarden US-Dollar in den letzten zwölf Monaten ist Array ein mittelgroßes Unternehmen im Bereich Business Services, was im Vergleich zu größeren Wettbewerbern, die von besseren Skaleneffekten profitieren, manchmal Nachteile mit sich bringt.
Wie unten zu sehen ist, ist der Umsatz von Array in den letzten fünf Jahren jährlich um 13,9 % zurückgegangen – eine schwache Ausgangslage für unsere Analyse.
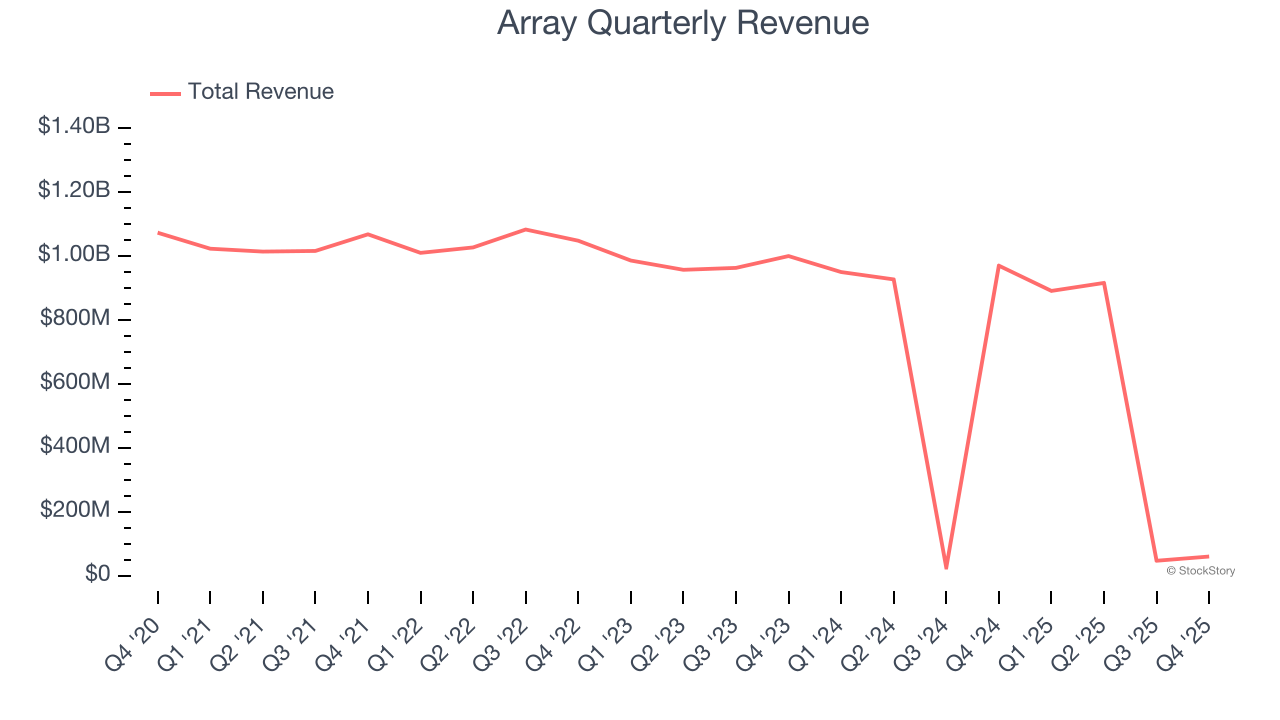
Wir bei StockStory legen größten Wert auf langfristiges Wachstum, doch im Bereich der Business Services kann ein Rückblick auf fünf Jahre aktuelle Innovationen oder disruptive Branchentrends übersehen. Die jüngste Entwicklung von Array zeigt, dass die Nachfrage weiter gedämpft blieb, da der Umsatz in den letzten zwei Jahren jährlich um 30 % zurückging.
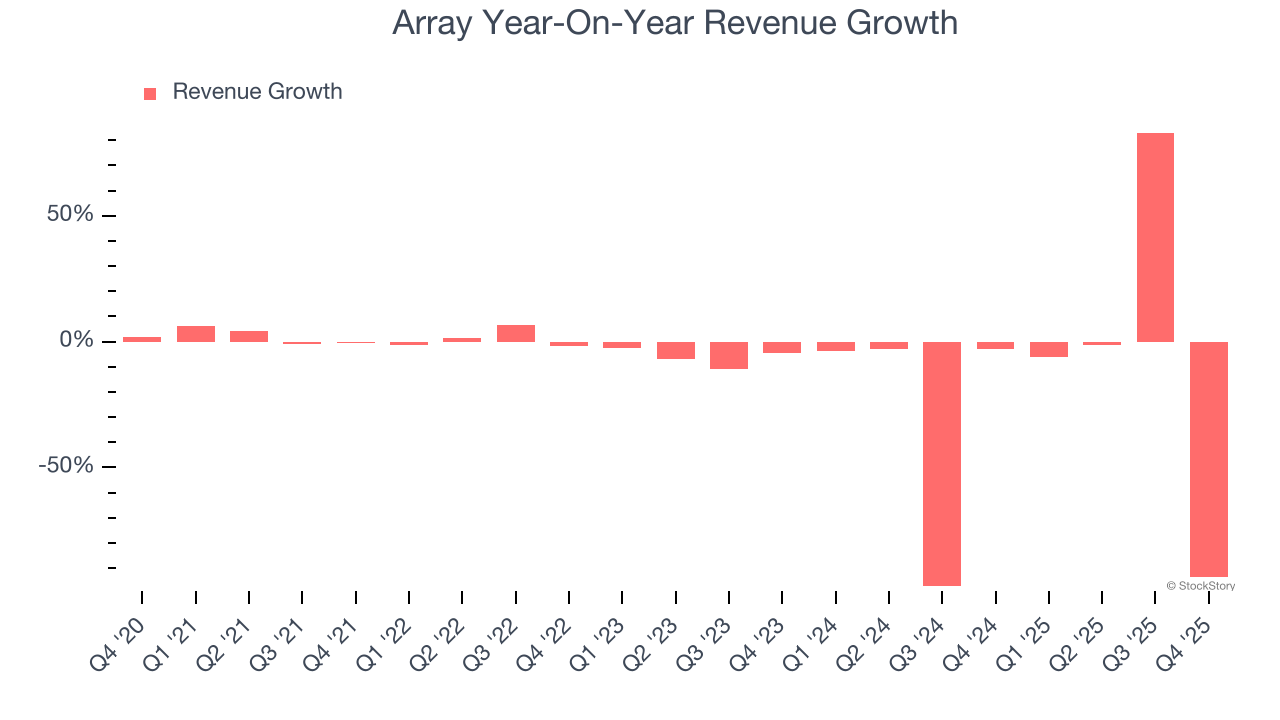
In diesem Quartal sank der Umsatz von Array im Jahresvergleich um 93,8 % auf 60,33 Millionen US-Dollar, übertraf jedoch die Erwartungen der Wall Street um 7 %.
Mit Blick auf die Zukunft erwarten Analysten auf der Verkaufsseite, dass der Umsatz in den nächsten zwölf Monaten um 88,4 % zurückgehen wird – eine Verlangsamung im Vergleich zu den letzten zwei Jahren. Diese Prognose ist enttäuschend und deutet darauf hin, dass die Produkte und Dienstleistungen von Array vor Nachfrageschwierigkeiten stehen werden.
Microsoft, Alphabet, Coca-Cola und Monster Beverage – sie alle begannen als kaum beachtete Wachstumsgeschichten, die von einem massiven Trend profitierten. Wir haben den nächsten Kandidaten identifiziert: ein profitabler KI-Halbleiter-Anbieter, den die Wall Street immer noch übersieht.
Betriebsmarge
Die Betriebsmarge ist eines der besten Maßstäbe für Profitabilität, da sie zeigt, wie viel Geld ein Unternehmen nach Abzug aller Kernausgaben wie Marketing und F&E tatsächlich verdient.
Array war in den letzten fünf Jahren profitabel, wurde aber durch eine hohe Kostenbasis gebremst. Die durchschnittliche Betriebsmarge von 1,9 % war für ein Business-Services-Unternehmen schwach.
Betrachtet man die Entwicklung der Profitabilität, so ist die Betriebsmarge von Array in den letzten fünf Jahren um 2,5 Prozentpunkte gesunken. Die Performance von Array war schwach, wie man es auch betrachtet – die Kosten stiegen und konnten nicht an die Kunden weitergegeben werden.
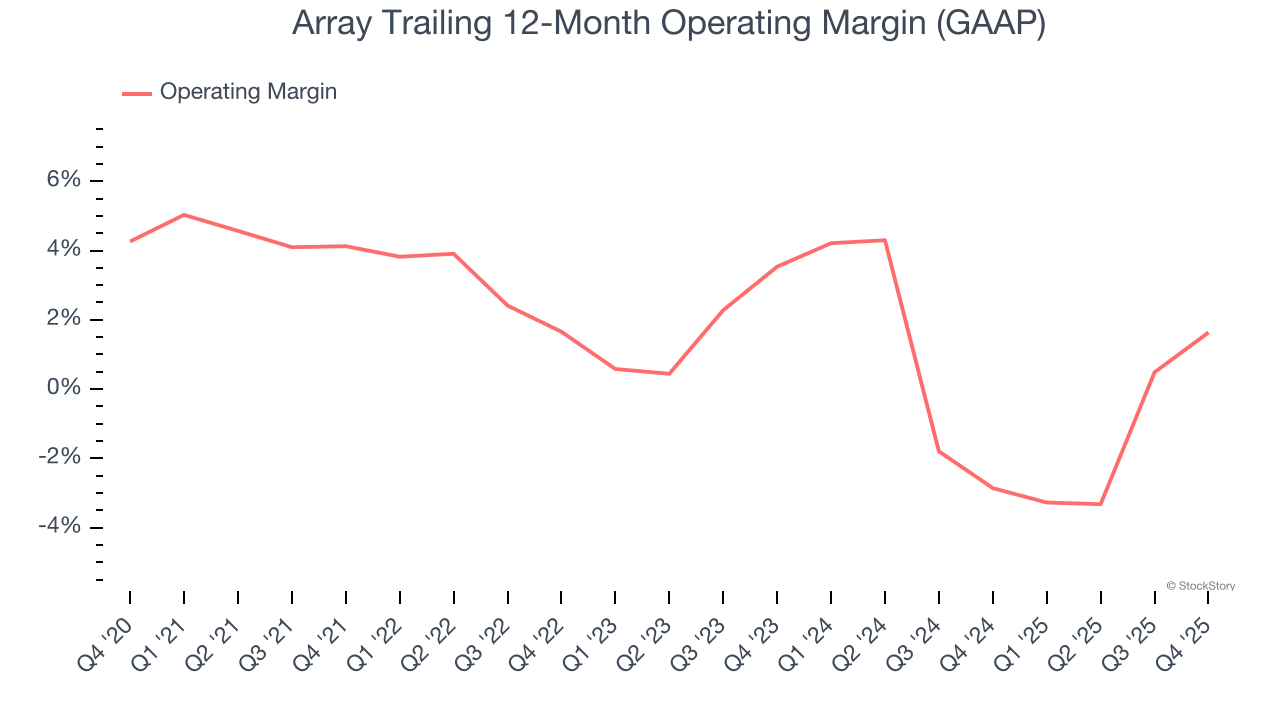
In diesem Quartal erzielte Array eine operative Gewinnmarge von 14,3 %, ein Plus von 15,2 Prozentpunkten im Jahresvergleich. Dieser Anstieg war eine positive Entwicklung, insbesondere da der Umsatz rückläufig war, was zeigt, dass das Unternehmen seine Ausgaben effizienter senkte.
Ergebnis je Aktie
Wir verfolgen die langfristige Veränderung des Ergebnisses je Aktie (EPS) aus dem gleichen Grund wie das langfristige Umsatzwachstum. Im Vergleich zum Umsatz zeigt das EPS jedoch, ob das Wachstum eines Unternehmens auch profitabel ist.
Leider ist das EPS von Array in den letzten fünf Jahren jährlich um 25,6 % gesunken – stärker als der Umsatz. Der Unterschied resultierte aus höheren Zinsaufwendungen oder Steuern, da das Unternehmen in diesem Zeitraum seine Betriebsmarge sogar verbessert und eigene Aktien zurückgekauft hat.
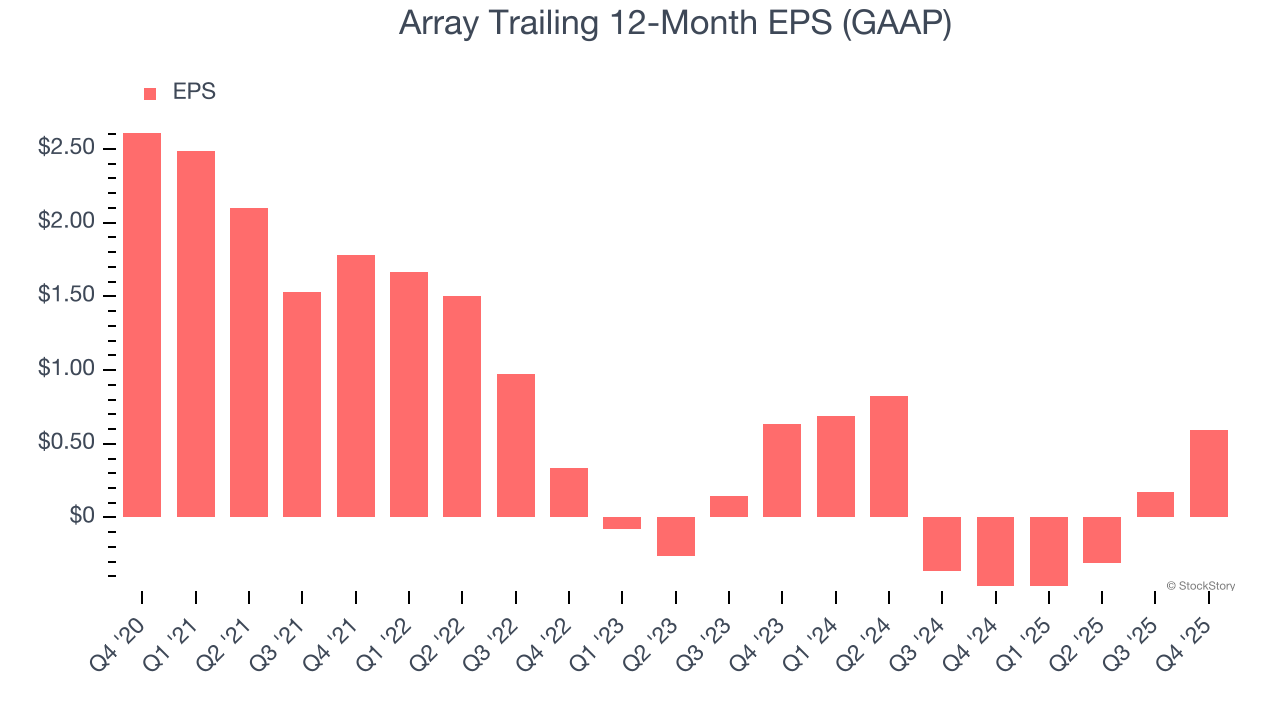
Wir können die Gewinne von Array genauer betrachten, um die Ursachen der Entwicklung besser zu verstehen. Wie bereits erwähnt, konnte Array in diesem Quartal seine Betriebsmarge ausweiten, hat diese aber über die letzten fünf Jahre um 2,5 Prozentpunkte verloren. Dies war neben dem Umsatzrückgang der maßgebliche Faktor für den niedrigeren Gewinn; Zinskosten und Steuern können das EPS ebenfalls beeinflussen, sagen aber weniger über die Fundamentaldaten eines Unternehmens aus.
Wie beim Umsatz analysieren wir das EPS auch über einen aktuelleren Zeitraum, da dies Einblicke in neue Entwicklungen oder Trends im Unternehmen geben kann.
Auch wenn es nicht überragend war, lagen die jährlichen EPS-Rückgänge von Array in den letzten zwei Jahren mit 3,4 % über den Umsatzverlusten desselben Zeitraums.
Im Q4 meldete Array ein EPS von 0,48 US-Dollar, verglichen mit 0,06 US-Dollar im gleichen Quartal des Vorjahres. Dieser Wert übertraf die Schätzungen der Analysten deutlich, und die Aktionäre sollten mit dem Ergebnis zufrieden sein. Für die nächsten zwölf Monate erwartet die Wall Street, dass das Gesamtjahres-EPS von Array um 98,9 % auf 0,59 US-Dollar steigt.
Wichtige Erkenntnisse aus den Q4-Ergebnissen von Array
Es war positiv zu sehen, dass Array die EPS-Erwartungen der Analysten in diesem Quartal übertreffen konnte. Auch der Umsatz lag deutlich über den Schätzungen der Wall Street. Im Gesamtbild halten wir dies für ein gutes Ergebnis mit einigen wichtigen positiven Aspekten. Die Aktie blieb unmittelbar nach Veröffentlichung der Ergebnisse bei 50,50 US-Dollar stabil.
Array hat starke Gewinne erzielt, aber ein einzelnes Quartal macht noch keine Kaufempfehlung für die Aktie aus. Es bleibt abzuwarten, ob dies eine gute Investition ist. Bei dieser Entscheidung sollten Sie das große Ganze in Bezug auf Bewertung, Unternehmensqualität und die neuesten Ergebnisse berücksichtigen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Musk warnt: "Über 200 neue Cloud-Anbieter stehen vor dem Aussterben", während SpaceX (SPCX.US) selbst ein Drittel seines Umsatzes auf einen kündbaren Vertrag setzt.
Als der KI-Sektor Ende Oktober einen dramatischen Ausverkauf erlebte, rückte ein routinemäßiges Offenlegungsdokument von Elon Musks SpaceX einen durch das rasante Wachstum verdeckten strukturellen Riss ins Rampenlicht.
Amazon Telefonkonferenz: Der Cashflow ist „aufgebraucht“, aber KI ist „die einmalige Gelegenheit im Leben“, AWS strebt einen Umsatz von einer Billion an, das Einzelhandelsgeschäft wird unterschätzt.
CEO Jassy erwartet, dass AWS in den Jahren 2027 und 2028 ein Wachstum von über 40 % verzeichnen wird und innerhalb von 5 bis 10 Jahren die Marke von einer Billion US-Dollar Umsatz erreichen kann. Angesichts der in diesem Jahr geplanten Investitionsausgaben von bis zu 220 Milliarden US-Dollar bezeichnete Jassy KI als „eine einmalige Gelegenheit im Leben, die die Größe von Amazon für immer verändern wird“. Das Unternehmen plant, bis Ende nächsten Jahres Rechenleistungs-Chips an externe Kunden zu verkaufen. Im Bereich des E-Commerce betonte das Management, dass das Wachstum in Nordamerika und im internationalen Geschäft, bereinigt um den Effekt des Prime-Day-Terminunterschieds, weiterhin bei 6 % beziehungsweise 8 % liegt.
Historischer Absturz in Serie! Nach Google ist nun auch Amazon betroffen
Amazon AWS verzeichnete das sechste Quartal in Folge ein beschleunigtes Wachstum von 39%, jedoch fiel das Wachstum des Online-Handels auf den niedrigsten Stand seit drei Jahren, und das Werbewachstum erreichte ein historisches Tief. Die Investitionsausgaben übertrafen die Erwartungen deutlich und der freie Cashflow der letzten 12 Monate lag bei minus 42,4 Milliarden USD. Nachbörslich fiel der Aktienkurs stark, in Resonanz mit Alphabet, das am selben Tag um 13% einbrach, was die zunehmenden Bedenken des Marktes hinsichtlich des Ungleichgewichts zwischen den KI-Investitionen der Technologieriesen und dem Wachstum ihres Kerngeschäfts widerspiegelt.
Legendärer Fondsmanager Druckenmiller beteiligt sich an der Krypto-Derivateplattform TradeXYZ, die Aktie des börsennotierten Unternehmens steigt an einem Tag um 23 %.
Druckenmiller hat sich selten auf der X-Plattform geäußert und bekannt gegeben, dass er in die Krypto-Derivateplattform TradeXYZ investiert hat. Er erklärte, dass er diese Plattform nutzen werde, um den Investitionsentscheidungsprozess zu verbessern. Am selben Tag kündigte TradeXYZ eine Zusammenarbeit mit ICE an, gemeinsam streben sie eine regulatorische Genehmigung an, um Perpetual-Futures-Produkte offiziell in den regulierten US-Markt einzuführen. Durch diesen doppelten Impuls stieg das Optionsvolumen für den zugehörigen Token PURR um das Sechsfache; die Anzahl der Call-Wetten übertrifft die der Puts um das Vierfache.
Krypto-Preise
Mehr


