
Gibt es eine Divergenz zwischen den Erwartungen des Anleihemarktes und der Fed? Der Markt fürchtet sich nicht mehr vor Inflation!

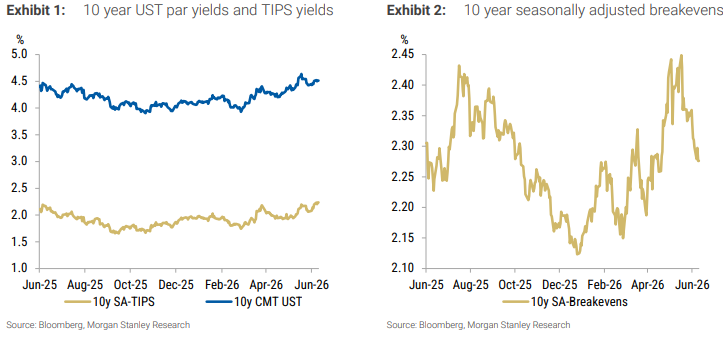
Als zentraler Indikator für die kurzfristigen Inflationserwartungen am Markt ist die US-amerikanische 2-jährige Break-even-Inflationsrate in letzter Zeit deutlich zurückgegangen und hat seit ihrem Jahreshöchststand Mitte März insgesamt um 100 Basispunkte nachgegeben. Diese Entwicklung beschränkt sich nicht nur auf das kurze Ende, sondern zieht sich entlang der gesamten Kurve: Während des Höhepunkts des Energieschocks im Mai stiegen die 5-, 10- und 30-jährigen Break-even-Inflationsraten auf 274 Basispunkte, 252 Basispunkte bzw. 236 Basispunkte — inzwischen wurden sämtliche Zugewinne wieder abgegeben und sie liegen nun alle unter dem Drei-Jahres-Durchschnitt.
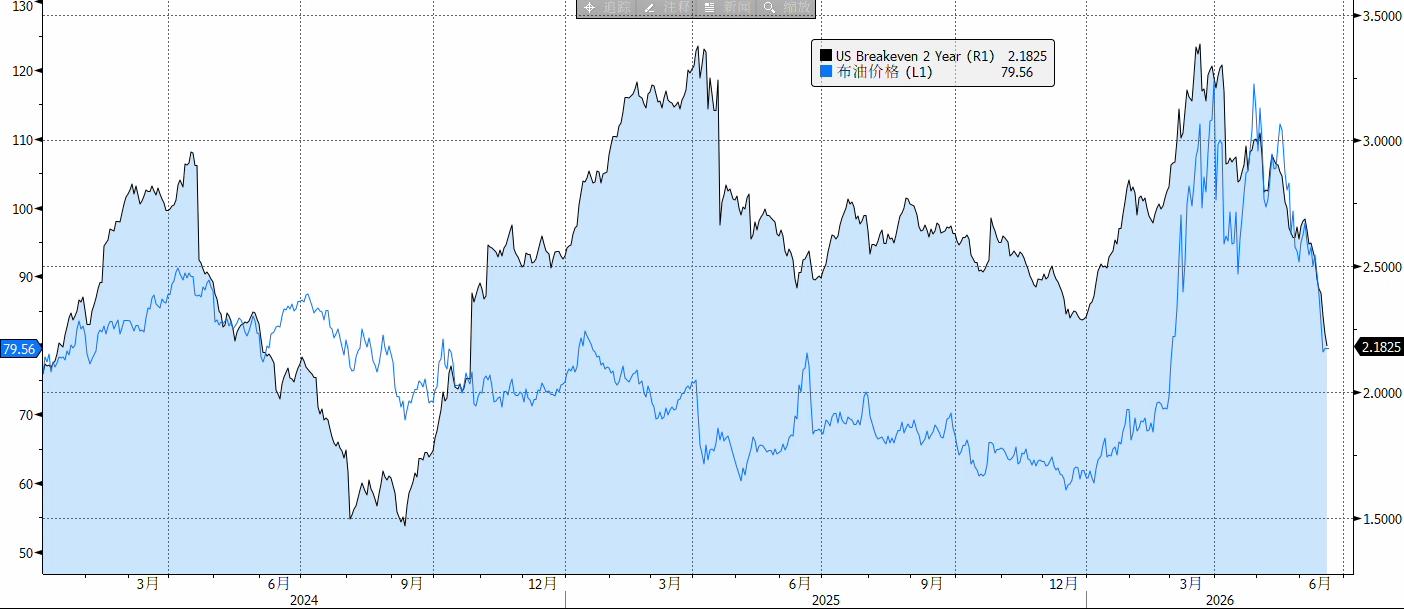
Der unmittelbarste Bedeutungsgehalt des Rückgangs der Break-even-Inflationsrate ist ein gesunkenes Bedürfnis des Marktes nach Kompensation für Inflationsrisiken in den kommenden zwei Jahren. Zuvor befürchtete der Markt, dass eine Eskalation der Lage im Nahen Osten, steigende Ölpreise und erneute Störungen der Lieferketten die Inflation wieder anfachen könnten. Obwohl die US-CPI-Inflationsrate im Mai im Jahresvergleich 4,2 % erreichte und es eine zeitliche Verzögerung bei der Weitergabe der Energiepreise an Endpreise gibt, zeigt die aktuelle Marktentwicklung, dass Anleger dies nicht mehr als ein trendbestimmendes Inflationssignal deuten, sondern den vom US-Iran-Konflikt ausgelösten Energieschock als einmaligen, temporären Faktor ansehen.
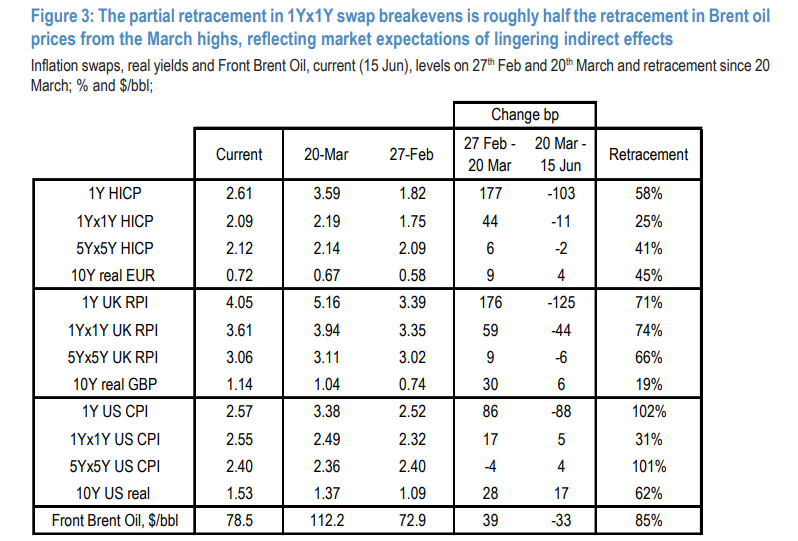
Während des Konflikts stiegen die Ölpreise, aber die Break-even-Inflationsrate erreichte kein neues Hoch, sondern sank noch vor dem Ölpreisrückgang. Seit dem Rückgang des Ölpreises vom Märzhoch ist der Rückgang des 1-jährigen CPI-Swap-Satzes nur etwa ein Drittel bis die Hälfte des Ölpreisrückgangs, was zeigt, dass der Markt zwar den indirekten Einfluss schwacher Energiepreise anerkennt, aber im Wesentlichen eine spätere Anhebung der Kerninflation ausschließt. Dies deutet darauf hin, dass der Markt zunehmend geopolitische Störgeräusche ausblendet und sich stattdessen auf nachhaltige Inflationssignale konzentriert.
Handelt der Markt bereits vorzeitig auf fallende Inflation?
Der anhaltende Rückgang der 2-jährigen Break-even-Inflationsrate wird hauptsächlich von zwei Faktoren getrieben: Zum einen ist der Ölpreis nach der Entspannung geopolitischer Konflikte stark gefallen, zum anderen sind die US-Arbeitsmarktdaten stark und die Federal Reserve nimmt eine restriktivere Haltung ein.
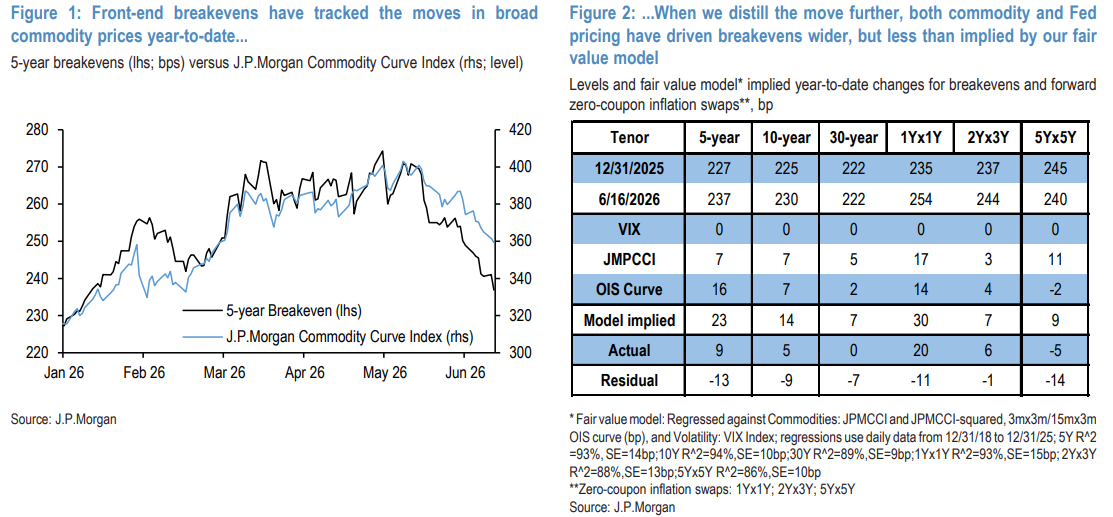
Seit dem Ausbruch des US-Iran-Konflikts Ende Februar trieben die Schocks im Ölangebot die 2-jährige US-Break-even-Inflationsrate anhaltend nach oben; nachdem Anfang April erstmals eine Feuerpause zwischen beiden Seiten erzielt wurde, wechselte dieser Indikator jedoch in einen Abwärtstrend, obwohl sich die Verhandlungen und Aussagen immer wieder änderten und der Ölpreis weiterhin stark schwankte. Mit der Unterzeichnung des Memorandums of Understanding am 18. Juni zwischen den USA und Iran geht diese monatelange geopolitisch-militärische Auseinandersetzung nun in die abschließende Phase über.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


