
Glassubstrat ist keine Materialgeschichte, sondern ein Kampf um Prozessintegration

Glas-Substrate sind keine Materialgeschichte, sondern ein Kampf um Prozessintegration
LPKF hält derzeit etwa 80 % des Marktanteils im Bereich Glas-Durchkontaktierungen, aber der CEO rechnet aufgrund verstärkter Konkurrenz mit einem Rückgang auf etwa 70 %. Er ist der Meinung, dass das TGV-Verfahren selbst kein Engpass mehr beim Hochlaufen der Glas-Substrate ist, sondern dass der eigentliche Yield-Verlust aus den nachfolgenden Kupferfüllungs- und Metallisierungsschritten stammt.
Inhaltsübersicht
LPKF hält derzeit etwa 80 % des Marktanteils im Bereich Glas-Durchkontaktierungen, aber der CEO rechnet aufgrund verstärkter Konkurrenz mit einem Rückgang auf etwa 70 %. Er ist der Meinung, dass das TGV-Verfahren selbst kein Engpass mehr beim Hochlaufen der Glas-Substrate ist, sondern dass der eigentliche Yield-Verlust aus den nachfolgenden Kupferfüllungs- und Metallisierungsschritten stammt.
Der CEO betrachtet TRUMPF als die größte Bedrohung, da diese zusammen mit SCHMID eine komplette Produktionslinie vom Kupfersamen bis zur galvanischen Befüllung anbieten und so eine stärkere vertikale Integration erreichen. Philoptics ist tief in das koreanische Ökosystem eingebettet, und chinesische Unternehmen holen rasch auf. Im Hinblick auf Panel Level Packaging ist der CEO überzeugt, dass PLP zu 100 % zeitgleich mit Glas-Substraten hochskaliert wird. Diese Ansicht weicht zwar von der öffentlichen Zeitschiene von Unternehmen wie TSMC ab, aber die ambitionierten Pläne von SEMCO und Absolics stützen diese Einschätzung tatsächlich.
Glas-Substrate: Ein Gespräch mit dem CEO von LPKF
Ich habe mit dem CEO von LPKF gesprochen. Hier sind die Informationen, die ich erhalten habe, und die Aspekte, die ich jetzt noch überzeugender finde.
Einführung
Genau deshalb hebt sich LPKF so stark ab. Die Kerntechnologie des Unternehmens, LIDE, nutzt Laser- und chemische Ätzverfahren, um diese TGV mit extremer Präzision zu erzeugen. Daher ist LPKF zu einer der am meisten beachteten Small-Cap-Firmen in der Lieferkette für Glas-Substrate geworden.
Für eine umfassende und detaillierte Analyse zu LPKF, einschließlich der Technologie, Bewertung und Investitionslogik des Unternehmens, lesen Sie bitte meinen früheren Artikel:
Halbleiter-Engpass-Mikroaktien
In den letzten Monaten habe ich verschiedene Unternehmen in der Halbleiter-Lieferkette untersucht, insbesondere solche, die von aktuellen oder spannenden zukünftigen Engpässen betroffen sind.
Lesen Sie den vollständigen Bericht
Marktanteil
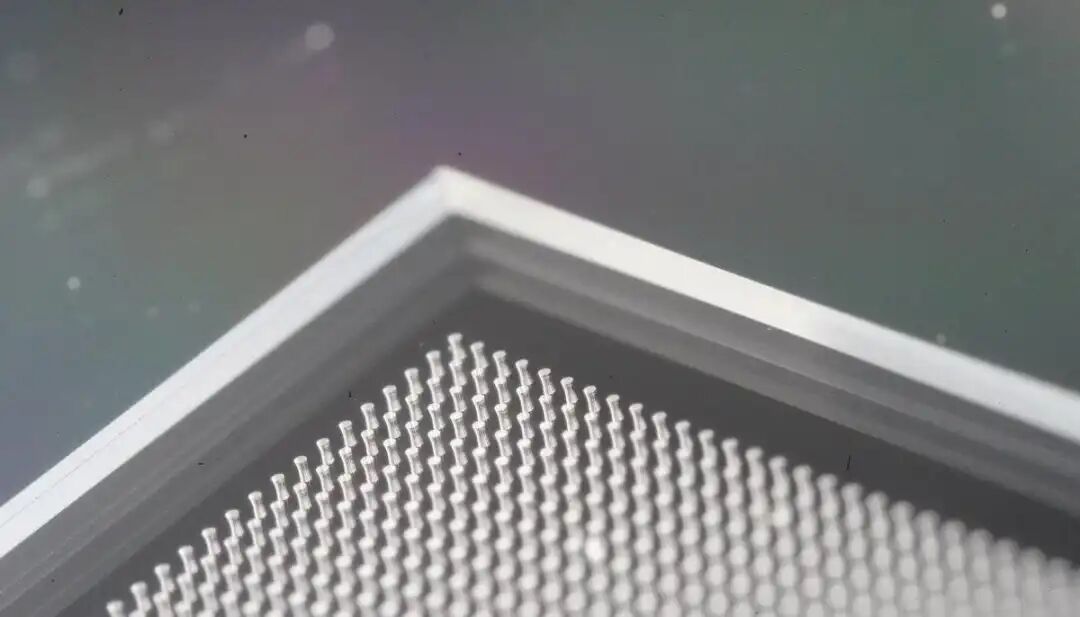
Der CEO teilte mir mit, dass sie einen Marktanteil von 80 % im TGV-Markt halten, aber erwartet, dass dieser auf 70 % sinken wird. Selbst dann bleibt diese Zahl beeindruckend.
Ich fragte weiter, wie das Unternehmen die Finanzierung für die Produktion all dieser Maschinen sicherstellen wird, wenn es solch einen Marktanteil hält.
Ich stellte diese Frage, weil die Bilanz kein hohes Maß an Resilienz aufweist.
Kapitalexpansion
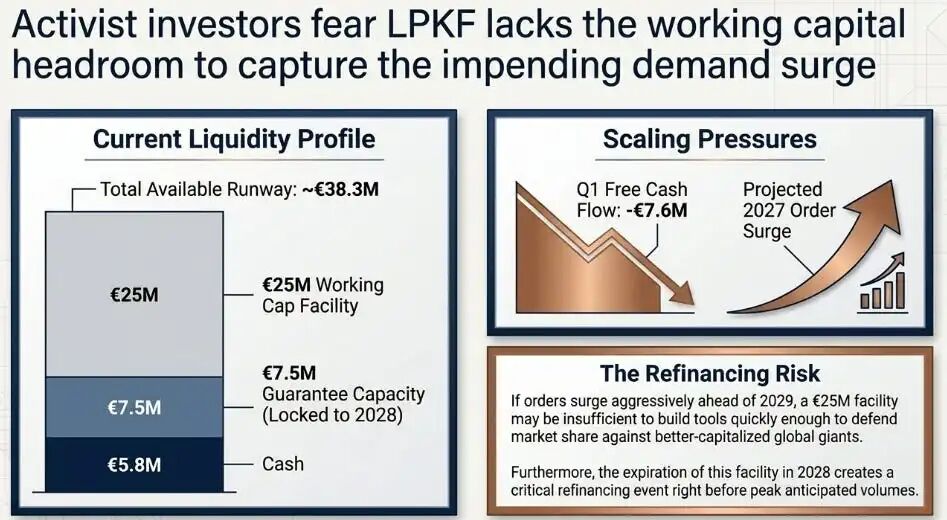
Im ersten Quartal betrug der freie Cashflow -7,6 Millionen Euro, sie verfügen über 5,8 Millionen Euro Bargeld, der Lagerbestand wurde vor Auslieferung erhöht, und es gibt eine Kreditlinie von 25 Millionen Euro für Betriebskapital – diese wurde eingerichtet, weil das Hochfahren der Geräte Betriebskapital verbraucht.
Das ist auch der Grund, warum engagierte Investoren auf eine Kapitalerhöhung drängen. Sie sind der Meinung, dass 25 Millionen Euro Betriebskapital nicht ausreichen, um neue Produkte schnell zu entwickeln und Marktanteile zu gewinnen, bevor SCHMID, TRUMPF und lokale Unternehmen expandieren.
Fiedler entgegnet, dass LPKF mit wenig Kapital expandieren kann, das heißt, mit den bestehenden Anlagen, einem Auftrags-Auslieferungsverhältnis von 1,4 und dem North Star Kostensenkungsprogramm können sie ihre Ziele erreichen, ohne die Anteile zu verwässern.
Er ist sich des Risikos bewusst: Sollten die Aufträge im Jahr 2027 sprunghaft steigen, könnte das Unternehmen durch die Begrenzung des Betriebskapitals eingeschränkt sein und während eines offenen Zeitfensters nicht genügend Maschinen produzieren können.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Japan greift wieder ein? Die Zentralbank Japans soll Wechselkurse überprüft haben, der Yen verringert seine Verluste.
Laut japanischen Medien hat die Bank of Japan nach einer Rückfrage bei Marktteilnehmern zum Wechselkursniveau dafür gesorgt, dass der zuvor um mehr als 1 % gefallene Yen gegenüber dem US-Dollar einen Teil seiner Verluste wieder aufholte. Die Zinserhöhung der Bank of Japan am Freitag konnte den Wechselkurs nicht stärken; zwei Entscheidungsträger stimmten dagegen, was Zweifel an dem weiteren Zinserhöhungspfad aufkommen ließ.
JPMorgan: Maßgeschneiderte Chips werden bis 2027 einen größeren Anteil an den Auslieferungen ausmachen als GPUs, Broadcom TPU "unsichtbar in der Lieferkette" bedeutet nicht, dass Aufträge zweifelhaft sind
JPMorgan erwartet, dass der Anteil der Auslieferungen von ASIC/XPU im Jahr 2027 54 % erreichen wird und damit GPU überholt; kundenspezifische Chips werden zu einem wichtigen Wachstumstreiber für die KI-Rechenleistung. Die fünfjährige TPU-Vereinbarung zwischen Broadcom und Google umfasst die Jahre 2026 bis 2031; obwohl die Informationen zur Lieferkette nicht transparent sind, bedeutet dies nicht, dass die Aufträge in Zweifel stehen – die Einnahmensichtbarkeit bleibt stark. Gleichzeitig steigen sowohl die Nachfrage nach Wafer-Equipment als auch nach Speicher, was den Fortbestand des Halbleiterzyklus unterstützt.
Der Abwärtstrend bei US-Aktien im September ist noch nicht vorbei? Citadel-Strategen warnen: Bis Ende des Monats besteht weiterhin Abwärtsdruck, im Oktober könnte eine Wende bevorstehen.
Rubner, Stratege von Citadel Securities, erklärt, dass am Freitag der „dreifache Hexensabbat“ an der US-Börse mit dem Ablauf von Optionen im Wert von 7 Billionen US-Dollar stattfindet. Quantitative Strategien bieten weiterhin Spielraum für Verkäufe, die Aktienrückkaufsperiode befindet sich im Schweigen, und eine Quartalsend-Balancierung der Pensionsfonds kommt hinzu. Bis Monatsende haben die Bären weiterhin die Oberhand. Allerdings lässt die übermäßige Begeisterung für KI-Trading stark nach. Saisonal günstige Bedingungen im vierten Quartal, die Berichtsperiode und der Neustart von Aktienrückkäufen wirken zusammen positiv — Rubner sieht deswegen das vierte Quartal sehr optimistisch.
Krypto-Preise
Mehr


