
Nach dem Durchbruch des wichtigen Unterstützungsniveaus bei Gold ändert sich die Kapitalflussrichtung.

Huitong Finance, 23. Juni – Am Dienstag, den 23. Juni, bestimmten geopolitische und geldpolitische Erwartungen gleichzeitig die Schwankungen der Vermögenspreise. Neuigkeiten zur wichtigen Öltransportroute, der Straße von Hormus, lenkten erneut die Marktaufmerksamkeit auf die Stabilität der Lieferketten. Gleichzeitig kam es am Edelmetallmarkt unter dem doppelten Einfluss eines stärkeren US-Dollars und sich verändernder Zinserwartungen zu deutlichen Rücksetzern. Die Rotation zwischen Risiko- und sicheren Anlagen nahm zu, wodurch die Sensibilität der kurzfristigen Kapitalströme für makroökonomische Signale deutlich anstieg.
Am 23. Juni, einem Dienstag, bestimmten geopolitische und geldpolitische Erwartungen gleichzeitig die Schwankungen der Vermögenspreise. Neuigkeiten zur wichtigen Öltransportroute, der Straße von Hormus, lenkten erneut die Marktaufmerksamkeit auf die Stabilität der Lieferketten. Gleichzeitig kam es am Edelmetallmarkt unter dem doppelten Einfluss eines stärkeren US-Dollars und sich verändernder Zinserwartungen zu deutlichen Rücksetzern. Die Rotation zwischen Risiko- und sicheren Anlagen nahm zu, wodurch die Sensibilität der kurzfristigen Kapitalströme für makroökonomische Signale deutlich anstieg.
Veränderungen des Transitsystems der Straße von Hormus und Störung der Lieferkettenerwartungen
Aktuellen Informationen zufolge bleibt die Straße von Hormus geöffnet, es wird keine Seeblockade durchgeführt, jedoch weisen die Durchfahrtsregeln bedingtere Charakteristika auf. Marktnachrichten zufolge ist die Anzahl der pro Tag passierenden Schiffe begrenzt und wird je nach Situation angepasst. Dieses System bedeutet, dass die Erwartungen an den Energie-Transport nicht mehr linear stabil sind, sondern in eine Phase „kontrollierter Volatilität“ eingetreten sind. Aus Sicht der Finanzbewertung spiegeln sich solche Systemänderungen meist nicht sofort in Versorgungsunterbrechungen wider, führen jedoch zu einem Anstieg von Forward-Risikoaufschlägen und beeinflussen insbesondere die Struktur der Öl-Terminpreiskurven. Wenn ein Transportweg von vollständiger Freiheit zu einer quotenbasierten Verwaltung wechselt, hat dies auch ohne tatsächliche Unterbrechung der Versorgung über die Erwartungskanäle Einfluss auf die Preislogik von Energiekosten.
Geopolitische Signale und die Neupreisung von Risikoprämien durch US-Iran-Verhandlungserwartungen
Aktuelle Marktinformationen bergen sowohl entlastende als auch restriktive Narrative. Einerseits erhöht die Betonung verstärkter Kontrollmechanismen die Erwartung einer Fortsetzung der laufenden Gespräche und senkt die Wahrscheinlichkeit extrem negativer Szenarien. Andererseits bestehen die Durchfahrtsbeschränkungen für Schiffe weiterhin, was dazu führt, dass Restrisiken von Lieferstörungen nicht vollständig ausgeschlossen werden können. Diese Struktur führt häufig dazu, dass die Volatilitätskurve das Muster „kurzfristig rückläufig, aber mit hartnäckigem Risiko am Rand“ aufweist – das bedeutet einen Rückgang der kurzfristigen Risiken bei gleichzeitig anhaltendem Bedürfnis nach langfristiger Absicherung. Für Rohstoffe führt ein solches Umfeld eher zu Veränderungen in der Terminpreisdifferenzstruktur als zu einseitigen Trendbewegungen.
Starker US-Dollar und Umgestaltung der Zinserwartungen belasten Edelmetalle
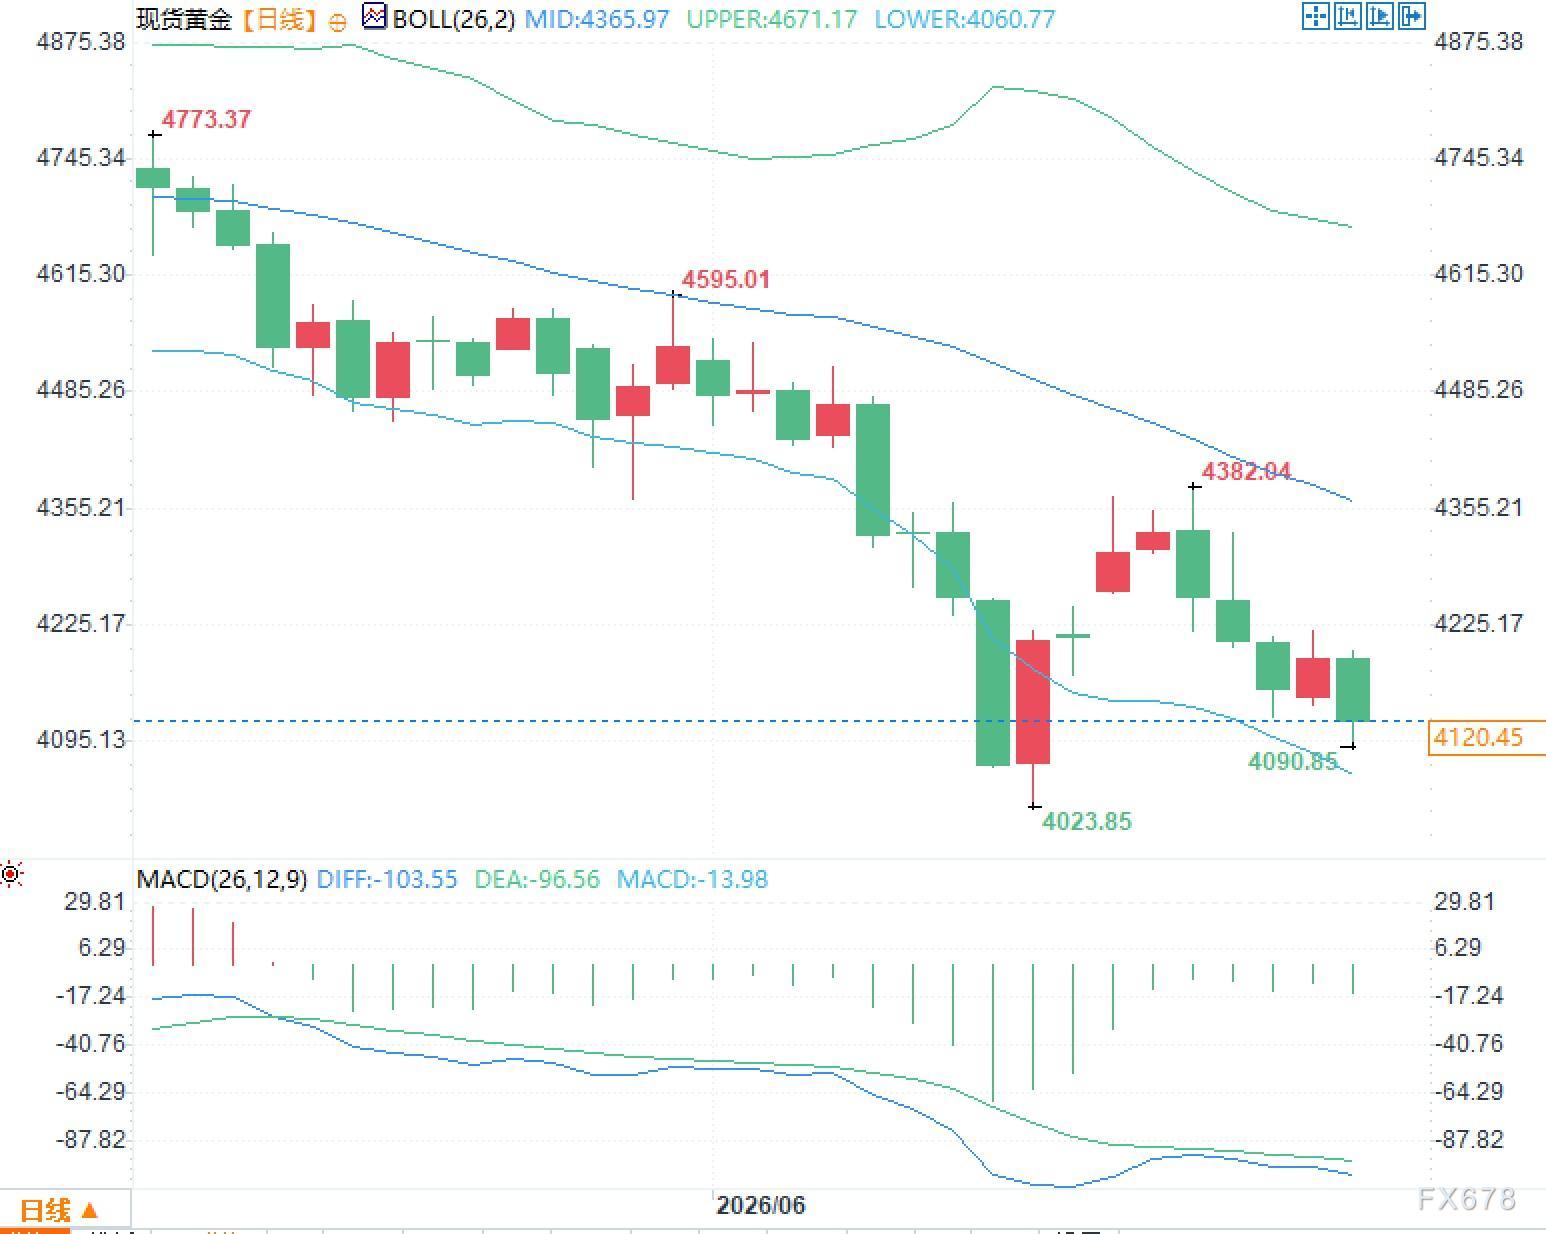
Am Edelmetallmarkt kam es jüngst zu einer deutlichen Korrektur. Der Spot-Goldpreis fiel um ca. 1,7 % auf etwa 4120 US-Dollar pro Unze und erreichte im Tagesverlauf ein Zwischentief bei 4090 US-Dollar. Auch Gold-Futures schwächten sich synchron auf rund 4135 US-Dollar ab. Der Antrieb für diese Korrektur stammt im Wesentlichen aus sich ändernden geldpolitischen Erwartungen. Die Neubewertung der US-Leitzinswahrscheinlichkeit durch die Märkte ließ den Dollar-Index auf ein Jahreshoch steigen. Der Anstieg der Zinserwartungen erhöht unmittelbar die Haltekosten für zinslose Anlagen und mindert damit die Attraktivität von Gold als Allokationsinstrument. Einige institutionelle Modelle zeigen, dass für Gold auf lange Sicht bei anhaltend restriktiver US-Geldpolitik weiterhin Aufwärtspotenzial besteht. Kurzfristig wird der Preis jedoch maßgeblich durch das Tempo der US-Dollar-Liquidität bestimmt und weist die typische, makrogetriebene Korrektursturktur auf.
Korrelation über Anlageklassen hinweg und Veränderungen im Kapitalverhalten
Derzeit zeigt der Markt eine ausgeprägte synchrone Anpassung zwischen verschiedenen Anlageklassen. Der starke Dollar belastet Edelmetalle und führt zu systemischem Bewertungsdruck auf auf USD-bewertete Rohstoffe. Der Energiesektor hält aufgrund geänderter Transportrouten seine Risikoaufschläge aufrecht, während Edelmetalle durch die veränderten Zinserwartungen unter Druck geraten. Hinsichtlich des Kapitalverhaltens neigen kurzfristige Trader dazu, während makroökonomischer Events ihre Portfolios schnell wieder auszubalancieren, anstatt langfristige Positionen aufzubauen. Diese Vorgehensweise verstärkt die Intraday-Schwankungen, schwächt jedoch die Trendfortsetzung.
Häufig gestellte Fragen
Antwort: Derzeit gibt es keine vollständige Unterbrechung, jedoch verändern die Mengenbeschränkungen die Erwartungen des Marktes bezüglich der Transportstabilität und beeinflussen so die Risikoaufschlagsstruktur für Rohöl.
Antwort: Hauptursache ist die Stärke des US-Dollars und die erhöhten Zinserwartungen, die die Haltekosten erhöhen, die Attraktivität zinsloser Anlagen mindern und zugleich den Absicherungsaufschlag senken.
Antwort: Sie äußern sich in einer Kombination aus Vermögensklassen-Divergenz und häufigerer Neupreisung, verbunden mit einer Zunahme kurzfristiger Schwankungen bei abnehmender Trendpersistenz. Kapitalallokation wird stärker durch makroökonomische Ereignisse gesteuert.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Trendwende der KI-Rechenleistung und dahinter stehende Kapitalströme: Der Kapitalfluss von JPMorgan zeigt eine Rückgang der Käufe durch Privatanleger und einen Zufluss zu Kernunternehmen der Rechenleistung wie Nvidia und SanDisk.
Enthüllt wird nicht ein "vollständiger Rückzug der Privatanleger aus KI", sondern vielmehr eine unter makroökonomischem Druck deutlich verlangsamte allgemeine Markteintrittsdynamik sowie eine stärkere Konzentration auf Einzeltitel. Zur einmütigen Zinserhöhung der Federal Reserve um 25 Basispunkte und der Anhebung des Leitzinses auf 3,75 %–4,00 % lautet die Einschätzung von JPMorgan: Wenn es sich lediglich um den Rückzug des letzten Jahres erfolgten "Versicherungs-Zinssenkung" und einen flachen Zinserhöhungszyklus handelt, während die Unternehmensgewinne weiterhin stark bleiben und sich die Lage im Nahen Osten nicht weiter verschärft, ist der Aktienmarkt weiterhin in der Lage, den Anstieg der Zinssätze zu verkraften.
Abstimmungsergebnis 7-2! Die Bank of Japan erhöht die Zinsen mit der schnellsten Geschwindigkeit seit 1990, ohne ein deutlich restriktiveres Signal zu geben.
Die Bank of Japan hat den Leitzins auf 1,25 % angehoben, was den höchsten Stand seit 1995 darstellt und die sechste Zinserhöhung seit der Abkehr von der Negativzinspolitik im März 2024 ist. Von den neun Ausschussmitgliedern stimmten Asada und Sato aus Gründen der aktuellen wirtschaftlichen Lage dagegen, was die noch bestehenden Meinungsverschiedenheiten über weitere Straffungen innerhalb der Bank widerspiegelt. In ihrer Erklärung betonte die Bank of Japan, dass sie weiterhin die Zinsen anheben und das Maß der Lockerung anpassen werde; die Formulierung der Forward Guidance hat sich im Vergleich zur Erklärung im Juli jedoch kaum verändert und sendet kein deutlich stärker restriktives Signal aus.
Krypto-Preise
Mehr


