
Der Ölpreis fällt auf das Vorkriegsniveau, warum folgen die US-Zinsen nicht?

Morning FX
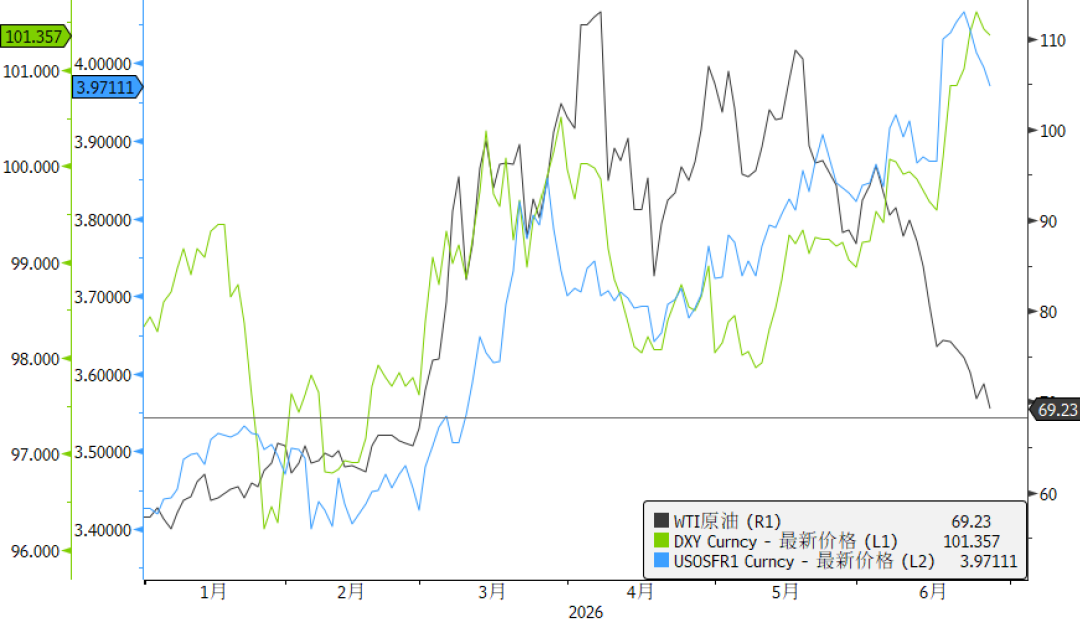
Seit der Einigung zwischen den USA und dem Iran sind die internationalen Ölpreise nahezu unbemerkt auf das Niveau von Anfang März zurückgekehrt und haben die Markterwartungen übertroffen. Gleichzeitig ist der 1Y SOFR seit Mai stetig gestiegen und hat sich von den Ölpreisen entkoppelt. Warum ignoriertSOFRden Rückgang der Ölpreise?
1. Gegen die Erwartung: Warum fallen die Ölpreise so schnell?
Als der Krieg zwischen den USA und dem Iran im März begann, war die Sorge groß, dass die internationalen Ölpreise das ganze Jahr über hoch bleiben würden. Es gab viele Stimmen, die davon ausgingen, dass der Ölpreis im laufenden Jahr bei „mindestens 100“ liegen würde. Die Bank of America setzte die Höchstmarke sogar auf ein bedrohliches Niveau von 150–200. In Wirklichkeit haben die internationalen Ölpreise seit Mai jedoch kontinuierlich nachgegeben und nähern sich nun dem Vorkriegsniveau.
Warum entwickelten sich die Ölpreise so ganz anders als vom Markt erwartet? Meiner Meinung nach hat JP dies in seiner jüngsten Ölmarktanalyse deutlich erklärt:
Bei den durch den Krieg ausgelösten Energieversorgungsengpässen gibt es zwei Möglichkeiten der Marktbereinigung,
"Erstens: Wenn die Nachfrage insgesamt konstant bleibt und das Angebot nicht ausreicht, steigen die Preise stark an. Kurzfristig kann der Markt den Mangel durch Bestandsabbau ausgleichen, aber langfristig führt die fortlaufende Akkumulation von Konsum- und Auffüllnachfrage dazu, dass die Ölpreise über längere Zeit schwer zurückgehen."
Das war die Erwartung der meisten Marktteilnehmer zu Beginn des Krieges. Tatsächlich jedoch sind die gewerblichen Lagerbestände weniger stark gefallen als erwartet, während die Nachfragerückgänge weit über den Prognosen lagen. Das führt zu einem alternativen Bereinigungspfad:
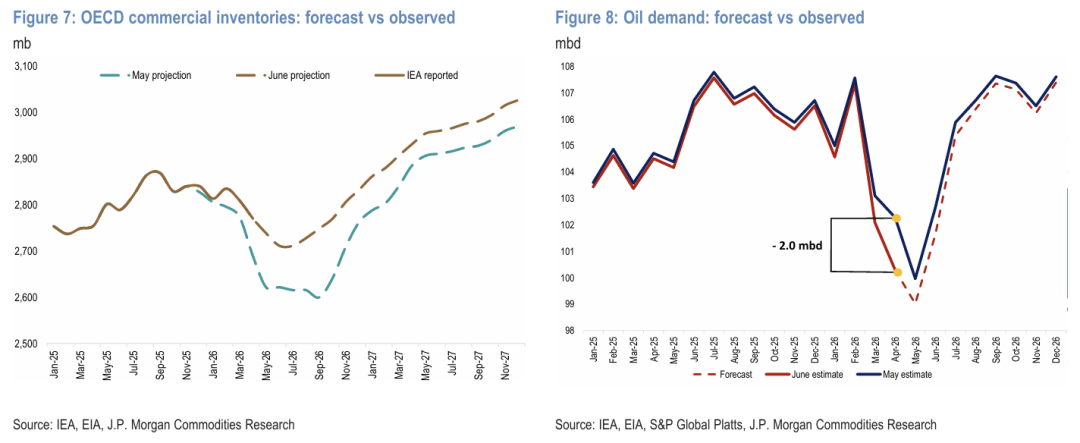
„Zweitens: Wenn das Angebot knapp ist, schrumpft die Nachfrage ebenfalls schnell und setzt so die Ölpreise unter Druck.“ JP betont besonders, wie rasch die Öl-Nachfrage in Asien (vor allem in China) seit Ausbruch des Konflikts angepasst wurde. Der schnelle Fortschritt im Bereich der erneuerbaren Energien spielte dabei natürlich eine große Rolle.
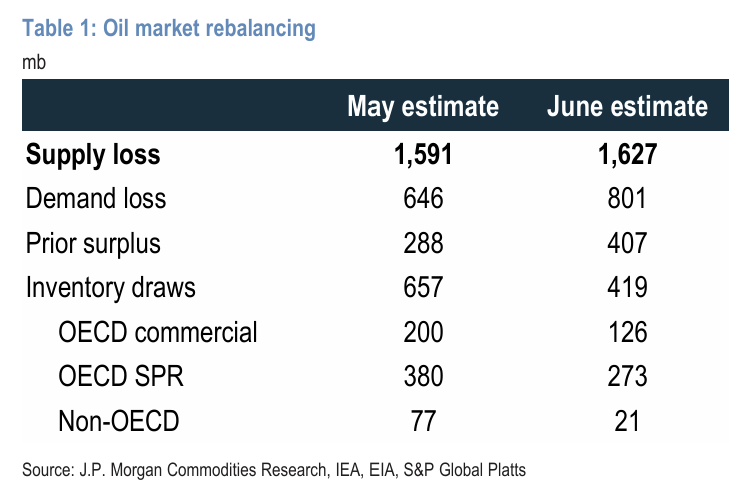
Hier teile ich JPs Fazit mit allen: “Der Markt wird immer bereinigt, aber der Weg der Bereinigung bestimmt, wo die Preise letztlich landen”.
2. Gegen die Intuition: Warum ignorieren die US-Zinsen den Rückgang der Ölpreise?
Vor Mai bestand eine hohe Korrelation zwischen dem Kursverlauf des Ölpreises und dem 1Y SOFR. Seit Mitte Mai ist diese jedoch deutlich gesunken, was eigentlich entgegen der Intuition ist. Schließlich fußt der Aufwärtstrend dieser Runde vonSOFRim Wesentlichen auf der Logik „Ölpreise steigen – Inflation steigt – Erwartung an straffere Politik“. Warum also steigen sie, wenn die Ölpreise steigen, aber fallen nicht beim Ölpreisrückgang?
Meiner Meinung nach gibt es zwei Gründe für die momentane Entkopplung von Ölpreis und US-Zinsen: Erstens ist die US-Konjunktur tatsächlich stark – die Nonfarm-Daten haben zwei Monate in Folge die Erwartungen übertroffen, und auch der PMI gehört zu den Spitzenreitern unter den G10-Staaten. Zweitens hat der neue Fed-Vorsitzende Walsh bei seinem Antritt gleich eine tickende Zeitbombe für eine Straffung platziert: Er hat sich dem Inflationsziel von 2 %, das fünf Jahre lang nicht erreicht wurde, verschrieben, und mit seinem kommunikationsabweisenden Führungsstil preist der Markt in jede seiner restriktiven Botschaften verstärkte Unsicherheiten ein.
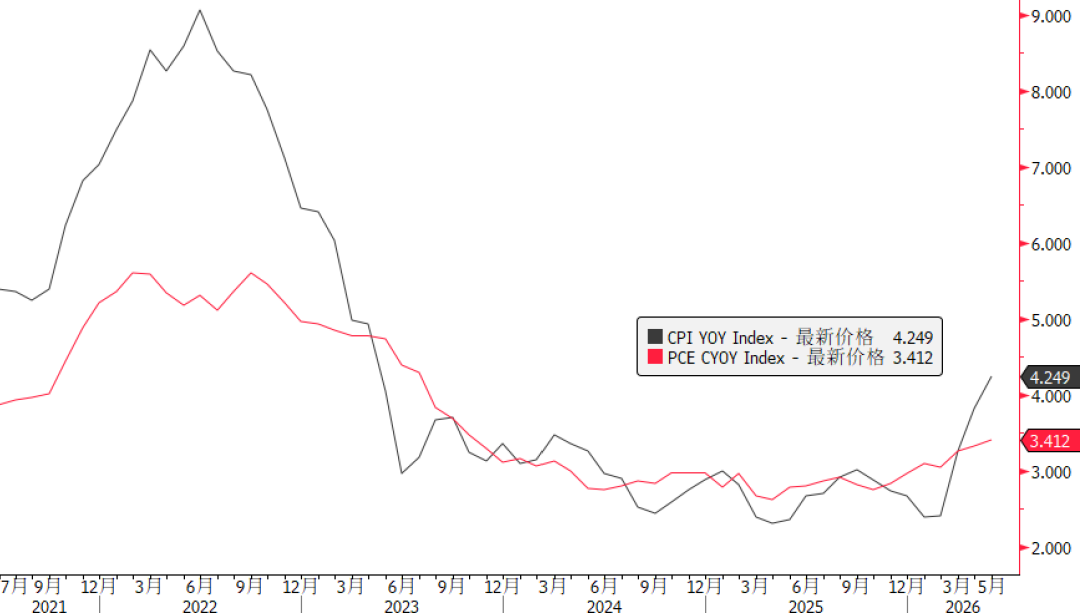
In der aktuellen Situation ist es daher möglich, dass die US-Zinsen weiter dazu neigen, auf Ölpreisanstiege zu reagieren, aber nicht entsprechend auf Rückgänge. Es sei denn, (1) der Ölpreis stabilisiert sich unter 80 und der US-CPI sinkt nach einigen Monaten unter 3 %, oder (2) der US-Aktienmarkt bricht ein und der Fed Put kommt zum Tragen – andernfalls ist ein deutlicher Rückgang der kurzfristigen US-Zinsen kaum zu erwarten.
3. Zusammenfassung
Die internationalen Ölpreise sind auf das Vorkriegsniveau gefallen – wahrscheinlich, weil die schrumpfende Nachfrage schneller als das sinkende Angebot zurückging, wodurch der Markt einen ganz anderen Bereinigungspfad als anfangs erwartet eingeschlagen hat.
SOFR „folgt steigenden Ölpreisen, aber nicht fallenden“. Die robusten US-Konjunkturdaten und die restriktive Haltung von Walsh sind die Hauptgründe. Damit SOFR deutlich fällt, müsste entweder der US-CPI spürbar sinken oder der US-Aktienmarkt crashen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Südkoreas „Speicherchip-Duo“ stützt positive Aussichten für Aktien- und Devisenmärkte! Citi-Handelsleiter setzt auf konträre Positionierung des Won bei 1400 Punkten
Die jüngste Schwäche des südkoreanischen Won könnte nur vorübergehend sein, da das Wachstum der südkoreanischen Chipindustrie den Won stärken und bis zum Jahresende dessen Wechselkurs gegenüber dem US-Dollar wieder anheben wird. Die hawkishe Haltung der Federal Reserve sowie inflationsbedingte Sorgen im Zusammenhang mit steigenden Ölpreisen könnten jedoch dazu führen, dass der Won kurzfristig die Marke von 1.400 Won pro US-Dollar unterschreitet.
Von „höher für länger“ zu „länger als Normalität“: Ölpreisschock kombiniert mit dem KI-Anleiheboom – die Finanzmärkte erleben die 5%-Rendite auf US-Staatsanleihen als „neue Normalität“
Die Kreditkosten der Regierungen weltweit steigen kontinuierlich, und Investoren verlangen höhere Renditen, um dazu bewegt zu werden, langfristige Anleihen zu halten. Der Anstieg der Renditen von US-Staatsanleihen hat sogar dazu geführt, dass Finanzminister Scott Besant eine Ausweitung des Rückkaufs langfristiger US-Staatsanleihen angekündigt hat – doch diese Intervention konnte nicht verhindern, dass die Rendite der 10-jährigen US-Staatsanleihe die Marke von 5% überschreitet und damit den höchsten Stand seit fast 20 Jahren erreicht.
Morgan Stanley kommentiert den Investorentag von Salesforce (CRM.US): Die AI-Erzählung ist stärker geworden, aber es fehlt weiterhin an Beweisen für beschleunigtes Wachstum. Bewertung bleibt „im Einklang mit dem Markt“.
Morgan Stanley veröffentlichte einen Forschungsbericht, in dem nach dem Dreamforce Investoren-Tag von Salesforce die Aktie weiterhin mit „Marktperformer“ bewertet und ein Kursziel von 235 US-Dollar festgelegt wird.
Krypto-Preise
Mehr


