
Die Entspannung der Lage im Nahen Osten dämpft die Nachfrage nach sicheren Anlagen, Gold bleibt in einer Konsolidierungsphase.

Huitong Nachrichten, 29. Juni—— Gold (XAU/USD) fiel am Montag während der asiatischen Handelszeit auf etwa 4060 US-Dollar zurück, was hauptsächlich darauf zurückzuführen ist, dass die USA und Iran einer Unterbrechung des Konflikts zugestimmt und neue Verhandlungen angekündigt haben, wodurch die Nachfrage nach sicheren Häfen am Markt vorübergehend abgekühlt ist. Gleichzeitig üben anhaltend restriktive Erwartungen an die US-Notenbank weiterhin Druck auf renditelose Anlagen aus, was die Goldpreise belastet. Dennoch bleibt das Risiko wiederkehrender Spannungen im Nahen Osten bestehen und mit der bevorstehenden Veröffentlichung der US-Arbeitsmarktdaten steigt die abwartende Haltung am Markt, wodurch Gold kurzfristig eine Phase der Konsolidierung auf hohem Niveau einleitet.
Der Goldpreis geriet am Montag während der asiatischen Handelssitzung leicht unter Druck und fiel zurück auf
Aus geopolitischer Sicht haben die USA und Iran zugestimmt, die kürzlichen militärischen Auseinandersetzungen in der Golfregion zu unterbrechen und planen neue Gespräche in Katar. In den Tagen zuvor hatten sich die Spannungen rund um die Straße von Hormus verschärft, was die Sorgen des Marktes bezüglich der globalen Rohöltransport-Sicherheit und der Inflationsaussichten deutlich ansteigen ließ und den Goldpreis kurzzeitig nach oben katapultierte. Da jedoch beide Seiten neue Verhandlungen aufnehmen, kühlt die Nachfrage nach sicheren Anlagen ab und ein Teil des Kapitals fließt aus sicheren Häfen ab, was kurzfristig Druck auf den Goldpreis ausübt.
Dennoch bleibt die Einschätzung der Lage am Markt vorsichtig. Der Iran betont weiterhin seine Kontrolle über die Passage der Straße von Hormus und warnt davor, dass jede Umgehung der festgelegten Routen neue Spannungen auslösen könnte. Dies bedeutet, dass die aktuelle "Abkühlung" eher eine vorübergehende Entspannung als eine strukturelle Lösung darstellt und das geopolitische Risiko nach wie vor hoch bleibt.
Auf makroökonomischer Ebene bleibt der Zinskurs der Federal Reserve einer der Hauptfaktoren, die Gold belasten. Die Markterwartungen an weitere Zinserhöhungen sind gestiegen, laut Umfragen liegt die Wahrscheinlichkeit einer Zinserhöhung im September aktuell bei
Logisch betrachtet könnte ein erneutes Aufflammen geopolitischer Konflikte die Energiepreise nach oben treiben und die Inflationserwartungen verstärken, was wiederum die Zinserhöhungserwartungen stützt. Diese Übertragungskette "Inflation→Zinserhöhung→Druck auf Gold" führt zu einer komplexen Wechselwirkung zwischen sicherem Hafen und Zinsdruck für Gold. Im Fokus der Märkte steht derzeit der am Donnerstag veröffentlichte US-Arbeitsmarktbericht (NFP). Es wird erwartet, dass im Juni etwa
Insgesamt befindet sich Gold derzeit in einer klassischen Doppelstruktur aus "Risikoprämien-Abbau auf hohem Niveau" und "Zinserwartung als Hemmfaktor", wobei die kurzfristige Volatilität eher durch wechselnde geopolitische Nachrichten und US-Makrodaten angetrieben wird.
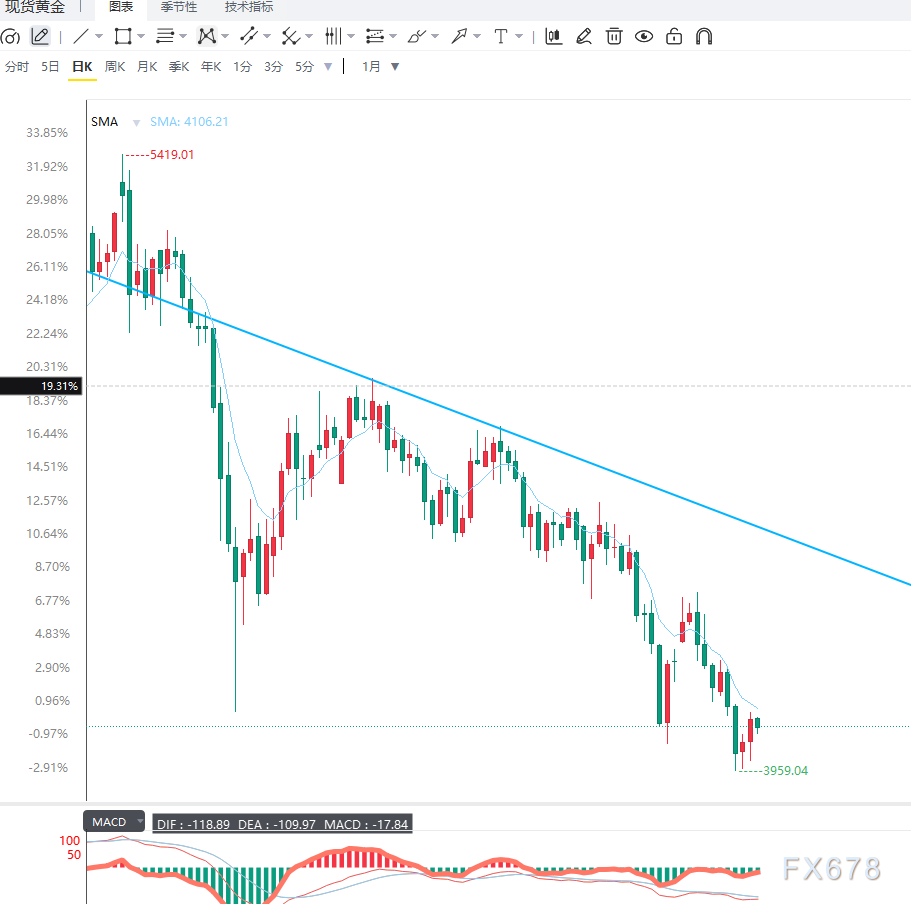
Der Tageschart zeigt, dass Gold nach kontinuierlichen Anstiegen nun in eine ausgeprägte Konsolidierungsphase auf hohem Niveau übergegangen ist, wobei der Preis im Bereich von
Auf der Unterseite sollte zunächst die Marke von
Auf 4-Stunden-Basis ist zu erkennen, dass Gold nach den Anstiegen in eine Korrektur übergegangen ist, das kurzfristige gleitende Durchschnittssystem beginnt sich abzuflachen und zeigt erste Anzeichen einer Umkehr, was auf eine allmählich nachlassende Aufwärtsdynamik hinweist. Die Momentumindikatoren befinden sich in einem neutral bis leicht schwachen Bereich, was darauf hindeutet, dass der Markt eher in eine Konsolidierungsphase als in eine Trendumkehr übergeht. Sollte sich der Preis über 4000 US-Dollar behaupten, bleibt ein schwankungsintensiver Rebound möglich; wird diese Marke unterschritten, könnte sich die Korrektur kurzfristig weiter ausdehnen.
Insgesamt ist der aktuelle Rückgang bei Gold hauptsächlich auf den vorübergehenden Rückgang geopolitischer Risikoprämien sowie auf restriktive Erwartungen an die Federal Reserve zurückzuführen. Die Aufnahme von Verhandlungen zwischen den USA und Iran hat die Nachfrage nach sicheren Häfen kurzfristig verringert, doch die Situation im Nahen Osten bleibt unsicher und bildet weiterhin einen potenziellen Unterstützungsfaktor für Gold.
Aus mittelfristiger Sicht befindet sich der Goldmarkt weiterhin in einem von "Seitwärtsbewegung auf hohem Niveau + Politik-Erwartungen" geprägten Umfeld ohne klaren Trend. Kurzfristig steht vor allem die Gültigkeit der Unterstützung bei 4000 US-Dollar sowie die Entwicklung der US-Arbeitsmarktdaten im Vordergrund – diese beiden Variablen werden die entscheidenden Auslöser für die nächste Richtungsentscheidung beim Goldpreis sein.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Jensen Huang: Der Chip-Umsatz von Nvidia wird nächstes Jahr doppelt so hoch sein wie dieses Jahr, KI kann nicht wie soziale Medien reguliert werden.
Jensen Huang ist dagegen, die Regulierung von sozialen Medien direkt auf AI zu übertragen, da soziale Medien ein Produkt sind, während AI eine grundlegende Technologie ist, die andere Technologien und Produkte unterstützt. Die Regulierung sollte auf das Produkt und nicht auf die Technologie selbst abzielen. Er betonte die Notwendigkeit strenger Tests und erklärte, dass Produkte, die nicht ausreichend sicher sind, zurückgehalten werden sollten: „AI-Sicherheit ist von entscheidender Bedeutung.“
Was sollte man nach einer Zinserhöhung der Federal Reserve kaufen? Historisch gesehen haben US-Aktien aus den Bereichen Energie und Technologie besser abgeschnitten, während Immobilien zurückblieben. Goldman Sachs: Die Geschwindigkeit der Zinserhöhungen bestimmt die US-Aktienmärkte.
Die Performance des US-Aktienmarktes in den 12 Monaten nach der ersten Zinserhöhung der Fed: Laut Jefferies erzielte der Energiesektor mit einer durchschnittlichen Rendite von 22,4 % die höchste Performance, gefolgt von Informationstechnologie mit 15,4 %. Laut Charles Schwab hinkte der Immobiliensektor dem S&P 500 um 4,3 % hinterher und war damit der schlechteste unter den 11 Sektoren. Goldman Sachs erklärte, dass das Tempo der Zinserhöhungen die entscheidende Variable für die US-Aktienmärkte ist; derzeit würde ein Anstieg der Rendite zehnjähriger US-Staatsanleihen um 50 Basispunkte innerhalb eines Monats als „schneller Zinserhöhungsdruck“ gelten.
Krypto-Preise
Mehr


