
Die Wall Street zahlt für eine Zinserhöhung, die nicht kommen wird – Erwartungsunterschiede schaffen Chancen für eine Umkehr in zinssensiblen Branchen

Der TikStocks-Gründer Robert Ross ist der Ansicht, dass es bei der Einschätzung des Zinserhöhungsweges der US-Notenbank möglicherweise einen systematischen Fehler gibt.
Mehrere Institute, darunter Bank of America, prognostizieren, dass die US-Notenbank bis 2026 maximal drei Zinserhöhungen vornehmen wird. Der Marktkonsens tendiert zu je einer Zinserhöhung um 25 Basispunkte im September, Oktober und Dezember.
Die Reaktion des Anleihenmarktes ist jedoch völlig anders. Die im vergangenen Woche veröffentlichten Kerndaten des US-PCE für Mai wiesen mit 3,4% den höchsten Wert seit drei Jahren auf. Dennoch ist die Rendite der zweijährigen US-Staatsanleihen, die als besonders sensibel für den Verlauf des Leitzinses gilt, gefallen statt gestiegen. Dies deutet darauf hin, dass Investoren der Ansicht sind, dass die schlimmsten Inflationserwartungen bereits vollständig eingepreist worden sind.
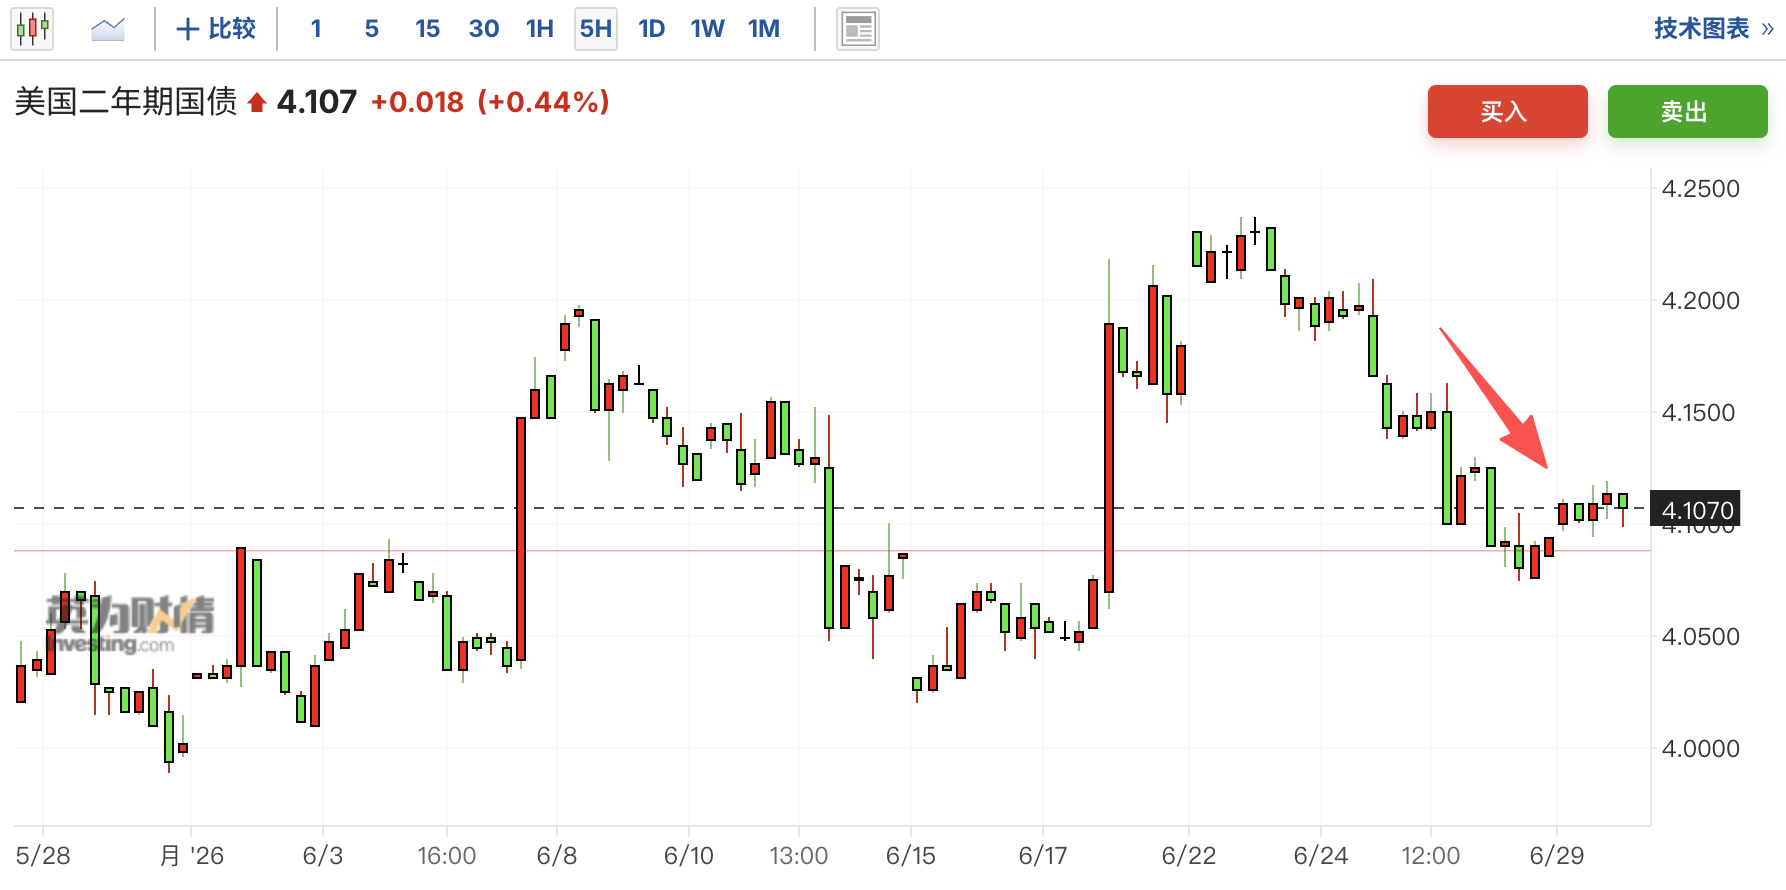
Im Kern dieser Divergenz steht, dass der neue Vorsitzende der US-Notenbank, Walsh, möglicherweise einen völlig anderen Rahmen zur Bewertung der Inflation heranzieht als der Markt. Falls der Markt die Haltung der Federal Reserve fehlinterpretiert, könnten zinssensitive Sektoren wie Immobilien, Versorger oder Technologie vor einer bedeutenden Neubewertung stehen.
Walshs bevorzugter Inflationsindikator: Getrimmter Mittelwert PCE im Mai nur bei 2,4 %
Der traditionelle Kern-PCE schließt Lebensmittel und Energie aus, kann aber dennoch durch ungewöhnliche Preisschwankungen einzelner Kategorien überzeichnet werden. Der von der Dallas Fed berechnete "getrimmte Mittelwert"-PCE filtert zusätzlich die jeweils extremsten Preisschwankungen an beiden Enden eines Monats heraus, um den Entscheidungsträgern ein verlässlicheres Bild der zugrundeliegenden Inflation zu liefern.
Der Unterschied zwischen diesen beiden Kennzahlen ist derzeit besonders deutlich: Die PCE-Inflation im Mai lag im Vorjahresvergleich bei 4,1 %, beim getrimmten Mittelwert-PCE jedoch nur bei 2,4 %.
Walsh hat in seiner Anhörung vor dem US-Senat im Frühjahr dieses Jahres klargestellt, dass er den getrimmten Mittelwert-PCE als Inflationsbenchmark bevorzugt und nicht den vom Markt üblicherweise beobachteten Kern-PCE.
Das bedeutet: Wird die Inflationslage der USA nach Walshs präferiertem Maßstab gemessen, erscheint die Lage deutlich weniger dramatisch als es die Zahlen nahelegen. Die derzeitige Markterwartung einer besonders restriktiven Haltung der Zentralbank könnte demnach überschätzt sein.
Fed-Offizielle äußern sich zunehmend taubenhafter, Basis für Zinserhöhungen bröckelt
Auch mehrere stimmberechtigte Fed-Mitglieder haben öffentlich Stellungnahmen abgegeben, die nicht mit den Zinserhöhungserwartungen des Marktes übereinstimmen.
Der Präsident der Federal Reserve Bank of New York, John Williams, erklärte, dass er davon ausgeht, dass die Inflation in den kommenden Quartalen "allmählich zurückgehen" werde, und bezeichnete die derzeitige geldpolitische Lage als gut geeignet, dieses Ziel zu erreichen.
Christopher Waller, Präsident der Federal Reserve Bank of St. Louis, sagte in einer Ansprache im vergangenen Monat, dass er bereit sei, "geduldig an der aktuellen restriktiven Haltung der Geldpolitik festzuhalten". Bemerkenswert ist, dass Waller dies sagte, als der internationale Ölpreis bei etwa 96 US-Dollar pro Barrel lag; inzwischen ist der Preis auf 70 US-Dollar je Barrel gesunken, was den Inflationsdruck weiter verringert.
Zusammenfassend: Sollte Walsh den politischen Referenzrahmen der Federal Reserve von Kern-PCE auf den getrimmten Mittelwert-PCE umstellen, würde das Inflationsbild sofort deutlich entspannter erscheinen. Gepaart mit sinkenden Inflationserwartungen, einem stärkeren US-Dollar und im internationalen Vergleich weiterhin restriktivem Zinsniveau wird das Argument für eine neue Zinsanhebungsrunde immer schwächer.
Zinserwartungen schwinden, zinssensitive Sektoren könnten neu bewertet werden
Das bedeutet allerdings nicht, dass Zinssenkungen unmittelbar bevorstehen. Für den derzeitigen US-Aktienmarkt könnte dieser logische Umschwung jedoch ein bisher unterschätzter möglicher Aufwärtstreiber sein.
Die Sorgen vor Zinserhöhungen sind bereits teilweise in den Bewertungen enthalten, was besonders zinssensitive Sektoren wie Immobilien, Versorger und Technologie belastet hat. Sobald klar wird, dass die erwarteten Zinserhöhungen ausbleiben, wird dieses Risiko schrittweise neu bewertet.
Mit anderen Worten: Sollte sich herausstellen, dass das Lager der Zinserhöhungspessimisten falsch lag, könnten die bisher durch Zinsängste belasteten Sektoren zum Zugpferd der nächsten Marktaufschwungphase werden.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Wettrüsten der Datenzentren erstreckt sich auf die Strominfrastruktur: Amazon unterzeichnet einen siebenjährigen Strategievertrag im Wert von 8 Milliarden US-Dollar mit Generac.
Amazon hat mit Generac einen bis zu 8 Milliarden US-Dollar schweren, siebenjährigen Liefervertrag für Generatoren abgeschlossen. Die erste Bestellung im Wert von 2,4 Milliarden US-Dollar wird zwischen 2027 und 2028 ausgeliefert. Zusätzlich werden durch Optionsscheine langfristige Einkaufsbindungen gestärkt. Analysten erwarten, dass dieses Abkommen die Gewinnsicherheit von Generac für die Zukunft erhöht und zeigt, dass die Expansion von KI-Datenzentren die Nachfrage von Chips und Servern weiter auf Stromausrüstung und elektrische Infrastruktur überträgt.
Die Bank of England hält den Leitzins unverändert – Das Tempo der Bilanzverkürzung ist stärker als erwartet.
Die Bank of England hat am Donnerstag angekündigt, den Leitzins unverändert bei 3,75 % zu belassen, was den allgemeinen Markterwartungen entspricht.
Krypto-Preise
Mehr


