
Die "Tragödie" der Liquidität von Edelmetallen

Seit Anfang dieses Jahres hat sich die Entwicklung der Edelmetalle deutlich abgeschwächt. Nach dem Durchbrechen der Jahreslinie zeigt sich zuletzt sogar ein beschleunigter Abwärtstrend. Zusammen mit Kollegen aus dem Markt habe ich versucht, die zyklischen Schwankungen der Edelmetalle unter anderem mit Faktoren wie den Goldkäufen der Zentralbanken und der Erosion beziehungsweise Rückkehr des US-Dollar-Kreditsystems zu erklären.
Tatsächlich können diese Faktoren die kurzfristigen Bewegungen der Edelmetalle teilweise erklären. Dennoch ist mir auch klar, dass diese Faktoren nicht ausreichend überzeugend sind, um den Abwärtstrend der Edelmetalle zu begründen. Daher versuche ich in diesem Artikel, meine Sicht auf die Entwicklung der Edelmetalle aus der Perspektive der Liquidität zu teilen.
Wenn man den Blick auf einen mittelfristigen Zeithorizont, beispielsweise die letzten zwei Jahre, erweitert, zeigt sich eine starke Korrelation zwischen dem Edelmetallmarkt und der 10-2Y-US-Anleihen-Zinsdifferenz. Die Abflachung oder Versteilerung der US-Zinsstrukturkurve spiegelt die Einschätzung des Marktes hinsichtlich der Tendenz geldpolitischer Lockerung oder Straffung wider. Die Steuerung des kurzfristigen Zinssatzes und der Spreads zur Ermutigung oder Begrenzung der Kreditexpansion und Hebelwirkung im Markt gehört zum grundlegenden Instrumentarium der Geldpolitik.
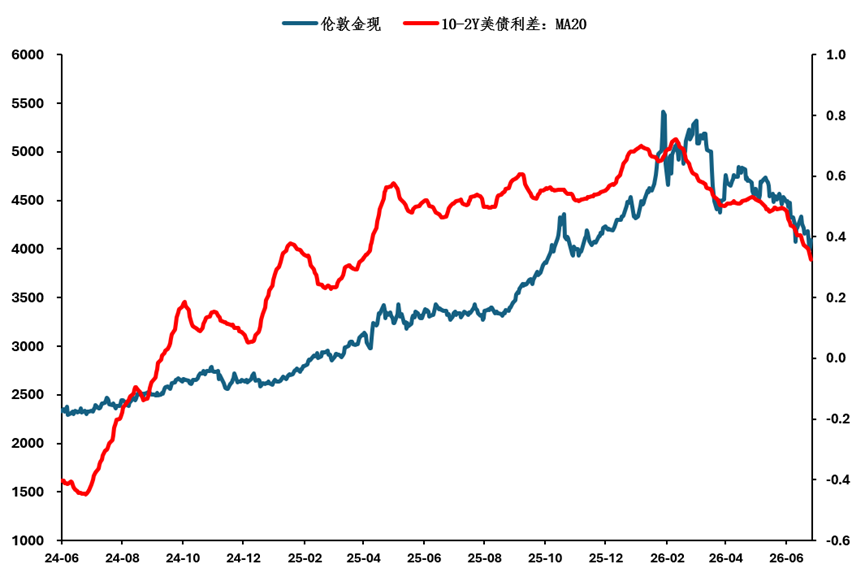
Rückblickend lässt sich feststellen, dass seit Jahresbeginn aufgrund von verbesserten US-Arbeitsmarktdaten, weniger taubenhaften Äußerungen von Fed-Vertretern sowie durch den Wechsel des Fed-Vorsitzenden von Millan zu Walsh die US-Zinsstrukturkurve von einer Versteilerung in eine Abflachung übergegangen ist. Dies hat tatsächlich eine Wende für die Edelmetallpreise eingeleitet.
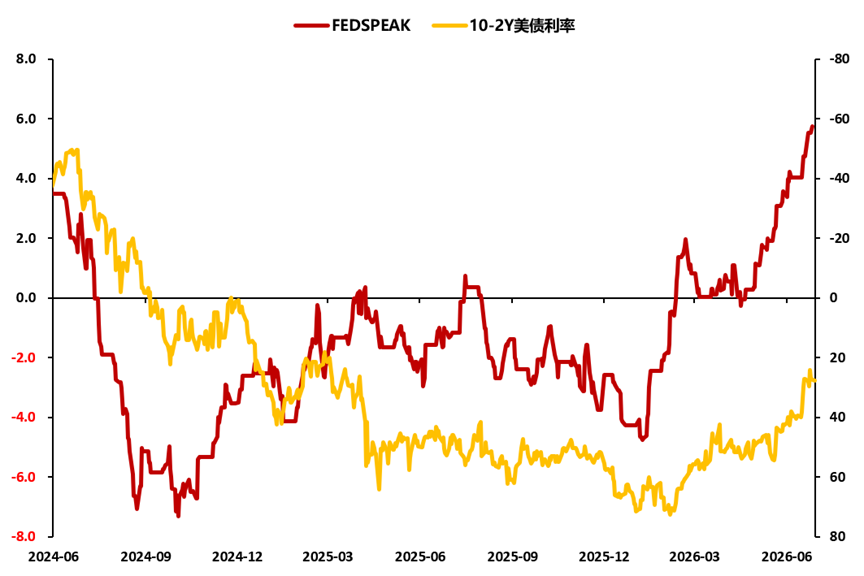
Ich bin jedoch der Meinung, dass die Geldpolitik allein nicht ausreicht, um den weiterreichenden Einfluss der Liquidität auf den Edelmetallmarkt zu erklären, insbesondere nicht den beschleunigten Preisverfall im zweiten Quartal bzw. nach den Iran-Konflikten. Wenn man jedoch breitere makroökonomische Handelstrends betrachtet, steigt die Überzeugungskraft erheblich.
Meiner Ansicht nach gibt es im zweiten Quartal zwei wesentliche makroökonomische Hauptstränge: zum einen die geldpolitische Wende der Federal Reserve und das Narrativ des starken US-Dollars, zum anderen eine unabhängige Rally in den „harten“ Technologieaktien.
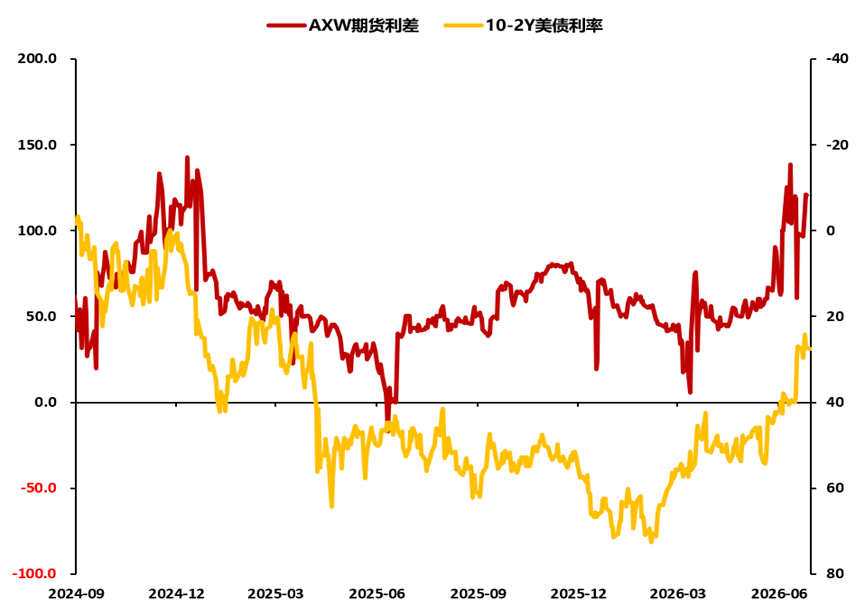
Einige Marktteilnehmer haben möglicherweise nicht beachtet, dass im Zuge der unabhängigen Rally im Segment der „harten“ Technologieaktien das Finanzierungs- und Hebelniveau an den wichtigsten globalen Märkten rasant auf historische Höchststände gestiegen ist. Das heißt, die ohnehin bereits eingeschränkte Gesamtliquidität wurde zusätzlich durch das Absaugen und den Druck der Aktienmarkt-Hebel verstärkt, was zum Kapitalabfluss aus fast allen anderen großen Assetklassen mit Ausnahme der „harten“ Technologieaktien führte.
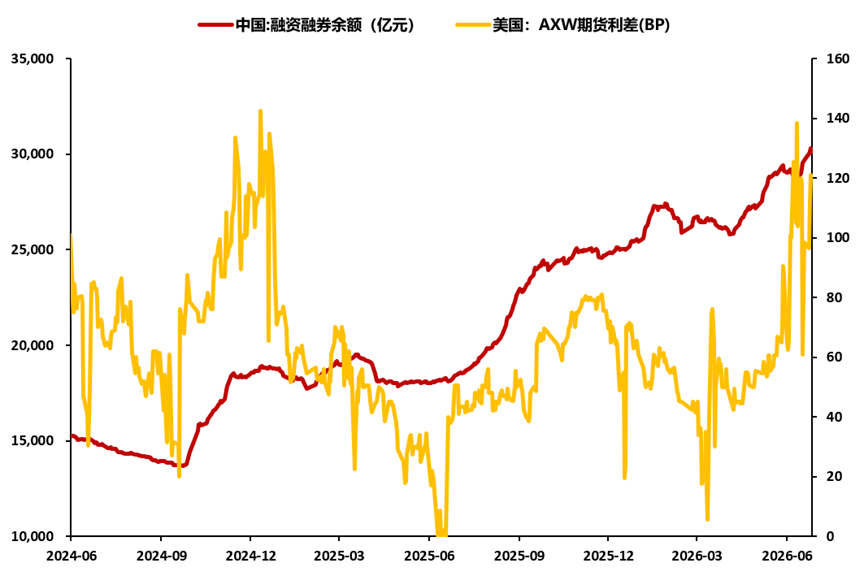
Die finanzielle Komponente ist der entscheidende Faktor für die Entwicklung der Edelmetallpreise, insbesondere bei Silber, das von spekulativen Faktoren besonders stark beeinflusst wird; hier gewinnt das Argument der Liquiditätsverknappung deutlich an Gewicht. Weitergedacht lässt sich auch der rasche Rückgang des Hang Seng Tech Index und anderer älterer Branchen, der durch das „Davis-Double-Hit“-Phänomen beschleunigt wurde, plausibel erklären, da ein vergleichsweise schwächeres Fundament belastet.
Wird das Muster der Liquiditätsverknappung anhalten? Aus meiner Sicht ist in erster Linie der Sog der Hebel nach der unabhängigen Entwicklung der „harten“ Tech-Aktien entscheidend, und erst in zweiter Linie ist die Ausrichtung der Geldpolitik relevant. Aktuell befinden sich die Investitionen in künstliche Intelligenz weiterhin in einer Phase raschen Wachstums und reagieren wenig empfindlich auf hohe Zinssätze, sodass der Hebel im Technologiesektor mittelfristig noch nicht seinen Höhepunkt erreicht haben dürfte. Darüber hinaus kann der Wohlstandseffekt der Aktienhausse temporären Inflationsdruck erzeugen und damit die Spielräume für geldpolitische Lockerungen der Zentralbanken begrenzen.
Daher wird aus meiner Sicht die Liquiditätsverknappung im Edelmetallmarkt womöglich noch anhalten.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Wettrüsten der Datenzentren erstreckt sich auf die Strominfrastruktur: Amazon unterzeichnet einen siebenjährigen Strategievertrag im Wert von 8 Milliarden US-Dollar mit Generac.
Amazon hat mit Generac einen bis zu 8 Milliarden US-Dollar schweren, siebenjährigen Liefervertrag für Generatoren abgeschlossen. Die erste Bestellung im Wert von 2,4 Milliarden US-Dollar wird zwischen 2027 und 2028 ausgeliefert. Zusätzlich werden durch Optionsscheine langfristige Einkaufsbindungen gestärkt. Analysten erwarten, dass dieses Abkommen die Gewinnsicherheit von Generac für die Zukunft erhöht und zeigt, dass die Expansion von KI-Datenzentren die Nachfrage von Chips und Servern weiter auf Stromausrüstung und elektrische Infrastruktur überträgt.
Die Bank of England hält den Leitzins unverändert – Das Tempo der Bilanzverkürzung ist stärker als erwartet.
Die Bank of England hat am Donnerstag angekündigt, den Leitzins unverändert bei 3,75 % zu belassen, was den allgemeinen Markterwartungen entspricht.
Krypto-Preise
Mehr


