
US-Aktien Meme: rIREN – Nach dem Abbau der Mining-Geräte beginnt die KI-Cloud mit der Abnahme
 2026/09/08 08:14
- AI Cloud: Bare Metall + Managed Cloud. Kunden: Microsoft, NVIDIA sowie Cohere, Perplexity, Figure AI, Fal.ai, Higgsfield u.a.; zudem gibt es einen nicht genannten "führenden Laborkunden" mit mehrjährigem Vertrag.
- Horizon Cluster (Childress, Texas): Vier Phasen je ca. 50MW Flüssigkeitskühlung, zusammen ca. 200MW IT-Last, gebunden an den 5-Jahres-/9,7 Mrd. USD Cloud-Vertrag mit Microsoft. Horizon 1 wurde am 13. August geliefert und von Microsoft abgenommen, gleichzeitig wurde die NVIDIA GB300 NVL72 Exemplar Cloud Zertifizierung erhalten. Ziel: Lieferung der Phasen 2–4 im IV. Quartal des Kalenderjahres.
- NVIDIA Cloud-Vertrag: ca. 3,4 Mrd. USD / 5 Jahre, entspricht etwa 700 Mio. ARR, Hauptfokus 2027 (Childress ca. 60MW luftgekühltes Blackwell); dazu bis zu 5GW NVIDIA DSX abgestimmte Infrastrukturpartnerschaft.
- Software-Layer: Am 4. August wurde die Übernahme von Mirantis abgeschlossen, ergänzt Managed Cloud und Orchestrierungsfähigkeiten.
- Strompipeline: Bereits ca. 5GW Netzanschluss gesichert (Texas Childress / Sweetwater, Oklahoma Kiowa, Kanada BC, Australien Bundey, Spanien Badajoz u.a.). Ziel für 2026: ca. 0,3GW IT-Last, für 2027 ca. 0,8GW IT (Unternehmensdefinition: 2026 Bruttokapazität ca. 480MW, 2027 ca. 1,2GW).
- Bitcoin-Mining (im Exit): Stand 30. Juni ca. 23,2 EH/s, ca. 380MW. Q4 FY26 markiert die erste Quartalsweise, in der Cloud-Umsatz ( 70,5 Mio.) Mining-Umsatz ( 66,7 Mio.) übertrifft.
- FY26 Gesamtumsatz 707 Mio. (Vorjahr 501 Mio.); AI Cloud 128,8 Mio. (Vorjahr 16,4 Mio., ca. 8-fach); Mining 578,2 Mio..
- Q4 Umsatz 137,2 Mio., bereinigtes EBITDA 19,2 Mio.. Q4 Nettoverlust 684 Mio.; FY26 Jahresnettoverlust 703 Mio., Hauptgrund: Stilllegung von Minern und nicht zahlungswirksame Wertminderung (gesamt ca. 639 Mio., davon Q4 ca. 450 Mio.). Gesamtjahres-EBITDA (bereinigt) 246 Mio..
- Operatives ARR ca. 1 Mrd.; 2026 Kapazitätsvertrag ARR ca. 4 Mrd. (ohne den ca. 700 Mio., 2027 stark steigend, NVIDIA Cloud-Vertrag).
- GPU-Finanzierung: Microsoft-bedingt ca. 3,65 Mrd. Investment-Grade-Finanzierung, effektiver Zinssatz ca. 6%; dazu ca. 2,8 Mrd. Gerätefinanzierung (inkl. Blue Owl/PIMCO geführt ca. 2,4 Mrd., Fixzins ca. 9%).
- Cash + zugesagte GPU-Finanzierung + Kundenanzahlungen, insgesamt ca. 14 Mrd. – dies ist Feuerkraft, nicht liquider Cashbestand.
- Preisniveau steigt: Management berichtet jüngst über Dreijahresverträge von mehr als 20 Mio. USD/MW IT, neue Verhandlungen fast 25 Mio./MW.
- Die Kapazitäten für 2026 sind größtenteils verkauft. Das Unternehmen wandelt sich von einem "Grüne-Energie-Miner" zu einem "AI-Cloud-Betriebssystem mit eigener Stromversorgung".
- Bisher Ereignisse: Microsoft 9,7 Mrd.-Vertrag, NVIDIA 3,4 Mrd.-Cloud-Vertrag + Exemplar, Horizon 1 Abnahme, Mirantis Closing, FY26 hebt die Kapazitätsvertrags-ARR für 2026 auf ca. 4 Mrd., Mining-Exit auf Dezember fixiert.
- Laufendes Fenster (September): Einrichten von Horizon 2, Endbau Phasen 3–4; Anzahlung neuer Kunden und MW-Preisfindung; Fortschritt Mining-Exit. Dies ist zwischen Finanz- und den nächsten Quartalsberichten das einzige harte Faktoren zur Preisanpassung.
- Nächster Quartalsbericht etwa 5. November nachbörslich (Q1 FY27, Quartalsende 30.9.; erwarteter Umsatz ca. 240–290 Mio., EPS vermutlich negativ). Das ist der erste Prüfstein: "Ist operatives ARR auf dem Weg von 1 Mrd. zu 4 Mrd.?"
- Sektor CIFR, CORZ, NBIS sind auch Kapazitätsinfrastruktur, die Stimmung ist ansteckend, aber beide sollten nicht voll übereinander liegen.
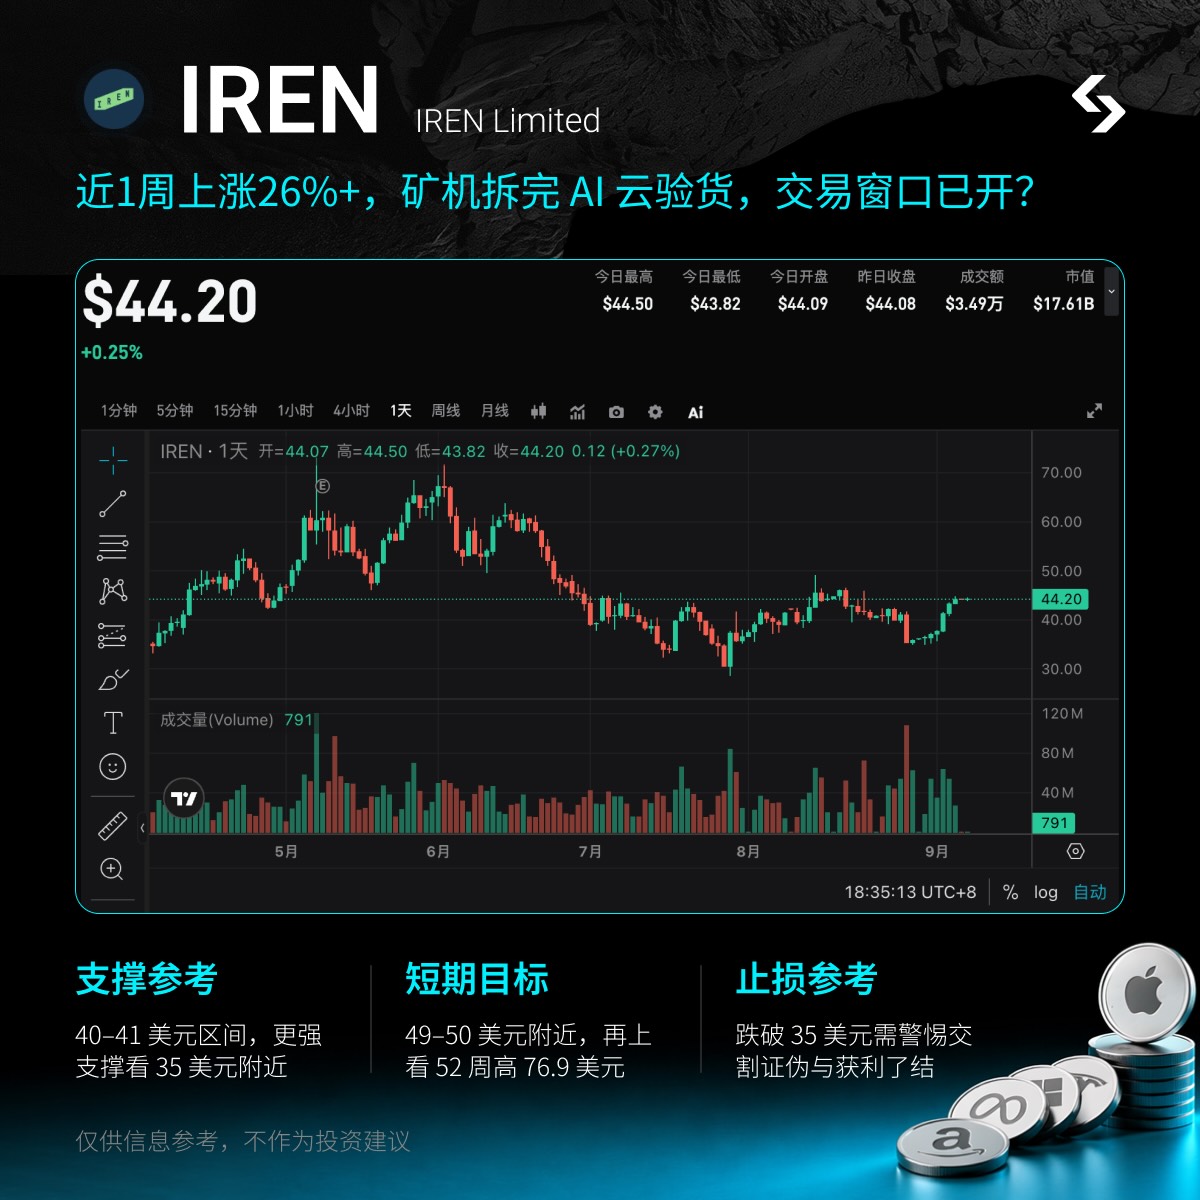
- Unterstützungsreferenz: 40–41 USD (Post-Jahresbericht-Plattform und 50-Tages-Linie); stärkere Unterstützung bei 35 USD (Tiefpunkt 28. August 34,81), darunter 29 USD (Tiefpunkt 29. Juli 28,93).
- Kurzfristziel: Bei Stabilisierung 49–50 USD (Intraday-Hoch 13. August 49,19), darüber 52-Wochen-Hoch 77 – Das erfordert einen signifikant gestiegenen operativen ARR.
- Stop-Loss-Referenz: Bei nachhaltigem Unterschreiten 35 USD gilt dies als Rückführung der Stimmung und "Lieferbeweis nicht erbracht", nicht mit 5GW-Pipeline-Geschichten dagegenhalten.
- Jederzeit strategisch handeln: Kein Warten auf den US-Markt, sofort auf Afterhours- und Overnight-Schankungen reagieren
- Preisverfolgung: An US-Aktien gekoppelt, bei Nachrichten sofort handelbar
- Event-Trading: Bei Horizon/Kundenabnahme muss nicht auf den US-Markt am nächsten Tag gewartet werden
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nach Bekanntgabe der Ergebnisse steigt der Kurs um 50%! Citi setzt auf den KI- und digitalen Werbeführer AppLovin (APP.US), der Aufstieg ist noch nicht vorbei – 500 Dollar zielt auf neue Möglichkeiten im E-Commerce.
Während Technologiewerte verkauft wurden, konnte AppLovin dank profitabler Ergebnisse eine unabhängige Entwicklung verzeichnen. Am 5. November fiel der NASDAQ 100 Index um 6,36 % und der Philadelphia Semiconductor Index brach um 12,25 % ein, während AppLovin nach Vorlage des Quartalsberichts entgegen dem Markttrend um 31,04 % zulegte. In den folgenden beiden Handelstagen stieg der Kurs weiter an und schloss am 9. November bei 410 US-Dollar, was einem Anstieg von insgesamt etwa 50,9 % gegenüber dem Kurs vor der Bekanntgabe des Berichts entspricht.

Das Vertrauen ist bei null! Goldman Sachs analysiert die Positionen von Hedgefonds: „Kapitulatives Ausverkaufen“, der größte Verlust seit der Pandemie.
Die Daten der Großhandelsbroker von Goldman Sachs zeigen, dass die Nettohebelquote der Hedgefonds letzte Woche auf den Nullprozentrang der letzten fünf Jahre gefallen ist, wobei das Ausmaß der Enthebelung das höchste seit März 2020 während der Pandemie erreicht hat und das Long/Short-Verhältnis den niedrigsten Stand in fünf Jahren berührt. Technologieaktien wurden netto mit über 30 Milliarden Dollar verkauft, was das Volumen während der Turbulenzen im Juli deutlich übersteigt. CTA-Quant-Strategien werden in der kommenden Woche, unabhängig davon ob der Markt steigt oder fällt, weiterhin verkaufen; der maximale Verkaufsdruck könnte 48,7 Milliarden Dollar erreichen. Derzeit übernehmen nur Mutual Funds und Unternehmensrückkäufe den Gegentrend, dennoch muss das wirkliche Markttief abgewartet werden, bis der Verkaufsdruck der quantitativen Strategien vollständig abgebaut ist.

Was sollte man nach dem Absturz von AI-Aktien kaufen? Oppenheimer: Behalten Sie die „Rendite-Realisierung“ im Auge, bevorzugen Sie Microsoft, Oracle und SAP.
Eine Umfrage von Oppenheimer unter 449 IT-Einkäufern zeigt, dass KI-Agenten-gesteuerte KI-Anwendungssoftwareprodukte weiterhin um größere Unternehmensbudgets konkurrieren, aber Kunden legen zunehmend Wert auf einen nachweisbaren Return on Investment. Die Ausweitung der Ausgaben könnte sich bis 2027 verlangsamen, und die gesamte Softwarebranche wird möglicherweise kein allgemein beschleunigtes Wachstum erleben. Microsoft, Oracle und SAP wurden daher vom Analystenteam von Oppenheimer als bedeutende potenzielle Gewinner eingestuft.

Krypto-Preise
Mehr


