
Falken können die Zinssätze nicht anheben, die UN verringert den geopolitischen Aufschlag, der reale Zinssatz erreicht seinen Höhepunkt

KINGFIN Nachrichten vom 22. September—— Gold könnte eine volatile Bodenbildungsphase einleiten
Am 22. September während der europäischen und amerikanischen Handelszeiten sorgte die UN-Generalversammlung für eine marginale Entspannung der globalen geopolitischen Risiken; der geopolitische Inflationsaufschlag ging zurück, Spot-Gold drehte nach einem Rücksetzer und zeigte Widerstandsfähigkeit am Markt.
In vorherigen Artikeln wurde bereits betont, dass mit dem Auspreisung der IRP (Inflationsrisiko-Prämie, d.h. breite Inflationserwartung entspricht der tatsächlichen Inflationserwartung plus IRP-Aufschlag) der TIPS aktuell nahezu identisch mit dem realen Zinssatz als ein guter Beobachtungspunkt sind. Nach Berechnung liegt die 10-jährige Forward-Inflation fest bei etwa 2,33%.
Der reale Zinssatz entspricht dem Nominalzinssatz minus der Inflationserwartung. Bei einer Forward-Inflation von 2,33% ist ein Absinken der Inflationserwartungen nahezu ausgeschlossen. Der Nominalzins wird gleichzeitig durch die hohe Zinsenbelastung für die Realwirtschaft und die hohe Staatsverschuldung limitiert. Dies führt dazu, dass die realen Zinssätze kaum noch steigen können, haben bereits das Top gebildet, weshalb Goldpreise voraussichtlich das einseitige Abwärtsszenario verlassen und in ein entscheidendes Fenster für eine Bodenbildung eintreten.
US-Notenbankmitglieder geben gehäuft hawkische Signale: Fokussierung auf endogene Inflation und Endnachfrage
In letzter Zeit sendeten St. Louis-Fed-Präsident Musalem und Chicago-Fed-Präsident Goolsbee konzentrierte Hawk-Signale.
Sie betonten, dass die aktuellen Inflationsimpulse von externen geopolitischen und Energie-Schocks zu einer von der Überhitzung der US-Nachfrage getriebenen endogenen Inflation im Dienstleistungssektor und bei raffinierten Ölen übergegangen sind. Die Zinserhöhungen richten sich somit nicht gegen einmalige Energieschocks, sondern gegen die beginnende Ausbreitung der Inflation.
Trotz Besent’s Energie-Strategie zur Begrenzung upstream Rohöl, führte die fehlende Raffineriekapazität zu hohen Crack-Spreads bei raffinierten Ölen, woraus eine starke Endinflation entsteht.
Daher orientiert sich die Fed-Politik vollständig an der Inflationsbekämpfung, hält an einer restriktiven Haltung fest und behält einen schrittweisen Zinserhöhungs-Spielraum bei, unbeeindruckt von Rufen nach Zinssenkungen am Markt.
BESENT-Top-Down-Steuerung: IRP-Prämie schrumpft, Gold-Unterbau wird gefestigt
Der Kernwandel am Markt liegt in der makroökonomischen Steuerung von Besent: Einerseits Umsetzung der Offenhaltung der Straße von Hormus, Stabilisierung des Rohölangebots; andererseits starkes Management der Finanzierungserwartungen auf der Fiskalebene, wodurch die Risikoprämie für das Hedging gegen Inflationsausbrüche (IRP) deutlich reduziert wurde.
Zwar wurde die endogene Inflation nicht eliminiert, aber das Aufwärtspotenzial des realen TIPS-Zinssatzes wurde vollständig begrenzt, wodurch das einseitig negative Szenario für Gold beendet wurde.
Kernpreis-Mechanismus: IRP-Konvergenz und Top-Bildung der realen Zinssätze
Das makroökonomische Preisformel lautet: TIPS-Zinssatz = Nominalzins - echte endogene Inflationserwartung - IRP
Die Fed trägt den Nominalzins auf hohem Niveau, aber Besent sorgt für eine Konvergenz der IRP. Die 10-jährige Forward-Inflation bleibt stabil bei 2,33%. Die tatsächlichen TIPS-Zinsen (ca. 2,68) und die Nominalrendite zeigen gleichzeitig ein Doppeltop im Tageschart, das Aufwärtsmomentum der Zinssätze schwächt sich ab und Golds Abwärtspotenzial wird vollständig begrenzt.
Eine Realwirtschaft mit >2% realen TIPS-Zinsen bedeutet eine sehr hohe echte Finanzierungskosten, was letztlich auf Unternehmensverschuldung, Verbraucherkredite und den Immobilienmarkt durchschlägt und eine echte Beschränkung der makroökonomischen Dynamik bewirkt.
Unhaltbarkeit der Zinszahlungen auf Staatsschulden: Angesichts hoher US-Staatsverschuldung führen hohe nominale und reale Zinssätze zu explosiv steigenden Zinskosten, drängen den Staatshaushalt, und die fiskalische Seite braucht dringend Rückgang der realen Zinsen als Entlastung.
Entwicklungspfad: Kurzfristig ist die Inflationserwartung auf 2,33% fixiert, die US-Notenbank hält wegen der Branchenpersistenz den Nominalzins hoch, der reale TIPS-Zins bleibt kurzfristig träge, was die Goldvolatilität dämpft;
Ausblick:
Aktienwerte im Technologiesektor dürften ebenfalls profitieren, denn unabhängig vom konjunkturellen Verlauf bleibt dies für diese Unternehmen günstig.
Anmerkung: Die 10-jährige Forward-Inflation von 2,33% wurde durch Annahme IRP≈0, Kenntnis der Schlusskurse des 10-jährigen TIPS-Zinses und des 10-jährigen US-Staatsanleihen-Zinses berechnet, sowie deren Differenz.
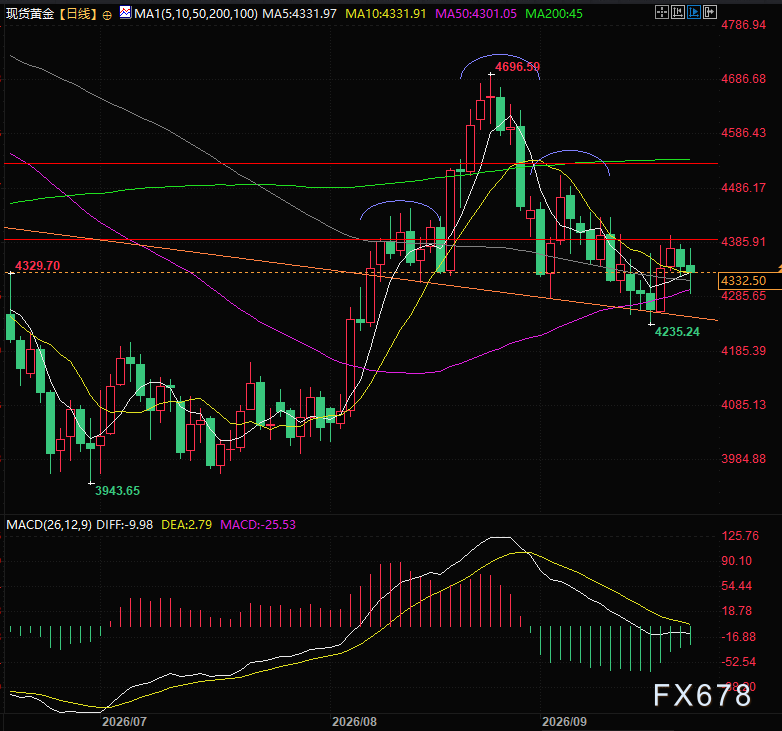
(Tageschart Spot-Gold, Quelle: Easy KINGFIN)
Ost8-Zone 21:57, Spot-Gold aktuell bei 4337 USD/Unze.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die Bewertung erreicht den niedrigsten Stand seit zehn Jahren! Jensen Huang bezeichnet Nvidia als "die weltweit erste Wachstumswertaktie", aber die Investoren scheinen nicht überzeugt zu sein.
Das Kurs-Gewinn-Verhältnis (KGV) von Nvidia ist auf unter 17 gefallen und liegt damit nur etwa bei der Hälfte des für 2025 erwarteten Werts. Obwohl der Umsatz und der Nettogewinn im Geschäftsjahr 2027 voraussichtlich um 90 % bzw. 99 % steigen werden, ist der Aktienkurs des Unternehmens in diesem Jahr nur um etwa 20 % gestiegen und liegt damit deutlich hinter dem Philadelphia Semiconductor Index zurück. Gleichzeitig wird erwartet, dass die Bruttomarge vom zweiten Quartal (75 %) auf unter 72 % im vierten Quartal sinkt. Steigende Speicherpreise und der anhaltende Druck durch kundenseitig entwickelte Chips belasten zusätzlich. Entscheidend für eine Neubewertung der Aktie bleibt zudem, ob die Investitionen in KI weiterhin auf hohem Niveau bleiben können.
Die Gewinnerwartungen der Luxusgüterbranche sind „zu optimistisch“! Mehrere große Banken sind innerhalb eines Monats kollektiv pessimistisch, Luxusgüteraktien steuern auf das schlechteste Jahr seit 2008 zu.
RBC hat das Rating für LVMH und Burberry auf "Marktkonform" herabgestuft und erklärt, dass die Gewinnerwartungen für Luxusgüter zu optimistisch seien; dieses Segment ist im laufenden Jahr bereits um 15% gefallen und verzeichnet damit die schlechteste Entwicklung seit 2008.


Krypto-Preise
Mehr


