
JPMorgan: Das "Killen der Bewertungen" durch die sieben Tech-Giganten an den US-Aktienmärkten nähert sich dem Ende, aber es ist schwer, wieder zur "einzigen dominierenden Kraft" zurückzukehren.

Der US-Technologiesektor hat nach monatelanger Bewertungsanpassung laut JPMorgan die schwierigste Phase möglicherweise hinter sich, doch eine Rückkehr zum "Technologie führt das Feld an"-Zeitalter wird nicht eintreten.
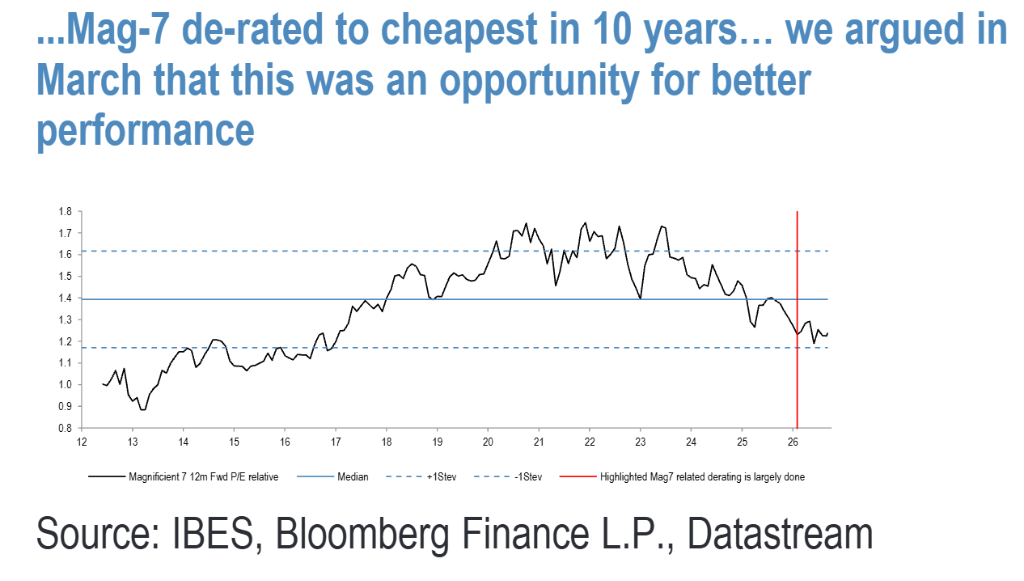
Laut Trend Trading Desk hat JPMorgan-Strategist Mislav Matejka in einem am 28. September veröffentlichten Bericht betont, dass die Bewertung großer Technologiewerte, vertreten durch die "Mag-7", auf das niedrigste Niveau der letzten zehn Jahre gesunken ist, und die Bewertungsprämie der Hyperscaler gegenüber dem S&P 500 auf über ein Standardabweichungs-Tief komprimiert wurde – der Prozess der Bewertungsanpassung nähert sich weitgehend seinem Ende. Der Bericht hält weiterhin an einer Übergewichtung im Halbleiterbereich fest und empfiehlt das Wiedereinsteigen in Pair-Trades "Long Halbleiter, Short Software".
Allerdings macht JPMorgan klar,dass der Technologiesektor wahrscheinlich nicht zu seiner früheren extrem starken Alleinstellung zurückkehren wird. Die Bank ist der Ansicht, dassder Investitionszyklus rund um AI weiter anhalten wird, die Gewinnentwicklung nach wie vor robust ist und die Monetarisierung immer klarer wird – diese Faktoren bringen den Technologiesektor wieder ins Blickfeld des Marktes; jedoch ist die Zeit, in der Tech-Werte die Marktrenditen dominierten, vorbei.
Mag-7 und Hyperscaler: Bewertungsanpassung nähert sich dem Ende
Die Mag-7 hat seit Jahresbeginn kontinuierlich schlechter abgeschnitten als der Gesamtmarkt, die 12-Monats-Vorausschau-Bewertung gegenüber dem S&P 500 ist auf ein fast ein Standardabweichungs-Tief gefallen,das günstigste Niveau der letzten zehn Jahre. JPMorgan hat bereits im März darauf hingewiesen, dass dieser Prozess der Bewertungsanpassung tendenziell übertrieben war.
Der Hyperscaler-Index – umfasst Amazon, Google, Microsoft, Meta und Oracle – liegt seit Jahresbeginn 8% hinter dem S&P 500 zurück. Mit dem Anstieg der AI-Investitionen ist der freie Cashflow dieser Unternehmen negativ: Laut Bloomberg-Prognosen wird der kumulierte freie Cashflow der fünf Unternehmen von etwa 233,4 Mrd. US-Dollar 2024 auf rund 10,6 Mrd. US-Dollar 2026 sinken und 2027 negativ werden. Gleichzeitig steigen die Volumina von Schuld- und Eigenkapitalfinanzierungen.
JPMorgan räumt ein, dass die Transformation der Geschäftsmodelle von Asset-Light zu Asset-Heavy eine gewisse Rechtfertigung für die Bewertungskompression bietet, aber die aktuelle relative Bewertung liegt bereits über einem Standardabweichungs-Tief – die Kompression könnte übertrieben sein. Die Bank glaubt, dass die Aktienperformance der Hyperscaler vom Gewinnwachstum getragen werden wird – auch wenn weiter sinkende Bewertungen einen Teil der Gewinne schmälern, werden diese nicht komplett aufgezehrt.
Ein weiteres häufig genanntes Problem ist die Monetarisierungsfähigkeit. Die Preise für LLM Token sind in den letzten Monaten stark gefallen, doch JPMorgan stellt fest, dass die explodierende Nutzung den Preisverfall mehr als ausgleicht; die Gesamtausgaben steigen und die Monetarisierungsbeispiele häufen sich weiter an.
Halbleiter: Gewinne werden weiter nach oben angepasst, Pair-Trade kehrt zurück
JPMorgan hält am Übergewicht für den Halbleitersektor fest und empfiehlt das erneute Eingehen des Pair-Trades "Long Halbleiter, Short Software".
Während des Momentum-Deleveraging zwischen Juni und Juli fiel der Philadelphia Semiconductor Index (SOX) um bis zu 28%, der südkoreanische KOSPI sogar um 39%, letzterer durch Sorgen um HBM-Abstufung, verbesserte Algorithmuseffizienz und dadurch sinkende Speicher-Nachfrage verstärkt getroffen. JPMorgan rief bereits Ende Juli zur Rückkehr auf die Long-Seite der Halbleiter auf – Begründung: die Gewinne ziehen weiter an.
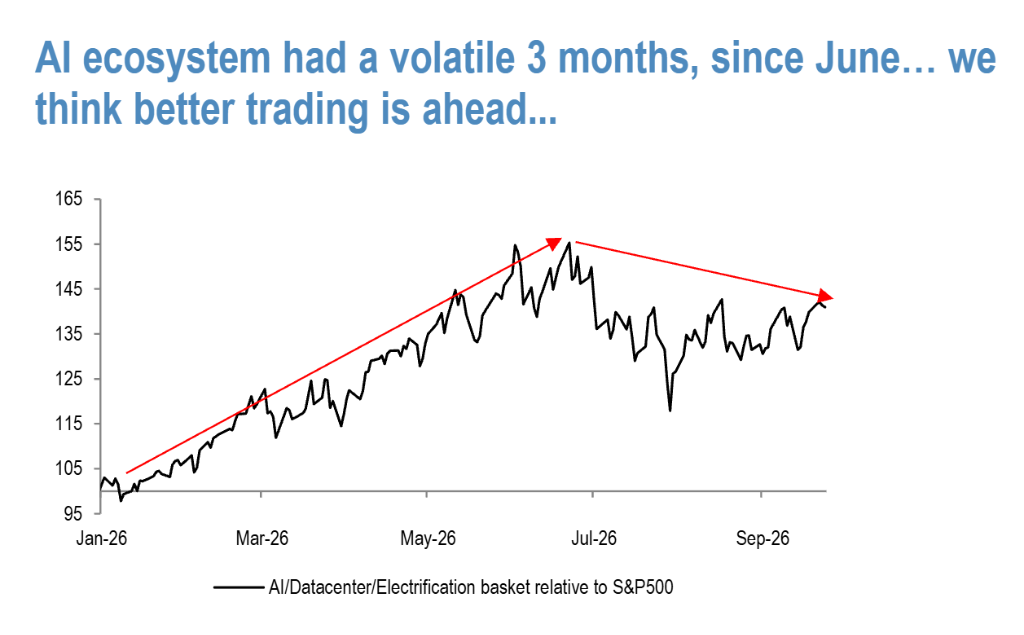
Daten belegen diese Einschätzung: Seit das relative Preisniveau von Halbleitern gegenüber Software im Juni seinen Höchstpunkt erreichte, wurden die 12-Monats-Vorschauearnings pro Aktie im Halbleiterbereich weiter nach oben korrigiert – ein Plus von 30%; die Gewinnerwartungen im Softwarebereich dagegen haben sich kaum verbessert. Diese deutliche Divergenz zwischen Preis und Gewinn stellt laut JPMorgan eine gute Kaufgelegenheit dar.
Aus Branchensicht betont das Halbleiter-R&D-Team von JPMorgan, dassbis 2028 eine Angebots-Nachfrage-Balance nicht zu erwarten ist und die Preise bis 2027 weiter steigen sollten. Die neuesten Quartalskommentare mehrerer Unternehmen bestätigen den beschleunigten Bedarf: Broadcom-Management spricht von einem Turbo-Anstieg in der Nachfrage nach Custom-XPUs; Applied Materials überrascht mit starker Guidance und beschreibt außergewöhnliche Visibilität bei seinem größten Kunden für acht Quartale im Voraus; Arm Holdings verkündet, dass das Cloud/AI Royalty-Portfolio jährlich verdoppelt wird.
Auch die Investitionsprognosen der Hyperscaler bestätigen dies. JPMorgan erwartet, dass die aggregierten CAPEX der Hyperscaler von geschätzten 950 Mrd. US-Dollar 2026 auf 1,4 Billionen 2027 und bis 2030 auf 3 Billionen steigen werden, mit einer durchschnittlichen jährlichen Wachstumsrate von etwa 28% zwischen 2027 und 2030.
Innerhalb der Halbleiter-Wertschöpfungskette hebt JPMorgan insbesondere den Subsektor Halbleiter-Equipment (SPE) hervor und positioniert ASML als Schlüsselwert in Europa. Zwar setzt der Markt auf sinkende Gewinne und niedrige PEG-Ratios bei ASML, doch JPMorgan sieht darin eine Kaufchance – der Branchenanalyst geht von langfristig solider Performance aus.
Software: Bewertung auf Rekordtief, aber zu wenig fundamentale Unterstützung
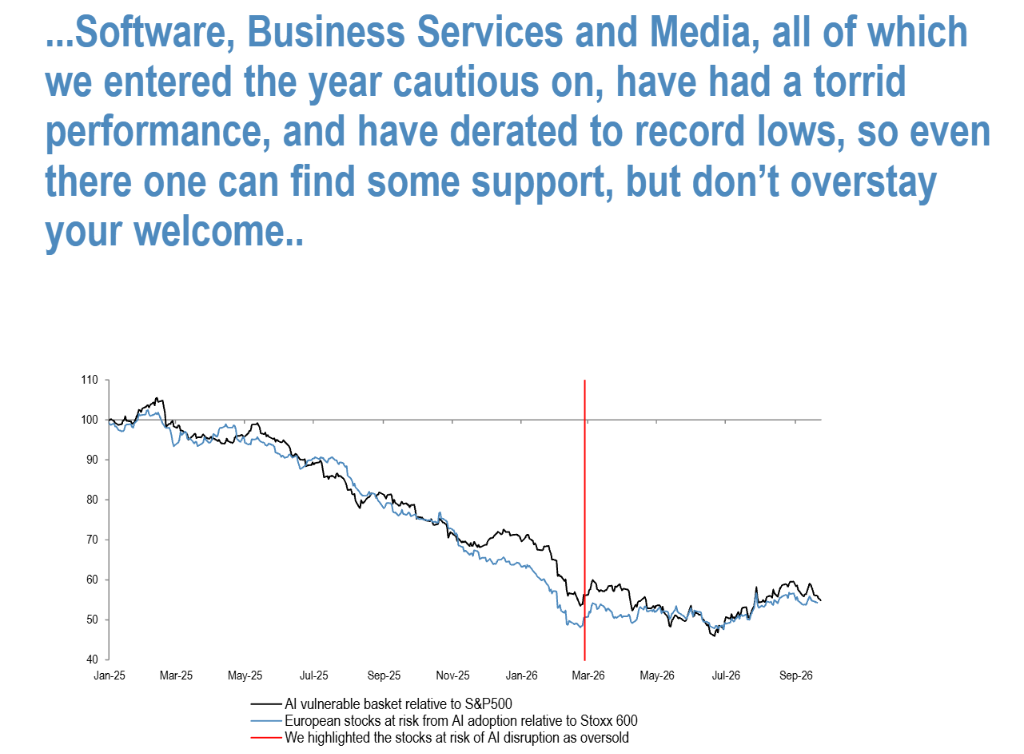
Seit Mitte letzten Jahres hat der Softwaresektor beständig schlechter abgeschnitten als der Gesamtmarkt; Investoren fürchten, dass der Aufstieg von AI seine Geschäftsmodelle und Einkommensstrukturen entwerten könnte. Aktuell liegen die Bewertungen des US-AI Anfälligen-Basket (AI Vulnerable basket) und der europäischen AI-Risikoversionen auf historischen Tiefstständen.
Ende Juni äußerte Anthropic-CEO Dario Amodei, man müsse die Entwicklung an der AI-Front "verlangsamen", woraufhin Software gegenüber Halbleitern an diesem Tag um 12,2% zulegte – einer der größten Tagesanstiege der Geschichte. JPMorgan ist skeptisch und hält den AI-Wettlauf für einen "Existenzkampf, Winner-takes-all", daher sei eine deutliche Verlangsamung unwahrscheinlich.
Bereits im März wies JPMorgan darauf hin, dass nach dem starken Einbruch im Softwarebereich kurzfristig Chancen auf eine technische Erholung bestehen und empfahl, nicht übermäßig Short zu gehen. Allerdings bleibt die Gewinnsituation im Softwarebereich weiter fraglich und die Bank sieht den Sektor langfristig hinter anderen AI-bezogenen Branchen zurückfallen.
Eine Ausnahme bildet Cybersecurity im Softwaresektor. JPMorgan stellt fest, dassdie Sicherheitsbedrohungen durch AI-Modelle immer ernster werden und die Aktien von Cybersecurity-Firmen in den letzten Monaten stark gestiegen sind. Das Thema AI-Sicherheit dürfte weiterhin relevant bleiben.
Gesamtmarkt: Erholung möglich, sobald Öl- und Zinsvolatilität nachlässt
JPMorgan meint, bei Stabilisierung von Ölpreisen und Zinsschwankungen und mit dem Wegfall der saisonalen Nachteile im September könnte der Aktienmarkt wieder anziehen, wobei starke Q3-Gewinne als wichtiger Katalysator dienen dürften.
Aktuell kommen die größten Marktstörungen aus zwei Bereichen: Erstens ist die US-10-jährige Treasury-Rendite letzte Woche erstmals seit fast 20 Jahren über die 5% gestiegen, getrieben durch höhere Energiepreise, starke PMI-Daten, schwache Nachfrage bei der 5-jährigen Auktion und hawkishe Fed-Kommentare; zweitens ist der Ölpreis wegen verschärfter Spannungen zwischen USA und Iran gestiegen. Dennoch sind der S&P 500 und der STOXX 600 Europe nur um 1-3% von ihren Höchstständen zurückgefallen, was auf eine solide Marktstress-Bewältigung hindeutet.
JPMorgan betont, die Verbesserung im Technologiesektor bringe dem Gesamtmarkt Vorteile – die Tech-Gewichte im US- und EM-Index sind mit 39% bzw. 44% sehr hoch – aber Überperformance von Tech-Werten ist keine Voraussetzung für Marktanstiege. Während des Deleveraging im Juni/Juli fielen KOSPI und SOX stark, doch der Aktienmarkt blieb stabil und erreichte im August ein neues Hoch, bevor jüngste Öl- und Zinsvolatilität wieder belastete.
In der Sektorauswahl hält JPMorgan an der Übergewichtung von Halbleitern, der Untergewichtung von Software und Medien fest und sieht Chancen für Südkorea und Emerging Markets durch die indirekte Verbesserung im Halbleitersegment.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Der scheinbare Boom der US-Aktienmärkte kann die innere Schwäche nicht verbergen! Der S&P 500 liegt weniger als 2 % unter seinem Allzeithoch, während Small-Cap-Aktien, Banken und Versorgungsunternehmen erhebliche Verluste erleiden.
Während die Rendite der US-Staatsanleihen mit einer Laufzeit von zehn Jahren zeitweise auf 5,34 % gestiegen ist – ein Höchststand seit 2002 –, diskutiert die Wall Street intensiv darüber, wann die Verkaufspanik am Anleihemarkt auch den scheinbar robusten US-Aktienmarkt ernsthaft treffen wird.
Die Erwartungen auf eine Zinserhöhung der Fed im Oktober kühlen ab! Beamte deuten an, dass kein sofortiges Handeln erforderlich ist – KI-Investitionsboom könnte im nächsten Jahr das Hauptinflationsrisiko darstellen.
Mehrere hochrangige Beamte der US-Notenbank haben diese Woche nacheinander Signale ausgesendet, die andeuten, dass die Fed trotz nach wie vor hoher Inflation in den USA und möglicher weiterer Zinserhöhungen in der Zukunft nicht eilig ist, im Oktober Maßnahmen zu ergreifen.
Krypto-Preise
Mehr


