
Hohe Zinssätze drücken den Goldpreis, doch ETFs kaufen weiterhin zu! Drei völlig unterschiedliche Szenarien könnten sich für Gold bis zum Jahresende abspielen

Der Goldpreis fiel zu Wochenbeginn unter 4.200 US-Dollar pro Unze, ausgelöst durch steigende Anleiherenditen, einen stärkeren US-Dollar sowie technische Durchbrüche, die eine neue Verkaufswelle auslösten. Gleichzeitig steigen die Bestände in Gold-ETFs weiter, was darauf hindeutet, dass einige Investoren dem Markt nicht den Rücken kehren.
Ole Hansen, Leiter der Rohstoffstrategie bei Saxo Bank, erklärte, dass das grundlegende Dilemma für Gold darin besteht, dass steigende Zinsen die Attraktivität von Anlagen ohne Rendite schwächen, gleichzeitig aber höhere Zinssätze Druck auf das Finanz- und Haushaltssystem ausüben.
Hansen wies darauf hin, dass die realen Renditen der 10-jährigen US-Anleihen auf ein 18-Jahreshoch von nahe 2,85 % gestiegen sind und der kurzfristige Zinsmarkt aktuell davon ausgeht, dass die Fed bis April nächsten Jahres drei weitere Zinserhöhungen um jeweils 25 Basispunkte durchführen wird.
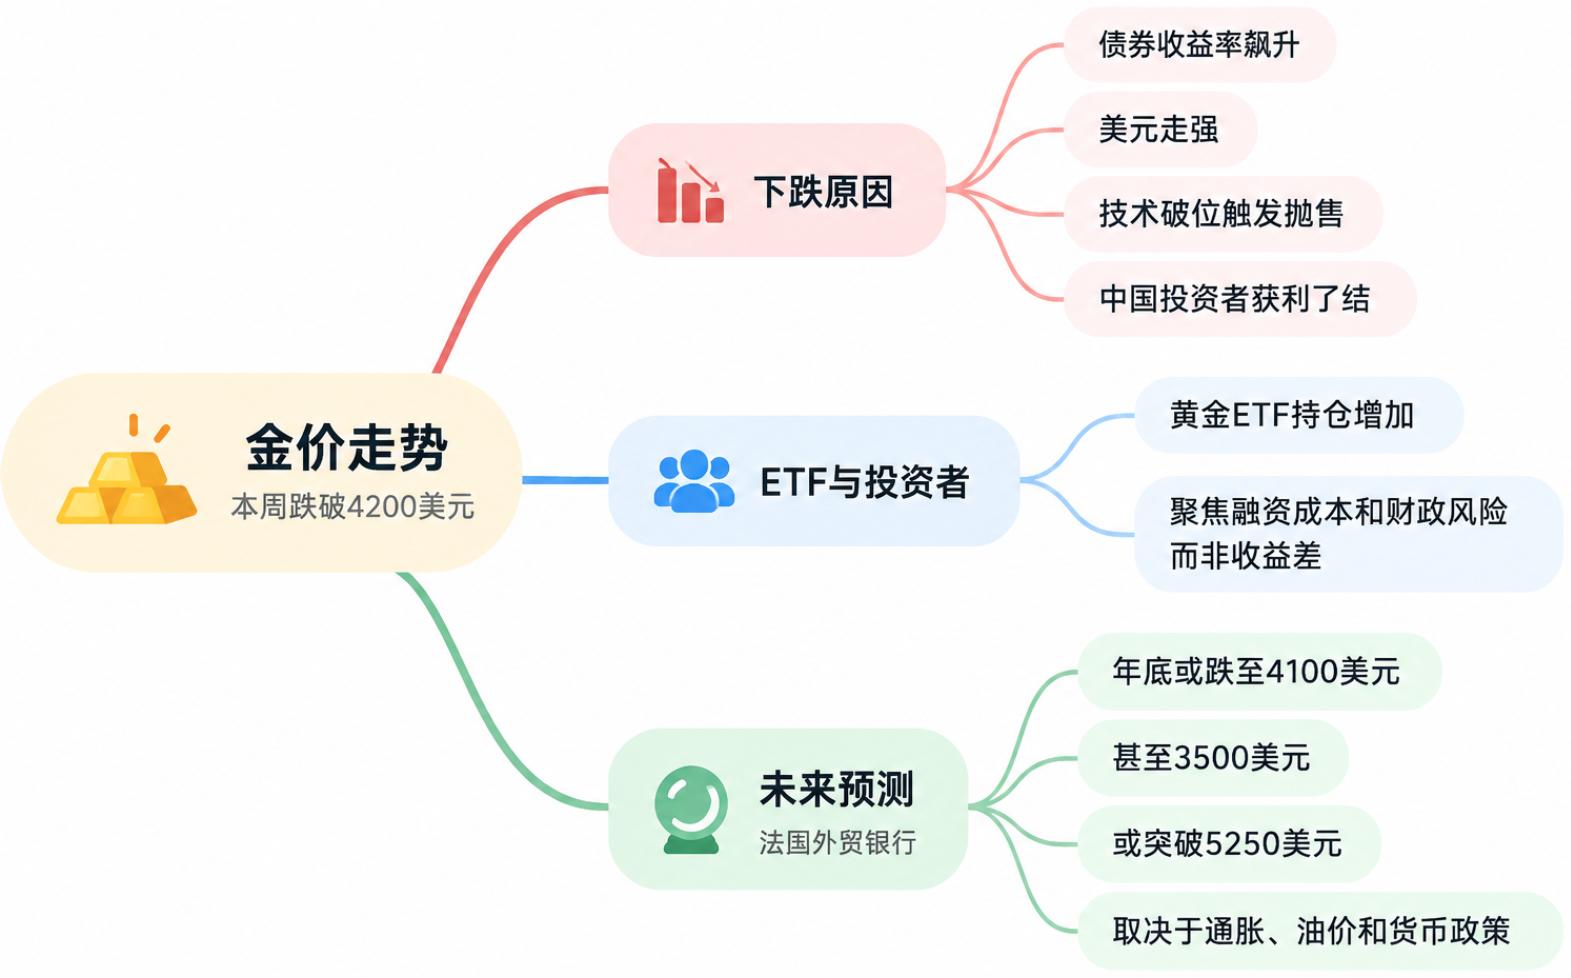
„Die Schwäche des Goldpreises reflektiert den Anstieg der Anleiherenditen, die Stärke des US-Dollars sowie technische Verkäufe nach dem Bruch von Unterstützungsniveaus, wobei auch Gewinnmitnahmen chinesischer Investoren vor der Goldwoche die Abwärtsspirale verstärken könnten.“ schrieb Hansen.
ETF-Kapitalfluss als zentrale Stütze
Gold zeigt derzeit ein Signal, das entgegen dem Zinsverlauf steht: Die realen Renditen steigen weiterhin, doch die Bestände in Gold-ETFs nehmen zu.
Hansen ist der Auffassung, dass dies zeigt, einige Investoren konzentrieren sich mehr auf die durch hohe Finanzierungskosten entstehenden finanziellen und haushaltspolitischen Risiken, statt einfach nur die Renditen von Gold und Anleihen zu vergleichen.
„Die entscheidende Frage ist, ob diese Nachfrage anhält. Der Fokus bleibt weiterhin auf dem Kapitalfluss bei ETFs, insbesondere bei Investoren, die gegenüber Zinssätzen weniger sensitiv erscheinen und sich stärker um die finanziellen Konsequenzen dauerhaft hoher Kreditkosten sorgen.“ sagte er.
Doch die höheren Zinsen üben ebenfalls Druck auf den Unternehmensfinanzierungsmarkt aus. Hansen stellt fest, dass erste Anzeichen von Stress bei den schwächeren Segmenten der US-Unternehmensanleihen sichtbar werden, die Spreads der dreifach C-Anleihen haben sich deutlich ausgeweitet und die Differenz zu B-Schulden erreichte Werte wie zuletzt in Zeiten bedeutender wirtschaftlicher Abschwächung.
Der Spread zwischen US-Hochzins-Unternehmensanleihen und Staatsanleihen hat sich am vergangenen Freitag um weitere 12 Basispunkte auf 294 Basispunkte ausgeweitet und ist damit auf den höchsten Stand seit April.
Sollte der Finanzierungsdruck weiter zunehmen, könnten Investoren gezwungen sein, die liquidesten Anlagen zu verkaufen, um beispielsweise Margin Calls und Barbedarf zu decken. Hansen meint, dass der große und liquide Goldmarkt so zu einer Quelle für die Beschaffung von Bargeld werden könnte.
„Der durch höhere Renditen verursachte finanzielle und fiskalische Druck könnte die langfristige Investmentlogik für Gold stärken, während eine starke Liquiditätsverknappung zunächst Verkäufe auslösen und die Preise drücken könnte.“ sagte er.
Geringe Volatilität am US-Aktienmarkt bietet Gold vorübergehend Unterstützung
Joy Yang, Global Head of Index Product Management bei MarketVector Indexes, glaubt ebenfalls, dass Gold zuletzt weiterhin Widerstandsfähigkeit zeigt.
Sie sagte im Interview mit Kitco News, dass die Volatilität am Aktienmarkt trotz der deutlich gestiegenen US-Anleiherenditen weiterhin niedrig bleibt. Der VIX liegt zuletzt um die 15, während der Goldpreis die Unterstützung bei über 4.150 US-Dollar pro Unze hält.
„Ich denke, diese Widerstandskraft von Gold spiegelt auch die niedrige Volatilität am Aktienmarkt wider“, sagt Yang.
Sie meint, Aktien- und Goldinvestoren beobachten aktuell, ob die hohe Inflation anhält und ob der jüngste Ölpreisschock weitergeht. Einige nutzen Gold zur Absicherung gegen diese Risiken.
Seit September ist der Kapitalfluss in Gold-ETFs weiterhin stark. Yang sieht darin den Wandel der Wahrnehmung einiger Investoren: Gold ist nicht mehr nur eine Anlage zur Konkurrenz von Anleihenrenditen, sondern wird auch zur Absicherung gegen breitere makroökonomische Risiken verwendet.
Doch diese Nachfrage bedeutet nicht zwangsläufig, dass Gold nicht weiter fallen wird. Yang weist darauf hin, wenn der Markt tatsächlich in eine Phase reiner Bargeldbeschaffung tritt, könnten selbst ETF-Investoren Gold verkaufen, sodass Gold gemeinsam mit Aktien unter Kapitalabzug leidet.
Sie erwartet nicht, dass der Goldpreis in die niedrigeren Preiszonen der letzten Jahre zurückfällt, sondern glaubt, dass die Unsicherheit durch Schulden, geopolitische Spannungen, Sanktionen und Angebotsschocks Gold in einer höheren strukturellen Bandbreite hält.
„Ich sehe keinen Durchbruch, aber ich glaube auch nicht, dass Gold auf das Niveau des vergangenen oder vorvergangenen Jahres zurückkehren wird.“ sagt Yang.
Natixis: Bis Jahresende möglicherweise auf 4.100 US-Dollar, aber auch Durchbruch über 5.250 US-Dollar
Bernard Dahdah, Edelmetallanalyst bei Natixis, stellt eine deutlich breitere Preisspanne in Aussicht.
Der aktuelle Bericht der Bank sieht drei Szenarien vor: ein Absturz des Goldpreises bis Jahresende auf 4.100 US-Dollar, in Extremsituationen auf 3.500 US-Dollar, und ein Durchbruch auf über 5.250 US-Dollar, falls die Inflation schnell sinkt und die Fed zu Lockerungen gezwungen wird.
Dies stellt einen deutlichen Wandel zu Natixis' Einschätzung von Ende August dar. Damals hatte Dahdah das Jahresendziel für Gold auf 5.000 US-Dollar angehoben, basierend auf erhöhter Nachfrage nach Absicherung wegen US-Schulden und Instabilität am Anleihemarkt.
Im vergangenen Monat aber drehte die Beziehung zwischen Gold und Ölpreis wieder ins Negative. Natixis meint, höhere Ölpreise verstärken den Inflationsdruck, erhöhter Zinsausblick der Fed steigert wiederum die Opportunitätskosten für Gold.
Die Bank stellt außerdem fest, dass die positive Korrelation zwischen Gold und der Rendite der 10-jährigen US-Staatsanleihe seit Ende August wieder sichtbar ist, während die Beziehung zwischen Gold und US-Dollar-Index das ganze Jahr über relativ stabil blieb.
Selbst bei fallenden Goldpreisen steigen die Bestände physisch gedeckter Gold-ETFs weiter an. Dahdah erklärt: „Einige Investoren kaufen (ETFs) bei Rücksetzern, aber strukturelle Nachfrage kann den durch Zinsen getriebenen Preisabschlag nicht ausgleichen.“
Die Nachfrage der Zentralbanken ist ebenfalls ein Unsicherheitsfaktor. Die starke Nachfrage von offizieller Seite unterstützte Gold zuletzt gegenüber dem Druck der hohen Anleiherenditen, doch Natixis glaubt, dass bei dauerhaft hohen Ölpreisen und starkem US-Dollar einige Zentralbanken Priorität auf Inflationsbekämpfung und Unterstützung der eigenen Währung legen und weniger Goldreserven aufbauen.
Im Basisszenario erwartet Natixis, dass die Fed im Dezember erneut die Zinsen anhebt, der Goldpreis bleibt im restlichen Jahr 2026 unter Druck und fällt bis Jahresende auf 4.100 US-Dollar. Falls die Fed die Zinsen 2027 unverändert lässt, könnten Entdollarisierung, wieder auflebende Investorennachfrage und Zentralbankkäufe den Goldpreis bis zum Ende des nächsten Jahres auf etwa 4.750 US-Dollar bringen.
Im pessimistischen Szenario könnte eine weitere Eskalation im Nahen Osten mit der Schließung der Straße von Hormus zu weiter steigenden Ölpreisen führen, die Inflation bliebe hoch und die Fed müsste über einen längeren Zeitraum hohe Zinsen aufrechterhalten.
Sollten Zentralbanken in dieser Situation statt Käufer zu Nettoverkäufern werden, um Reserven freizusetzen und die eigene Währung zu stützen, schätzt Natixis den Goldpreis auf bis zu 3.500 US-Dollar.
Das gegenteilige Szenario wäre, wenn sich die Lage in der Straße von Hormus entspannt, die Ölpreise deutlich fallen und die Inflation schneller sinkt, sodass die Fed zu einer lockeren Geldpolitik übergehen könnte. In diesem Fall sieht Natixis den Goldpreis stabil bei über 5.250 US-Dollar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die SEC stellt einen "No-Objection Framework Letter" aus: Einmalige Ermächtigung für Kleinanleger, standardmäßige Nachfolge der Abstimmung des Vorstands; Tesla (TSLA.US) erhält als erster das Musterformular.
Die US-Börsenaufsicht hat einen Plan genehmigt, der es Kleinanlegern von Tesla erlaubt, automatisch gemeinsam mit dem Vorstand abzustimmen. Der CEO von Robinhood begrüßte diese Entscheidung.
Boeing (BA.US) erzielt weiteren Erfolg: Besiegt Northrop Grumman (NOC.US) und erhält den US Navy F/A-XX Auftrag für das sechste Generation Kampfjet-Programm, Entwicklungsauftrag im Wert von 20 Milliarden US-Dollar.
Das Pentagon gab bekannt, dass Boeing den Vertrag für die nächste Generation von Kampfflugzeugen der US Navy gewonnen hat.
Von HBM über DRAM bis SSD: Die KI-Agentschaft entfacht eine enorme Nachfrage nach Speicher! Micron (MU.US) präsentiert als Höhepunkt den Quartalsbericht – der Markt hofft auf das „große Übertreffen der Erwartungen + Aktienrückkauf“-Geschenkpaket.
Der US-amerikanische Speicherchip-Hersteller Micron, einer der drei führenden Speicherchip-Produzenten, wird am Mittwoch Eastern Time seinen Finanzbericht veröffentlichen. Dieser Bericht wird somit zu einem wichtigen Indikator für den Stand des Speicher-Superzyklus sowie für den beispiellosen AI-Infrastruktur-Boom.
Krypto-Preise
Mehr


