
Institutionen der Wall Street warnen: Die Federal Reserve begeht die „Ursünde“, die Rendite der zehnjährigen US-Staatsanleihen könnte sich auf 8% zubewegen.

Während der globale Anleihenmarkt immer stärker im Sturm ist, warnt Steven Blitz, Chefökonom für die USA bei TS Lombard, dass die Federal Reserve denselben historischen Fehler wiederholt, nämlich die Geldpolitik zu früh zu lockern, bevor die Inflation vollständig unter Kontrolle ist. Diese "Ursünde" könnte dazu führen, dass die Rendite der zehnjährigen US-Staatsanleihen in den kommenden Jahren letztlich 8% erreicht.
Die Rendite der zehnjährigen US-Staatsanleihen stieg am Mittwoch bereits auf 5,30% – der höchste Stand seit 2002 – und die Mehrheit der Wall Street-Institutionen diskutiert, ob 6% die nächste Schwelle ist. Doch Blitz argumentiert in seinem neuen Bericht „Die Wiederholung der Ursünde“, dass diese Haltung „zu kurz gedacht“ ist – 5,75% sind nur das nächste Zwischenziel, 8% ist das langfristige Ziel, das den Aktienmarkt deutlich belasten und das seit Jahrzehnten eingeübte Muster „bei Rücksetzern kaufen“ beenden wird.
Der zentrale Gedankengang ist: Die Kombination aus lockerer Fiskal- und Geldpolitik hebt in jedem Wirtschaftszyklus den Mittelpunkt von Inflation und Renditen an, und die amerikanische politische Landschaft macht es auf kurze Sicht nahezu unmöglich, dies zu wenden. Blitz betont, dass frühestens 2029 die USA wirklich den politischen Willen zeigen könnten, Inflation effektiv zu bekämpfen – „aber darauf würde ich nicht wetten“.
"Ursünde": Zu frühe Lockerung, Geschichte wiederholt sich
Blitz definiert die „Ursünde“ der Geldpolitik als: Lockerung, bevor ein Abschwung die Inflation ausreichend eliminiert – „wie zum zweiten Mal in denselben Apfel beißen“.
In seiner Darstellung ist diesmal der „Täter“ der frühere Fed-Präsident Powell. Ende letzten Jahres traf Powell angesichts eines sich abkühlenden Arbeitsmarktes, aber steigender Unternehmensgewinne, die Entscheidung zur Zinssenkung – Blitz unterstreicht, dass dieser Schritt zufällig genau zwei Monate vor der Präsidentschaftswahl 2024 erfolgte und der damaligen Biden-Regierung ein politisches Geschenk bereitete. Blitz räumt ein, dass Powell von Regierung und mehreren Positionsaspiranten unter „enormen Druck“ gesetzt wurde, darunter auch Mitglieder des Federal Open Market Committee (FOMC), die wollten, dass Powell „die Augen schließt und noch mehr lockert“.
Aktuell hoffen Trump, Finanzminister Bessent und Wirtschaftsberater Bessent, dass der neue Fed-Chef Walsh in der nächsten Aufwärtsphase „zwischendurch die Augen schließt“ und eine expansive Politik fährt. Walsh widersetzte sich bei der Zinssitzung im September mit einer Zinserhöhung um 25 Basispunkte leicht und brachte den Leitzins auf eine Spanne von 3,75% bis 4,00%; das Abstimmungsergebnis war einstimmig. Blitz reagierte darauf: „Warum nicht 50 Basispunkte?“
"Die nicht eingetretene Rezession": Fiskalexpansion unterbricht die Anpassung
Blitz charakterisiert 2025 als das Jahr der „nicht eingetretenen Rezession“. Nach etwa 22 Monaten invertierter Zinsstrukturkurve sind private Arbeitsplätze außerhalb des Gesundheitssektors rückläufig, das Wirtschaftswachstum hätte schrumpfen müssen, doch dieses Szenario trat nie ein.
Die Gründe sind zweierlei: Erstens ist das Maß der Fiskalexpansion zu groß; zweitens begann die Fed mit Zinssenkungen gerade zu dem Zeitpunkt, als die Unternehmensgewinne wieder stiegen. Auch die Zollpolitik verstärkte den Effekt.
Blitz verweist auf zwei klassische Wall-Street-Regeln: Erstens – Unternehmensgewinne führen Beschäftigung, und Beschäftigung führt Inflation; zweitens – das erste Jahr einer Erholung bringt meist die geringste Inflation. Das bedeutet: 2026 wird ein „gutes Jahr“, und unter den Auswirkungen von Zöllen und Ölpreisschocks sinkt die Basisinflation tatsächlich etwas. Doch ab jetzt, sofern der Aktienmarkt unterstützt, werden hohe Unternehmensgewinne schnellere Einstellungen bewirken und im Jahr 2027 die Basisinflation wieder erhöhen.
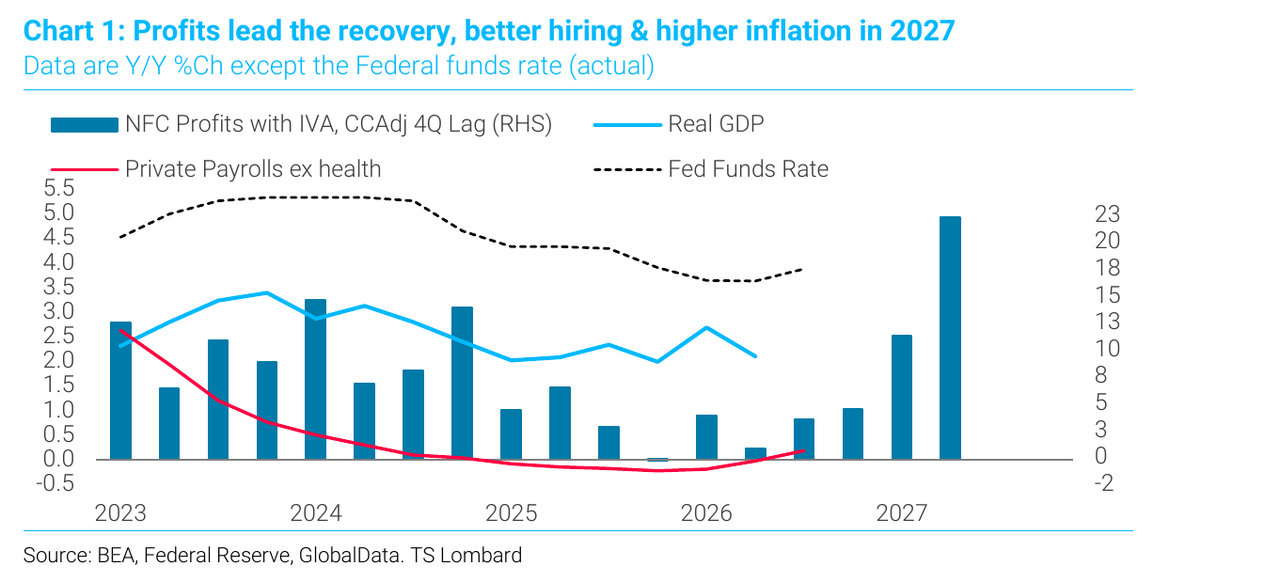
Zudem weist er darauf hin, dass die diese Woche veröffentlichten Kern-PCE-Zahlen für August „oberflächlich niedriger als erwartet“ waren, was nur daran lag, dass der reale Wert von 0,247% auf 0,2% gerundet wurde, und dass die Benchmark-Revision die ganze Reihe künstlich nach unten verzerrte. Gleichzeitig sprang die Super-Kern-Inflation um 0,4% im Monatsvergleich, die Teilkomponente „Andere Dienstleistungen“ erreichte das höchste Wachstum aller Zeiten, und die Bildungskosten stiegen ebenfalls rekordverdächtig. Die Rendite der zehnjährigen US-Staatsanleihen gab daraufhin den gesamten Zuwachs nach Veröffentlichung der PCE-Zahlen wieder ab.
Swap-Spreads: Der Markt preist Fiskalrisiko ein
Blitz’ Analyse ist besonders bei der Interpretation der Swap-Spreads bemerkenswert. Er sieht die Haupttriebkraft für steigende Renditen im „Überangebot an Staatsanleihen“ – die Staatsanleihen der entwickelten Länder müssen kontinuierlich refinanziert werden, das Tempo der Haushaltsdefizite übersteigt das nominale BIP-Wachstum, und die Zentralbanken sind nicht mehr die Grenznachfrager.
Das direkteste Signal hierfür ist der Swap-Spread: Investoren bevorzugen zunehmend, innerhalb eines 10-Jahres-Zeitraums den variablen über Nacht gesicherten Zinssatz zu erhalten, statt einen festen Coupon einer Staatsanleihe zu halten. Dieser Trend besteht in den USA bereits seit 2012, hat sich aber seit der Covid-Pandemie weltweit verbreitet – die Swap-Spreads in Großbritannien und Frankreich sind stark zusammengeschmolzen, die Situation in Deutschland nähert sich ebenfalls dem Gleichgewicht.
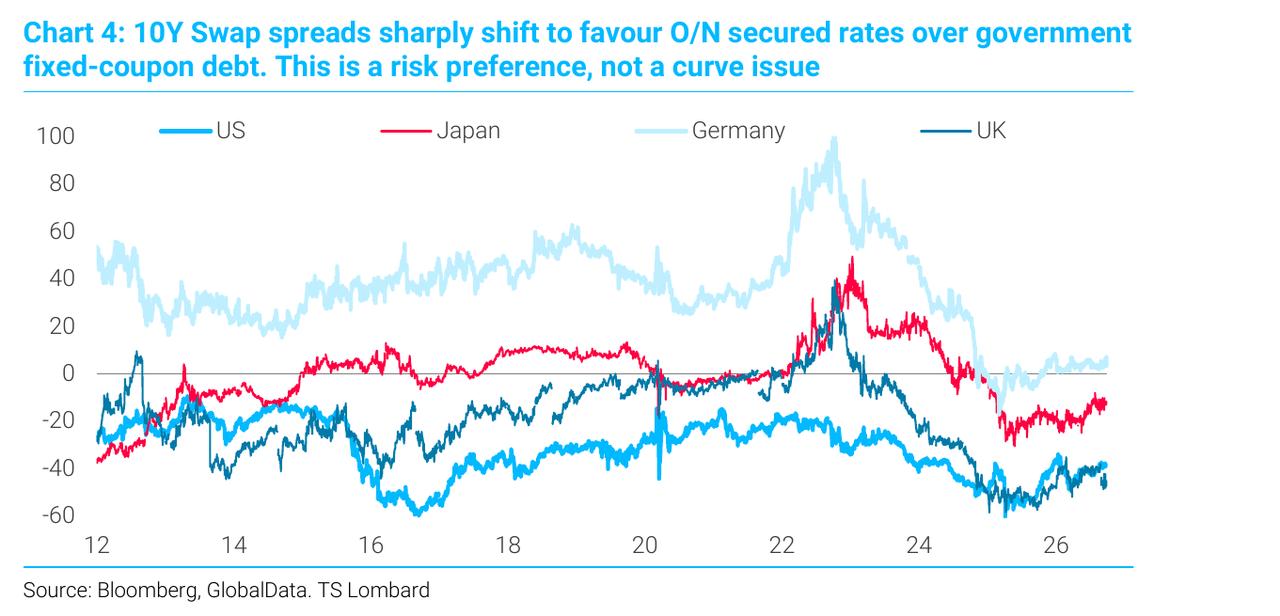
Blitz betont, dies sei „eine Frage der Risikopräferenz, nicht der Zinsstrukturkurve“. Frankreich und Deutschland teilen sich eine gemeinsame Zentralbank, die Bank of England folgt meist der Europäischen Zentralbank, aber die Entwicklung der Swap-Spreads der beiden Länder geht auseinander. Der Markt preist Fiskalrisiko und nicht Zinspolitik oder Inflationspfade ein.
Er baute ein Modell für den US-Swap-Spread mit zehn Jahren Laufzeit, das zeigt: Selbst wenn man die Form der Zinskurve und die regulatorischen Einschränkungen von Bankbilanzen herausnimmt, bevorzugt der Markt US-Staatsanleihen immer weniger.
Warum 8%: Politische Logik und Policy-Mix
Blitz’ Fazit: Der Policy-Mix aus lockerer Geldpolitik und expansiver Fiskalpolitik wird in jedem Zyklus den Boden von Inflation und Renditen höher legen, bis wirklich politischer Wille entsteht, kurzfristiges Wachstum zugunsten einer Inflationsbekämpfung zu opfern.
Er beschreibt diese Divergenz als „Hamilton gegen Jackson“ – ersterer steht für den Weg, die Wirtschaft über die Zentralbank zu steuern, letzterer für den Weg über die Regierungspolitik. „Die populistische Strömung, die den nächsten Präsidenten hervorbringt, favorisiert Jackson.“ Blitz fasst das letzte Jahrzehnt amerikanischer Politik zusammen: „Die Menschen sind sozial konservativ, aber fiskalisch liberal.“
Die Art des Renditeanstiegs ist ebenfalls entscheidend. Blitz erklärt, dass bislang der Zuwachs hauptsächlich durch die realen Zinssätze getrieben wurde, was zwar den Aktienmarkt drückt, aber den US-Dollar vor Verkäufen bewahrt. Sollte sich der Treiber zur Inflationsprämie verschieben, „wird die Börse weniger leiden, aber die Dollar-Bären bekommen ihre Ära“ – dann „beginnt der längst erwartete Dollar-Bärenmarkt tatsächlich“.
Der entscheidende Faktor: Die Nettoersparnisquote der USA ist auf Null gesunken und „zeigt keine Anzeichen der Besserung“. Vor diesem Hintergrund fällt Blitz sein Urteil: „Am Ende werden wir die 10-jährige US-Staatsanleihe mit einer Rendite von 8% sehen.“
Was wird zuerst „kollabieren“
Blitz prognostiziert keine Explosion eines einzelnen Assets. Was seiner Meinung nach zerbrechen wird, ist ein Denkmuster – der Glaube, Inflation werde wieder auf 2% zurückkehren, und die reflexhafte Logik, mit Long-Positionen auf Aktien und Anleihen immer eine Rendite zu erzielen. Für die Generation von Investoren, die 40 Jahre fallende Zinsen gewohnt und immer Rückschläge zum Nachkaufen genutzt hat, ist diese Anpassung eine massive kognitive Umstellung.
Bemerkenswert: Blitz ist nicht allein mit dieser Auffassung. Medien berichten, dass Rich Privorostsky, Leiter des Delta-Hedge-Geschäfts bei Goldman Sachs, diese Woche sagte, die Entwicklung der Zinssätze sei „so rigoros, dass sie nicht ignoriert werden kann“, auch wenn „die Aktienmärkte überraschende Resilienz zeigen“.
Auch das US-Finanzministerium ist nicht wirkungslos für die Renditeentwicklung. Rabobank bezeichnete die ausgeweitete Rückkaufsaktion von Staatsanleihen im August als eine „light version of yield curve control“ und warnte: „Höhere Renditen verschlechtern die Haushaltslage, erhöhen die Laufzeitprämie und damit erneut die Renditen, Rückkäufe unterbrechen diesen Kreislauf, brechen ihn aber nicht unbedingt.“
Blitz meint: Eine Regierung, die den Abschwung ablehnt, kann das Renditelimit nicht selbst bestimmen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die hohen US-Anleiherenditen üben Druck aus, Bankaktienindizes befinden sich im Korrekturbereich, Citi fällt im Tagesverlauf um fast 5%.
Am Donnerstag erreichte der KBW-Bankenindex während des Handels ein Viermonatstief und fiel um 14% gegenüber seinem Höchststand Mitte August. Analysten stellten fest, dass das Finanzsegment im September im Vergleich zu anderen Branchen die schlechteste Performance seit 1990 verzeichnete. Weitere Analysten wiesen darauf hin, dass die Marktängste bezüglich der Bedrohung durch KI-Agenten, der möglichen Auswirkungen der US-Midterm-Elections sowie der steigenden Zinssätze übertrieben seien. Am 13. Oktober beginnt die Berichtssaison der Großbanken, wobei die Gewinnentwicklung als entscheidender Prüfstein gilt.
JP Morgan: Die versteckten Risiken am US-Aktienmarkt: Der Hebel ist zurück
Die Zahl der Unternehmensentlassungen in den USA erreichte im September ein Vierjahrestief für den entsprechenden Zeitraum, während die Bereitschaft zur Einstellung von Mitarbeitern auf den niedrigsten Stand seit fünfzehn Jahren sank.
Laut dem Bericht von Challenger, Gray & Christmas haben US-Unternehmen im September im Jahresvergleich fast 20 % weniger Entlassungen angekündigt, während die Entlassungen im Technologiesektor gegenüber dem Vormonat um 77 % gestiegen sind. Die Anzahl der geplanten Neueinstellungen im September ist im Jahresvergleich um 23 % zurückgegangen. Am selben Tag wurde bekannt gegeben, dass die Zahl der erstmaligen Anträge auf Arbeitslosenunterstützung in den USA in der vergangenen Woche auf 197.000 gesunken ist und damit nahezu den niedrigsten Stand seit 1969 erreicht hat.

NAND-Knappheit könnte bis 2028 anhalten! Citi sieht optimistisch auf die von KI getriebene Nachfrage und die Preiserhöhung bei Speicherchips und bestätigt das "Kaufen"-Rating für SanDisk (SNDK.US)
Laut Citi Research bestätigt der zuletzt veröffentlichte Geschäftsbericht von Micron Technology für das vierte Quartal weiterhin den Trend eines anhaltend angespannten Angebots auf dem NAND-Flash-Markt. Es wird erwartet, dass das Ungleichgewicht zwischen Angebot und Nachfrage in der Branche bis 2028 anhalten könnte, was die Preise für Speicherchips unterstützt.

Krypto-Preise
Mehr


