
Lilly rast wie verrückt! GLP-1 treibt ISRG, DXCM, TMO an – US-Aktien im Pharmabereich verwandeln sich vom sicheren Hafen zur Goldmine
 2026/10/22 03:22
I. Sektorstatus: Doppelter Fokus auf Verteidigung und Wachstum, neue Schwerpunkte im Kapitalumlauf
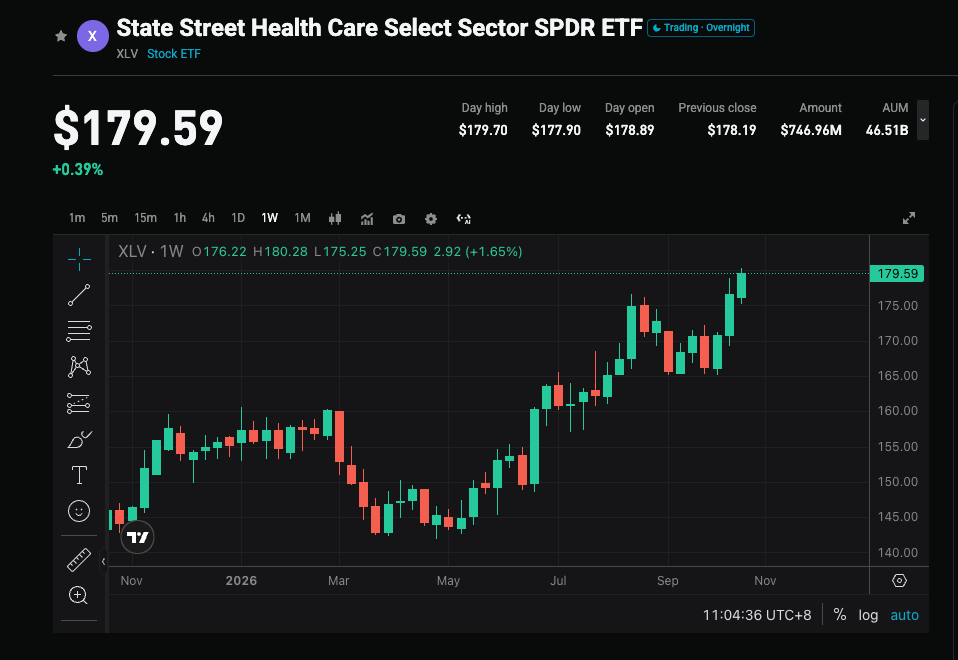
- Explosives Wachstum von GLP-1: Das Marktpotenzial für Stoffwechselerkrankungen wurde auf 150 Milliarden US-Dollar neu bewertet. Eli Lilly hat mit Tirzepatide Novo Nordisk erfolgreich überholt und die Marktführerschaft gesichert.
- Politische Risiken vorübergehend bereinigt: Preisverhandlungen für Medikamente und Zollbedrohungen sind insgesamt kontrollierbar, die pessimistische Markterwartung ist weitgehend verarbeitet.
- Fusionswelle als Antwort auf das Patentkliff: Um den Gap von über 300 Milliarden US-Dollar durch Patentablauf von Markenpräparaten in 2028–2030 zu füllen, steigt die Aktivität im Bereich M&A, das gesamte Transaktionsvolumen könnte diesen Wert annähern.
Kernmeinung: Der Pharmasektor entwickelt sich vom reinen „Defensiv-Asset“ hin zu einer Mischform aus „Defensiv + Wachstum“. Die aktuelle Stärke stammt aus dem Streben nach Sicherheit durch Kapital.
II. Kernwerte: Marktführer vorne, Chancen in Nischensektoren
- Große Pharmaunternehmen: Solides Fundament
Eli Lilly (LLY): Marktführer mit einer Marktkapitalisierung von 1,1–1,2 Billionen US-Dollar. YTD circa 19% Wachstum, annähernd 60% im letzten Jahr. Sehr starke GLP-1 Pipeline, erwarteter Umsatz-CAGR von über 13% in 2026–2028.AbbVie (ABBV): Immunbereich mit den Top-Präparaten Skyrizi und Rinvoq, Aktienpreis nahe Allzeithoch.Johnson & Johnson (JNJ): Diversifizierte Strategie, Umsatzziel an der Marke von 100 Milliarden US-Dollar.Merck (MRK): Zwar droht das Patentkliff für Keytruda, die Onkologiepipeline und M&A bleiben jedoch attraktiv.UnitedHealth (UNH): Margenerholung im Managed-Care-Bereich, klarer Nutzen.
- High-Beta- und Trendwerte
- Medizinische Geräte und Life-Science-Instrumente
Intuitive Surgical (ISRG): Marktführer bei Operationsrobotern, profitiert vom Trend zu minimalinvasiven Eingriffen.Dexcom (DXCM) / Insulet: Direkter Profiteur des Wachstums bei der Überwachung chronischer Krankheiten und der steigenden Nachfrage durch GLP-1.
- AI-Pharma und Datenplattformen
Recursion / Tempus: Small- und Mid-Cap-Werte; besitzen aufgrund klinischer Meilensteine und Partnerschaften hohe Flexibilität, allerdings ist das Risiko durch Volatilität zu beachten.
III. Investitionsstrategie: Titelselektion wichtiger als Sektorwahl
- Demografischer Wandel und zunehmende Belastung durch chronische Erkrankungen.
- Innovative Arzneimittel (Stoffwechsel, Onkologie, Immunologie, Gentherapie) bieten weiterhin strukturelles Wachstumspotenzial.
- AI-Technologie verbessert die Effizienz von Medikamentenentwicklung und klinischer Forschung.
- Kernposition: Allokation in Eli Lilly LLY, AbbVie ABBV, Johnson & Johnson JNJ und andere große Pharmawerte, um solides Wachstum und defensive Eigenschaften zu erzielen.
- Satellitenposition: Kleine Allokation in Biotech oder Gerätewerte mit klaren Katalysatoren, um zusätzliche Ertragschancen zu erfassen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Rekord bei Hashrate-Bestellungen, warum ebbt der „KI-Handel“ ab? JPMorgan enthüllt den Zeitunterschied zwischen KI-Investitionen und Produktivitätssteigerungen
Das globale Wirtschaftsforschungsteam von JPMorgan unter der Leitung von Joseph Lupton hat in einer Studie vom 10. November festgestellt, dass die jüngsten Verbesserungen der Arbeitsproduktivität vor allem auf die Kapitalvertiefung und eine intensivere Nutzung der Produktionsfaktoren zurückzuführen sind. Die umfassenden Effizienzgewinne, die durch AI mittels Prozessumgestaltung, Datenintegration und organisatorischer Anpassung erzielt werden, benötigen jedoch noch Zeit, um sich auszuzahlen. Das bedeutet, dass Bestellungen für Chips, Server und Stromausrüstung bereits wachsen können, während die kontinuierlichen Investitionsrenditen für Betreiber von Rechenleistung und Endnutzer möglicherweise nicht synchron eintreffen.
KI-Investitionen treten in das "Tal der Enttäuschungen" ein – die nächsten 18 Monate werden zur entscheidenden Bewährungsprobe!
Goldman Sachs ist der Ansicht, dass sich der Investitionszyklus für KI derzeit im "Tal der Enttäuschung" befindet, dies jedoch nicht das erste Mal ist. Der zentrale Widerspruch besteht darin, dass das Geschäftsmodell neuer Cloud-Computing-Anbieter stark von der Rendite aus den KI-Ausgaben ihrer Endkunden abhängt, während es aktuell "praktisch kein Unternehmen gibt, dessen Gewinne eindeutig auf KI zurückzuführen sind". Chamath Palihapitiya, Gründer von Social Capital, hat ein entscheidendes 18-monatiges Zeitfenster festgelegt, in dem der Markt zwischen nachhaltigen und nicht nachhaltigen KI-Geschäftsmodellen unterscheiden wird.

Das Kernproblem von Anthropic: Einnahmen können jederzeit entzogen werden, aber die Kosten für Rechenleistung sind für bis zu 20 Jahre festgeschrieben.
Zheshang Securities ist der Ansicht, dass die Einnahmen von Anthropic hauptsächlich volumenbasiert abgerechnet werden und die verbleibenden Leistungsverpflichtungen lediglich etwa 5,1 Monate des annualisierten Umsatzes abdecken, während auf der Kostenseite bereits unwiderrufliche Kapazitätsverpflichtungen in Höhe von 895,4 Milliarden US-Dollar bis maximal 2045 eingegangen wurden. Während die Einnahmen jederzeit reduziert werden können, sind die Kosten nicht rückgängig zu machen, wodurch eine stark asymmetrische Laufzeitlücke entsteht – dies ist die eigentliche Kernbeschränkung des Unternehmens.

Dreifacher Druck von Federal Reserve, Finanzministerium und Kongress, Goldman Sachs: Liquiditätskrise im Jahr 2027 erwartet.
Goldman Sachs warnt, dass der Anteil der Reserven an den Bankvermögen auf etwa 11% gesunken ist und damit nur geringfügig über dem Krisentief von 2019 liegt. In der zweiten Hälfte des Jahres 2027 wird die festgefahrene Schuldengrenzenverhandlung das Finanzministerium zwingen, das TGA wieder aufzubauen, was einen plötzlichen Rückgang der Reserven und eine "perfekte Sturm"-Situation durch einen massiven Anstieg des Angebots an T-bills auslöst. Kombiniert mit einer stagnierenden Nachfrage nach Geldmarktfonds entsteht ein großes Liquiditätsloch. Die Federal Reserve könnte gezwungen sein, die Zinsen zu senken und groß angelegte Anleihekäufe zur Rettung des Marktes durchzuführen.

Krypto-Preise
Mehr


