
Ausblick auf den Q3-Finanzbericht von Corning (GLW): Wird das hohe Wachstum der KI-Glasfaserkommunikation anhalten und die Beschleunigung durch den Springboard bestätigt?
 2026/10/26 06:08
1. Überblick über die wichtigsten Investmentpunkte
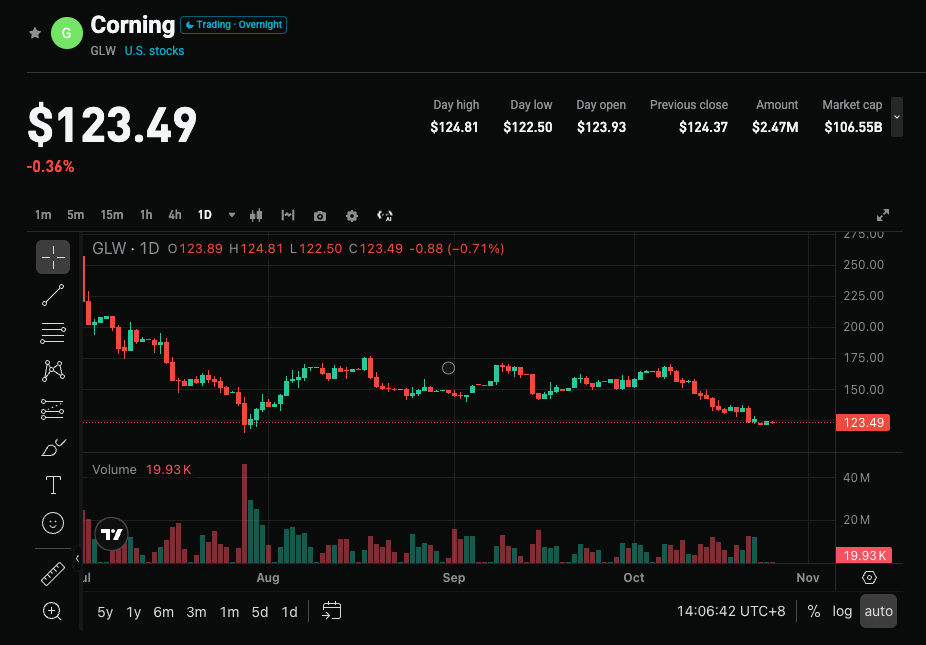
Corning (GLW.US) wird seine Ergebnisse für das dritte Quartal 2026 am 27. Oktober 2026 vor US-Börsenöffnung veröffentlichen. Der Wall-Street-Konsens erwartet einen Umsatz von etwa 5 Milliarden US-Dollar (ca. +17% bis +22% YoY) und einen Kern-EPS von rund 0,88 US-Dollar (ca. +31% YoY). Die unternehmenseigene Prognose liegt bei einem Umsatz von 4,9-5 Milliarden US-Dollar (ca. +16% YoY) und einem Kern-EPS von 0,85-0,89 US-Dollar (ca. +28% YoY), die Markterwartungen sind nahe der oberen Prognosegrenze, der Flüsterwert liegt bei rund 0,89 US-Dollar. Im Fokus dieses Berichtes stehen die anhaltend hohe Wachstumsrate des AI-Glasfaserkommunikationsgeschäfts, die Umsetzung der Verkäufe im Bereich Enterprise Networks und Gen AI sowie die Fortschritte beim Springboard-Langfristziel (eine annualisierte Umsatzrate von 20 Milliarden US-Dollar bis Ende 2026)—ob dieser Plan eingehalten oder sogar vorzeitig erreicht wird. Nach einer deutlichen Kurskorrektur seit dem Hochpunkt im Juni ist der Markt nun besonders sensibel gegenüber Bewertungen und Wachstumsperspektiven.
2. Vier zentrale Fokusbereiche
Fokus 1: Glasfaserkommunikation und Enterprise Networks – Können das hohe Wachstum und die Dynamik beibehalten werden?
Glasfaserkommunikation ist der Hauptwachstumstreiber. Im Q2 erreichte dieses Segment einen Umsatz von 2,07 Milliarden US-Dollar (+32% YoY), das Nettoergebnis stieg gegenüber dem Vorjahr um 77% und die Rekordprofitabilität lag bei 21%. Das Wachstum im Bereich Enterprise Networks betrug 65%, und die Umsätze mit Gen AI haben sich nahezu verdoppelt. Der Markt wird besonders darauf achten, ob die Wachstumsrate von Enterprise Networks auch im Q3 hoch bleibt, ob AI-Datacenter-Aufträge tatsächlich in Lieferungen umgewandelt werden und wie der Fortschritt bei langfristigen Verträgen mit Großkunden wie Amazon, NVIDIA und Meta ausfällt. Sollte das Wachstum nachlassen, könnte dies Fragen zur Nachhaltigkeit des AI-Glaskommunikationszyklus auslösen.
Fokus 2: Fortschritte beim Springboard-Plan und Validierung der annualisierten Umsatzrate
Das Unternehmen hat das Springboard-Ziel zuletzt angehoben und plant, bis Ende 2026 eine annualisierte Umsatzrate von 20 Milliarden US-Dollar, bis 2028 30 Milliarden US-Dollar und bis 2030 40 Milliarden US-Dollar zu erreichen und in eine Phase beschleunigten Wachstums einzutreten. Das Management deutete an, das 20-Milliarden-Ziel möglicherweise ein Quartal früher zu schaffen. Im Bericht wird darauf geachtet, ob der Q3-Umsatz die obere Prognosegrenze erreicht oder übertrifft und welche Aussagen zur Entwicklung der Umsatzrate und des Photonengeschäfts (Photonics) getroffen werden, da dies direkt die langfristige Erzählung beeinflusst.
Fokus 3: Margenausweitung und Verbesserung der Randbereiche anderer Geschäftssegmente
Im Q2 stieg die Kernbetriebsmarge auf 20,9%, die Bruttomarge lag bei 39,6% und der freie Cashflow war stark. Im Q3 wird sich der Markt darauf konzentrieren, ob die Marge im Glasfaserbereich gehalten oder weiter verbessert werden kann, ob das Solargeschäft nach Wartungsstillständen wieder profitabel ist und ob sich das Carrier-Segment (im letzten Quartal nur +1%) erholt. Dabei ist zu beachten, dass die Spezialglas-Sparte durch steigende Speicherpreise belastet werden könnte, da die Smartphone-Auslieferungen voraussichtlich zweistellig rückläufig sind.
Fokus 4: Bewertungskorrektur und neues Potenzial nach deutlichem Rückgang des Aktienkurses
Der Aktienkurs ist seit dem Hoch im Juni (ca. 270 US-Dollar) deutlich auf den Bereich 120–130 US-Dollar zurückgegangen, die Bewertung wurde teilweise abgebaut, bleibt aber empfindlich gegenüber der Wachstumsqualität. Zuletzt hat sich die Marktstimmung von leicht vorsichtig ins leicht positive gedreht, doch historisch folgt nach aufeinanderfolgenden Übertreffen der Erwartungen oft Gewinnmitnahmen beim Kurs. Die Aussagen des Managements zu Zielen für das zweite Halbjahr und die Langfristperspektive sind entscheidende Wendepunkte für die Stimmung.
3. Risiken und Chancen existieren nebeneinander
Aufwärtstreiber:
- Das Wachstum im Bereich Glasfaserkommunikation und Enterprise bleibt stark (Enterprise Networks nähern sich oder übersteigen 60%), die AI-Auslieferungen beschleunigen sich deutlich.
- Gesamtumsatz und EPS erreichen oder übertreffen die obere Prognosegrenze, und das Springboard-Ziel von 20 Milliarden wird planmäßig oder früher bestätigt.
- Die Profitabilität im Glasfaserbereich bleibt auf Rekordniveau, das Solargeschäft wird wieder profitabel, der freie Cashflow bleibt stark.
Abwärtsrisiken:
- Ergebnisse erfüllen nur den Mittelwert der Prognose oder liegen leicht darunter, das Wachstum im Enterprise-Bereich verlangsamt sich und löst Sorgen über die Spitze im AI-Glasfaserzyklus aus.
- Das Carrier-Segment bleibt schwach, Spezialglas wird durch nachlassende Smartphone-Nachfrage belastet, oder steigende Investitionen drücken den Cashflow.
- Das Management gibt vorsichtige Ausblicke für künftige Quartale, und die hohe Bewertung könnte weiter auf den Kurs drücken.
4. Handelsempfehlungen
Bullische Argumentation: Wenn Glasfaserkommunikation und Gesamtumsatz deutlich über dem Konsens liegen, die Margen weiter steigen und der Fortschritt des Springboard-Plans bestätigt wird, könnte sich die Erzählung vom zentralen Lieferanten der AI-Infrastruktur verstärken und die Bewertungsanpassung stützen.
Bärische Risiken: Wenn die Daten nur den Erwartungen entsprechen oder das Wachstum nachlässt, beziehungsweise Prognosen generell zurückhaltend ausfallen, kann dies in einem Umfeld mit hoher Volatilität bei Technologiewerten Gewinnmitnahmen und Kursrückschläge auslösen.
Wichtige Kennzahlen:
- Gesamtumsatz und Umsatzwachstum zum Vorjahr
- Wachstumsrate und Profitabilität von Glasfaserkommunikation und Enterprise Networks
- Fortschritt beim annualisierten Springboard-Umsatz und Ausblick für das nächste Quartal
- Kernbetriebsmarge und freier Cashflow
Handelsstrategie: Bei übertroffenen Ergebnissen und bestärkten Langfristzielen bietet sich nach einer Kurskorrektur die Möglichkeit für einen Einstieg; bei schwachen Daten oder Anzeichen für eine Verlangsamung des Wachstums sollte man kurzfristige Risiken beachten und Überbewertungen vermeiden. Positionsgröße und Stop-Loss müssen individuell angepasst werden.
Haftungsausschluss: Die Inhalte dienen ausschließlich zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Das Vereinigte Königreich plant die Emission von Kurzfristanleihen, was voraussichtlich die Renditen britischer Staatsanleihen senken wird. Investoren beobachten zudem aufmerksam, ob im Herbsthaushalt die fiskalische Disziplin gewahrt werden kann.
Das Vereinigte Königreich wird bald den Einsatz von kurzfristigen Schuldtiteln verstärken. Dieser Wandel könnte die Renditen britischer Staatsanleihen senken und die zunehmend unter Druck stehende öffentliche Finanzlage des Landes entlasten. Gleichzeitig bleibt die potenzielle Marktreaktion auf die Herbsthaushaltsplanung für den britischen Anleihemarkt weiterhin ein wichtiger Risikofaktor.
Die Woche der Technologiebilanzen steht bevor, SK Hynix steigt vorbörslich um über 1 % an, Petrobras fällt um über 20 %, die Ölpreise sinken, US-Staatsanleihen legen zu.
Vorbörslich an der US-Börse steigt SK Hynix um über 1 %. Das Unternehmen plant, eine Sonderdividende in Höhe von 12,1 Milliarden US-Dollar auszuschütten und möchte den Erlös aus dem Verkauf der Kioxia-Beteiligung an die Aktionäre zurückgeben. Die Aktien der US-Firma Neocloud fallen im vorbörslichen Handel allgemein: Nebius sinkt um 4,5 %, CoreWeave um 4,4 % und Iren um 4,1 %. Die Brasilianische Petrobras verliert vorbörslich über 20 %, Itau Unibanco fällt um mehr als 27 %. Brent-Rohöl gibt von einem Sechsmonatshoch nach und verliert 1,5 %, notiert bei rund 114,95 US-Dollar pro Barrel.
Cybercab sorgt für Schlagzeilen, Berliner Fabrik erreicht neue Produktionsrekorde! Hektik um Tesla (TSLA.US), Phillip Securities bleibt dennoch bei einem Kursziel mit 38% Abschlag
Tesla (TSLA.US) verzeichnete am Montag vorbörslich einen Anstieg von fast 1 %, nachdem der Cybercab auf dem F1-Rennen in Austin intensiv vorgestellt wurde, das Berliner Werk einen Produktionsmeilenstein erreichte und neue Details zum Roadster bekannt wurden.

Krypto-Preise
Mehr


