
Ausblick auf Amazons (AMZN) Q3-Geschäftsbericht: Fokus auf beschleunigtes AWS-Wachstum und die Beziehung zu Anthropic
 2026/10/29 06:18
1. Überblick über die wichtigsten Investmentpunkte
Amazon wird am 29. Oktober 2026 nach US-Börsenschluss die Geschäftszahlen für das dritte Quartal des Geschäftsjahres 2026 veröffentlichen. Der Konsens an der Wall Street erwartet einen Gesamtumsatz von etwa 202,2 Milliarden US-Dollar (+12,2% YoY) und einen Gewinn je Aktie von ca. 1,96 US-Dollar. Die unternehmensseitige Prognose liegt im Bereich von 197 bis 202 Milliarden US-Dollar. Im Fokus dieses Berichts stehen zum einen, ob das Wachstum von AWS von 36,8% im Vorquartal auf rund 38,4% beschleunigt, zum anderen die Beziehung zu Anthropic als größtem externen Investor und bedeutendem Cloud-Kunden (weitere Details im IPO-Antrag), sowie die Auswirkungen hoher Investitionsausgaben und Schwankungen des beizulegenden Zeitwerts von Investitionen auf das Ergebnis.
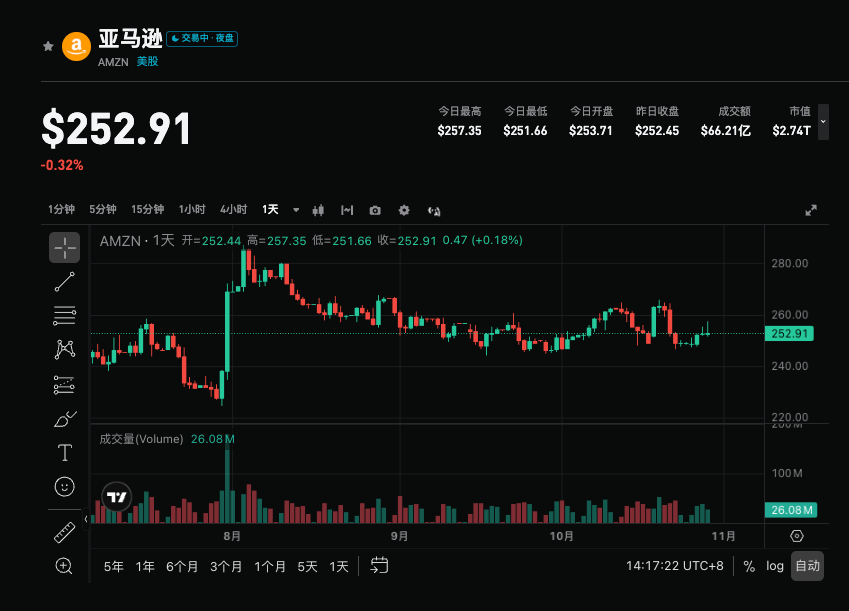
2. Vier zentrale Fokuspunkte
Fokus 1: Beschleunigtes Wachstum von AWS & Kapazitätsbeschränkungen
Der Marktkonsens geht von einem Anstieg des Cloud-Geschäfts von 36,8% im Vorquartal auf 38,4% aus. CEO Andy Jassy äußerte am 23. Oktober, dass der Großteil der AWS-Kapazität bis 2027 ausgebucht ist, einzelne Verträge sogar bis 2028 laufen. Die Nachfrage von AI-Laboren und Unternehmenskunden ist extrem stark, das Unternehmen kann den zusätzlichen Bedarf nicht vollständig decken. Bei manchen GPU-Geräten (wie frühzeitig beschaffte Nvidia GB300-Racks) gibt es Stromengpässe, was zu Zeitdifferenzen zwischen Investitionsausgaben und Umsatzrealisierung führt und den Turnover von Assets sowie Free Cashflow beeinflussen könnte. Übertrifft das Wachstum deutlich die Erwartungen, stärkt dies die Führungsposition beim AI-Infrastruktur; andernfalls könnten Zweifel am Monetarisierungsrhythmus aufkommen.
Fokus 2: Anthropic-Beziehung & Trainium-Ökosystem
Anthropic ist der wichtigste Referenzkunde für AWS Trainium-Chips und verpflichtet sich langfristig zur Unterstützung des Trainium-Ökosystems. Im Prospekt wird ausgeführt, dass künftige Investitionen in Computing und Infrastruktur häufiger als CAPEX oder Leasing auftauchen und große Vorabinvestitionen vor Markteinführung erforderlich sind. Dies begünstigt die Cashflow-Zyklen von Amazon und kompensiert die hohe Investitionsbelastung von AWS teilweise. Der Markt beobachtet die Fortschritte in der Zusammenarbeit, Veränderungen im beizulegenden Zeitwert (Im Q2 ca. 53,4 Milliarden US-Dollar, überwiegend von Anthropic) und die Trennung von Investment- und operativem Gewinn genau.
Fokus 3: Resilienz des Retail-Geschäfts & Optimierung der Profitstruktur
Laut Bloomberg-Konsens werden Online-Shop-Verkäufe auf etwa 69,61 Milliarden US-Dollar (+3,3% YoY) und Drittanbieter-Services auf ca. 45,83 Milliarden US-Dollar (+7,9% YoY) geschätzt, was zusammen etwa 115,44 Milliarden US-Dollar ergibt. Diese sind weiterhin die größte Umsatzquelle. Der Prime Day wurde vom Q3 des Vorjahres ins Q2 dieses Jahres verschoben, was das Jahresvergleichs-Baseline verzerrt; laut Firmenprognose würde das Wachstum ohne diesen Faktor um ca. 4 Prozentpunkte höher ausfallen. Die Gewinnverbesserung basiert vor allem auf der Optimierung des Logistik-Netzwerks, höherer Zustelldichte und größerer Effizienz beim Fulfillment. Mehr Umsatz durch Drittanbieter, Werbung und Abos verbessern zudem die Profitstruktur im Retail-Bereich.
Fokus 4: Werbe-Gewinnmotor & CAPEX-Belastung
Werbeumsatz wird bei 20,91 Milliarden US-Dollar erwartet (+18,1% YoY, +5,6% QoQ, im Q2 waren es 19,81 Milliarden US-Dollar). Das Wachstum verlangsamt sich eventuell gegenüber dem Vorquartal, bleibt aber einer der wichtigsten Gewinnmotoren, insbesondere dank der engen Verbindung von E-Commerce-Plattform-Kundendaten und der Konvertierung von Suche zu Kauf. Die Investitionsausgaben steigen weiter, der rollierende Free Cashflow über 12 Monate lag zum Quartalsende Q2 bei etwa -7,6 Milliarden US-Dollar; Deutsche Bank hebt die CAPEX-Prognose für 2027 auf rund 330 Milliarden US-Dollar an (Konsens liegt bei rund 290 Milliarden). Wertschwankungen von Investitionen sind klar von der Leistung des Kerngeschäfts zu trennen.
3. Chancen und Risiken
Aufwärtskatalysatoren:
- Das AWS-Wachstum übertrifft den Konsens deutlich (nah oder über 40%) und bestätigt die starke AI-Nachfrage sowie Kapazitätsfreisetzung.
- Steigende Werbepreise oder bessere Profitmargen im Retail, kombiniert mit positiven Cashflow-Signalen durch die Anthropic-Beziehung.
- Das Management gibt positives Signal zu Nachfrageprognosen für 2027 und darüber hinaus sowie Fortschritte bei Trainium bekannt.
Abwärtsrisiken:
- AWS entwickelt sich nur gemäß oder unter den Erwartungen, Stromengpässe führen zu verzögerter Umsatzrealisierung.
- Die Investitionsausgaben werden weiter erhöht und der Druck auf den Free Cashflow steigt.
- Eine Verlangsamung der Gesamtwirtschaft belastet Retail & Werbung oder die Wertschwankungen von Anthropic drücken den GAAP-Gewinn.
4. Empfehlungen zur Handelsstrategie
Bullische Argumentation: Beschleunigt AWS spürbar, bleiben Werbung und Retail-Gewinne stabil, und zeigt das Management Zuversicht bzgl. Nachfrage und Cashflow-Verbesserung, könnte Amazon als zentrale AI-Cloud-Infrastruktur erneut positioniert werden und das Bewertungsniveau wieder steigen (Aktuelles KGV rund 20,4-fach, im unteren Bereich der letzten drei Jahre).
Bärische Risiken: Bleibt das Wachstum moderat, steigen CAPEX weiter oder verschleiern Investmenterträge die operative Qualität, können Gewinnmitnahmen ausgelöst werden, speziell bei hoher Volatilität der Tech-Werte.
Schlüsseldaten:
- Gesamtumsatz und AWS-Wachstumsrate im Jahresvergleich
- Performance der Werbe- und Retail-Gewinnmargen
- Investitionsausgaben- und Free Cashflow-Prognose
- Anthropic-bezogene Investmenterträge und Trennung vom operativen Gewinn
Empfehlung: Übertrifft das Ergebnis die Erwartungen und ist die Nachfrageprognose positiv, könnten nach Korrekturen günstige Einstiegsgelegenheiten entstehen; entsprechen die Daten dem Konsens oder steigt der Investitionsdruck deutlich, sollte man kurzfristige Risiken beachten und keine hohen Kurse verfolgen. Positionsgröße und Stop-Loss sollten flexibel an die persönliche Risikotoleranz angepasst werden.
Haftungsausschluss: Die oben stehenden Inhalte dienen nur zur Information und stellen keine Anlageberatung dar.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
FedEx (FDX.US) erhält nach dem Q3-Bericht Unterstützung von Goldman Sachs: Kurzfristige Schwankungen und Kostendruck bleiben bestehen, aber der langfristige Wachstumspfad bleibt stabil.
Goldman Sachs bleibt bei der Einstufung von FedEx auf "Kaufen" und setzt das 12-Monats-Kursziel auf 390 US-Dollar fest. Dieses Kursziel liegt etwa 28 % über dem Schlusskurs der Aktie vom Mittwoch bei 304,58 US-Dollar.
Der Glasfaserkommunikationsumsatz von Corning (GLW.US) steigt um 44 %, aber Morgan Stanley senkt das Kursziel.
Morgan Stanley weist darauf hin, dass die Umsätze von Corning Optical Communications zwar beschleunigt, die Margen jedoch unter Druck stehen, belastet durch Verluste im Bereich Solarenergie und durch hohe Vergütungen. Das Kursziel wird auf 155 US-Dollar gesenkt. Es wird betont, dass das Jahr 2027 der entscheidende Zeitraum für eine Bewertungserholung ist.
US-Staatsanleihen durchbrechen 5% – Spaltung unter den Falken, Alphabet(GOOGL.US) fällt nachbörslich um 10% wegen KI-Cashflow-Krise
Zwei Mitglieder der US-Notenbank sprechen sich für Zinserhöhungen aus, wodurch die Rendite der 10-jährigen US-Staatsanleihen die 5%-Marke überschreitet. GOOGL verzeichnet aufgrund von Investitionen in KI zwei Quartale in Folge einen negativen freien Cashflow und fällt nachbörslich um fast 10%. Microsoft steigt entgegen dem Trend, während der Software-Sektor einbricht. Im DAT-Kryptobereich gibt es eine Krise bei der Vermögensauszahlung und geopolitische Risiken treiben die Ölpreise nach oben.

SoFi Technologies (SOFI.US) Umsatz steigt um 44 %: Darlehensmotor boomt, Nettogewinn aus Krypto-Geschäft nur 1,63 Millionen US-Dollar
SoFi Q3 Nettoumsatz steigt im Jahresvergleich um 44%, der Nettogewinn beträgt 241 Millionen US-Dollar, der Kreditbereich steuert über 300 Millionen US-Dollar zum Wachstum bei. Die Einnahmen der Technologieplattform sinken aufgrund des Verlusts großer Kunden um 24%. Das Handelsvolumen der Kryptogeschäfte übersteigt 160 Millionen US-Dollar, der Nettoertrag beträgt lediglich 1,63 Millionen US-Dollar und macht 0,12% des Nettoumsatzes aus.
Krypto-Preise
Mehr


