
Rohöl: Viele Heuschrecken an einem Strang

Morning FX
Mit Blick auf die Finanzmärkte zum Jahresende erkennt man, dass viele Vermögenswerte an einem einzigen Seil hängen – an dessen anderem Ende befindet sich der Ölpreis.
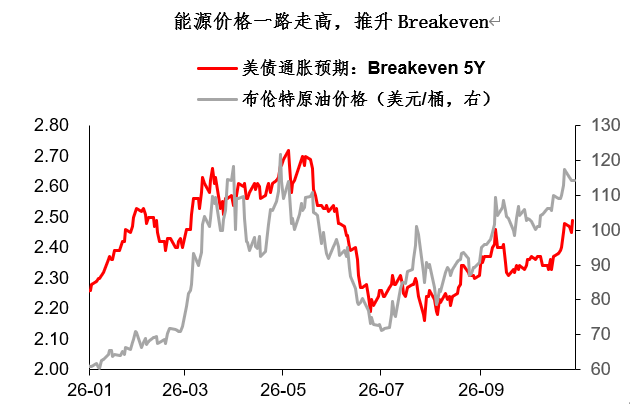
Zum Beispiel US-Staatsanleihen. In letzter Zeit sind die Renditen von US-Staatsanleihen von ihrem Hoch zurückgegangen; strukturell geschieht dies hauptsächlich durch einen Rückgang der Realzinsen, während die Inflationserwartungen (Breakeven) weiter ansteigen. Der Grund liegt vor allem in den hohen Energiepreisen, die als wichtige „Zugleine“ fungieren und den Bewegungsspielraum am Markt begrenzen.
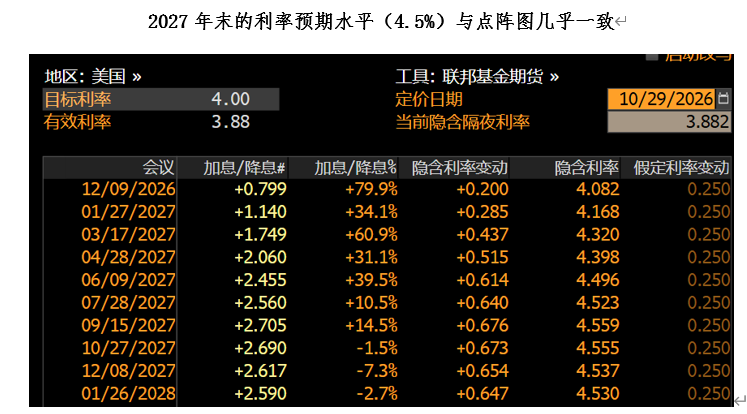
Derzeit liegen die Marktprognosen für die Geldpolitik der Fed (4,55 % Ende 2027) nahezu exakt auf der Linie des Dot-Plots. Das bedeutet, dass die aktuelle Runde der Erwartungsanpassungen bei US-Staatsanleihen abgeschlossen ist. Was kommt als Nächstes – links oder rechts? Die Richtung des Ölpreises ist entscheidend.
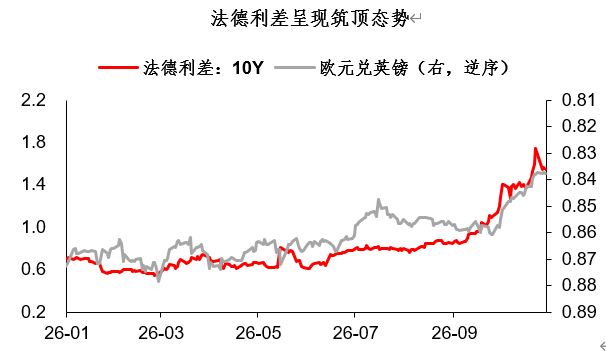
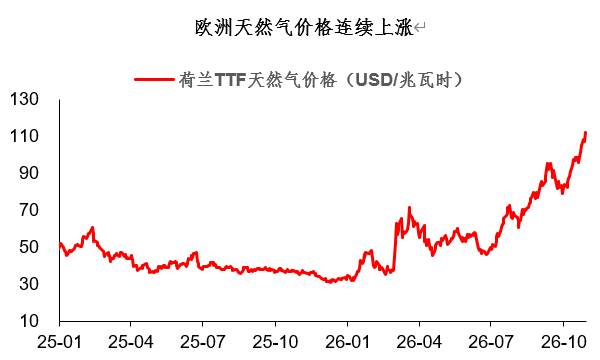
Schauen wir uns nun den Euro an: auch dieser sitzt mit anderen am gleichen Strick. In letzter Zeit haben sich die Finanzprobleme Frankreichs etwas entspannt, die französischen Anleiherenditen und die Spreads zu deutschen Anleihen scheinen einen Höhepunkt auszubilden. Am Devisenmarkt zeigt sich der Euro jedoch weiterhin schwach, und eine Welle von Long-Positionen auf Euro/Pfund-Konjungation wurde ausgelöscht... Der Grund liegt abermals bei den Energiepreisen. Der europäische Gaspreis ist seit Jahresbeginn bereits mehr als doppelt so hoch und wird im historischen Vergleich nur noch von den Rekordständen 2022 übertroffen. Wie übersteht Europa diesen Winter?
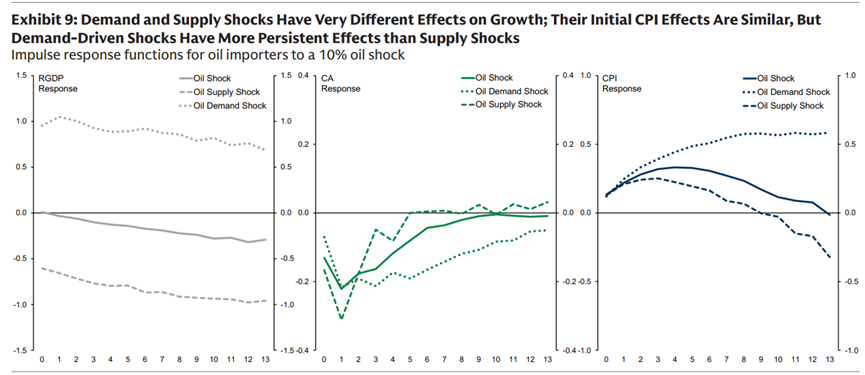
Am Rohstoffmarkt verdrängen und dämpfen klebrige Ölpreise ohne Zweifel die Nachfrage. Laut Berechnungen von Goldman Sachs sinkt das BIP von Ölimporteuren im Durchschnitt innerhalb von 1-2 Jahren um 0,2 %-0,3 %, wenn der Ölpreis um jeweils 10 % steigt; wird der Preisanstieg von der Angebotsseite getrieben (wie in der aktuellen Iran-USA-Krise), weitet sich der Rückgang des BIP auf 0,5 %-0,6 % aus.
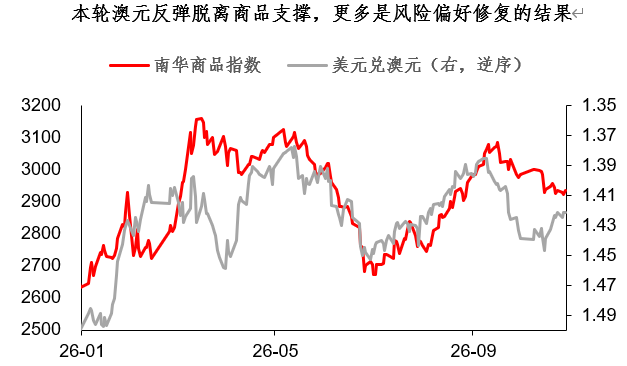
Deshalb zeigen auch Industriemetalle wie Kupfer und Silber zuletzt eine schwache Entwicklung, und selbst Gold bleibt nicht unberührt. Das ist eine Frage fürs nächste Jahr: Wie lange kann die Weltwirtschaft hohe Ölpreise + hohe Zinsen aushalten? Kurzfristig erlebte der Australische Dollar eine Rally, die sich jedoch von der Entwicklung der Rohstoffe abgekoppelt hat. Auch wenn wir am langfristigen Bullenmarkt für Rohstoffe nicht zweifeln, sollte man beim Timing vorsichtig sein.
Zusammengefasst: Zum Jahresende hängen viele Teilsegmente der Zins-, Währungs- und Rohstoffmärkte am Ölpreis. Nachdem einige andere Unsicherheiten (wie Fed-Meetings, Zwischenwahlen usw.) aus dem Weg geräumt wurden, entwickelt sich der Ölpreis zum wichtigsten Zugseil. Nach den Zwischenwahlen sind die Erwartungen an erneute Konflikte zwischen den USA und Iran groß – allerdings könnte auch wieder alles im Sande verlaufen ...
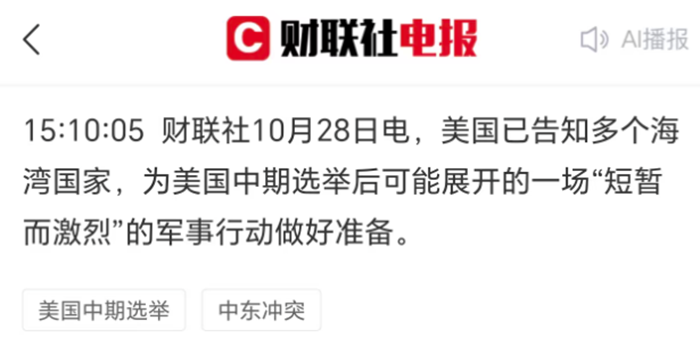
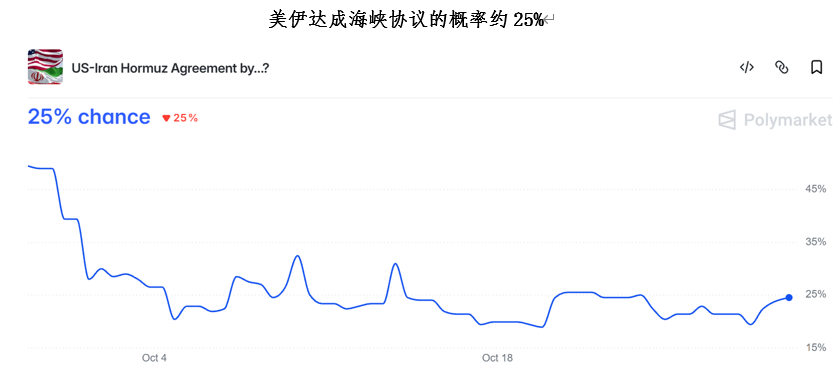
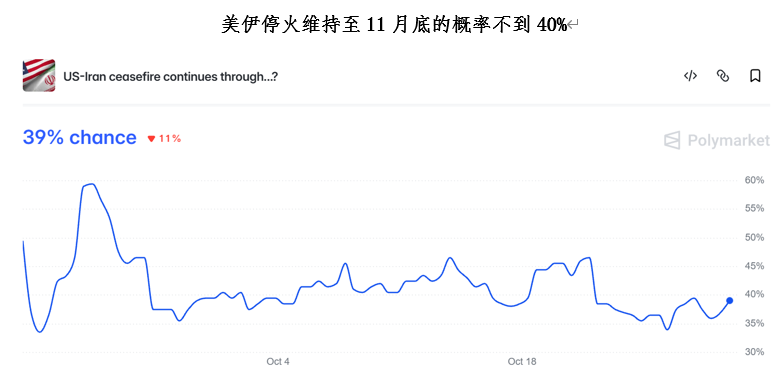
Laut Polymarket liegt die Wahrscheinlichkeit für ein Abkommen zwischen den USA und dem Iran in der Meerenge bis Ende November nur bei 25 %, während die Chance für erneute militärische Konflikte bei etwa 60 % gesehen wird. Das heißt: Der Markt sieht einen Konflikt nach den Zwischenwahlen als wahrscheinlichstes Szenario an. Unter „Konflikterwartungen“ könnten schwache, energieabhängige Währungen (wie Euro, Baht, Yen etc.) kaum eine effektive Gegenbewegung einleiten. Asiatische Währungen (wie CNY) zählen zu den wenigen sicheren Häfen.
Zusammenfassung der heutigen Analyse:
1. Mit Blick auf die Finanzmärkte zum Jahresende erkennt man, dass viele Vermögenswerte an einem einzigen Seil hängen – am Ölpreis;
2. Am US-Staatsanleihenmarkt ist die Anpassung der Zinserwartungen abgeschlossen, die Entwicklung des Ölpreises spielt eine zentrale Rolle; am Devisenmarkt hat sich das französische Haushaltsproblem entspannt, aber das Energieproblem lastet weiterhin schwer auf dem Euro; am Rohstoffmarkt verdrängen klebrige Ölpreise zweifelsfrei die Nachfrage nach Industriegütern. Eine Frage fürs nächste Jahr bleibt: Wie lange kann die Weltwirtschaft hohe Ölpreise + hohe Zinsen verkraften?
3. Kurzfristig betrachtet sieht der Markt erneute US-Iran-Konflikte als wahrscheinlichstes Szenario nach den Zwischenwahlen an. Unter diesen Erwartungen könnten energieabhängige Währungen kaum eine Gegenbewegung organisieren, während asiatische Währungen zu den wenigen sicheren Häfen zählen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Nscale plant einen Börsengang und strebt eine Bewertung von 30 Milliarden US-Dollar an.

Krypto-Preise
Mehr


