
Der CRWV-Geschäftsbericht übertraf die Erwartungen, die Aktie stieg nachbörslich um über 7%! Der Umsatz für das dritte Quartal stieg um 168% auf 3,661 Milliarden US-Dollar, die bereinigte operative Gewinnmarge erhöhte sich auf 10%, und die Jahresprognose wurde auf 13-13,3 Milliarden US-Dollar angehoben.
 2026/11/11 03:40
CoreWeave (CRWV) hat mit diesem Quartalsbericht vorläufig die Bedenken des Marktes hinsichtlich einer Abschwächung der Nachfrage nach KI-Infrastruktur zerstreut. Der Umsatz stieg im Jahresvergleich um 168 %, die Gewinnmargen lagen deutlich über den Erwartungen und die Prognosen für den Gesamtjahresumsatz sowie das bereinigte operative Ergebnis wurden nach oben angepasst. Nach der Telefonkonferenz stieg der Aktienkurs um ca. 5 % (nachbörslich zeitweise sogar um 10 %). Allerdings wächst auch die Schuldenlast weiterhin rasant: Am Quartalsende beliefen sich die Schulden auf etwa 46,9 Milliarden US-Dollar, und die Zinsausgaben für Q4 werden voraussichtlich weiterhin deutlich über dem operativen Gewinn des entsprechenden Zeitraums liegen. Die Wachstumsstory hält an, ebenso wie der Druck durch die finanzielle Hebelwirkung.
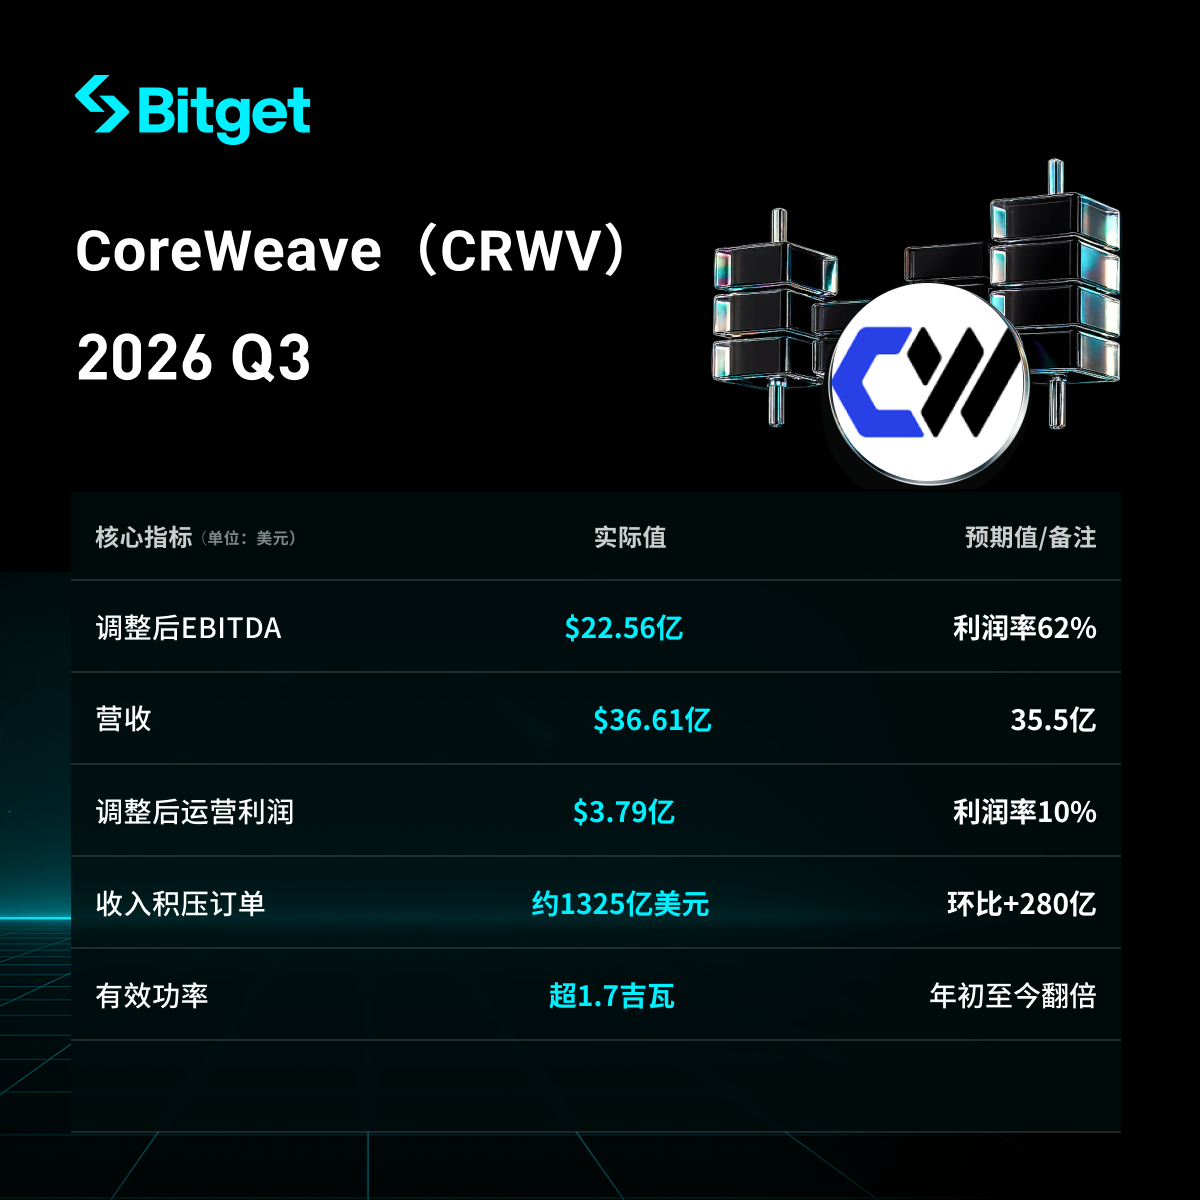
Kernpunkte
- Der Umsatz lag im dritten Quartal bei 3,661 Milliarden US-Dollar, +168 % im Jahresvergleich, +42 % im Quartalsvergleich und übertraf die Markterwartungen von ca. 3,55-3,56 Milliarden US-Dollar. Zudem überschritt er die unternehmenseigene Prognose und die Steigerung pro Quartal überschritt erstmals 1 Milliarde US-Dollar.
- Das bereinigte EBITDA erreichte 2,256 Milliarden US-Dollar, mit einer Gewinnmarge von 62 %. Das bereinigte operative Ergebnis betrug 379 Millionen US-Dollar, die operative Gewinnmarge stieg auf 10 % (Q2 lag nur bei 5 %, Q1 nur bei 1 %), dies wurde somit einen Quartal früher als ursprünglich geplant erreicht.
- Der Auftragsbestand betrug ca. 132,5 Milliarden US-Dollar (quartalsweise Steigerung um etwa 28 Milliarden US-Dollar), die unterzeichnete Gesamtleistung übersteigt 4,6 GW, die effektive Leistung übersteigt 1,7 GW (seit Jahresbeginn verdoppelt).
- Die Umsatzprognose für das Gesamtjahr 2026 wurde auf 13-13,3 Milliarden US-Dollar erhöht (zuvor 12,4-13,2 Milliarden US-Dollar), das bereinigte operative Ergebnis auf 1,275-1,375 Milliarden US-Dollar (Mittelwert +26 %), und das Ziel für die jährliche Umsatzlaufrate zum Jahresende wurde auf 20-21 Milliarden US-Dollar erhöht.
- Die Schulden stiegen im Quartal um etwa 11,8 Milliarden US-Dollar auf 46,9 Milliarden US-Dollar, die Netto-Zinsausgaben für Q3 lagen bei 846 Millionen US-Dollar. Die Zinsausgaben für Q4 werden voraussichtlich 1,05-1,15 Milliarden US-Dollar betragen, was etwa das 1,4-fache des bereinigten operativen Ergebnisses des gleichen Zeitraums ist. Der CEO betonte, dass keine ungesicherten Schuldtitel der Muttergesellschaft zu den aktuell hohen Renditen ausgegeben werden, vielmehr vertraut man auf Asset-Finanzierung, Kundenvorauszahlungen und operativen Cashflow, die im Einklang mit Kundenverträgen stehen.
1. Gesamtumsatz und Gewinnentwicklung
| Umsatz | 3,661 Milliarden US-Dollar | +168 % | Übertrifft Markterwartung (ca. 3,55-3,56 Mrd. US-Dollar), übertrifft unternehmenseigene Prognose |
| Bereinigtes EBITDA | 2,256 Milliarden US-Dollar | Starker Anstieg | Gewinnmarge 62 %, höher als erwartete 57,6 % |
| Bereinigtes operatives Ergebnis | 379 Millionen US-Dollar | Starker Anstieg | Gewinnmarge 10 % (Q2: 5 %) |
| Nettoverlust | 709 Millionen US-Dollar | Erweitert | Nettoverlust pro Aktie 1,27 US-Dollar, besser als erwartet |
| Netto-Zinsausgaben | 846 Millionen US-Dollar | Starker Anstieg | Entspricht ca. 23 % des Umsatzes |
Die Steigerung des Umsatzes pro Quartal überschritt erstmals 1 Milliarde US-Dollar, was vor allem auf die beschleunigte Kapazitätsbereitstellung und ein günstiges Preisumfeld zurückzuführen ist. Die Abschreibungen beliefen sich auf 1,89 Milliarden US-Dollar (ca. 52 % des Umsatzes), der operative Cashflow betrug ca. 1,98 Milliarden US-Dollar, aber die Ausgaben für Immobilien und Geräte lagen bei 9,44 Milliarden US-Dollar, was zu einem deutlichen Netto-Cash-Abfluss führte. Nicht beschränkte liquide Mittel betragen ca. 4,1 Milliarden US-Dollar.
2. Auftragsbestand, Kapazitäten und Nachfrage
- Der Auftragsbestand liegt bei ca. 132,5 Milliarden US-Dollar (Ende Juni: 104,2 Milliarden US-Dollar, Steigerung um ca. 28 Milliarden US-Dollar, Wachstumsrate im Jahresvergleich ca. 2,4-fach). In den kommenden drei Monaten werden ca. 9 Milliarden US-Dollar an Kundenvorauszahlungen und Kautionen erwartet.
- Im Quartal wurden über 200 MW an Nettokapazität neu hinzugefügt, die Gesamtnettokapazität übersteigt 1,7 GW, seit Jahresbeginn verdoppelt. Die unterzeichnete Gesamtkapazität liegt über 4,6 GW (in diesem Quartal über 900 MW neu), davon über 1,3 GW in internationalen Märkten (Indien, Indonesien, Spanien usw.).
- Von der unterzeichneten Kapazität sind nur ca. 37 % aktiviert. Das Ziel für die Nettokapazität zum Jahresende bleibt unverändert bei über 1,85 GW.
- CEO Michael Intrator erklärte, dass die Kapazität bis 2027 im Prinzip ausverkauft ist und die qualifizierte Nachfrage das verfügbare Angebot um das Zehnfache übersteigt; auch für 2028 bleibt die Nachfrage stark. Die Preise für ältere GPUs (Ampere, Hopper usw.) sind im Quartalsvergleich um 30 %-50 % gestiegen, und die Verlängerungen der GPUs, die 2027-2028 auslaufen, könnten jährliche Mehrumsätze von fast 1 Milliarde US-Dollar bringen, ohne weitere Investitionen nötig zu machen.
Das Management betonte „Kundenverträge zuerst, Investitionen folgen“, Investitionen sind an bereits zugesagte Nachfrage gebunden, und Kundenvorauszahlungen helfen beim Bau.
3. Jahresprognose und Investitionsausgaben
- Die Umsatzprognose für 2026 wurde auf 13-13,3 Milliarden US-Dollar angehoben (impliziert Q4-Umsatz von ca. 4,7-5 Milliarden US-Dollar).
- Das bereinigte operative Ergebnis wurde auf 1,275-1,375 Milliarden US-Dollar angehoben, der Mittelwert liegt ca. 26 % höher als zuvor und impliziert ein bereinigtes Q4 operatives Ergebnis von ca. 800 Millionen US-Dollar (entspricht mehr als dem Doppelten dieses Quartals).
- Das Ziel für die jährliche Umsatzlaufrate zum Jahresende wurde auf 20-21 Milliarden US-Dollar erhöht.
- Die Untergrenze der Investitionsausgaben für das Gesamtjahr wurde angehoben, der Bereich liegt jetzt bei 37-39 Milliarden US-Dollar (zuvor 35-39 Milliarden US-Dollar). Die Investitionsausgaben für Q3 betrugen ca. 14,5 Milliarden US-Dollar und übertrafen die unternehmenseigene Prognose; der Spielraum für Q4 ist relativ begrenzt, einige Ausgaben wurden möglicherweise vorgezogen.
- Finanzierungsstrategie: Hauptsächlich verzögerte Auszahlung von termingebundenen Krediten (DDTL) im Einklang mit spezifischen Kundenverträgen, Kundenvorauszahlungen und operativer Cashflow, Begrenzung neuer Kapitalaufnahme auf Muttergesellschaftsebene. Der CEO stellte klar, dass in der aktuellen Hochzinsphase keine ungesicherten Schulden der Muttergesellschaft ausgegeben werden.
4. Schulden und finanzielle Belastung
Die Schulden am Quartalsende beliefen sich auf ca. 46,9 Milliarden US-Dollar (Ende Juni ca. 35,1 Milliarden US-Dollar, Jahresbeginn ca. 21,4 Milliarden US-Dollar), im Quartal wurden ca. 11,8 Milliarden US-Dollar hinzugefügt. Die Gesamtverbindlichkeiten (inklusive operativer Leasingverträge usw.) sind noch höher, das Eigenkapital beträgt nur ca. 4 Milliarden US-Dollar, die Verschuldung ist extrem hoch. Die Netto-Zinsausgaben für Q3 (846 Millionen US-Dollar) überstiegen das bereinigte operative Ergebnis des Quartals, die Zinsausgaben für Q4 werden voraussichtlich im Mittel ca. 1,1 Milliarden US-Dollar erreichen, was das 1,4-fache des operativen Ergebnisses ausmacht.
Der kumulierte Netto-Cash-Abfluss in den ersten drei Quartalen war enorm. Das Unternehmen hat einen Teil der Schulden durch das Vertragsmatching-Modell abbezahlt und betont, dass „die Infrastruktur nach der Rückzahlung der Schulden eine wichtige Cashflow-Quelle sein wird“. Analysten weisen jedoch weiterhin auf strukturelle Herausforderungen hin: hohe Zinskosten, fortlaufende Investitionsausgaben erfordern zusätzliche Finanzierung und das regulatorische Umfeld für Rechenzentren (teils Abstimmung zur Beschränkung von Neubauten) bringt Unsicherheiten mit sich.
5. Marktreaktionen und Ausblick
Nach der Veröffentlichung des Quartalsberichts stieg der Aktienkurs nachbörslich vorübergehend um ca. 10 % auf rund 54 US-Dollar, nach der Telefonkonferenz reduzierte sich der Anstieg auf ca. 5 %. Im bisherigen Jahresverlauf beträgt das Minus ca. 32 %, verglichen mit dem Höchststand im Juni 2025 (ca. 183 US-Dollar) ein deutlicher Rückgang; nach früheren Quartalsberichten gab es oft Kursdruck. Die aktuelle Geschäftsentwicklung mildert die Bedenken über eine „Verlangsamung beim Ausbau der KI-Infrastruktur“ vorerst, aber Schuldenhöhe, Zinsbelastung und das Tempo der Investitionen bleiben zentrale Streitthemen.
Der CEO bezeichnet diesen Quartalsbericht als „Wendepunkt“: Das Unternehmen arbeitet auf die richtige Weise und gewinnt kontinuierlich die Kundengunst. Die Nachfrageseite (Auftragsbestand, Preise, Ausverkauf) ist stark, die Angebotsseite (Kapazitätsbereitstellung, internationale Expansion) kommt voran, doch die Finanzierungskosten und Ausführungsrisiken im Rahmen der hochgehebelten Geschäftsstrategie müssen weiterhin sorgfältig beobachtet werden.
Risikohinweis: Die obigen Informationen dienen nur zur Orientierung und stellen keine Anlageberatung dar. Aktien-/Futures- und Hebelhandel bergen hohe Risiken, bitte entscheiden Sie mit Bedacht entsprechend Ihrer eigenen Situation.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Morgan Stanley warnt: Alte Speicherpreise erreichen ihren Höhepunkt, Angebot und Nachfrage könnten sich bis 2028 entspannen
Morgan Stanley weist darauf hin, dass nach den US-Zwischenwahlen voraussichtlich rund 20 % der neu hinzugefügten Kapazitäten amerikanischer Rechenzentren im Jahr 2028 auf das Jahr 2029 verschoben werden. Dies könnte 2028 für einen „Bruch“ in der Lieferkette sorgen und das Risiko einer Überlagerung von Beständen älterer Speichermedien mit sich bringen. Ältere Speicher unterliegen weniger langfristigen Verträgen mit Festpreisen, sodass bei einer Verknappung von Angebot und Nachfrage größere Preisschwankungen auftreten können. Die oben genannte Analyse bezieht sich ausschließlich auf ältere Speicher, einschließlich DDR3/4, SLC/MLC NAND und NOR-Flash.

Wie viel CPO-Nachfrage wird Nvidia Rubin Ultra hervorrufen? Bernstein: Optischer Wert eines einzelnen Pods verfünffacht sich
Bernstein ist der Ansicht, dass die durch die Nvidia Rubin Ultra-Architektur ausgelöste stark steigende Nachfrage nach Co-Packaged Optics (CPO) und Glasfasern das optische Volumen pro Pod von 1 Million auf 5,4 Millionen US-Dollar erhöht. Dadurch wird erwartet, dass der Marktumfang des Nvidia Optik-Ökosystems bis 2028 auf 46,8 Milliarden US-Dollar wächst, was einem jährlichen Wachstum von 91% entspricht. Trotz eines Engpasses bei der InP-Substratversorgung bleibt der Branchenausblick optimistisch. Das Institut bekräftigt sein Rating „Outperform“ für Lumentum, Coherent und Ciena.

UBS setzt im dritten Quartal auf beidseitige Positionen bei Gold-Optionen, setzt stark auf Technologiewerte und baut Positionen bei SK Hynix (SKHY.US) auf
Die UBS Group (UBS.US) hat den Quartalsbericht über ihre Positionen (13F) bis zum 30. September 2026 eingereicht.

Krypto-Preise
Mehr


