
Si el PCE de agosto resulta elevado, ¿deberían actuar con cautela las acciones tecnológicas de EE. UU.? La era de tasas altas podría durar más
El índice de precios de gastos de consumo personal (PCE) de EE. UU. correspondiente a agosto se va a publicar próximamente. La atención del mercado no está puesta únicamente en las cifras de inflación, sino también en si los datos van a ser lo suficientemente sólidos como para modificar la evaluación de la política monetaria por parte de la Reserva Federal.
En un contexto marcado por la incertidumbre sobre los avances en materia de inflación, el repunte de los precios de la energía y la resiliencia del consumo, el gobernador de la Reserva Federal Michael Barr emitió recientemente señales restrictivas. Considera que las presiones sobre los precios en EE. UU. todavía no volvieron claramente a un rango suficientemente cómodo, lo que sugiere que aún podría ser necesario ajustar la política.
Para los mercados, esto significa que las expectativas de recortes de tasas podrían seguir limitadas. Aunque la Fed no actúe de inmediato, unos datos de PCE y consumo superiores a lo esperado aumentarían la probabilidad de que las tasas de interés se mantengan altas durante más tiempo. En ese caso, los bonos, las acciones de crecimiento y los activos vinculados al dólar podrían reajustar sus precios ante una trayectoria de tasas más elevada.
Expectativas del mercado: El PCE general sigue elevado y la inflación subyacente aún supera el objetivo
Actualmente, los mercados esperan que el índice del precio PCE general de agosto aumente un 0,4 % mensual y un 3,7 % interanual, prácticamente sin cambios respecto del mes anterior. Se espera que el PCE subyacente, que excluye alimentos y energía, aumente un 0,3 % mensual y un 3,3 % interanual.
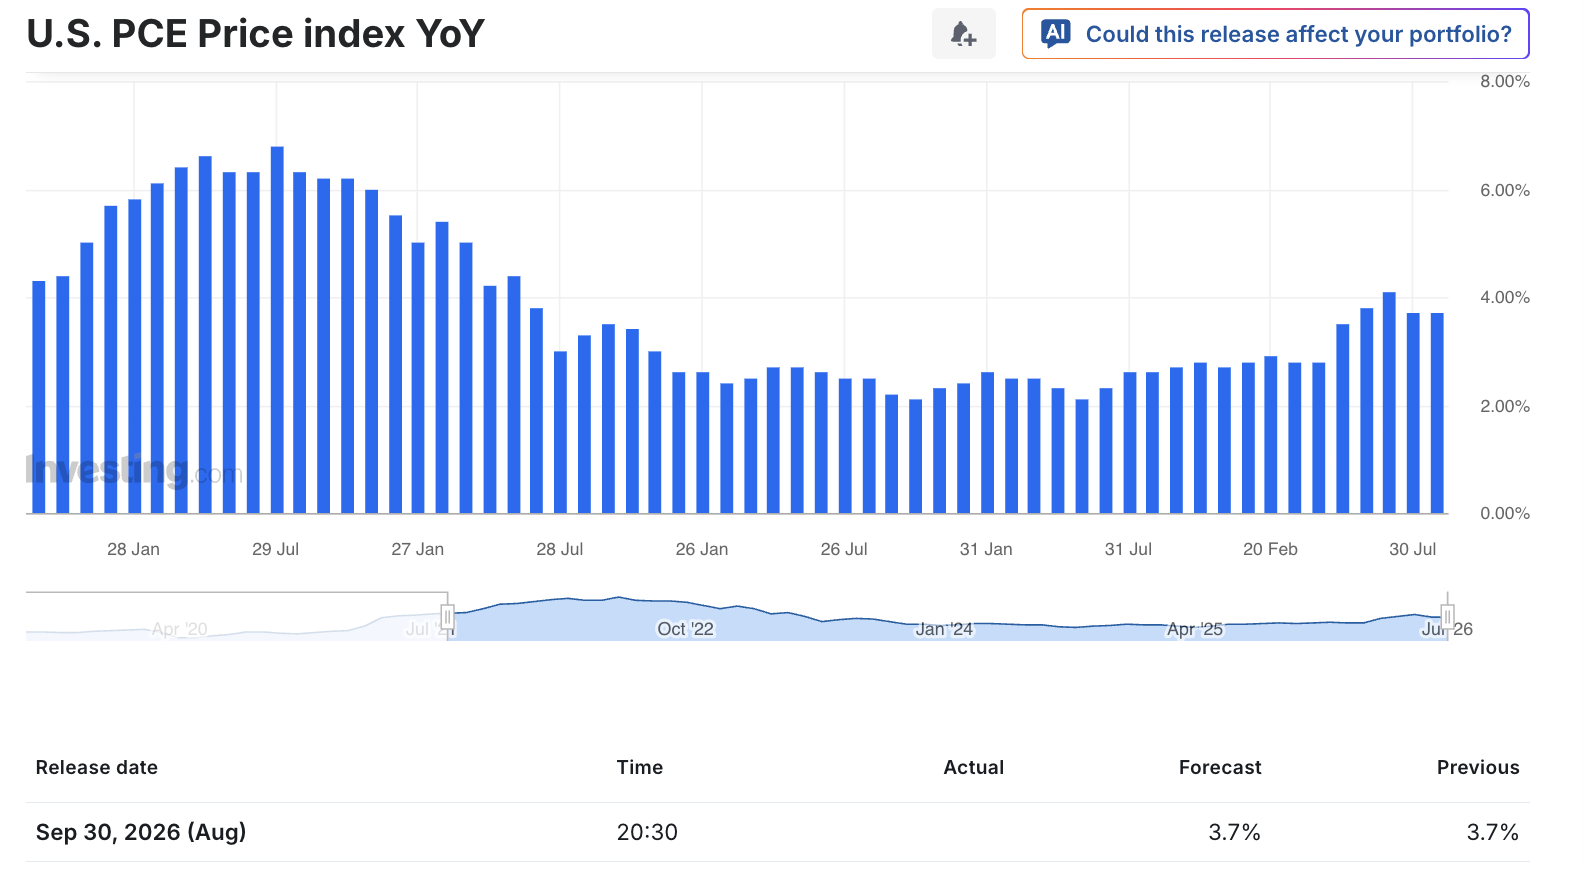
Si los datos se ajustan en líneas generales a las expectativas, indicarían que la inflación no está fuera de control, pero todavía se mantiene a cierta distancia del objetivo de largo plazo del 2 % fijado por la Fed. En particular, que el PCE subyacente permanezca por encima del objetivo sugeriría que las presiones procedentes de los precios de los servicios, los salarios, la vivienda y determinados bienes todavía no desaparecieron por completo.
Lo más importante para la Reserva Federal no es el nivel de una publicación mensual puntual, sino que la inflación baje de forma sostenible. Si el PCE subyacente continúa creciendo a un ritmo elevado durante varios meses consecutivos, las autoridades podrían inclinarse más por concluir que es demasiado pronto para avanzar hacia una flexibilización.
Barr señaló anteriormente que la inflación en EE. UU. se mantuvo por encima del objetivo del 2 % durante un período prolongado y que fueron pocos los meses en los que la inflación subyacente se acercó realmente al objetivo de política monetaria. Estos comentarios reflejan una preocupación central dentro de la Fed: la inflación podría no caer rápidamente para luego estabilizarse en el objetivo, sino mantenerse elevada durante un período prolongado y dar lugar a una "inflación persistente".
Los comentarios restrictivos de Barr mantienen la política enfocada en reducir la inflación
Barr afirmó que, si la inflación no vuelve al 2 % dentro de un plazo razonable, la Reserva Federal podría tener que ajustar aún más su postura de política monetaria. Esto no significa necesariamente que ya se haya decidido otro aumento de tasas, pero sí indica que las autoridades todavía no están listas para declarar la victoria sobre la inflación.
El equilibrio de prioridades de la política monetaria también está cambiando. Antes, los mercados temían que las tasas altas pudieran perjudicar rápidamente el empleo y el crecimiento económico, lo que generaba expectativas de que la Fed pasaría pronto a recortar las tasas. Sin embargo, si el mercado laboral se mantiene firme y el crecimiento no se debilita de manera significativa, la Fed va a tener más margen para mantener una política restrictiva.
Según las observaciones actuales del mercado, la tasa de desempleo de EE. UU. ronda el 4,1 %. La creación de empleo se desaceleró en comparación con períodos anteriores, pero no hay señales claras de un deterioro significativo del mercado laboral. El aumento mensual promedio del empleo se mantiene cerca del nivel necesario para acompañar el crecimiento de la fuerza laboral, lo que sugiere que la demanda de contratación se está enfriando, pero no necesariamente que la economía entró en recesión.
Para la Fed, lo más difícil de este contexto es que el empleo no se debilitó de forma significativa, pero tampoco se enfrió lo suficiente como para generar una caída considerable de la inflación. Si el consumo y el empleo se mantienen estables, la inflación podría seguir por encima del objetivo, lo que elevaría aún más el umbral para recortar las tasas.
Energía, aranceles e inversión en IA: Tres variables para la inflación
El reciente repunte de los precios de la energía es una razón importante por la que el PCE general podría seguir elevado. Los riesgos geopolíticos, la incertidumbre en torno al suministro de petróleo crudo y el aumento de los costos de transporte podrían trasladarse a los precios al consumidor a través de la nafta, la logística y los costos de los insumos empresariales.
Quienes invierten pueden seguir la evolución de los precios de la energía mediante el United States Oil Fund (USO) y el United States Brent Oil Fund (BNO). Sin embargo, es importante señalar que estos ETFs son instrumentos de mercado vinculados a los precios del petróleo y no mediciones directas de la inflación. Su rendimiento también puede verse afectado por los costos de renovación de contratos y la estructura del mercado.
Además de la energía, la política arancelaria es otra fuente de presión sobre los costos que la Fed debe seguir evaluando. Cuando aumentan los aranceles, es posible que las empresas no trasladen de inmediato todo el incremento de costos a los precios minoristas. Al principio, una parte puede ser absorbida por importadores, minoristas o fabricantes. Sin embargo, a medida que se agotan los inventarios y se renuevan los contratos, estos costos pueden trasladarse gradualmente a quienes consumen.
Otra variable que conviene monitorear es la inversión en infraestructura de IA. Las principales empresas tecnológicas siguen aumentando el gasto en centros de datos, servidores, chips avanzados, equipos eléctricos e infraestructura de redes. A corto plazo, esto podría elevar la demanda y los precios de los equipos en distintas partes de la cadena de suministro.
El Global X Artificial Intelligence & Technology ETF (AIQ), AI Powered Equity ETF (AIEQ), VanEck Semiconductor ETF (SMH) y iShares Semiconductor ETF (SOXX) pueden servir como herramientas de mercado para monitorear el impulso de la inversión en IA y semiconductores. Sin embargo, los precios de estos ETFs se ven afectados por los resultados empresariales, las valuaciones, las tasas de interés, los flujos de capital y los ciclos del sector. No deben considerarse indicadores directos de las tendencias de inflación.
La IA como impulsora de la inflación o futura solución de productividad
La inversión en IA tiene un doble impacto sobre la inflación.
A corto plazo, el aumento de la demanda de centros de datos, electricidad, chips, encapsulado avanzado, equipos de red y profesionales de ingeniería altamente calificados puede incrementar los costos en sectores específicos. Cuando la oferta de los equipos correspondientes es limitada y el gasto de capital empresarial se concentra, las presiones sobre los precios pueden extenderse desde la cadena de suministro tecnológica hacia otros sectores.
Sin embargo, a mediano y largo plazo, la IA podría generar aumentos de productividad si mejora la eficiencia empresarial, reduce los gastos administrativos, optimiza la gestión de inventarios y aumenta la eficiencia en investigación, desarrollo y fabricación. En última instancia, esto podría reducir los costos unitarios de producción.
La clave está en dos incógnitas. Primero, ¿cuándo va a trascender la inversión en IA el gasto de capital de las grandes empresas tecnológicas y traducirse en aumentos de productividad más amplios en toda la economía? Segundo, ¿la IA va a reemplazar determinados puestos de trabajo y reducir costos, o va a crear más puestos técnicos bien remunerados e impulsar la demanda salarial?
Antes de que los beneficios de productividad se reflejen por completo, es más probable que los mercados primero observen presiones sobre los precios derivadas de una mayor inversión en equipos, energía y mano de obra. Esta es una de las razones por las que la Reserva Federal mantiene una postura cautelosa al monitorear el auge de la inversión en IA.
Si el consumo se mantiene sólido, a la Fed le va a resultar más difícil cambiar rápidamente de rumbo
Además de los datos de precios, el informe del PCE también va a incluir cifras de ingresos personales y gastos personales. Si el crecimiento del consumo supera las expectativas del mercado, reforzaría la señal de que los hogares estadounidenses todavía conservan capacidad de gasto.
Los mercados esperan que los gastos de consumo personal de agosto aumenten un 0,8 %, frente al 0,2 % del mes anterior. Aunque los precios altos reduzcan parte del poder adquisitivo real, mientras el gasto de los hogares siga expandiéndose, las empresas podrían tener mayor capacidad para trasladar los costos mediante precios más altos, lo que desaceleraría el ritmo de desinflación.
La resiliencia del consumo es una señal positiva para el crecimiento económico, pero también dificulta un cambio rápido de la política monetaria. Cuando la demanda no se debilita claramente, la Fed tiene menos urgencia por recortar las tasas. Si la inflación también permanece por encima del objetivo, la comunicación de política monetaria se va a inclinar naturalmente más hacia mantener las tasas restrictivas durante más tiempo.
Por lo tanto, los mercados no deberían centrarse únicamente en la tasa interanual del PCE, sino también monitorear tres aspectos:
-
Si se desacelera el aumento mensual del PCE subyacente: La cifra mensual refleja mejor el impulso reciente de la inflación.
-
Si se está enfriando la inflación de los servicios: En especial, los precios de los servicios subyacentes sin incluir la vivienda.
-
Si el consumo real continúa creciendo: Si el consumo se mantiene sólido después de ajustarlo por inflación, la presión de la demanda podría persistir.
El efecto del PCE sobre las expectativas de tasas de interés
Si tanto el PCE general como el subyacente superan las previsiones del mercado, en especial si la lectura mensual del PCE subyacente es elevada, los mercados podrían volver a aumentar la probabilidad asignada a que la Fed mantenga las tasas altas o incluso endurezca más la política monetaria. A corto plazo, los rendimientos de los bonos del Tesoro de EE. UU. y el dólar podrían fortalecerse, mientras que las acciones de crecimiento sensibles a las tasas de interés, las acciones tecnológicas y los bonos de larga duración podrían afrontar una mayor volatilidad.
Si el PCE resulta inferior a lo esperado y, al mismo tiempo, se enfrían los precios de los servicios subyacentes, podrían aumentar las expectativas de futuros recortes de tasas. Sin embargo, los datos de un solo mes normalmente no son suficientes para modificar por completo las perspectivas de política monetaria. La Fed va a seguir evaluando los datos posteriores sobre empleo, salarios, consumo, vivienda y condiciones financieras.
En otras palabras, una lectura elevada del PCE no significa necesariamente que la Fed vaya a subir las tasas de inmediato, mientras que una lectura baja tampoco implica que los recortes sean inminentes. Lo que realmente influye sobre la política monetaria es la tendencia formada por una serie de publicaciones de datos, no el resultado de un único informe.
En un contexto de tasas altas, las carteras para el retiro deberían prestar más atención al flujo de fondos y a la tolerancia al riesgo
Para quienes se enfocan en planificar su retiro, la permanencia de tasas elevadas vuelve aún más importante la asignación de activos.
Las carteras con una mayor proporción de bonos deberían revisar primero la duración, la estructura de vencimientos y las necesidades de flujo de fondos. El aumento de las tasas de interés suele ser menos favorable para los precios de los bonos existentes de larga duración, mientras que los bonos de corta duración son relativamente menos sensibles a las variaciones de tasas. Sin embargo, los bonos de corto plazo también enfrentan un riesgo de reinversión si los rendimientos bajan en el futuro, por lo que las asignaciones deben seguir alineadas con el uso previsto de los fondos.
En cuanto a la renta variable, las acciones tecnológicas orientadas al crecimiento suelen ser más sensibles a las tasas de descuento. Cuando los mercados elevan las expectativas sobre la tasa terminal o postergan los recortes esperados, las acciones tecnológicas con valuaciones altas pueden experimentar una mayor volatilidad. Quienes invierten en acciones taiwanesas y participan del crecimiento de empresas de gran capitalización mediante 0050, o buscan exposición al flujo de fondos a través de ETFs de dividendos altos como 0056, también deberían evaluar la concentración sectorial, el origen de las distribuciones de dividendos y el rendimiento total.
La planificación para el retiro no debería centrarse únicamente en los rendimientos ni depender solo de los dividendos pagados en un año. Una evaluación más integral debería incluir los cambios en los precios de los activos, los ingresos por dividendos o intereses, los impuestos y las comisiones, la pérdida de poder adquisitivo por la inflación y las necesidades de retiro previstas para los próximos años.
En un contexto en el que pueden aumentar tanto la volatilidad de las tasas de interés como la de las acciones tecnológicas, mantener una asignación razonable entre acciones y bonos, conservar una reserva de efectivo para emergencias y evitar una concentración excesiva en un único sector o una sola perspectiva sobre las tasas suele ser más importante que intentar predecir con precisión cuándo va a producirse el próximo aumento o recorte.
Conclusión: El PCE es una pieza importante del rompecabezas de la política monetaria, no la única respuesta
Los comentarios restrictivos de Barr transmiten un mensaje claro: es poco probable que la Reserva Federal declare la victoria hasta que la inflación vuelva al 2 % de manera estable. La energía, los aranceles, el gasto de capital en IA y la resiliencia del consumo podrían complicar el camino hacia una inflación más baja.
Si el PCE de agosto se mantiene elevado, las expectativas de recortes de tasas podrían volver a quedar bajo presión y un entorno de tasas altas durante más tiempo podría convertirse nuevamente en el principal factor determinante de los precios de los activos. Si los datos muestran una clara tendencia de enfriamiento, podrían ayudar a aliviar la presión restrictiva, pero aun así no serían suficientes por sí solos para confirmar un cambio de rumbo de la política monetaria.
Para quienes invierten, en lugar de apostar por un único resultado de los datos, puede ser más prudente evaluar si sus carteras pueden soportar cambios en las expectativas de tasas de interés, volatilidad en los precios de los bonos y correcciones en las valuaciones de las acciones tecnológicas. Cuando aumenta la incertidumbre sobre la política monetaria, una asignación disciplinada, la gestión del flujo de fondos y el control del riesgo suelen ofrecer más valor a largo plazo que intentar anticipar la dirección de las tasas.
Todo el contenido educativo sobre trading proporcionado por Bitget tiene fines exclusivamente educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading de CFDs implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realizá una investigación exhaustiva y asegurate de comprender los riesgos involucrados. Bitget no se responsabiliza por las decisiones de trading que tomen las personas usuarias.


- Expectativas del mercado: El PCE general sigue elevado y la inflación subyacente aún supera el objetivo
- Los comentarios restrictivos de Barr mantienen la política enfocada en reducir la inflación
- Energía, aranceles e inversión en IA: Tres variables para la inflación
- La IA como impulsora de la inflación o futura solución de productividad
- Si el consumo se mantiene sólido, a la Fed le va a resultar más difícil cambiar rápidamente de rumbo
- El efecto del PCE sobre las expectativas de tasas de interés
- En un contexto de tasas altas, las carteras para el retiro deberían prestar más atención al flujo de fondos y a la tolerancia al riesgo
- Conclusión: El PCE es una pieza importante del rompecabezas de la política monetaria, no la única respuesta
 Resumen semanal de TradFi (28 de septiembre - 02 de octubre)2026-09-30 | 10m