Previa del IPC de septiembre en EE. UU.: La energía podría impulsar la inflación general, mientras que los datos subyacentes podrían definir si la Fed mantiene las tasas en octubre
Los mercados se preparan para la publicación del Índice de Precios al Consumidor (IPC) de septiembre de EE. UU., uno de los informes económicos más esperados antes de la reunión de política monetaria de octubre de la Reserva Federal.
Las expectativas de consenso sugieren que el IPC general podría acelerarse debido al aumento de los precios de la energía. Sin embargo, el IPC subyacente, que excluye los alimentos y la energía y se considera un mejor indicador de la inflación de fondo, podría seguir moderándose. Es probable que esta divergencia entre una inflación general más firme y una inflación subyacente más moderada sea clave para las expectativas sobre si la Reserva Federal va a volver a subir las tasas en octubre.
El IPC general podría acelerarse impulsado por los precios de la energía
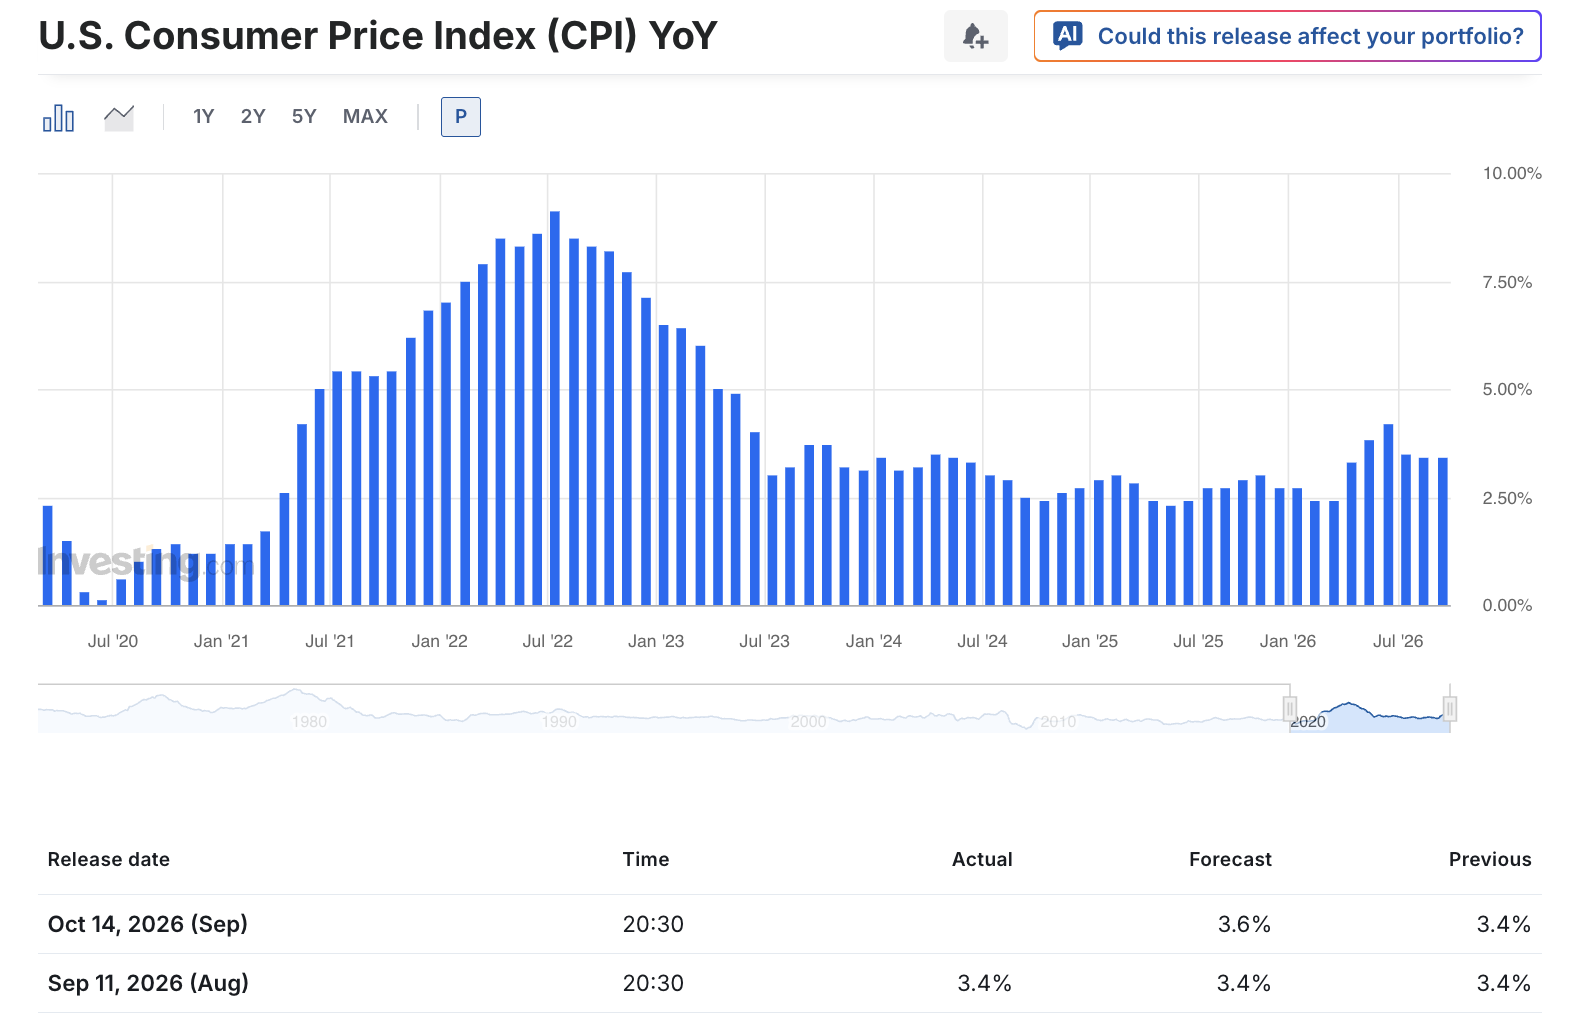
Según las estimaciones de Wall Street, se espera que el IPC general aumente alrededor de un 0,58% a un 0,60% mensual en septiembre, frente al 0,4% de agosto. En términos interanuales, se prevé que la inflación se acelere del 3,4% a alrededor del 3,6% al 3,7%.
El aumento esperado de la inflación general está vinculado principalmente con la suba de los precios de la energía. El incremento de los costos del petróleo, la nafta y el transporte suele trasladarse rápidamente a los precios al consumidor y puede elevar los registros de inflación a corto plazo. Por lo tanto, incluso si el IPC general anual se acerca al 3,7%, los mercados van a tener que evaluar si el aumento se debe principalmente a un efecto temporal impulsado por la energía o si indica el regreso de presiones inflacionarias más amplias.
Entre las previsiones de Wall Street para el IPC general mensual se encuentran:
-
Morgan Stanley: 0,62%
-
Citi y HSBC: 0,60%
-
Deutsche Bank: 0,57%
Si el dato final se ubica cerca o por encima del 0,6%, el dólar estadounidense y los rendimientos de los bonos del Tesoro podrían subir a corto plazo, lo que podría aumentar la volatilidad de las acciones estadounidenses, el oro y los criptoactivos.
El IPC subyacente sigue siendo el principal foco de la Fed
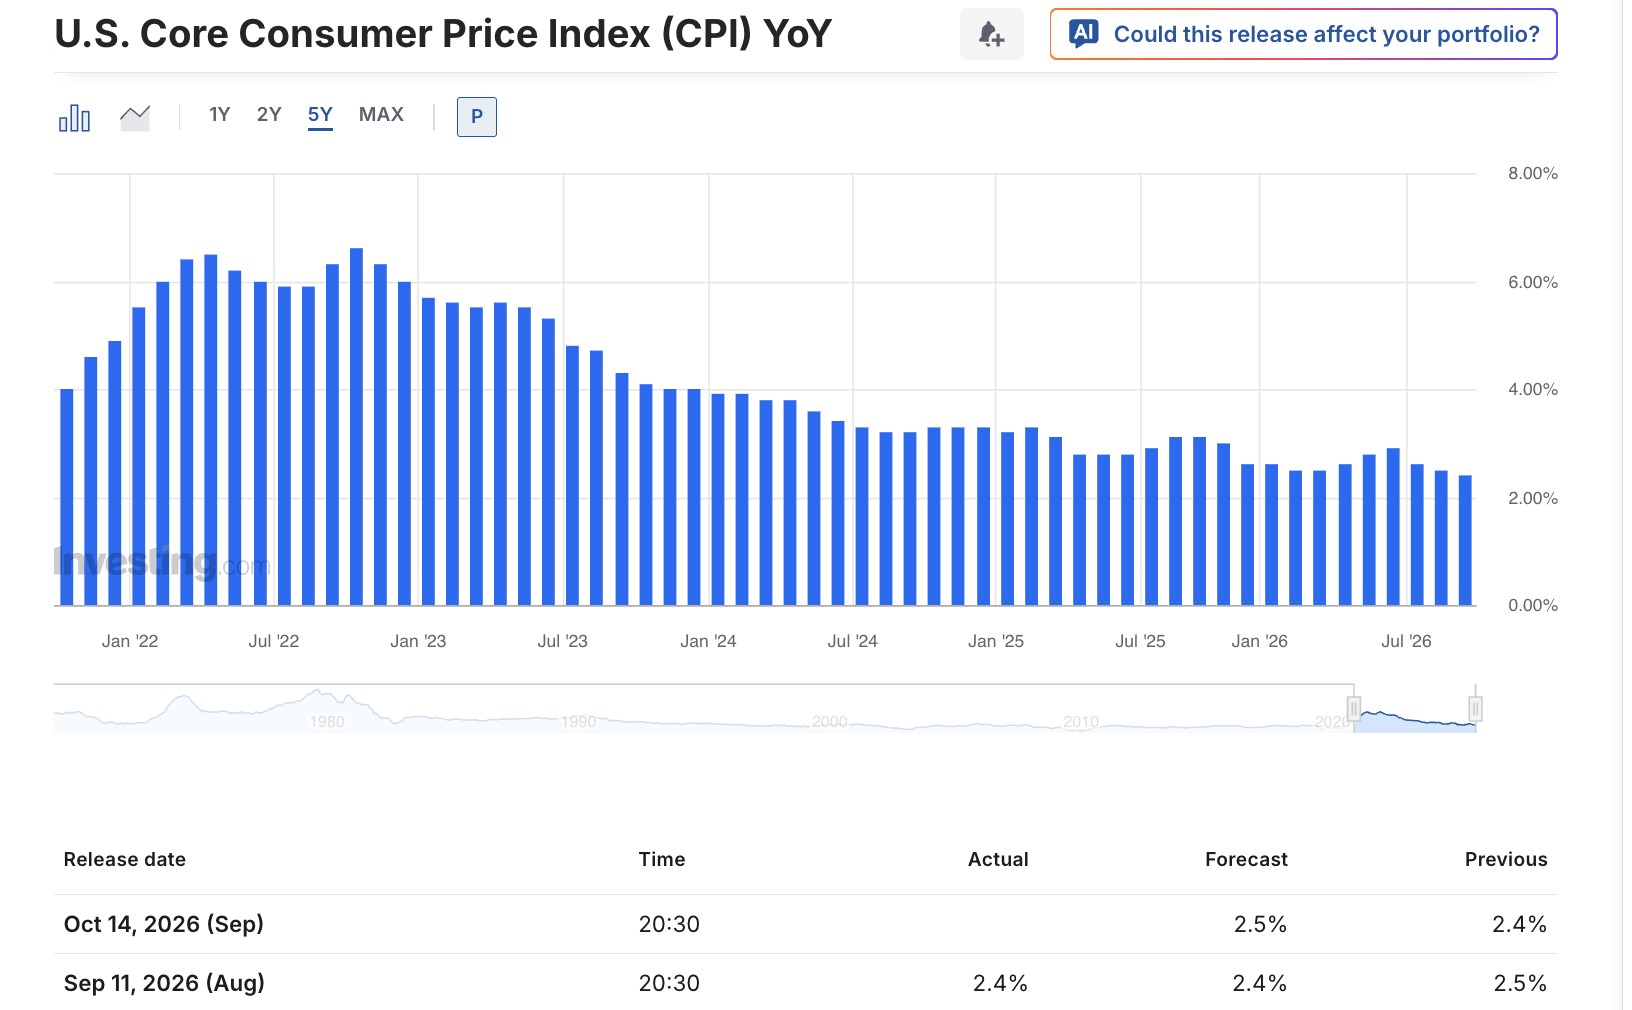
En comparación con el IPC general, que puede verse muy afectado por los precios de los alimentos y la energía, la Reserva Federal presta más atención al IPC subyacente. La inflación subyacente ofrece una visión más clara de las presiones persistentes sobre los precios, incluidos los costos de los servicios y la vivienda, el crecimiento salarial y la demanda de los consumidores.
Los mercados esperan que el IPC subyacente se desacelere desde alrededor del 0,29% mensual en agosto hasta aproximadamente el 0,21% en septiembre. Algunas instituciones prevén un dato tan bajo como del 0,16% al 0,18%, mientras que otras consideran que la cifra se mantendría más cerca del 0,24%. También existe el riesgo de que el IPC subyacente se ubique en el 0,3%.
El resultado podría convertirse en un importante punto de inflexión para las valuaciones del mercado:
-
IPC subyacente de alrededor del 0,2% o menos: Esto indicaría que la inflación de fondo continúa desacelerándose y respaldaría la posibilidad de que la Fed mantenga las tasas sin cambios en octubre.
-
IPC subyacente del 0,3% o más: Esto sugeriría que la inflación de fondo sigue siendo persistente y podría llevar a los mercados a aumentar la probabilidad de una suba de tasas en octubre.
-
IPC general alto, pero IPC subyacente bajo: Los mercados podrían interpretar el repunte de la inflación como un fenómeno temporal impulsado por la energía.
-
Suba tanto del IPC general como del IPC subyacente: Esto podría reavivar la preocupación por una reaceleración más amplia de la inflación y orientar las expectativas de política monetaria hacia una postura más restrictiva.
Macquarie: Un crecimiento más rápido del IPC podría no provocar una suba de tasas de la Fed en octubre
Thierry Wizman, estratega global de divisas y tasas de Macquarie Group, considera que, incluso si el IPC de septiembre muestra una aceleración de la inflación general, esto podría no ser suficiente para modificar la decisión de la Fed en su reunión de octubre.
El argumento principal es que varios funcionarios de la Fed indicaron recientemente que prefieren ajustar la política monetaria en reuniones alternadas, en lugar de subir las tasas en reuniones consecutivas. Bajo este enfoque, incluso un informe del IPC superior a lo esperado podría no impulsar a la Fed a actuar de inmediato en octubre.
Los mercados de tasas de interés todavía asignan una probabilidad relativamente baja, de alrededor del 17% al 19%, a una suba de tasas en octubre. Esto sugiere que la mayoría de los traders espera que la Fed mantenga las tasas sin cambios y vuelva a evaluar la necesidad de un mayor endurecimiento en la reunión de diciembre.
Pausa en octubre y suba en diciembre: El escenario base del mercado
La Fed ya elevó la tasa de fondos federales hasta un rango relativamente alto, y su política sigue enfocada en contener la inflación. Los comentarios recientes de las autoridades monetarias, las minutas de las reuniones y las valuaciones del mercado sugieren que todavía es posible otra suba de tasas antes de fin de año. La pregunta principal es si va a ocurrir en octubre o en diciembre.
Actualmente, el escenario base del mercado parece ser:
1. Una pausa en octubre: Esto le daría a la Fed más tiempo para evaluar los datos de inflación, empleo y consumo.
2. Una posible suba en diciembre: Si la inflación subyacente no se desacelera lo suficiente, las autoridades monetarias todavía podrían endurecer más la política hacia fin de año.
3. Tasas más altas durante más tiempo: Incluso si la Fed hace una pausa, esto no implica necesariamente que los recortes de tasas vayan a comenzar pronto. La política restrictiva podría mantenerse durante un período prolongado.
Los traders también deberían seguir de cerca el Índice de Precios al Productor (PPI), que se va a publicar después del IPC. Tanto el IPC como el PPI pueden influir en el Índice de Precios de Gastos de Consumo Personal (PCE), la medida de inflación preferida de la Fed. Si ambos informes apuntan a una reaparición de las presiones sobre los precios, podrían aumentar las expectativas de un mayor endurecimiento de la política monetaria.
Posible reacción de los mercados tras la publicación del IPC
Para quienes operan con CFDs, las publicaciones del IPC suelen provocar cambios rápidos en la liquidez y una fuerte volatilidad en el mercado. El dólar estadounidense, los índices bursátiles de EE. UU., el oro y los criptoactivos se encuentran entre los instrumentos con más probabilidades de verse afectados.
Escenario 1: Tanto el IPC general como el subyacente superan las expectativas
Si el IPC general supera las previsiones y el IPC subyacente aumenta un 0,3% o más en términos mensuales, los mercados podrían interpretar el informe como evidencia de que la inflación sigue mostrando fortaleza.
Entre las posibles reacciones del mercado se encuentran:
-
Un índice del dólar estadounidense más fuerte
-
Mayores rendimientos de los bonos del Tesoro de EE. UU.
-
Presión a corto plazo sobre el oro
-
Mayor volatilidad en los índices bursátiles de EE. UU., con una posible presión más intensa sobre las acciones de crecimiento
-
Presión vendedora sobre Bitcoin y otros criptoactivos de alto riesgo
-
Mayor probabilidad implícita de una suba de tasas de la Fed en octubre
Escenario 2: El IPC general es alto, pero el IPC subyacente cumple o queda por debajo de las expectativas
Si la inflación general aumenta debido a los precios de la energía, pero el IPC subyacente se desacelera hasta alrededor del 0,2% o menos, los mercados podrían interpretar la suba como un efecto energético temporal en lugar de un resurgimiento generalizado de la inflación.
Entre las posibles reacciones del mercado se encuentran:
-
Potencial alcista limitado para el dólar estadounidense
-
Rendimientos de los bonos del Tesoro más bajos o volátiles
-
Mejora del sentimiento de riesgo para las acciones estadounidenses y los criptoactivos
-
Respaldo para los precios del oro
-
Mayor confianza en que la Fed va a mantener las tasas sin cambios en octubre
Escenario 3: Tanto el IPC general como el subyacente quedan por debajo de las expectativas
Si los datos de inflación se moderan en términos generales, esto reforzaría la visión de que las presiones sobre los precios están disminuyendo y reduciría la preocupación por nuevas subas de tasas.
En este escenario, los activos sensibles a las tasas, las acciones tecnológicas, el oro y las criptomonedas podrían mostrar una reacción más positiva. Sin embargo, los traders deberían tener en cuenta si los mercados ya incorporaron una perspectiva más expansiva y si los comentarios posteriores de la Fed transmiten un mensaje diferente.
Conclusión: El IPC subyacente es la variable clave para la decisión de la Fed en octubre
Se espera que el IPC de septiembre muestre una divergencia entre una inflación general más firme y una inflación subyacente más moderada. La suba de los precios de la energía podría llevar el IPC general anual hacia el 3,6% al 3,7%, pero la decisión de la Fed de subir o no las tasas en octubre probablemente va a depender de si la inflación subyacente muestra señales de reaceleración.
Si el IPC subyacente se mantiene cerca del 0,2%, la probabilidad de que la Fed haga una pausa en octubre y postergue cualquier otra medida hasta diciembre debería seguir siendo relativamente alta. Por el contrario, si el IPC subyacente sube inesperadamente hasta el 0,3% o más, los mercados podrían reevaluar rápidamente el riesgo de una suba de tasas en octubre.
Para los traders, el IPC es más que un único dato económico: es un catalizador clave de la volatilidad del dólar estadounidense, los índices bursátiles de EE. UU., el oro, el petróleo crudo y los criptoactivos. Antes de la publicación, es importante seguir las expectativas de consenso, los niveles técnicos clave y la exposición al apalancamiento para evitar asumir riesgos excesivos durante períodos de mayor volatilidad.
Para aprovechar las oportunidades generadas por las publicaciones del IPC, las decisiones de la Fed y otros acontecimientos macroeconómicos importantes, explorá Bitget CFD y accedé a diversos instrumentos y movimientos del mercado en tiempo real. Combiná cada operación con niveles disciplinados de stop loss, un dimensionamiento prudente de las posiciones y un plan de trading claro para gestionar con mayor eficacia la volatilidad posterior a la publicación de los datos.
Todo el contenido educativo sobre trading proporcionado por Bitget tiene únicamente fines educativos y no debe considerarse asesoramiento financiero. Las estrategias y los ejemplos compartidos son solo de referencia y podrían no reflejar las condiciones reales del mercado. El trading con CFDs implica riesgos significativos, incluida la posible pérdida de capital. El rendimiento pasado no garantiza resultados futuros. Realizá una investigación exhaustiva y asegurate de comprender los riesgos involucrados. Bitget no se responsabiliza por las decisiones de trading que tomen los usuarios.


- El IPC general podría acelerarse impulsado por los precios de la energía
- El IPC subyacente sigue siendo el principal foco de la Fed
- Macquarie: Un crecimiento más rápido del IPC podría no provocar una suba de tasas de la Fed en octubre
- Pausa en octubre y suba en diciembre: El escenario base del mercado
- Posible reacción de los mercados tras la publicación del IPC
- Conclusión: El IPC subyacente es la variable clave para la decisión de la Fed en octubre