Sandisk sube un 11%, las acciones de almacenamiento y chips registran un volumen masivo en "opciones de corto plazo", ¿el "dios de las acciones de IA" volvió a hacer un movimiento?
El viernes, cerca de 96 millones de dólares en opciones call a corto plazo se concentraron en cuatro acciones de chips de IA: SanDisk, Micron, Intel y Marvell. Durante la jornada, SanDisk llegó a dispararse un 11%.
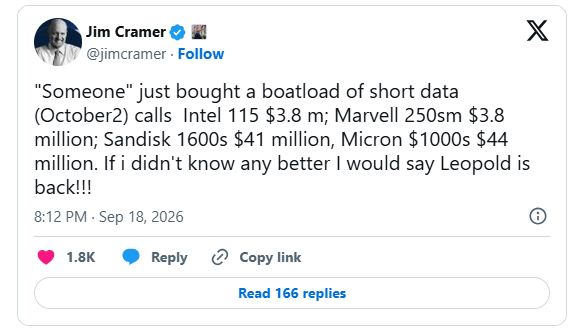
Al ver esta oleada “masiva” de transacciones de opciones a corto plazo, el presentador de CNBC, Jim Cramer, comentó en la red social X: “¡Con este movimiento, parece que Leopold ha vuelto!”
Si venís siguiendo las oportunidades de inversión en el ámbito global de IA y modelos de gran escala, seguro ya conocés a Leopold Aschenbrenner.
Este ex investigador clave en OpenAI y fundador del hedge fund temático de IA Situational Awareness, ganó notoriedad por usar altísimo apalancamiento y comprar compulsivamente opciones call a corto plazo en empresas de semiconductores y de IA. En 2024, fundó el fondo con un capital inicial cercano a los 225 millones de dólares, y gracias a sus apuestas apalancadas en IA, lo llevó hasta aproximadamente 4.500 millones de dólares.
En julio de este año, el fondo sufrió una “impresionante liquidación”: durante la corrección del sector de IA en julio cayó un 67% y tuvo que vender la mayor parte de sus posiciones a Citadel. El Financial Times del Reino Unido llegó a catalogar esta pérdida como la mayor de un solo hedge fund en la historia. Pero aun así, ese año el fondo terminó con una ganancia positiva del 80% aproximadamente.
A fines de julio, Aschenbrenner le comunicó a los inversores que buscaría “otra oportunidad para volver”, que “sacaría las lecciones necesarias” y prometió que sus inversiones en mercados públicos serían “gestionadas bajo la modalidad de pago total”.
La semana pasada, CNBC informó que el fondo volvió a comprar opciones en activos como AMD, Bloom Energy y CoreWeave. Esta vez, los activos apuntados fueron almacenamiento y chips: los dos grandes focos de su cartera antes del colapso.
Composición de las opciones call por casi 100 millones de dólares
Según los datos recopilados por ZeroHedge sobre las operaciones intradía, el detalle de estas opciones call con vencimiento el 2 de octubre es el siguiente:
- Micron (MU): precio de ejercicio 1.000 , unas 10.000 opciones, prima aprox. 44 millones
- SanDisk (SNDK): precio de ejercicio 1.600 , unas 4.200 opciones, prima aprox. 41 millones
- Intel (INTC): precio de ejercicio 115 , unas 20.000 opciones, prima aprox. 7,3 millones
- Marvell (MRVL): precio de ejercicio 250 , unas 3.500 opciones, prima aprox. 3,85 millones
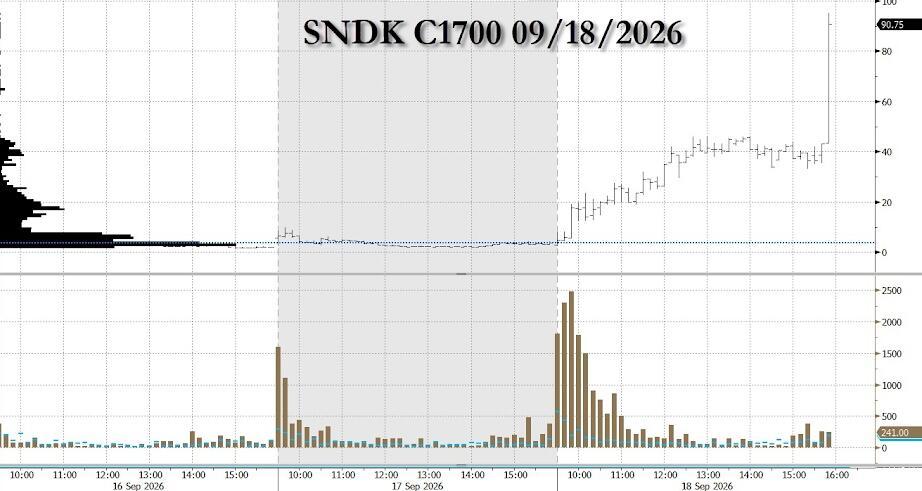
SanDisk se negociaba en ese momento en torno a , por encima del precio de ejercicio; Micron cerca de 990, prácticamente igual al precio de ejercicio; los precios de ejercicio de Intel y Marvell estaban un poco por encima de sus cotizaciones actuales. Los máximos semanales de Micron y SanDisk fueron 1.255 y US$2.354, respectivamente, por lo que los precios actuales siguen bastante lejos de esos picos.
Se trata de contratos con vencimiento en dos semanas, por lo tanto, el decaimiento temporal y la sensibilidad gamma son extremadamente altos, dejando casi sin margen de error a quien apuesta la dirección.
Cramer señaló que el vencimiento de octubre cae después del informe del cuarto trimestre fiscal de Micron, un reporte que históricamente afecta a todo el segmento de almacenamiento. En agosto ya anticipó una visión optimista sobre este sector, considerando que la demanda de data centers de IA y la disciplina de la oferta están remodelando el clásico ciclo de auge y caída de la industria del almacenamiento.
¿Por qué el mercado apunta al “gurú de las acciones IA”?
Los archivos presentados ante la SEC aún no revelan la identidad del comprador, pero el mercado tiene fundamentos para sospechar de Aschenbrenner.
La pista más directa son los activos elegidos. En la declaración regulatoria de Situational Awareness a finales de junio, SanDisk tenía una posición de unos 5.700 millones de dólares y Micron de aproximadamente 5.600 millones, siendo los dos mayores holdings del fondo. Estas opciones por casi 100 millones en primas se concentran exactamente en esas dos acciones.
El método de operación también coincide. El fondo se hizo famoso por tomar apuestas apalancadas de corto plazo sobre el momentum del sector IA, con un apalancamiento de hasta 400%. Las opciones call a corto plazo y amplio volumen son una herramienta distintiva: mediante compras agresivas, empuja a los market makers a cubrirse comprando acciones (gamma hedge), lo que impulsa la cotización a corto plazo.
En cuanto al calendario, también hay continuidad. Según el Financial Times del 11 de septiembre, Aschenbrenner reconstruyó posiciones en activos como AMD, Intel, SK Hynix, SanDisk y CoreWeave mediante opciones flexibles (Flex Options). El estratega de Nomura, Charlie McElligott, también detectó en esos días una entrada conjunta de primas de opciones por 315 millones de dólares en IA y semiconductores, con una exposición Delta de 1.100 millones. Además, advirtió que la inclinación por calls en ETF de semiconductores para los próximos tres meses alcanzó máximos históricos.
Cambió de instrumento, pero la lógica es la misma
Contrariamente a julio, cuando dependía de swaps de rendimiento total (TRS) otorgados por bancos como Goldman Sachs para obtener apalancamiento, esta vez se cree que Aschenbrenner usa opciones con pago total (fully-paid options): la pérdida máxima se limita a la prima abonada y, en teoría, no hay margen ni riesgo de margin call o liquidación forzosa.
Hay razones muy concretas para este cambio de modalidad. Tras el colapso, JP Morgan terminó la relación crediticia con el fondo, la SEC pidió información a los bancos que financiaban las operaciones y los brokers asociados anteriormente también fueron investigados por el Departamento de Justicia estadounidense. Según el Financial Times, Aschenbrenner reestableció lazos con el broker Clear Street, enfocado en tecnología.
Sin embargo, la lógica estratégica no cambió en esencia. McElligott observó que en estas operaciones hay una correlación de “sube el spot, sube la volatilidad”, muy similar al contexto previo al desplome de julio. Se trata, de nuevo, de abrir posiciones concentradas y grandes en activos de momentum con escasa liquidez, buscando disparar subas encadenadas. Si el momentum se revierte, la prima se pierde por completo y no hay posibilidad de amortiguar la pérdida ajustando el apalancamiento.
El informe 13F de este fondo para el tercer trimestre se presentará a mediados de noviembre: recién entonces, mediante registros regulatorios, será posible confirmar quién fue el verdadero comprador de estas operaciones.





