
Nakamoto se desploma un 96%, ¿ya no se puede contar la historia de los DATs de bitcoin?

En tan solo unos meses, KindlyMD, una empresa médica, se transformó en “Bitcoin Digital Asset Treasury” (DAT) bajo Nakamoto Holdings, experimentando una verdadera montaña rusa en el mercado de capitales.
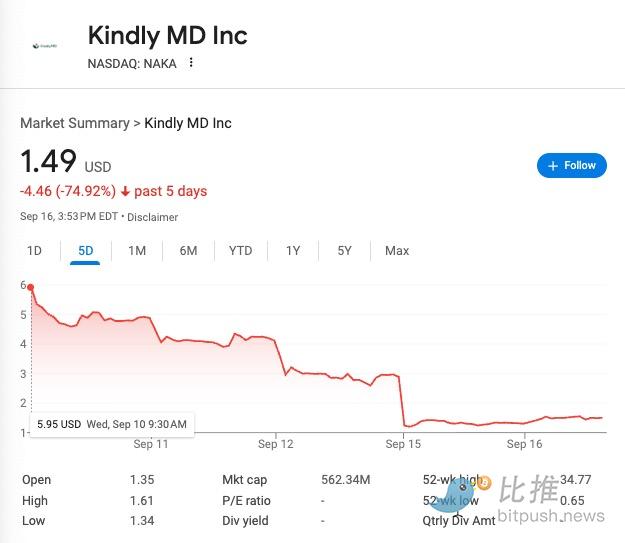
A principios de esta semana, la liberación de acciones PIPE provocó una fuerte presión vendedora, y el precio de las acciones de KindlyMD se desplomó más del 50% en un solo día. Desde el máximo de mayo, la caída acumulada ya es del 96%, cotizando actualmente por debajo de 1,50 dólares.
De empresa médica a “Bitcoin Treasury”: el rápido cambio de narrativa en el mercado de capitales
En agosto de 2025, la empresa médica KindlyMD completó su fusión con Nakamoto Holdings, y la entidad cotizada cambió oficialmente de nombre (lectura recomendada: “Compra de BTC por 680 millones de dólares, pérdidas de decenas de millones, el debut de la ballena del asesor cripto de Trump”).
La empresa transformada anunció como estrategia central la creación de una “tesorería pública de bitcoin”, recaudando rápidamente unos 2.000 millones de dólares a través de PIPE (emisión privada) y bonos convertibles, para comprar miles de BTC.
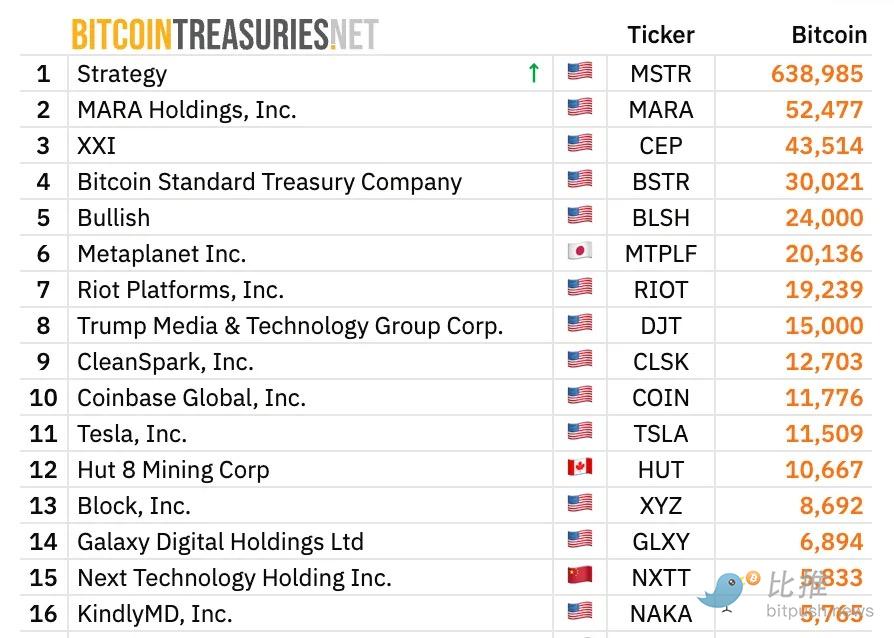
Cabe destacar que, aunque las 5.765 BTC que posee la tesorería de la empresa hoy no representan una suma enorme, tampoco es insignificante. Calculando a un precio de bitcoin de $114,500, esta posición tiene un valor aproximado de 660 millones de dólares.
Este modelo de transformación no es un caso aislado. Anteriormente, operadores japoneses de hoteles económicos como Metaplanet también anunciaron que destinarían parte de su capital a bitcoin, buscando así reimaginar su valor en el mercado de capitales.
Liberación de PIPE: el detonante de la caída
El punto de inflexión ocurrió el 12 de septiembre.
Ese día, la empresa presentó ante la SEC el formulario S-3, que permitió registrar las acciones restringidas de los inversores PIPE para su libre reventa en el mercado secundario. Esto significó que, de la noche a la mañana, grandes cantidades de acciones previamente “bloqueadas” quedaron habilitadas para ser vendidas.
Tan solo una jornada después, el 15 de septiembre (lunes), el mercado fue testigo de una escena brutal: el precio de las acciones de Nakamoto Holdings se desplomó un 54% en un solo día, tocando un mínimo de 1,26 dólares. Desde el máximo de mayo, la caída acumulada ya es del 96%, una magnitud mucho mayor a la esperada por la mayoría.
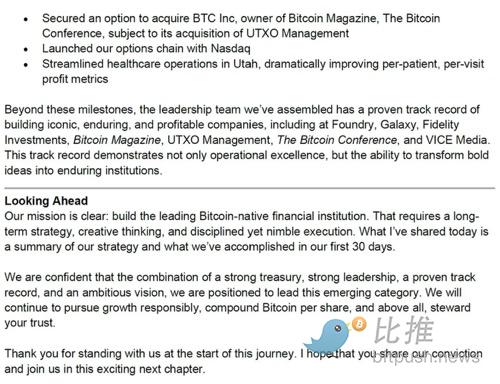
El CEO David Bailey insinuó en una carta a los accionistas enviada de madrugada: “Si estás aquí para hacer trading a corto plazo, te recomiendo que te retires”.
Sin embargo, este tipo de “advertencia” no calmó los ánimos, sino que generó aún más rechazo. El reconocido trader cripto Scott Melker fue tajante en su informe:
“La narrativa de la tesorería cripto ha sido completamente destruida… La volatilidad extrema de los activos de NAKA es anormal, y el discurso de la empresa sobre ‘construir una base de accionistas’ es solo una cortina de humo para encubrir la venta de insiders en máximos y la transferencia de riesgo a los minoristas.”
Actualmente, la capitalización de mercado de NAKA llegó a estar por debajo del valor nominal de los BTC que posee, lo que en teoría debería atraer capital de arbitraje, pero mientras la presión vendedora de PIPE no se disipe, el sentimiento del mercado se inclina más hacia una “trampa de valor”.
Lógica detrás de la caída
1. Choque de oferta: la liberación del S-3 amplió directamente el float, y en el corto plazo, una gran cantidad de acciones disponibles para la venta inundaron el mercado, provocando el típico efecto de “aumento repentino de oferta—presión a la baja en el precio”.
2. Realización de arbitraje: los inversores PIPE suelen entrar con descuento y tienen un costo mucho más bajo. Tras la liberación, vender en máximos es la opción más racional.
3. Incertidumbre en la transformación estratégica: KindlyMD es esencialmente una pequeña empresa médica, pero en pocos meses intentó cambiar de rubro mediante una financiación masiva para acumular bitcoin. Este modelo, “sin un respaldo de rentabilidad interna”, genera dudas generalizadas sobre su sostenibilidad.
4. Efecto de descuento de activos: tras la caída, la capitalización de mercado de la empresa es inferior a la cantidad de BTC que posee, lo que indica que los inversores no ven esto simplemente como una oportunidad de “comprar bitcoin con descuento”, sino que mantienen cautela ante la capacidad de gestión, la estructura de financiación y el riesgo potencial de dilución.
Conclusión
De hecho, los analistas ya venían mostrando escepticismo ante este tipo de modelo: “empresa médica compra bitcoin, las acciones se disparan” carece de sostenibilidad desde el principio. KindlyMD tuvo ingresos de menos de 10 millones de dólares en el segundo trimestre de 2025, pero meses después recaudó miles de millones para acumular bitcoin; historias similares se han visto en empresas como Metaplanet.
Por eso, el famoso bajista Jim Chanos, conocido por anticipar el colapso de Enron, advirtió ya en julio que el mercado de tesorerías de bitcoin está repitiendo el escenario de la burbuja SPAC de 2021. Sus puntos clave son:
-
Valoraciones irracionalmente infladas: los inversores que compran acciones de estas empresas en realidad están pagando un precio mucho mayor al valor neto de los activos (NAV) de bitcoin subyacente. Si los inversores pueden comprar bitcoin directamente a través de ETF o en el mercado spot, no deberían pagar una prima por un “fondo de seguimiento” caro y con costos operativos adicionales.
-
Operaciones apalancadas de alto riesgo: estas empresas emiten acciones y deuda para comprar más bitcoin (apalancamiento), lo que amplifica las ganancias en un mercado alcista, pero en un mercado bajista enfrentan grandes riesgos de liquidación o dilución, y podrían verse obligadas a vender bitcoin, ejerciendo presión sobre todo el mercado.
-
Falta de respaldo fundamental: esto no es un verdadero negocio tecnológico ni operativo, sino una ingeniería financiera. Jim Chanos cree que el mercado finalmente corregirá este error de valoración y eliminará la prima.
La caída de Nakamoto Holdings no pondrá fin rápidamente a la lógica de trading de DAT, pero para los minoristas que entraron en máximos, el golpe ya ha sido lo suficientemente profundo: no toda empresa puede convertirse en la próxima MicroStrategy.
Autor: Boot.eth
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
El guion de finales de 2018: La Reserva Federal continúa aumentando las tasas de interés, las acciones estadounidenses caen un 20% desde el pico de septiembre, lo que obliga a la Reserva Federal a "cambiar de rumbo" en enero.
El jefe de operaciones de Goldman Sachs considera que el mercado estadounidense de acciones está reviviendo la situación de finales de 2018, caracterizada por un endurecimiento monetario y presión sobre los mercados bursátiles. El Índice de Condiciones Financieras de Goldman Sachs se ha estrechado unos 8 puntos en dos semanas, alcanzando su nivel más alto en un año, y la venta masiva se ha expandido desde las acciones tecnológicas hasta los sectores defensivos. El oro y las acciones están cayendo al mismo tiempo, lo que podría reflejar que los inversores están vendiendo activos para recaudar efectivo; por eso, el oro se ha convertido en un indicador clave para observar la presión de liquidez.

El trader de Goldman Sachs "retoma el guion de 2018": aún recuerda claramente el día 24 de diciembre, cuando los clientes preguntaron '¿por qué cayó tanto?' y yo no tenía idea.
Brian Garrett señaló que la actual corrección en el mercado de acciones de EE.UU. es similar a la caída del cuarto trimestre de 2018: el S&P 500 ya ha recorrido el 42% de la baja de ese año en el mismo periodo, y el VIX está cerca del pico previo a Navidad. Si se repite el patrón histórico, el fondo de esta ronda podría aparecer en enero del próximo año, aunque los mercados de crédito y la política de la Reserva Federal aún no han emitido señales claras de estabilización.
Anthropic (ANT.US) estuvo cerca de "romper el precio de emisión", pero Claude está tocando la puerta del "mayor logro matemático": ¡17 millones de líneas de código Lean para escribir una posible demostración de la hipótesis de Riemann!
El 20 de noviembre, hora del este de EE.UU., el segundo día de cotización de Anthropic tocó un mínimo intradía de $83.05, apenas cinco centavos por encima del precio de emisión de $83, y finalmente cerró en $88.91, bajando un 8.50%. Ese mismo día, el matemático de la compañía, Levanté Alperg, anunció en su sitio web personal que junto con Claude habían encontrado una prueba candidata para la conjetura de Riemann, que ha desconcertado a la comunidad matemática durante 167 años, y publicó aproximadamente 17 millones de líneas de código Lean formalizado.

Precios de las criptos
Más


